高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、IDOM(7599)です。2026年10月14日、中間決算とあわせて通期の下方修正、減配、デジタルギフト優待の終了を発表しました。まずは、どんな会社かから見ていきます。
IDOMはどんな会社?
| 項目 | 内容 |
|---|---|
| 社名 | 株式会社IDOM(7599・東証プライム) |
| 代表者 | 代表取締役社長 羽鳥 由宇介 氏 |
| 本社所在地 | 東京都千代田区丸の内2-7-2 JPタワー 📍 本社をストリートビューで見る |
| 設立・上場 | 1994年10月設立/1998年12月上場 |
| 決算期 | 2月 |
| 時価総額 | 約944億円(883円×発行済株式数1億688万株) |
| 店舗数 | 直営444・FC54の計498店舗 |
中古車買取首位の「ガリバー」を展開。整備工場併設の大型店で小売を強化しています。
減配と優待終了、何が決まった?
記事中の利回りは、すべて基準株価883円(2026年10月14日、PTS17時11分)で計算しました。
年間配当予想は42.43円→31.38円
配当方針は「連結配当性向30%を目安」とする業績連動型です。純利益予想が142億円から105億円に下がったため、配当もそのまま連動して下がりました。前期の35.60円と比べても約12%の減配です。
| 区分 | 中間 | 期末 | 年間 |
|---|---|---|---|
| 26.2期(実績) | 15.43 | 20.17 | 35.60 |
| 27.2期(前回予想) | 21.06 | 21.37 | 42.43 |
| 27.2期(今回予想) | 15.54(確定) | 15.84 | 31.38 |
(単位:円)会社は「完全業績連動型」の方針そのものを見直し中で、新しい配当方針は2027年4月の決算発表で次期中期経営計画とあわせて公表する予定です。期末の15.84円は、あくまで現行方針での予想です。
デジタルギフト優待は2027年8月末で終了
2026年1月に導入した優待(2月末・8月末の年2回)は、2027年8月末基準の進呈(2027年11月予定)を最後に終了します。PayPayマネーライトなどに交換でき額面どおり使えるので、額面で計算しています。
| 保有株数 | 1回あたり | 年間(2回) |
|---|---|---|
| 100〜499株 | 2,500円 | 5,000円 |
| 500〜999株 | 13,500円 | 27,000円 |
| 1,000株以上 | 30,000円 | 60,000円 |
見落としやすいのが継続保有条件です。初回の2026年2月・8月を除き、同じ株主番号で3回以上連続して株主名簿に載ることが必要で、残る2回の基準日は次のようになります。
| 基準日 | 必要な連続記録 | 今から買う人 |
|---|---|---|
| 2027年2月末 | 26年2月末・26年8月末・27年2月末 | 対象外 |
| 2027年8月末(最終) | 26年8月末・27年2月末・27年8月末 | 対象外 |
今から買っても、現行の優待は1回も受け取れません。この記事の判断は、配当だけの数字が基本になります。
「公平かつ効率的な還元」をどう読むか
会社側の説明
会社は、株主基盤を広げる目的は果たした一方、株主数の急増でデジタルギフトの運用・管理コストが膨らんだと説明しています。今後は自社事業と親和性があり、ガリバーのサービスを使う機会につながる新しい優待を検討し、2027年4月に公表する予定です。現行制度を2027年8月まで続けるのは、導入時に示した「1年以上の継続保有」要件を考慮したため、としています。
ペリカンの見立て
引っかかるのは「すべての株主様に対する公平」という言葉です。100株なら優待5,000円が配当3,138円を上回り、小口株主ほど優待の比重が大きい制度でした。優待は1,000株以上で年6万円が上限なので、大株主にとっては誤差に近い額です。
四季報(2026年2月末)の株主欄では、筆頭の株式会社フォワードが26.1%、羽鳥由宇介社長が5.4%、フォワードY・フォワードTが各2.8%、羽鳥貴夫氏が1.7%で、特定株比率は59.4%です。導入発表の直後に株価は約20年ぶりの高値をつけ、その9か月後に終了が決まりました。優待を配当に寄せる「公平」が、どちらの株主から見た公平なのか。そう感じてしまうのは私だけでしょうか。
ただし、これは公開情報から私が受けた印象にすぎません。会社が大株主との関係を理由に優待をやめると語ったわけではなく、配当方針を還元の安定性・予見可能性を高める方向に見直すことや、大型店の出店を10店舗から13店舗へ増やす成長投資も同時に進めています。
ただし、断っておきたいこと
- 優待の運用コストの金額は開示されておらず、コスト増の大きさは検証できない
- 新しい優待と配当方針の中身次第で、評価は大きく変わりうる
- 株主構成は2026年2月末時点の四季報ベースで、その後の変動は反映していない
📚 ペリカンの著書のご案内
『世界一やさしい 高配当・優待株の教科書 1年生』
優待は「もらえる額面」ではなく、継続ベースの実質総合利回りで判断する。改悪や終了に振り回されにくい銘柄の財務チェック方法を1冊にまとめました。
業績:売上は上方修正、利益は下方修正
| 区分 | 26.2期実績 | 27.2期前回予想 | 27.2期今回予想 |
|---|---|---|---|
| 売上高 | 559,250 | 629,000 | 655,000 |
| 営業利益 | 19,715 | 24,000 | 18,501 |
| 経常利益 | 18,113 | 22,400 | 16,422 |
| 純利益 | 11,571 | 14,200 | 10,501 |
| 1株益(円) | 115.25 | 141.42 | 104.58 |
(単位:百万円。1株益のみ円)26.2期は、収益の計上時点を納車から名義変更完了に改めた会計方針変更による遡及修正後の数値です。
良い点
中間期の国内直営店の小売台数は88,043台で、中間期として過去最高を更新しました。小売の台あたり粗利も改善し、出店計画の上積みで売上予想は260億円上方修正されました。
気になる点
中間期の営業利益は87.7億円で、期初計画の119億円に26.3%届きませんでした。オークション相場の急落で卸売の粗利が想定を下回り、先行採用の人件費やCRM・AI開発で販管費も計画の410億円に対し432億円に膨らんでいます。下期も大型店10店舗の開設費用がかさみ、通期の営業利益は前期比でも6.2%の減益見通しです。
財務と余力指数
2026年8月末の自己資本比率は32.9%です。借入金と社債は合計約1,006億円で、現金及び預金335億円を大きく上回るネットデット。ほかにリース債務も158億円あります。中古車在庫1,119億円を借入で回す業態なので構造的な面はありますが、好財務とは言えません。
中間期の営業CFは74.8億円の黒字(前年同期77.7億円)で、在庫を73億円減らしたことが支えになりました。
余力指数って何ですか?配当性向とは違うんですか?

ROE(自己資本に対して稼いだ割合)からDOE(自己資本に対して配った割合)を引いた差です。稼いだうち会社に残った分なので、増配や優待新設の余力の目安になります。
予想ROEは予想1株益104.58円、予想DOEは予想配当31.38円を、それぞれ2026年8月末のBPS914.41円で割って計算しました(PBR÷PER、PBR×配当利回りで出しても同じ値です)。
📊 IDOMの余力指数(予想ベース)
ROE 11.4% − DOE 3.4% = +8.0pt 余力じゅうぶん
実績(26.2期・四季報):ROE14.2% − DOE4.3% = +9.9pt(会計方針変更による遡及修正前の数値)
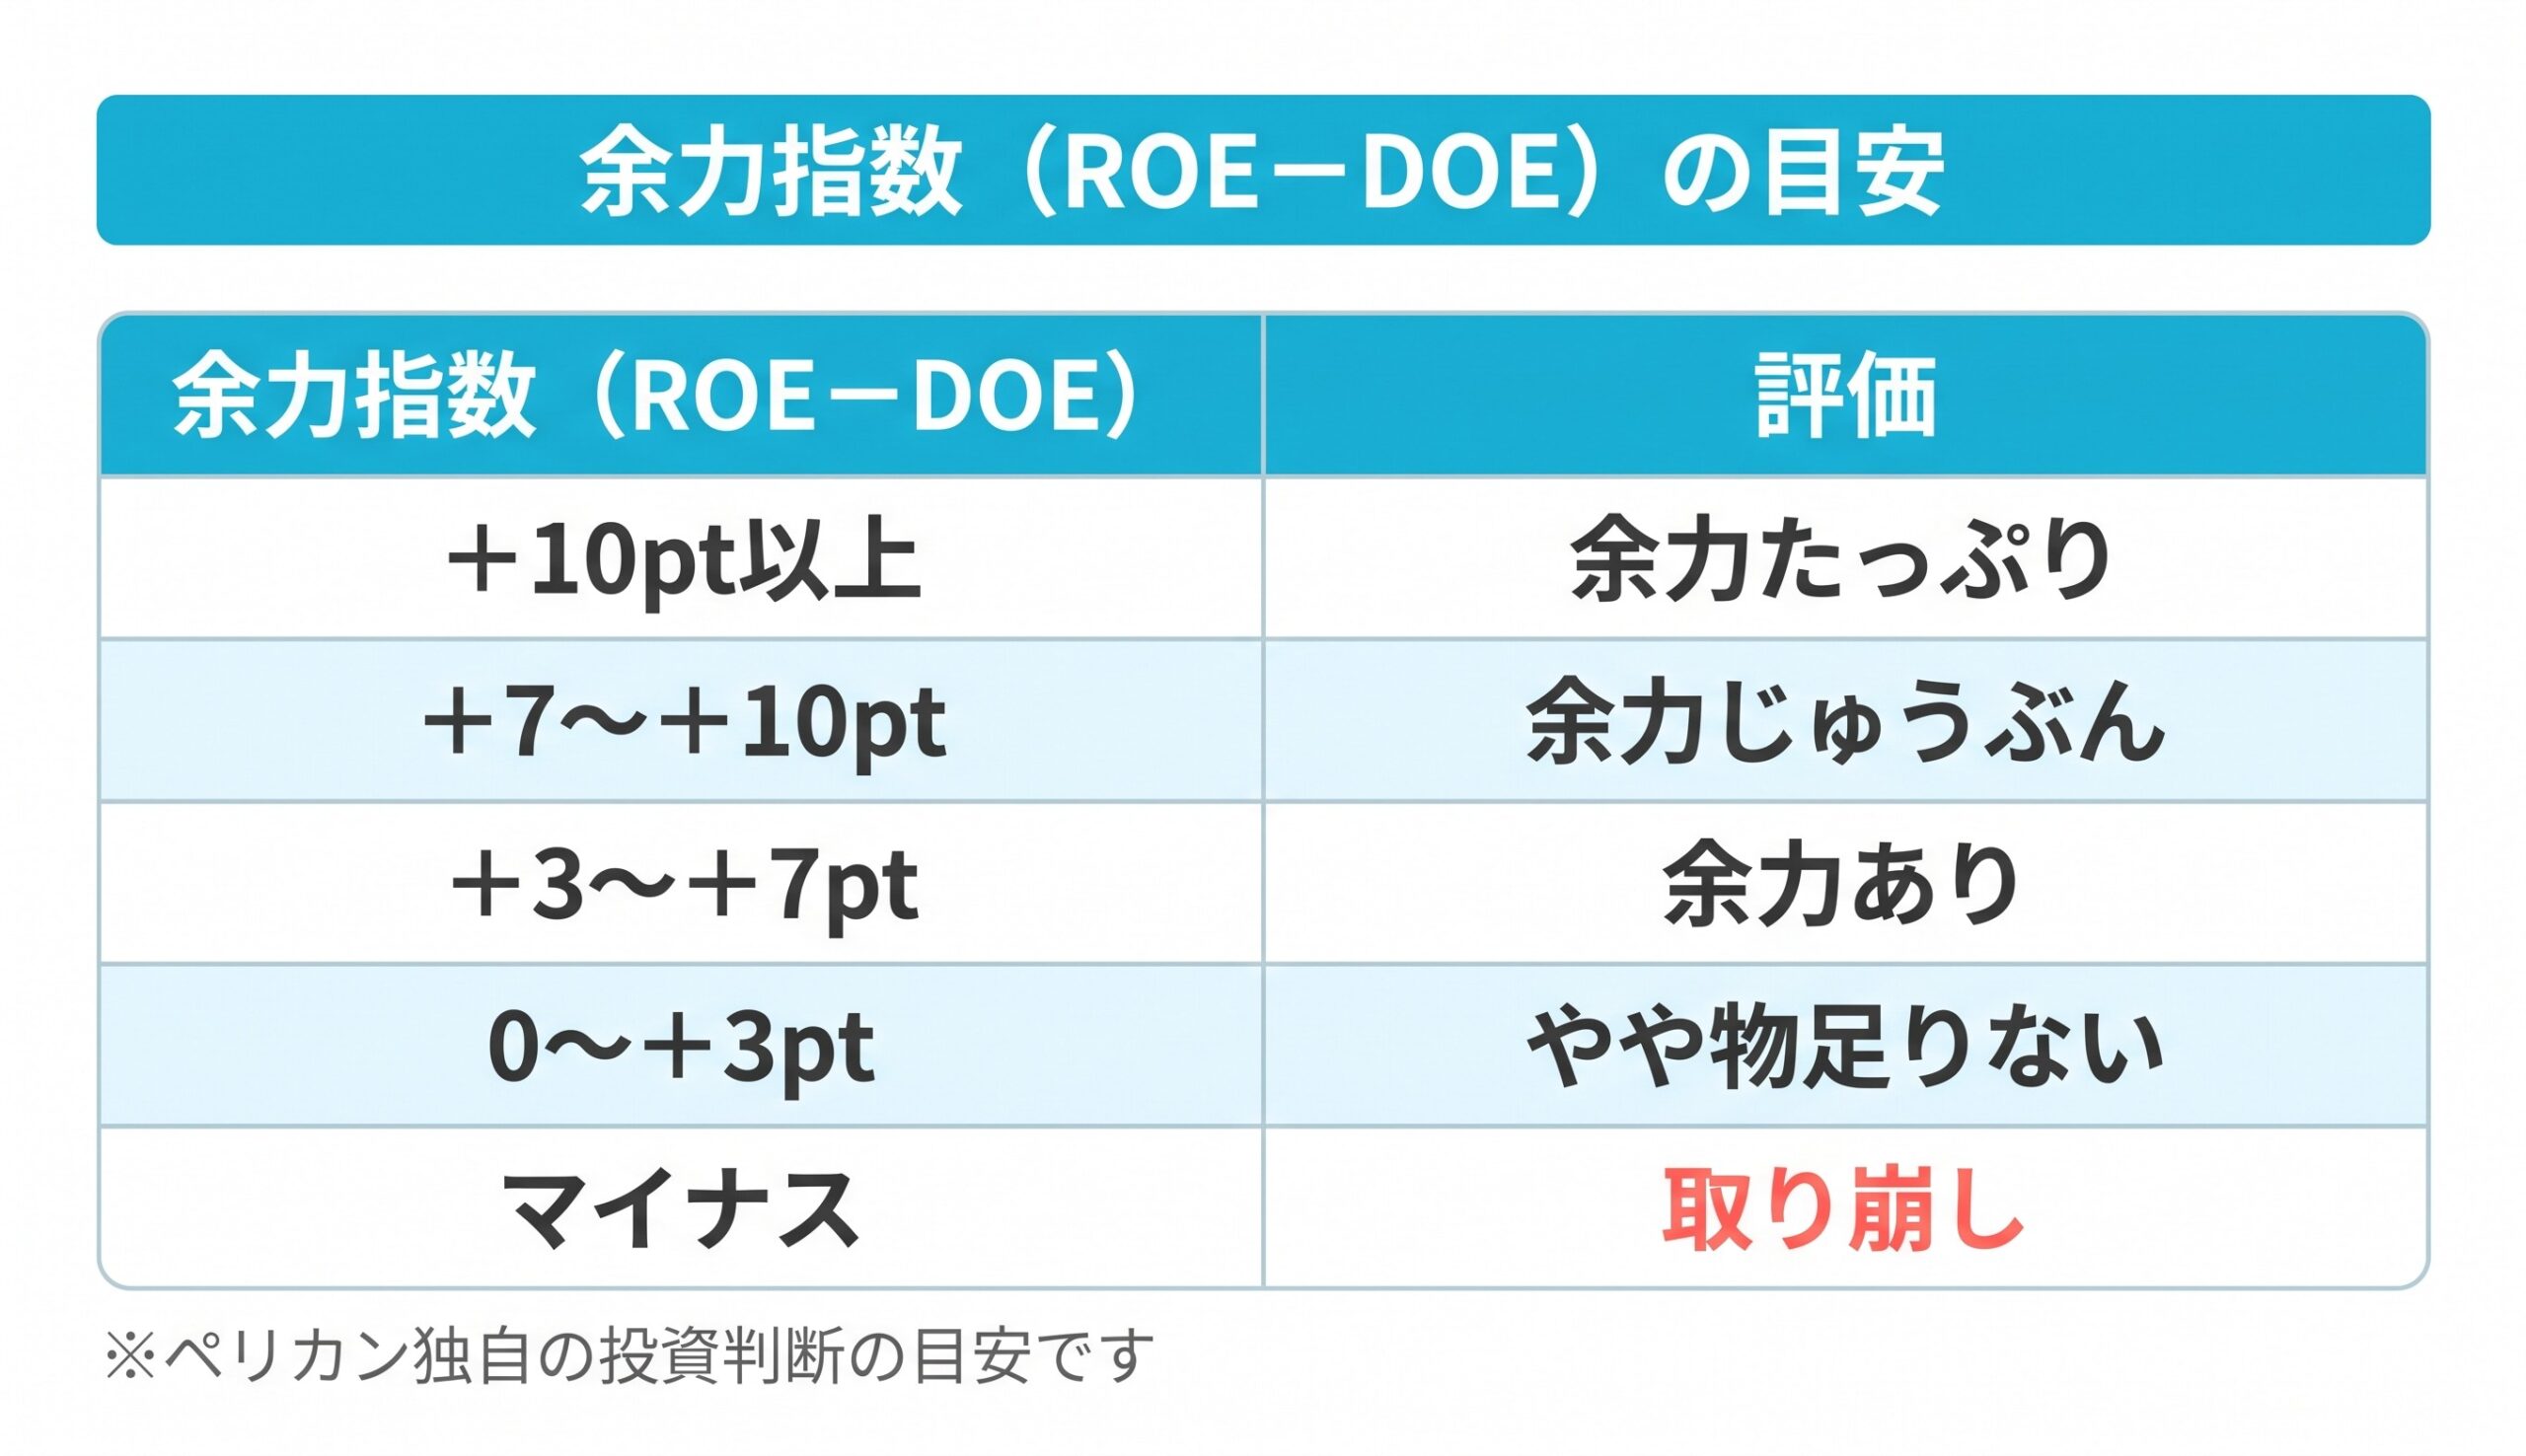
IDOMは余力じゅうぶんの区分です。ただ、配当性向30%で配当を抑えた結果でもあり、残った利益は出店と在庫に回っています。数字ほど還元の余裕がある、とは読まないほうがよさそうです。
実質総合利回りと投資指標
| 保有株数 | 投資額 | 年間配当 | 実質総合利回り(継続ベース) | 参考:現行優待込み(今期限り)※ |
|---|---|---|---|---|
| 100株 | 88,300円 | 3,138円 | 3.55% | 9.22% |
| 500株 | 441,500円 | 15,690円 | 3.55% | 9.67% |
| 1,000株 | 883,000円 | 31,380円 | 3.55% | 10.35% |
※2026年2月末から保有し続けている既存株主が、2027年2月末・8月末の残り2回を受け取る場合の年換算です。今から買う人は対象外なので、判断には継続ベース(配当のみ)の数字を使います。
予想PERは8.4倍(予想1株益104.58円)、PBRは0.97倍(2026年8月末BPS914.41円)です。年31.38円の配当で実質総合利回り4.5%を保てる株価は約697円で、883円からはまだ距離があり、そこまで待ちたい水準です。
株価は優待導入直後の1月26日に年初来高値1,670円をつけましたが、10月14日の終値は1,166円、発表後のPTSでは883円まで下げています。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 32.9%。借入金・社債約1,006億円に対し現金335億円のネットデット。在庫を借入で回す業態 |
| 配当利回り4%超 | △ | 3.55%(年31.38円)。減配前の予想42.43円なら4.81%だった |
| PER15倍以下 | ◎ | 8.4倍(予想1株益104.58円) |
| ROE(8%超で⭕️、10%超で◎) | ◎ | 予想11.4%(実績14.2%は遡及修正前の四季報値) |
| 余力指数(ROE−DOE) | ⭕️ | +8.0pt で「余力じゅうぶん」 |
| 実質総合利回り4.5%超 | × | 継続ベース3.55%(100株〜1,000株とも同じ)。既存株主の残り2回込みは100株9.22%(今期限り) |
ペリカンスコア 46 / 100点 (基準株価883円・2026年10月14日時点)
📋 ランク:C(様子見)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C ◀ | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格はPER・ROE(ともに◎)と余力指数(⭕️)の3項目です。引っかかったのは財務と、優待終了で配当だけになった実質総合利回りで、配当利回りも減配で4%を割りました。
ペリカンの結論
評価できる点は、PER8倍台・PBR1倍割れまで売られた一方で、小売台数は過去最高、ROEも11%台を保つ予想であることです。会社も、配当の安定性・予見可能性を高める方向で方針を見直すと明言しています。
それでも引っかかるのは、今から買う人には優待がなく、配当だけでは3.55%にとどまる点です。4.5%を保てる約697円とはまだ開きがあり、財務も借入頼みで、還元の中身は2027年4月まで白紙に近い状態です。この段階で株数を増やす気にはなれません。
豪華優待に釣られて1200株購入。養分になりました。信用できない会社だな、、、ってのが素直な個人的な感想です。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
配当性向・自己資本比率・営業CF。どの数字を見れば、減配や優待終了のリスクに早めに気づけるのか。高配当・優待株の選び方をやさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- IDOM「2027年2月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年10月14日)
- IDOM「第2四半期(中間期)業績予想と実績値との差異及び通期業績予想の修正に関するお知らせ」(2026年10月14日)
- IDOM「剰余金の配当(中間配当)及び期末配当予想の修正に関するお知らせ」(2026年10月14日)
- IDOM「株主優待制度の導入に関するお知らせ」(2026年1月23日)
- 会社四季報(2026年9月16日作成データ):会社概要・株主構成・役員
- 株価:2026年10月14日の終値およびPTS気配(17時11分)