高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、東名(4439)です。本日の場中に、株主優待の大幅な拡充が発表されました。まずは、どんな会社かから見ていきます。
東名はどんな会社?
| 項目 | 内容 |
|---|---|
| 社名 | 株式会社東名(4439・東証スタンダード/名証プレミア) |
| 代表者 | 代表取締役会長 山本文彦/代表取締役社長 日比野直人 |
| 本社所在地 | 三重県四日市市八田二丁目1番39号 📍 本社をストリートビューで見る |
| 設立 | 1997年12月 |
| 時価総額 | 約288億円(958円×発行済株式数3,009万1,000株) |
| 主な事業 | オフィス光119(光回線)、オフィスでんき119(電力小売)、オフィスソリューション |
| 売上構成比 | でんき50.6%/光40.6%/ソリューション8.8%(26.8期) |
中小企業・個人事業主向けに光回線と電気を月額制で提供するのが柱で、売上の90.1%が継続課金型です。
株主優待を年4回・100株で年4,000円分に拡充
記事中の利回りは、すべて基準株価958円(2026年10月15日)で計算しました。
変更内容:年1回500円分から、年4回の計4,000円分へ
2月末の年1回だった優待が11月・2月・5月・8月末の年4回になり、100株の年間額は8倍になります。新制度は2026年11月末の株主から対象です。
| 保有株数 | 11月末 | 2月末 | 5月末 | 8月末 | 年間合計 | 変更前(年間) |
|---|---|---|---|---|---|---|
| 100〜299株 | 1,000 | 1,000 | 1,000 | 1,000 | 4,000 | 500 |
| 300〜999株 | 1,250 | 1,250 | 1,250 | 1,250 | 5,000 | 1,000 |
| 1,000株以上 | 2,500 | 2,500 | 2,500 | 2,500 | 10,000 | 10,000 |
| 追加優待(サービス契約者・100株以上) | 1,000 | 1,000 | 1,000 | 1,000 | 4,000 | ― |
(単位:円分・デジタルギフト)デジタルギフトはAmazonギフトカード、QUOカードPay、PayPayマネーライトなどに交換できるので、額面どおりに計算します。各基準日に100株以上あれば受け取れ、資料上、継続保有の条件はありません。
追加優待は自社サービスの契約者向けで、基準日までの申請が必要です。会社資料の「最大16倍」はこの追加分込みで、一般の個人投資家にとっては8倍が実態です。
配当は17円へ増配予想
10月5日に、27.8期の年間配当を17円(中間8円・期末9円)とする予想が出ています。26.8期の13円から4円の増配で、方針は配当性向10%以上・累進配当です。会社四季報(9月16日作成)の予想は14〜15円でしたが、これは会社の配当予想が出る前の数字ででした(純利益予想も28億円と会社予想の32.6億円より低め)。
100株がいちばん効率的
| 株数 | 投資額 | 配当 | 優待 | 合計 | 実質総合利回り |
|---|---|---|---|---|---|
| 100株 | 95,800 | 1,700 | 4,000 | 5,700 | 5.95% |
| 200株 | 191,600 | 3,400 | 4,000 | 7,400 | 3.86% |
| 300株 | 287,400 | 5,100 | 5,000 | 10,100 | 3.51% |
| 1,000株 | 958,000 | 17,000 | 10,000 | 27,000 | 2.82% |
| 100株(追加優待込み)※ | 95,800 | 1,700 | 8,000 | 9,700 | 10.13% |
(単位:円)※追加優待はサービス契約者のみ。判定には使いません。
株数を増やすほど利回りは下がり、100株が最も効率的です。100株で実質総合利回り4.5%を保てる株価は5,700円÷4.5%で1,266円。基準株価958円より上にあるので、ここが「買っていい上限株価」の目安になります。300株では748円まで下がらないと4.5%に届きません。
📚 ペリカンの著書のご案内
26.8期は過去最高益も、会社予想には届かず
| 項目 | 25.8期 | 26.8期 | 27.8期(予) |
|---|---|---|---|
| 売上高 | 29,070 | 32,579 | 40,236 |
| 営業利益 | 3,292 | 3,569 | 4,633 |
| 純利益 | 2,432 | 2,470 | 3,258 |
| EPS(円) | 81.34 | 83.07 | 108.29 |
| 1株配当(円) | 9.5 | 13 | 17 |
(単位:百万円。EPS・配当は2025年9月1日の1株→2株の分割後ベース)26.8期は売上高・営業利益とも過去最高。けん引役はでんき119で、売上は24.9%増、契約数も目標の7.1万件を超える7.5万件でした。27.8期は3割前後の増益を見込みます。
気になるのは、26.8期が期初の会社予想に対し売上93.6%・営業利益97.5%の達成率で未達だったことです。光回線も目標の14.8万回線に届かず、セグメント利益は2.2%減。売上の半分を占めるでんき119は、電力取引価格(JEPX)次第で利益がぶれやすい点も頭に置いておきたいところです。
中期経営計画「NEXT GROWTH 2027」
27.8期が中計の最終年度で、今期予想は中計目標(売上402億円・営業利益46.3億円・EPS108.29円・ROE26.1%)と同じ数字です。ただ会社自身、光回線の16.1万回線目標は「到達は厳しい見通し」としており、でんき119の上積みが前提の計画です。
経営陣と株主構成
創業者の山本文彦氏は1997年12月に前身の東名三重を設立し、2024年11月から代表取締役会長。同じ月に、2000年1月入社の日比野直人氏が代表取締役社長に就き、代表2名体制になりました。四季報(2026年2月時点)では山本氏が1,159万株(38.5%)、日比野氏が175万株(5.8%)を保有しています。
浮動株は3.6%と、市場に出回る株がとても少ない会社です。26.8期には株式需給緩衝信託で大株主の株100万株を市場で売り切るなど、流通株式比率の向上に取り組んできました。今回の優待拡充も、会社が目的に「個人投資家層の拡大」「株主数の増加」「流動性向上」を挙げており、株主の裾野を広げる流れの延長に見えるのは私だけでしょうか。
ただ、これは公開情報から受けた印象にすぎず、会社が意図を語ったわけではありません。本業でも契約数の拡大は進んでおり、経営陣が大株主なぶん、株主との利害は一致しやすい形です。
財務と余力指数
自己資本比率は65.5%(前期58.9%)。有利子負債約12.2億円に対し現金及び預金は53.4億円で、実質無借金です。気になるのは営業CFで、26.8期は△8.2億円と前期の24.2億円の黒字からマイナスに転じました。主因は売掛金が17.5億円増えたことで、でんき119の第4四半期売上が前年同期の1.46倍に膨らんだ時期と重なります。
余力指数って何ですか?配当性向とは違うんですか?

ROE(自己資本でどれだけ稼いだか)から、DOE(自己資本に対してどれだけ配ったか)を引いた数字です。稼いだうち会社に残った分で、大きいほど増配や優待拡充の余力があると見ます。
BPSは26.8期末の397.06円を使い、予想ROEは会社予想EPS108.29円÷BPS(=PBR÷予想PER)、予想DOEは年間配当17円÷BPSで計算しました。
📊 東名の余力指数(予想ベース)
ROE 27.3% − DOE 4.3% = +23.0pt 余力たっぷり
実績(26.8期):ROE22.7% − DOE3.6% = +19.1pt(決算短信の自己資本当期純利益率・純資産配当率)
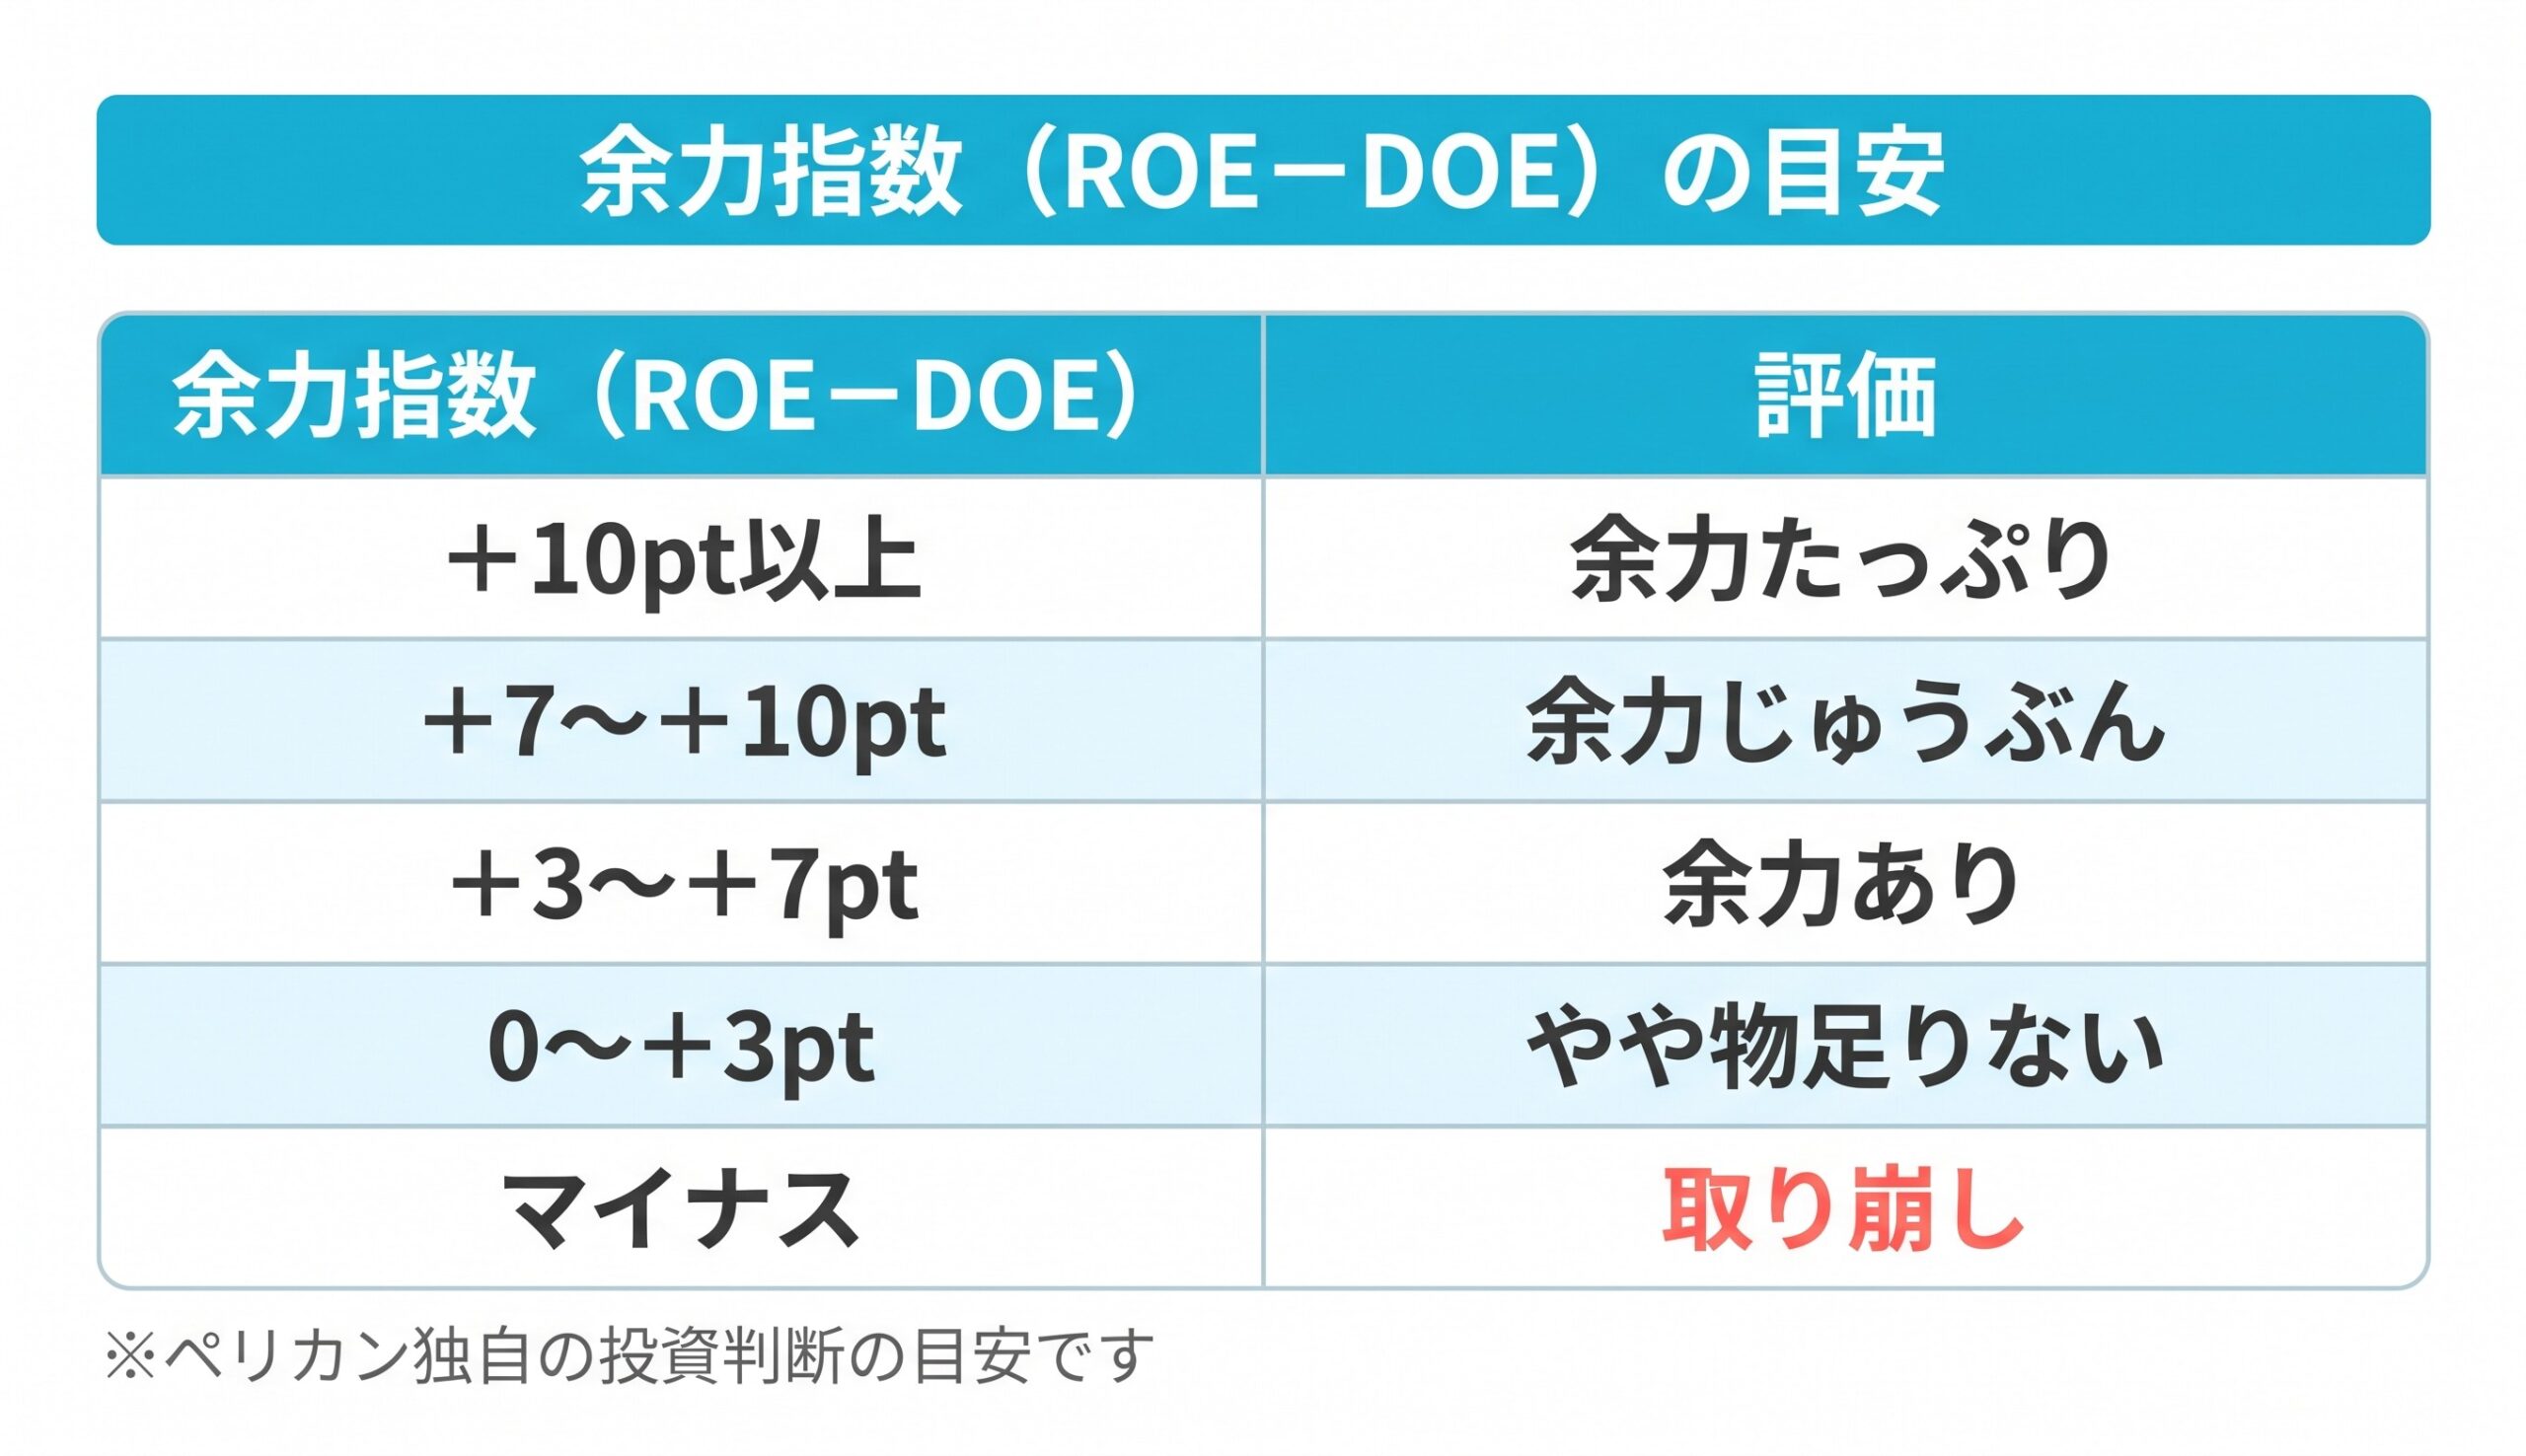
東名は余力たっぷりの区分です。ただしこれは、配当性向が15%台と低く、稼いだ分の多くを社内に残しているためです。配当そのものが手厚いという意味ではなく、還元は優待で厚くする形になっています。
株価の反応と投資指標
| 指標 | 数値 | 前提 |
|---|---|---|
| PER(予想) | 8.85倍 | 会社予想EPS108.29円 |
| PER(実績) | 11.53倍 | 26.8期EPS83.07円 |
| PBR | 2.41倍 | 26.8期末BPS397.06円 |
| 配当性向(予想) | 15.7% | 会社予想(決算短信) |
優待拡充は10月15日の場中に発表され、株価は前日比+94円(+10.88%)の958円(13:49時点)。一時は値幅制限の上限1,014円まで買われ、押し戻されています。信用倍率616.5倍と買い残に偏っており、浮動株の少なさもあって値動きは荒くなりがちです。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | ⭕️ | 65.5%。現金53.4億円に対し有利子負債12.2億円で実質無借金。ただし26.8期の営業CFは△8.2億円 |
| 配当利回り4%超 | × | 1.77%(予想17円) |
| PER15倍以下 | ◎ | 8.85倍(予想EPS)。実績EPSでは11.53倍 |
| ROE(8%超で⭕️、10%超で◎) | ◎ | 予想27.3%、実績22.7% |
| 余力指数(ROE−DOE) | ⭕️ | +23.0pt(余力たっぷり)。配当性向が低いぶん高く出ている |
| 実質総合利回り4.5%超 | ◎ | 100株で5.95%(配当1,700円+優待4,000円)。追加優待込み10.13%はサービス契約者のみ |
ペリカンスコア 81 / 100点 (基準株価958円・2026年10月15日時点)
📋 ランク:A(優良候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A ◀ | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
6項目のうち、好財務・PER・ROE・余力指数・実質総合利回りの5項目が合格。引っかかったのは配当利回りで、100株の受取額5,700円のうち約7割(4,000円)を優待が占める構成です。
ペリカンの結論
100株ガチホはありかもしれません。(売買の判断は必ずご自身で)
この水準なら持っていて良いと考えるのは、100株の実質総合利回りが5.95%あり、4.5%を保てる上限株価1,266円までまだ余裕があるからです。実質無借金で、予想PERは8.9倍、ROEは20%台と稼ぐ力も十分です。
それでも増やす気にはなれないのは、受取額の7割を優待に頼っているからです。今の優待が同じ形で続くかは分からず、営業CFのマイナスや会社予想の未達も気がかり。300株以上は利回りも落ちるので、100株までにとどめたいところです。
ちなみに私ペリカンも、100株だけですが発表があったのでジャンピングキャッチ(笑)
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- 株式会社東名「2026年8月期 決算短信〔日本基準〕(連結)」(2026年10月15日)
- 株式会社東名「2026年8月期 決算補足説明資料」(2026年10月15日)
- 株式会社東名「株主優待制度の拡充に関するお知らせ」(2026年10月15日)
- 株式会社東名「2027年8月期配当予想に関するお知らせ」(2026年10月5日)
- 経歴・株主構成:決算補足説明資料「常勤取締役の紹介」、有価証券報告書ベースの役員情報、東証適時開示「代表取締役の異動及び役員の異動に関するお知らせ」(2024年10月15日)、会社四季報 株主欄(2026年2月時点)
- 株価:証券会社の株価画面(2026年10月15日13:49時点)
- IRサイト:https://www.toumei.co.jp/ir/
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=