高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、大黒天物産(2791)です。10月13日に発表された2027年5月期第1四半期決算は大幅な減益で、翌日の株価も大きく下げて始まりました。まずは、どんな会社かを見ていきます。
大黒天物産はどんな会社?
| 項目 | 内容 |
|---|---|
| 社名 | 大黒天物産株式会社(2791・東証プライム) |
| 本社所在地 | 岡山県倉敷市西中新田297番地1 📍 本社をストリートビューで見る |
| 代表者 | 代表取締役社長 大賀 昌彦 |
| 設立 | 1986年6月1日 |
| 店舗数 | 251店舗・28府県(2026年5月末) |
| 従業員数 | 社員2,276名・パート等9,063名(8時間換算) |
| 時価総額 | 約580億円(4,000円×発行済株式数14,502,400株) |
岡山発祥の食品ディスカウントストアで、大型店「ラ・ムー」と「ディオ」が主力です。プライベートブランド(D-PRIDE・D-PRICE)を軸に、開発・製造・物流・販売まで自社で担う「SPFモデル」で低価格を支え、2026年5月期まで40期連続の増収を続けています。
1Q決算は増収でも営業益65%減。通期計画は据え置き
記事中の利回りは、すべて基準株価4,000円(2026年10月14日始値)で計算しました。
第1四半期(6〜8月)の数字
| 項目 | 26.5期1Q | 27.5期1Q | 増減率 |
|---|---|---|---|
| 売上高 | 78,947 | 83,273 | +5.5% |
| 売上総利益 | 18,180 | 19,540 | +7.5% |
| 販管費 | 16,507 | 18,957 | +14.8% |
| 営業利益 | 1,673 | 582 | △65.2% |
| 純利益 | 1,118 | 382 | △65.8% |
(単位:百万円)売上総利益は7.5%増と売上の伸びを上回り、粗利率も23.0%から23.5%へ改善しています。足を引っ張ったのは販管費で、伸び率は売上の約3倍。会社は建築コストの上昇で出店費用がかさんだことを挙げており、減価償却費も2,052百万円から2,470百万円へ2割増えました。
営業外では支払利息が31百万円から98百万円へ約3倍になっています。金額はまだ小さいものの、出店を借入で賄っている影響が数字に出始めました。
通期計画は下期に大きく偏っている
会社は「概ね計画どおり」として、上期(営業利益2,900百万円)と通期(7,400百万円、前期比39.7%増)の予想を据え置きました。1Qが582百万円なので、9〜11月の3か月で約2,318百万円が必要になり、前年同期(約1,239百万円)の1.9倍にあたります。
四季報も、前半は前年のコメ特需の反動が残るものの、改装と前期の新店効果で後半ほど伸びるとの見立てです。計画どおりの着地は十分ありえますが、1Qの数字だけで安心できる内容ではありません。答え合わせは来年1月の上期決算になります。
配当と株主優待(大粒ピオーネ)
配当は5月末の年1回で、27.5期も39円の予想です。25.5期の39円は四季報で特別配当込みの表記があり(内訳は資料で確認できず)、26.5期からは39円が普通配当として続いています。予想EPSに対する配当性向は約11%と低めです。
株主優待も5月末の年1回で、岡山県名産の大粒ピオーネが届きます。長期保有の加算や継続保有の条件はありません。発送は9月上旬〜10月中旬で、天候次第で別の品になる場合があります。
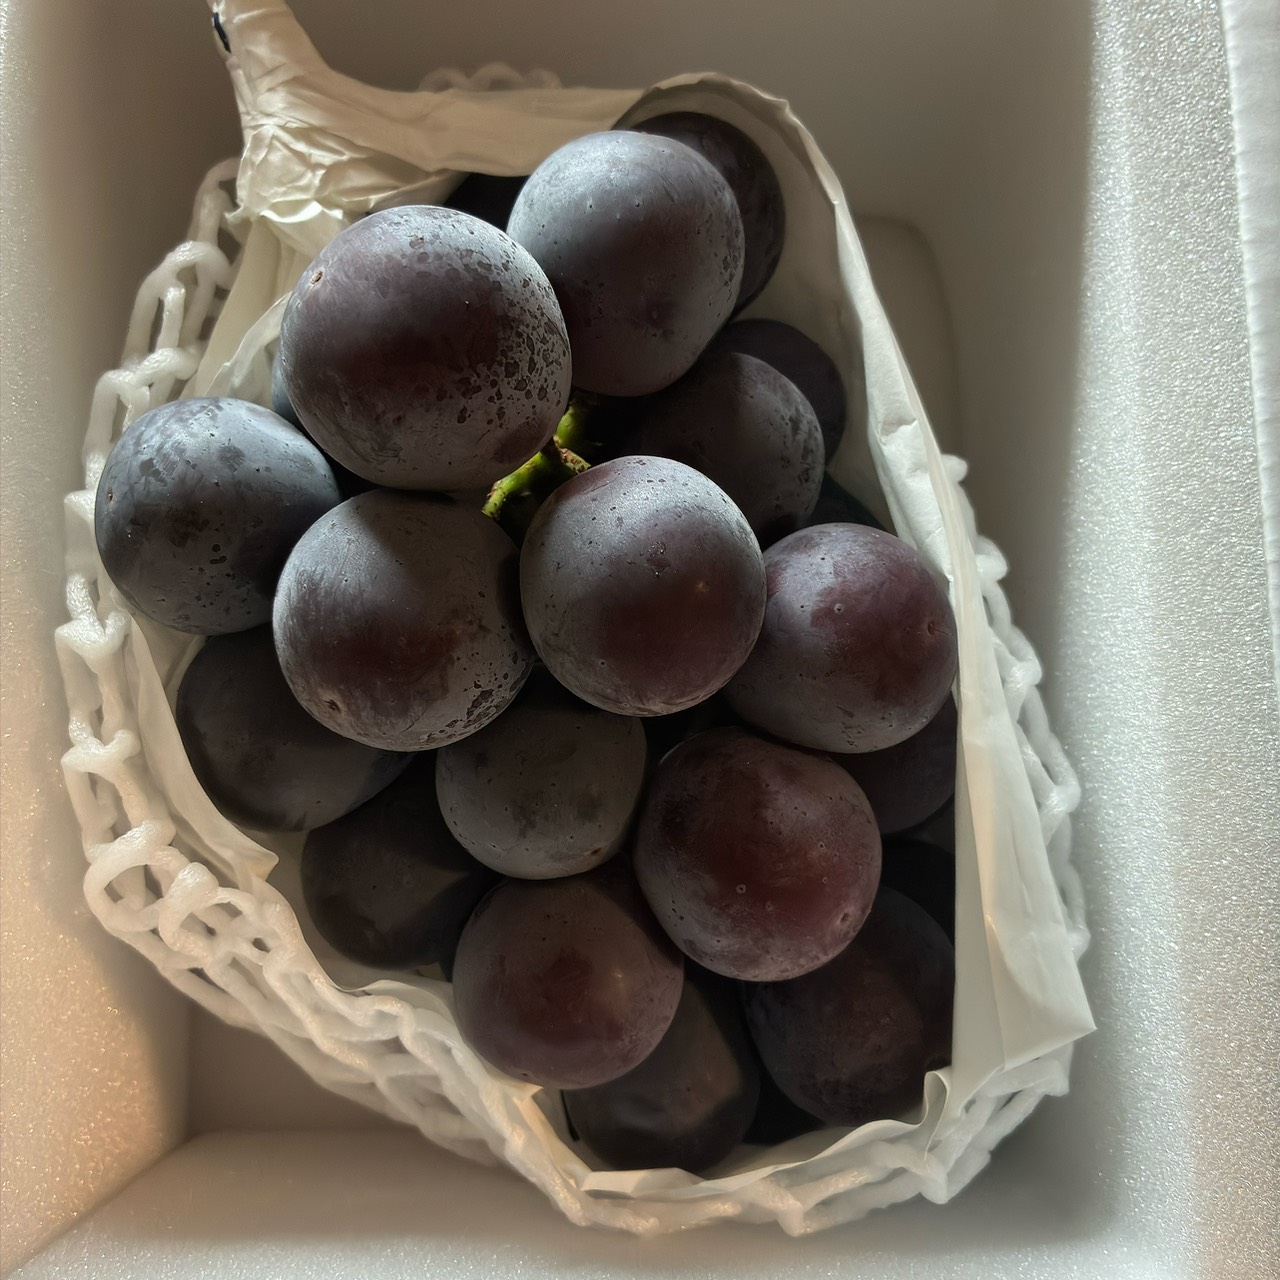
大黒天物産の株主優待(100株)の大粒ピオーネ。味も見た目も最高!!
| 株数 | 投資額 | 配当 | 優待 | 実質総合利回り |
|---|---|---|---|---|
| 100株 | 400,000円 | 3,900円 | 2,000円相当 | 1.48% |
| 500株 | 2,000,000円 | 19,500円 | 3,000円相当 | 1.13% |
| 1,000株 | 4,000,000円 | 39,000円 | 5,000円相当 | 1.10% |
優待は品物なので、会社が示す「相当額」で計算しました。株数を増やすほど優待の上乗せが薄まり、100株がいちばん効率の良い株数です。それでも実質総合利回りは1.48%で、利回り目当ての銘柄ではありません。
📚 ペリカンの著書のご案内
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。
業績推移と中期計画
| 期 | 売上高 | 営業利益 | 純利益 | EPS | 配当 |
|---|---|---|---|---|---|
| 25.5期 | 292,940 | 9,812 | 6,774 | 486.0 | 39※ |
| 26.5期 | 319,208 | 5,297 | 3,603 | 265.3 | 39 |
| 27.5期予 | 344,100 | 7,400 | 4,700 | 350.4 | 39 |
(単位:百万円、EPS・配当は円)※25.5期の配当は特別配当込み。27.5期は会社予想で、四季報予想もほぼ同水準です。
良い点は、増収が止まらないことです。26.5期は25店舗を出店して251店舗となり、27.5期も15店舗の新規出店と15店舗の改装を計画しています。
気になる点は利益率です。営業利益率は25.5期の3.3%から26.5期は1.7%へ半減し、27.5期の計画でも2.2%にとどまります。人件費・建築費・物流費の上昇が続くなか、増収が増益につながるかは計画の達成次第です。
中期計画:2029年5月期に300店舗・売上高4,000億円
2029年5月期に300店舗・売上高4,000億円、2035年5月期に700店舗・1兆円という目標を掲げています。物流センターや製造拠点(柳川・四国・新潟)の新設も続く予定で、当面は稼いだ分以上に投資する局面が続きそうです。
株主構成と還元の姿勢
株主通信(2026年5月末)によると、筆頭株主は七福神株式会社で持株比率42.42%、続いて大賀公子氏5.97%、大賀昌彦社長5.36%、公益財団法人大黒天財団2.23%です。四季報では特定株比率が71.7%、浮動株比率は15.8%となっています。
大株主が経営に近い位置にいる分、目先の配当より長期の成長に資金を振り向けやすい体制とも言えます。出店や物流・製造拠点への投資が続く今は、利益を配当で外に出すより再投資に回すほうが、将来の株主価値につながる局面なのかもしれません。
もちろん、これは公開情報から受けた私の見立てで、会社がそう語ったわけではありません。それでも配当は24.5期の33円から39円へ引き上げられ、ピオーネの優待も続いており、成長投資と株主還元を両立させようとする姿勢は読み取れます。
財務と余力指数
1Q末の自己資本比率は44.0%です。有利子負債(短期・長期借入金)は約371億円で、現金及び預金の約100億円を差し引くと約271億円のネットデット。1Qだけで短期借入金が29億円増えました。
26.5期の営業CFは110億円ありますが、投資CFは出店などで267億円の流出となり、差額を借入で賄っています(財務CF+175億円)。本業はしっかり稼いでいても、成長投資がそれを上回っている状態です。
「余力指数」ってなんですか?配当性向とは違うんですか?

ROE(自己資本でどれだけ稼いだか)からDOE(自己資本に対してどれだけ配ったか)を引いた、私の独自指標です。差が大きいほど稼いだお金が会社に残り、増配や優待新設に回せる余力があると見ます。自己資本が土台なので、単年の特別利益に振り回されにくいのが特徴です。
予想は、基準株価4,000円と26.5期末BPS4,555円から、ROE=PBR÷PER(予)、DOE=PBR×配当利回り(予)で計算しました。実績は四季報の26.5期の数値です。
📊 大黒天物産の余力指数(予想ベース)
ROE 7.7% − DOE 0.9% = +6.8pt 余力あり
実績(26.5期):ROE5.9% − DOE0.9% = +5.0pt
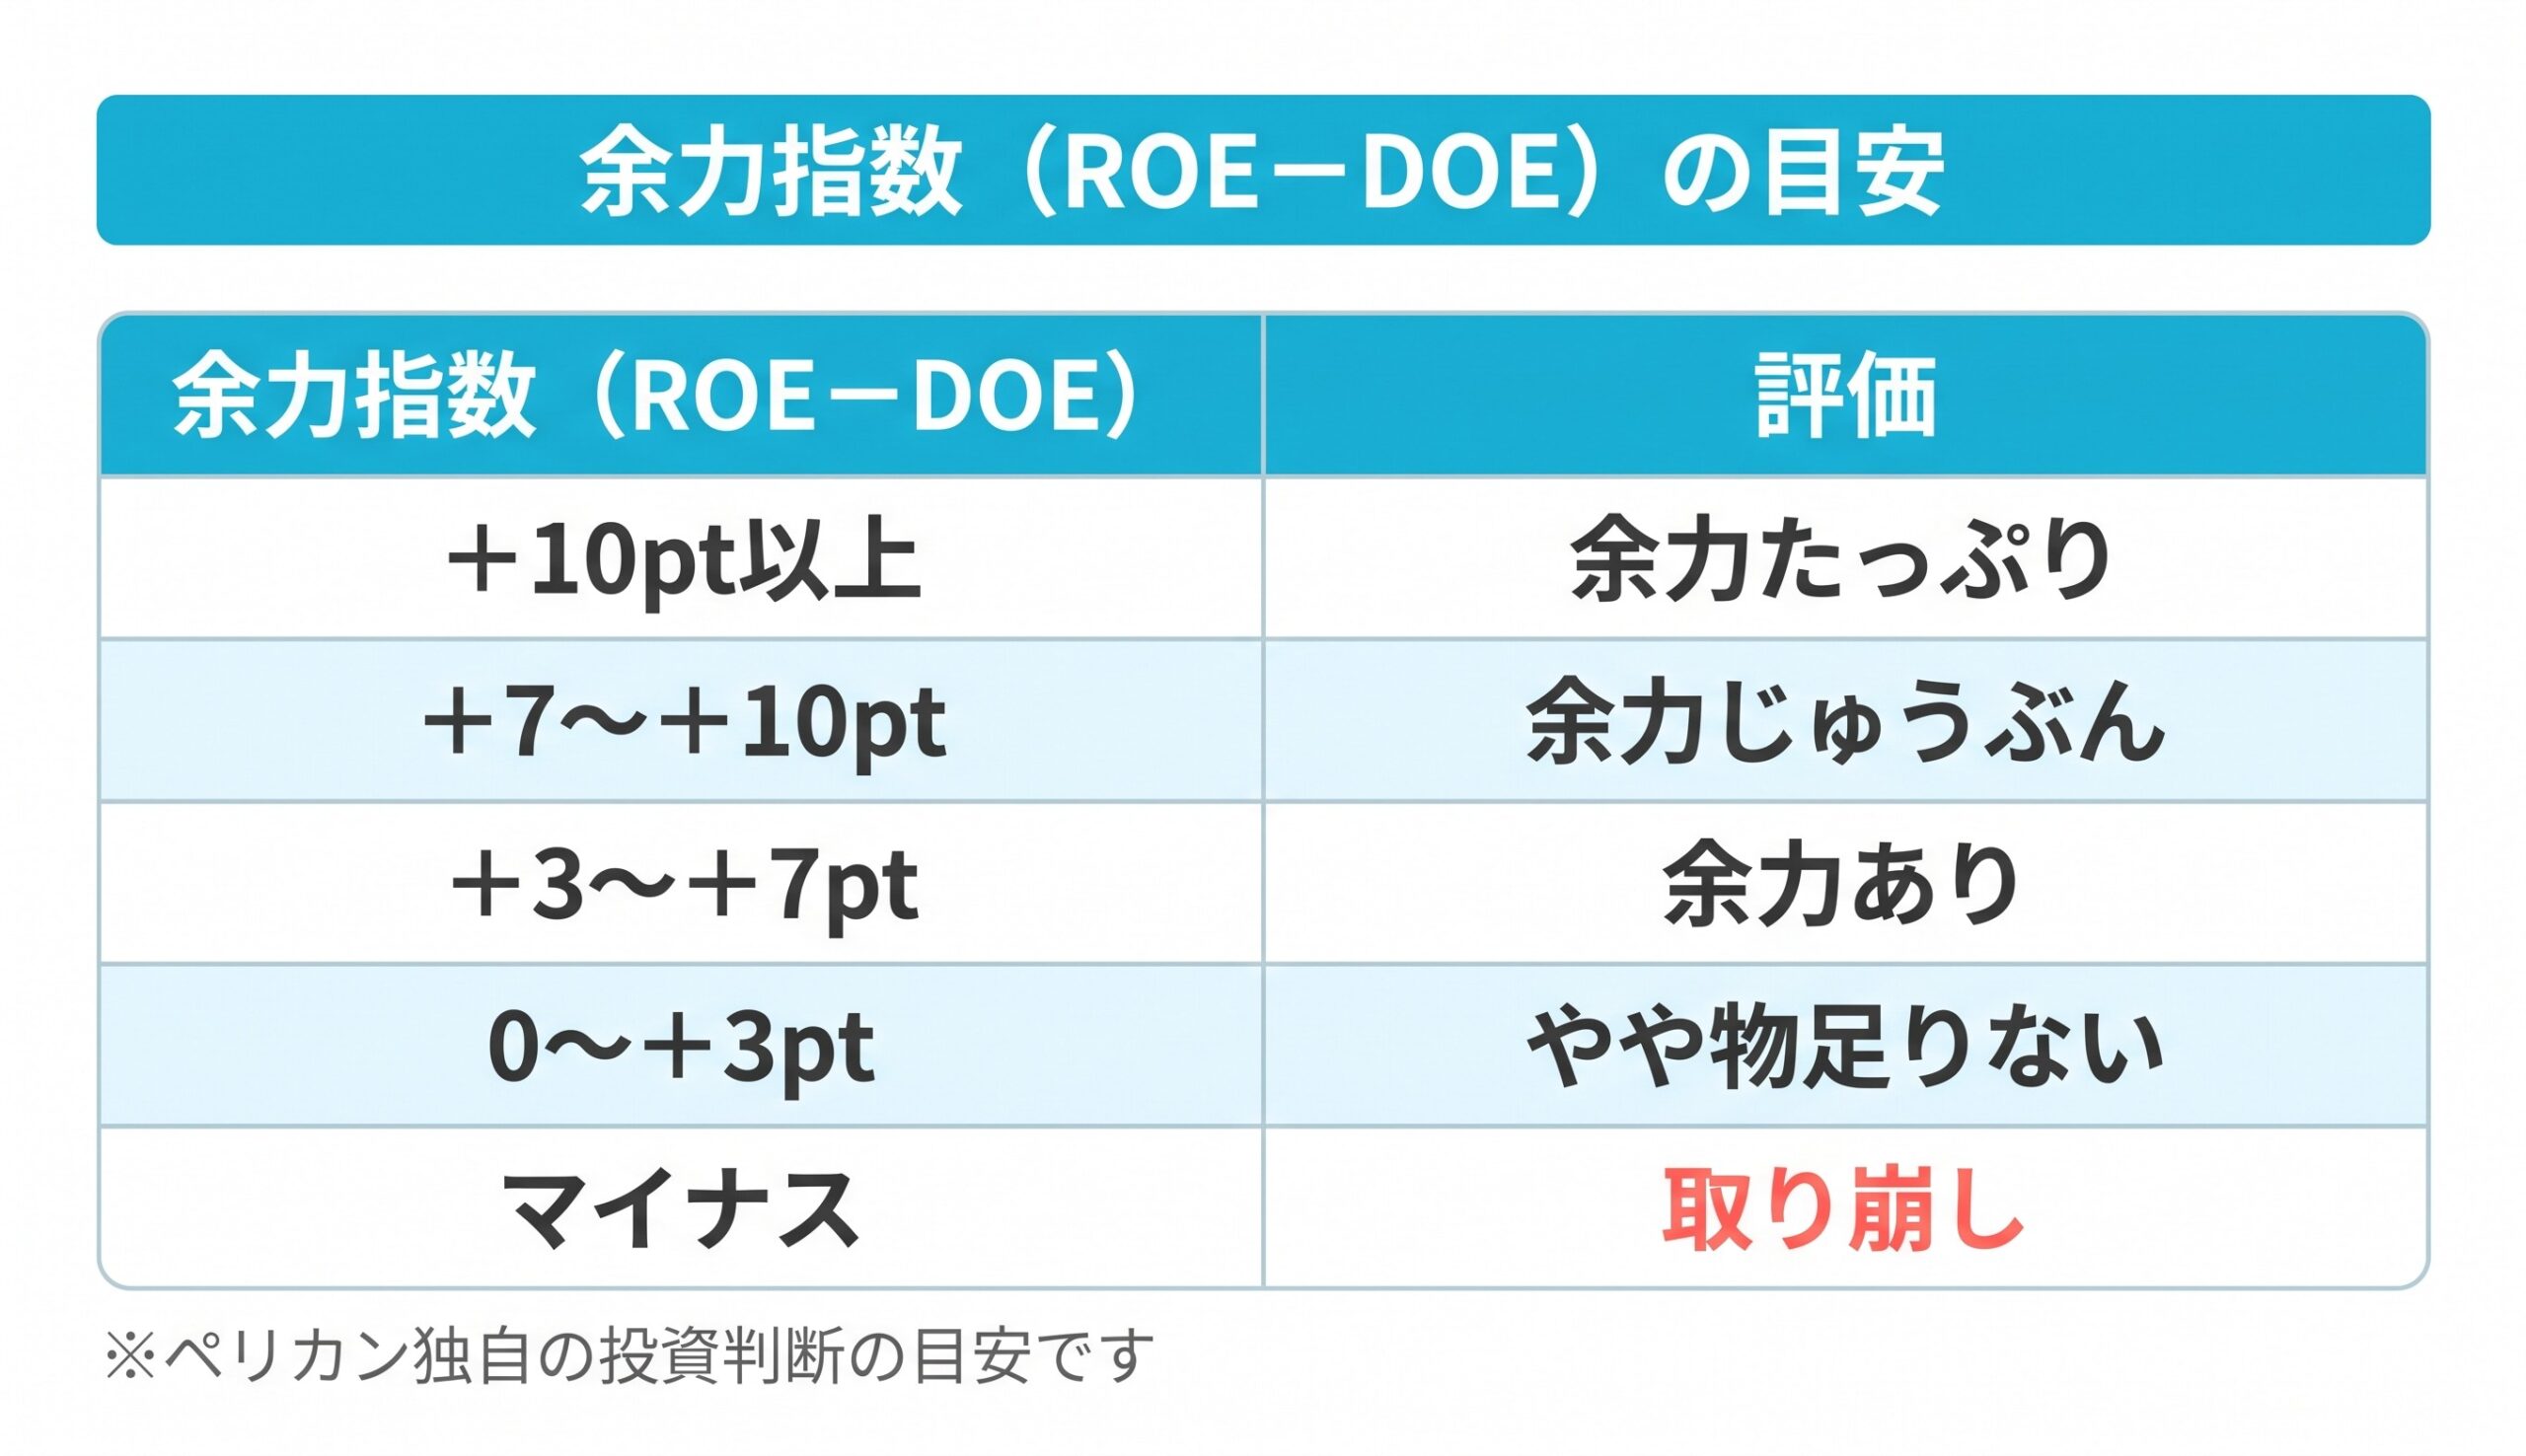
大黒天物産は余力ありの区分に入ります。ただし、ROEの高さではなく、配当を抑えていることで差が開いている点には注意が必要です。会社に残った利益は出店に回っており、すぐに増配へ向かう余力とは性格が違います。
実質総合利回りと投資指標
| 指標 | 数値 |
|---|---|
| 基準株価 | 4,000円(2026年10月14日始値) |
| 予想PER | 11.4倍(会社予想EPS350.44円) |
| 実績PBR | 0.88倍(26.5期末BPS4,555円) |
| 予想配当利回り | 0.98%(年39円) |
| 実質総合利回り | 1.48%(100株) |
PER11.4倍・PBR0.88倍と、指標面では割安感があります。一方、年間受取額(100株で5,900円)から実質総合利回り4.5%を維持できる株価を逆算すると約1,311円で、利回りの物差しでは評価できない水準です。
株価は2024年8月の上場来高値12,110円から下落が続き、決算翌日の10月14日は前日比205円安の4,000円で寄り付いたあと、一時3,820円まで売られて年初来安値(3,965円・6月26日)を下回りました。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 自己資本比率44.0%(1Q末)、ネットデット約271億円。出店投資を借入で賄っている |
| 配当利回り4%超 | × | 0.98%(予想39円) |
| PER15倍以下 | ⭕️ | 11.4倍(会社予想EPS350.44円) |
| ROE(8%超で⭕️、10%超で◎) | △ | 予想7.7%(実績26.5期5.9%) |
| 余力指数(ROE−DOE) | ⭕️ | 予想+6.8ptで「余力あり」。配当を抑えている分、差が開いている |
| 実質総合利回り4.5%超 | × | 100株で1.48%(配当3,900円+優待2,000円相当) |
ペリカンスコア 29 / 100点 (基準株価4,000円・2026年10月14日時点)
📋 ランク:D(数字面では見送り)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D ◀ | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格したのはPERと余力指数の2項目です。財務・配当利回り・実質総合利回りの3項目は×で、ROEも△にとどまりました。高配当・優待株の物差しで測ると、点数が伸びないのは当然の銘柄です。
ペリカンの結論
利回りではなく「ピオーネと成長を楽しむ枠」と割り切れるなら、4,000円という水準で100株はありかもしれません。(売買の判断は必ずご自身で)
そう考える理由は、株価の水準です。PBRは0.88倍と1倍を割り、株価は年初来安値の圏内まで下げました。40期連続の増収と年15店舗規模の出店は続いており、会社計画どおりなら27.5期の純利益は30%の増益に戻ります。
それでも一気に買う気にはなれないのは、1Qの営業益65%減に対して、計画が下期に大きく偏っているからです。借入と支払利息も増えています。上期決算で9〜11月の回復が確認できるまでは、慎重に構えたいところです。利回りは1.48%しかないので、配当・優待目当てで株数を増やす理由もありません。
ちなみに私ペリカンは、現時点では保有していません。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
利回りで選ぶ株と、優待や成長を楽しむ株。物差しを分けて考える方法と、配当・優待株の選び方を1冊にまとめました。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- 大黒天物産「2027年5月期 第1四半期決算短信〔日本基準〕(連結)」(2026年10月13日)
- 大黒天物産「第40期 株主通信(年次)」(会社概要・大株主・役員・店舗数・中期計画)
- 大黒天物産 公式サイト「株式情報(株主優待制度)」
- 株価:2026年10月14日の証券会社の株価画面