高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、フィットイージー(212A)です。2026年9月14日に株主優待の拡充を発表しました。QUOカードと会費割引は選択式ですが、ビジター券はどちらを選んでも付いてきます。ここを織り込むと利回りの景色が変わるので、まずは会社の中身から見ていきます。
フィットイージー(212A)はどんな会社?
| 社名/コード | フィットイージー株式会社(212A)東証プライム・名証プレミア |
|---|---|
| 代表者 | 代表取締役社長 國江 仙嗣 |
| 本社所在地 | 岐阜県岐阜市本町3-2-1 📍 本社をストリートビューで見る |
| 設立/上場 | 2018年7月/2024年7月 |
| 決算期 | 10月 |
| 事業内容 | 24時間型フィットネスクラブの運営・FC展開(単一セグメント) |
| 時価総額 | 約455億円(基準株価2,725円×発行済16,694,240株) |
スタジオ、サウナ、ゴルフ、セルフエステなど28種類のサービスを1店舗に詰め込んだ「アミューズメントフィットネスクラブ」を、FC軸に全国展開しています。2026年7月末で297店舗・会員29.2万人。売上の内訳は直営16%・運営22%・開発63%(2025年10月期)で、加盟店向けの施工や機器卸である開発売上が柱です。
株主優待の拡充|100株でQUOカード6,000円+ビジター券4枚
記事中の利回りは、すべて基準株価2,725円(2026年10月6日)で計算しました。
変更前と変更後
| 保有株式数 | 変更前 | 変更後(QUOか会費割引を選択+ビジター券) |
|---|---|---|
| 100株以上 | QUOカード1,000円/会費割引500円・月/ビジター券2枚 | QUOカード6,000円 又は 会費割引1,000円・月+ビジター券4枚 |
| 200株以上 | QUOカード5,000円/会費割引1,000円・月/ビジター券4枚 | QUOカード12,000円 又は 会費割引2,000円・月+ビジター券8枚 |
| 500株以上 | QUOカード10,000円/会費割引3,000円・月/ビジター券8枚 | QUOカード25,000円 又は 会費割引4,000円・月+ビジター券16枚 |
基準日は毎年10月末、発送は権利確定日から3か月以内が目処です。QUOカードの金額だけを追うと100株で6倍、200株で2.4倍、500株で2.5倍。枚数が倍になったビジター券も含めると、1単元の株主がいちばん手厚くなった拡充です。
ビジター券は選択式ではなく、全員がもらえる
ここが読み違えやすいところです。会社のQ&A資料には「以下の2コースから好きなものを選択」とあり、選ぶのは①QUOカードか②会費割引1年の2つだけ。ビジター券はコースとは別枠で、どちらを選んでも株数に応じた枚数が届きます。
ビジター券は1枚につき1日、スタッフタイムに限り全国の店舗を本券提示だけで使えるもので、有効期限は毎年12月末まで。ヤフオク!では1枚500円程度で取引されているので、本記事ではこの実勢価格で利回りに加えました。100株なら4枚で2,000円分になります。
ただし額面が印字された金券ではないので、500円という評価は相場が崩れれば下がります。自分で使うか、譲る相手がいる方にとっての価値と考えるのが安全です。
ジムに通っている人は会費割引コース
通っている人なら、答えは会費割引です。スタンダード会員の月会費は6,980円(税込7,678円)、年間92,136円。ここから割引が引かれます。
| 保有株式数 | 年間の割引額 | 年会費に対する割引率 | 実質総合利回り |
|---|---|---|---|
| 100株 | 12,000円 | 13.0% | 6.79% |
| 200株 | 24,000円 | 26.0% | 6.79% |
| 500株 | 48,000円 | 52.1% | 5.76% |
(配当は普通配当45円、ビジター券は1枚500円で計算)100株で年会費の13.0%オフ、500株なら半額です。利回りは100株・200株で6.79%まで届きます。ただしこれは年間92,136円を払い続ける人だけが受け取れる価値で、通わなくなれば0円。割引が税込・税抜どちらに効くのか、半年継続割などと併用できるのかは資料になく、反映していません。
長期保有優待は500株以上だけ
新設された長期優待は、基準日に500株以上を保有し、かつ同年4月30日・前年10月31日を含む3回以上連続で500株以上が株主名簿に記載されていることが条件です。内容はQUOカード10,000円か、FEオリジナル体組成計(自社商品20,000円相当)の選択制。100株・200株には長期加算がありません。長く持つほど増えるのは500株以上の株主だけ、という設計です。
📚 ペリカンの著書のご案内
配当と株主還元
| 決算期 | 普通配当 | 記念配当 | 合計 |
|---|---|---|---|
| 2025年10月期(実績) | 25 | - | 25 |
| 2026年10月期(会社予想) | 45 | 6 | 51 |
| 2026年10月期(四季報予想) | 40 | 6 | 46 |
(単位:円)記念配当6円は東証プライム・名証プレミアへの市場変更記念で、今期限り。継続してもらえるのは普通配当45円と考えるのが安全です。基準株価での配当利回りは、記念配込み51円で1.87%、普通配当だけなら1.65%。配当性向は34.3%です。
四季報予想46円との5円差は、四季報が2025年12月12日時点の会社予想(純利益2,150百万円)を参照しているため。会社はその後2026年6月12日に純利益2,473百万円へ引き上げ、今回の短信でも変更なしとしています。
同日発表の株式売出し
優待拡充と同じ9月14日に、株式の売出しも決議されました。売出株式数は200万株(資産管理会社の株式会社オリーブ1,333,400株、社長の國江仙嗣氏666,600株)。オーバーアロットメント上限30万株を加えると最大230万株で、発行済株式数の13.8%にあたります。
新株発行ではないので1株利益は薄まりませんが、市場に出回る株数は増えます。受渡期日は売出価格等決定日(9月28日〜10月1日のいずれか)の5営業日後なので、10月上旬にはこの株が市場に出回り始めている計算です。売出人と中森勇樹氏・國江紀久氏には受渡期日から180日間のロックアップがかかり、野村證券によるシンジケートカバー取引期間は10月28日まで。需給がならされる可能性もあります。
この売出しで社長の議決権所有割合(資産管理会社と配偶者分を合算)は54.74%から40.95%へ下がります。受渡しは10月末の基準日より前なので、売出しで買った投資家も今回の優待には間に合う形です。
業績|3Q累計は増収増益、進捗はやや後ろ倒し
| 項目 | 25年10月期実績 | 26年10月期3Q累計 | 26年10月期会社予想 |
|---|---|---|---|
| 売上高 | 9,731 | 10,623 | 14,322 |
| 営業利益 | 2,311 | 2,507 | 3,506 |
| 経常利益 | 2,318 | 2,535 | 3,558 |
| 純利益 | 1,528 | 1,725 | 2,473 |
| 1株益(円) | 96.1 | 103.79 | 148.58 |
(単位:百万円)第3四半期累計の売上は前年同期比54.4%増、営業利益は41.3%増。2026年1月の250店舗達成後も出店を続けています。
良い点
売上が5割前後の伸びを続けながら、営業利益率も3Q累計で23.6%を確保。店舗が増えるほどFCからのロイヤルティが積み上がる業態です。1月に特定建設業許可を取得し、企画・設計から施工まで自社で手がける体制も整いました。
気になる点
通期予想に対する進捗は、売上74.2%に対して純利益は69.8%。第4四半期だけを取り出すと営業利益率27.0%が必要になる計算で、できない数字ではないものの余裕はありません。
もう1つは売上構成です。6割を占める開発売上は、加盟店が新規に出店してはじめて立つ収益。出店が鈍ればここから先に減ります。ストック型に見えてフロー色が濃い点は押さえておきたいところです。
財務と余力指数
第3四半期末の自己資本比率は58.4%。私の基準の60%には届きませんが、有利子負債は社債175百万円と借入金101百万円の合計276百万円で、現金及び預金2,638百万円を大きく下回ります。差し引き約23.6億円のネットキャッシュで、借金に苦しむ会社ではありません。今期は四半期CF計算書が未作成ですが、2025年10月期の営業CFは1,354百万円(四季報)でした。
余力指数って、結局なにが分かる数字なんですか?
自己資本に対して稼いだ割合(ROE)から、配った割合(DOE)を引いた差です。稼いだうち会社に残った分なので、大きいほど増配や優待の上積みに回せる余力があると見ます。
予想ベースは基準株価2,725円、会社予想1株益148.58円、第3四半期末のBPS405.0円から算出し、配当は記念配込みの51円で計算しています。
📊 フィットイージーの余力指数(予想ベース)
ROE 36.7% − DOE 12.6% = +24.1pt 余力たっぷり
実績(25.10期):ROE34.5% − DOE9.2% = +25.3pt(四季報ベース)
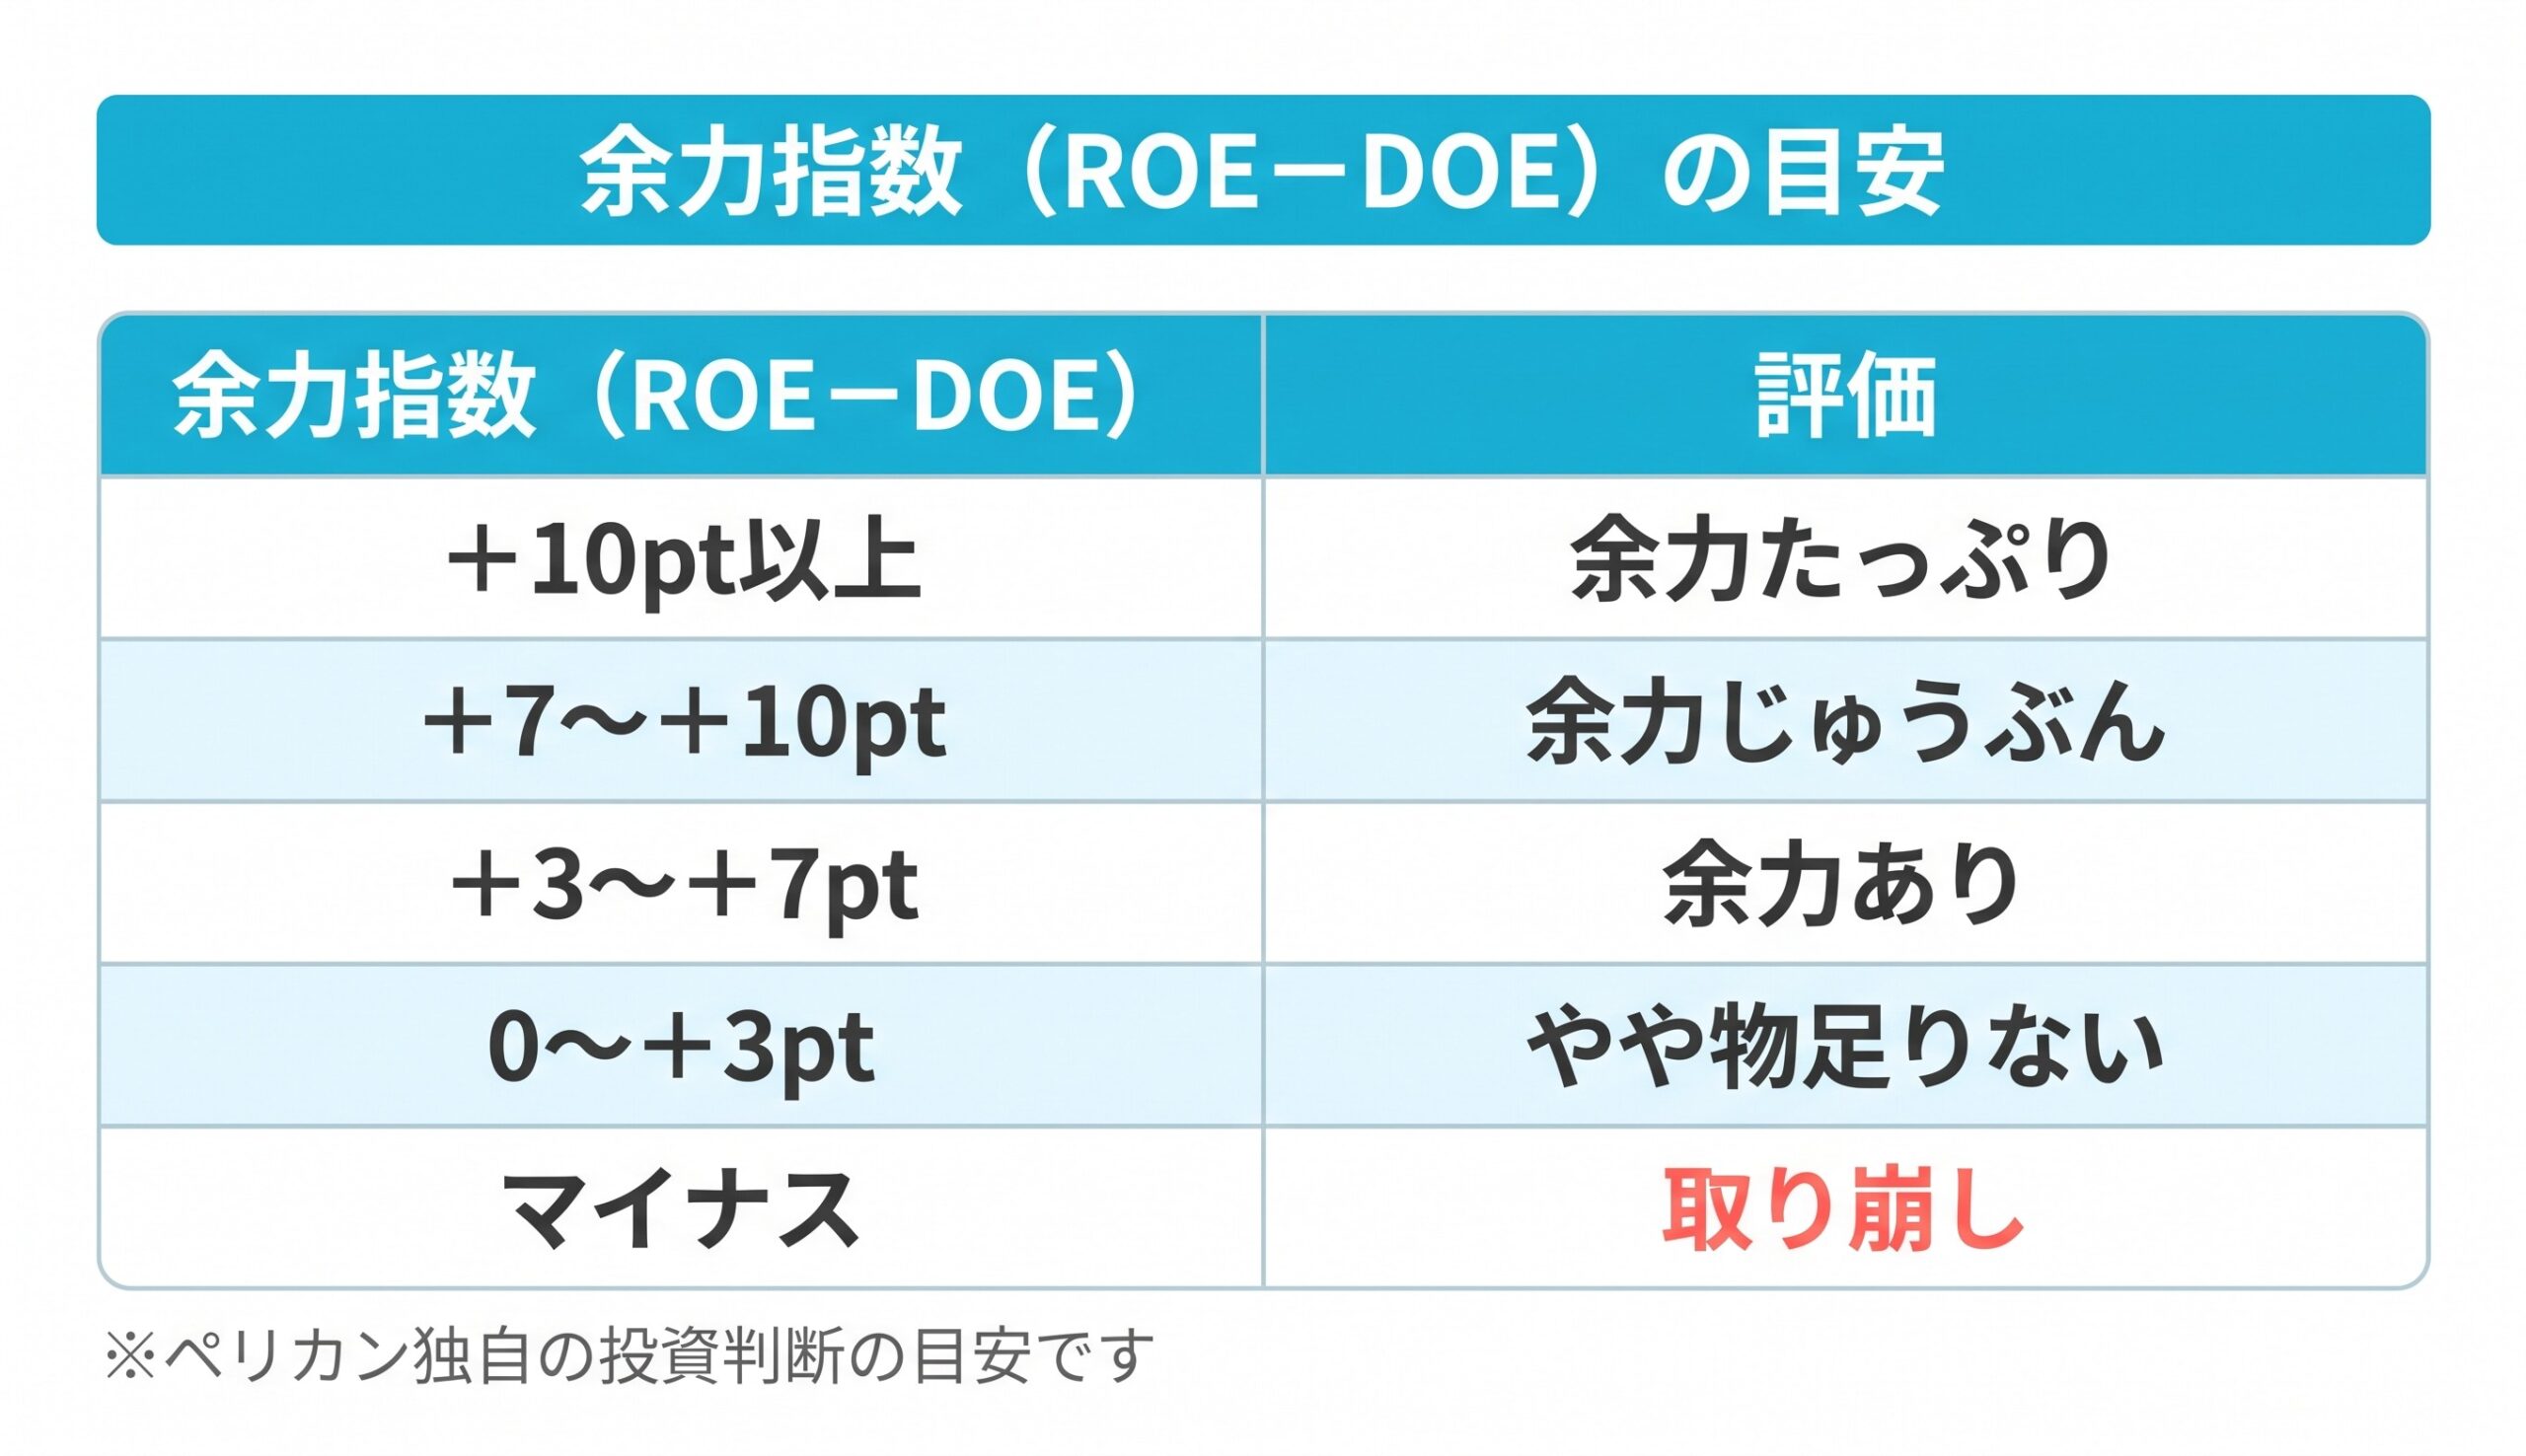
5段階ではいちばん上の余力たっぷりに入ります。記念配当を除いた普通配当45円だけで見ると25.6ptで、さらに上振れします。ただし余力指数が高いのは稼いだ割に配っていないからで、実際に配当利回りは1.87%。増配の体力はあるものの、今はそれを出店に回している段階と見るのが自然です。
実質総合利回りと投資指標
| 保有株式数 | 投資額 | 年間配当(普通45円) | 優待(QUO+ビジター券) | 実質総合利回り | 記念配込み(今期限り)※ |
|---|---|---|---|---|---|
| 100株 | 272,500円 | 4,500円 | 8,000円 | 4.59% | 4.81% |
| 200株 | 545,000円 | 9,000円 | 16,000円 | 4.59% | 4.81% |
| 500株 | 1,362,500円 | 22,500円 | 33,000円 | 4.07% | 4.29% |
| 500株(長期1年以上) | 1,362,500円 | 22,500円 | 43,000円 | 4.81% | 5.03% |
※記念配当6円を含めた2026年10月期かぎりの数値です。以降も続くのは左隣の「実質総合利回り」になります。QUOカードは額面をそのまま使えるので金額どおり、ビジター券は1枚500円で計算しました。
100株と200株はどちらも4.59%で、私の基準である4.5%を継続ベースで超えてきます。4.5%を維持できる株価は2,777円なので、基準株価2,725円はここまでなら買っていい上限株価の内側。500株は優待の伸びが鈍って4.07%まで下がり、長期優待が付いてようやく4.81%です。効率で選ぶなら100株か200株になります。
投資指標は、会社予想1株益148.58円でPER18.3倍、第3四半期末BPS405.0円でPBR6.7倍。成長を織り込んだ評価です。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 実質総合利回り4.5%超 | ⭕️ | 100株で4.59%(継続ベース、QUO+ビジター券) |
| 好財務(自己資本比率60%以上) | △ | 58.4%。有利子負債276百万円に対し現金2,638百万円でネットキャッシュ |
| ROE(8%超で⭕️、10%超で◎) | ◎ | 予想36.7%、実績34.5%。文句なしの水準 |
| 配当利回り4%超 | × | 1.87%(記念配込み)。普通配当のみなら1.65% |
| 余力指数(ROE−DOE) | ⭕️ | 予想+24.1pt。5段階のいちばん上「余力たっぷり」 |
| PER15倍以下 | △ | 18.3倍(会社予想1株益148.58円)。四季報予想128.8円なら21.2倍 |
ペリカンスコア 64 / 100点 (基準株価2,725円・2026年10月6日時点)
📋 ランク:B(検討候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B ◀ | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
稼ぐ力と余力指数、そして実質総合利回りが合格。引っかかったのは配当利回りで、優待を外すと一気に物足りなくなります。財務とPERは許容範囲にとどまりました。
ペリカンの結論
ビジター券を織り込むと、評価が変わる銘柄です。100株で配当4,500円+QUOカード6,000円+ビジター券2,000円相当。合わせて4.59%は、私の基準の内側に入ってきます。余力指数+24.1ptが示すとおり増配の体力も残っており、業績も店舗数の増加に素直について来ています。2,725円という水準なら、100株はありかもしれません。(売買の判断は必ずご自身で)
配当利回りは1.87%、PER18.3倍。利回りの大半を優待が支えている構造なので、制度が変われば前提が崩れます。発行済株式数の13.8%にあたる売出し株が10月上旬から市場に出回っており、当面の需給も読みにくいところです。
ジムに通っている方なら、話は別です。会費割引コースなら実質総合利回りは6.79%。年間92,136円の会費を払い続ける前提ではありますが、通う人にとってはいちばん効率の良い使い方になります。
ちなみに私ペリカンは、200株保有中です~
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
額面ではなく実質総合利回りで判断する方法、改悪されにくい銘柄の財務チェック方法を1冊にまとめました。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- フィットイージー株式会社「株主優待制度の拡充に関するお知らせ」2026年9月14日
- 同「株主優待に関するQ&A」(優待内容・選択コースの区分)
- 同「2026年10月期 第3四半期決算短信〔日本基準〕(非連結)」2026年9月14日
- 同「株式の売出し及び親会社以外の支配株主の異動に関するお知らせ」2026年9月14日
- 会社四季報(事業構成・株主構成・ROE・DOE・営業CF・四季報予想)
- ビジター券の実勢価格はヤフオク!の取引事例(1枚500円程度)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=