高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、あみやき亭(2753)です。10月5日に中間決算とあわせて通期の利益予想を下方修正し、株価は年初来安値に近づいています。まずはどんな会社か確認しておきましょう。
あみやき亭はどんな会社?
| 社名(コード) | 株式会社あみやき亭(2753) 東証プライム・名証プレミア |
|---|---|
| 代表者 | 代表取締役会長兼社長 佐藤 啓介 |
| 本社所在地 | 愛知県春日井市如意申町五丁目12番地の8 📍 本社をストリートビューで見る |
| 設立 | 1995年6月 |
| 店舗数 | 311店舗(2026年9月末) |
| 時価総額 | 約263億円(基準株価1,280円×発行済株式数) |
東海地盤の焼肉チェーンで、国産牛を使う「あみやき亭」が柱です。焼鳥の「美濃路」、ステーキの「感動の肉と米」なども展開し、中間期の売上の約56%を焼肉事業が占めています。
筆頭株主は「チャレンジブイコーポレーション(有)」で持株比率36.4%、佐藤啓介社長も個人で2.9%を保有し、上位には佐藤姓の個人株主が複数並びます(2026年3月末)。経営の舵取りを佐藤家側がしっかり握る、オーナー色の強い会社に見えるのは私だけでしょうか。
中間決算:利益予想を2割下方修正
記事中の利回りは、すべて基準株価1,280円(2026年10月7日)で計算しました。
通期の利益予想を引き下げ
| 期 | 売上高 | 営業利益 | 純利益 | 1株利益(円) |
|---|---|---|---|---|
| 25.3期 | 35,332 | 2,638 | 1,736 | 84.5 |
| 26.3期 | 37,711 | 2,209 | 1,270 | 61.8 |
| 27.3期予(期初) | 41,100 | 2,500 | 1,450 | 70.6 |
| 27.3期予(修正後) | 41,060 | 2,000 | 1,070 | 52.1 |
(単位:百万円)
売上はほぼ計画どおりなのに、営業利益は期初計画から2割、純利益は26%引き下げられ、修正後は2期連続の減益見通しです。売上が9%近く伸びても利益が減る、つまり出店や値上げで稼いだ分を、食材・人件費・物流費・光熱費の上昇が食ってしまう構図です。会社はこのコスト高が下期も続くとみています。
なお、9月16日作成の会社四季報の予想は期初の会社予想と同じ数字で、今回の修正はまだ反映されていません。
配当は年34円で据え置き
配当予想は中間17円・期末17円の年34円で変更なく、3期続けて同額です。利益が減った分、配当性向は期初計画の約48%から約65%に上がります。減配しなかったのは安心材料ですが、増配の余地は狭まったと読むのが自然です。
株主優待は3月末基準の年1回で、グループ店舗で使える食事券(100株で1,000円分)。株数ごとの利回りは後半でまとめます。
株価は年初来安値圏、でも割安にはなっていない
株価は年初来高値1,490円(4月3日)から約14%下がり、年初来安値1,267円(6月3日)の目前です。ただ1株利益の予想も70.6円から52.1円へ26%減ったため、PERは高値時点の約21倍から約24.6倍へ、むしろ上がっています。「安くなった」のは株価だけで、利益に対しては割高になった、というのが今回のポイントです。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、決算の読み方をやさしく解説しています。
業績:売上は伸びるが、利益が追いつかない
良い点:全事業で増収
中間期の売上高は前年同期比10.1%増の199億円で、全事業が増収でした。レストラン事業が16.8%増、その他事業は前期に買収した会社が通期で寄与して78.7%増と、出店とM&Aで売上の土台は着実に広がっています。
新規出店6店に加え、6店をリニューアルするなど既存店のてこ入れも進めており、売上を伸ばす力そのものは落ちていません。
気になる点:原価率の上昇と減損
| 項目 | 前年中間期 | 今中間期 |
|---|---|---|
| 売上高 | 18,136 | 19,960 |
| 売上原価率 | 40.2% | 41.5% |
| 販管費率 | 54.3% | 54.2% |
| 営業利益(利益率) | 986(5.4%) | 847(4.2%) |
| 減損損失 | 79 | 181 |
| 純利益 | 540 | 362 |
(単位:百万円)
前年と比べると、販管費率はほぼ横ばいで、利益率を押し下げたのは原価率の1.3ポイント上昇です。値上げやメニュー改定が、食材価格の上昇に追いつけていないことが数字に表れています。加えて減損損失が前年の2倍超に膨らみ、純利益は33%減りました。
修正後の通期予想を達成するには、下期に営業利益1,153百万円が必要です。前年下期(1,223百万円)比で約6%減にとどまる計画で、上期の14%減より減益幅が縮む前提になっています。コスト高が想定以上に続けば、もう一段の下振れもありえます。
財務と余力指数
財務は文句なしです。9月末の自己資本比率は77.1%。現金及び預金84億円に対し、借入金は合計9.4億円(リース債務を含めても15億円)で、実質無借金です。前期の営業CFは37.8億円と、純利益の約3倍のキャッシュを生んでいます。気になるのは、のれん24億円が残るなかで減損が続いている点くらいです。
財務がこれだけ強いなら、増配も期待できそうですよね?

そこで見るのが「余力指数」です。ROE(自己資本に対して稼いだ割合)からDOE(配った割合)を引いた数字で、稼いだうち会社に残る分を表します。大きいほど増配や優待拡充の余力がある、と考えます。
ROEは修正後の1株利益52.08円を、9月末のBPS1,096円(自己資本22,525百万円÷自己株を除く株式数)で割って4.8%、DOEは年間配当34円を同じBPSで割って3.1%としました。
📊 あみやき亭の余力指数(予想ベース)
ROE 4.8% − DOE 3.1% = +1.6pt やや物足りない
実績(26.3期):ROE5.7% − DOE3.1% = +2.6pt
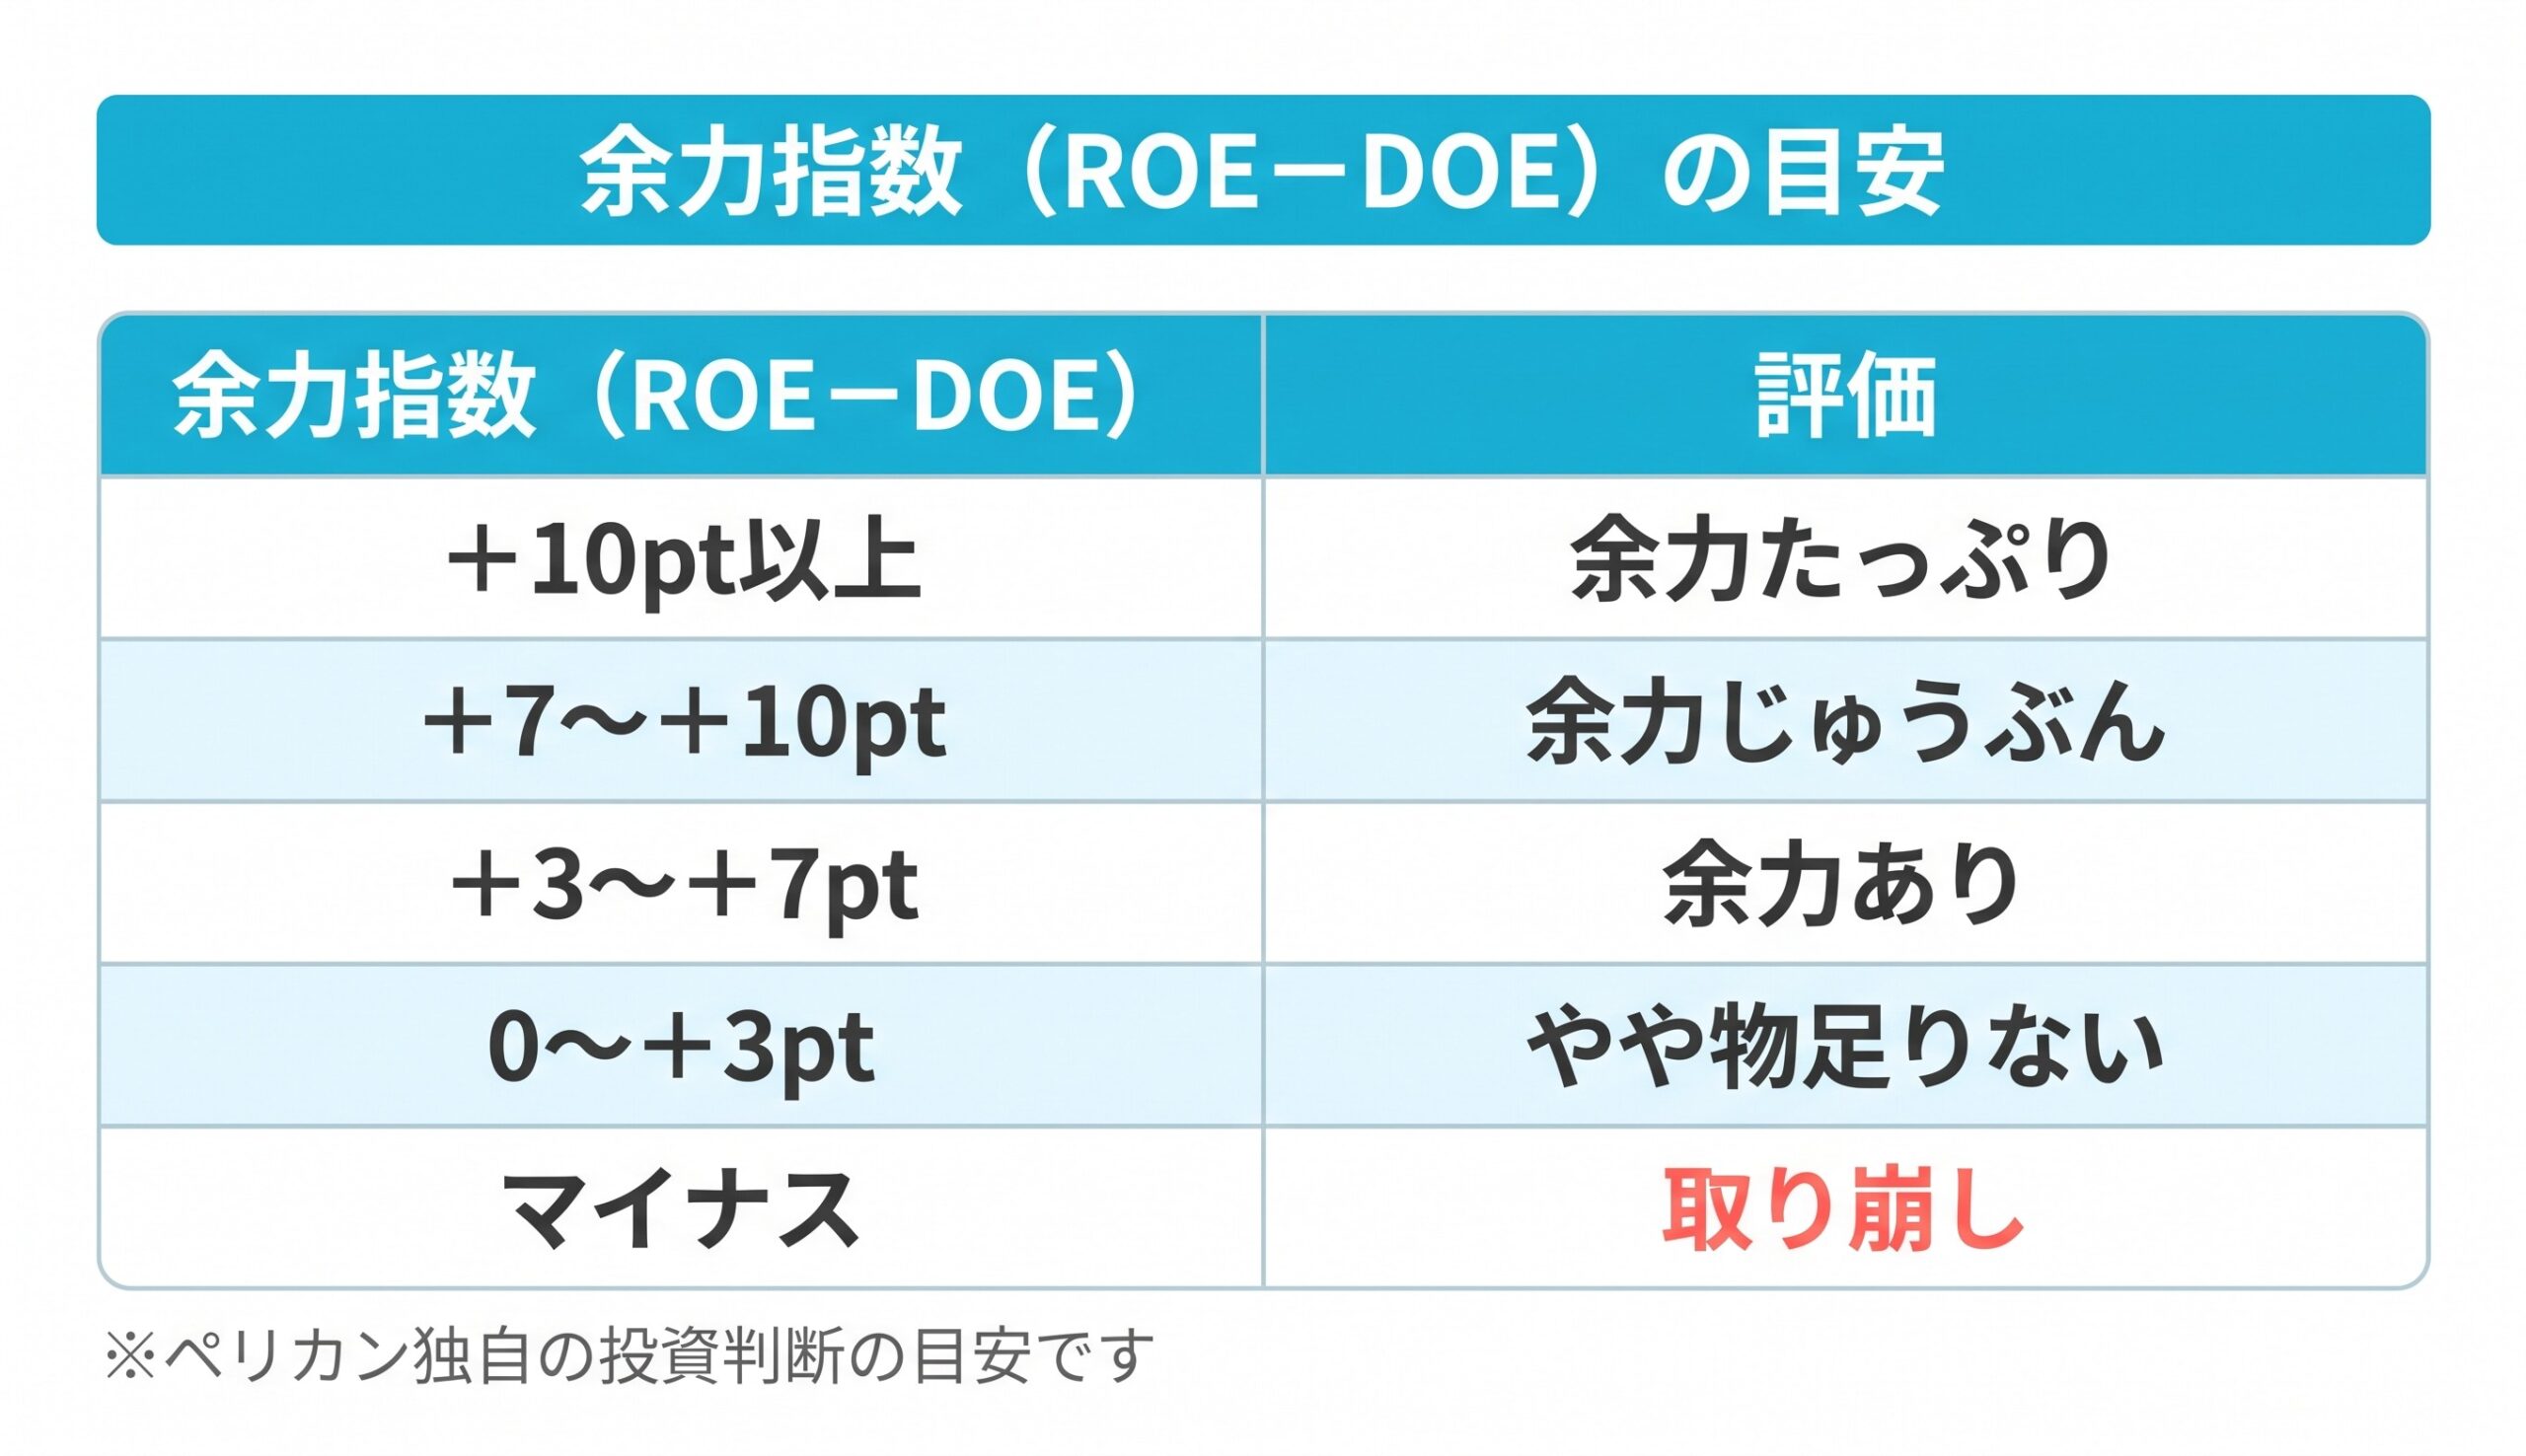
あみやき亭はやや物足りないの区分です。実績からさらに下がり、稼いだ利益の大半を配当に回す形になっています。財務に余裕はあっても、利益が戻らないかぎり増配は期待しにくい数字です。
実質総合利回りと投資指標
基準株価1,280円での予想PERは24.6倍(修正後の1株利益52.08円)、PBRは1.17倍(9月末BPS1,096円)、配当利回りは2.66%(年34円)です。
優待の食事券は額面どおり使えるものとして計算しました。ただし「感動の肉と米」など一部店舗では使えません。100株・200株は長期保有の加算がなく、300株以上は3年以上(9月末と3月末の株主名簿に同一株主番号で連続7回以上記載)で券が追加されます。
| 株数 | 投資額 | 年間配当 | 優待(3年未満) | 実質総合利回り | 3年以上保有時 |
|---|---|---|---|---|---|
| 100株 | 128,000円 | 3,400円 | 1,000円 | 3.44% | 加算なし |
| 200株 | 256,000円 | 6,800円 | 2,000円 | 3.44% | 加算なし |
| 300株 | 384,000円 | 10,200円 | 4,000円 | 3.70% | 3.96% |
| 600株 | 768,000円 | 20,400円 | 7,000円 | 3.57% | 3.70% |
| 900株 | 1,152,000円 | 30,600円 | 12,000円 | 3.70% | 3.87% |
| 1,500株 | 1,920,000円 | 51,000円 | 18,000円 | 3.59% | 3.80% |
いちばん効率が良いのは300株で、優待券が200株の2倍に増えるため3.70%(長期保有なら3.96%)まで上がります。それでも、どの株数でも4.5%には届きません。
年間受取額を4.5%で割り戻すと、4.5%を確保できる株価は100株で約978円、300株で約1,052円(長期保有なら約1,126円)。いずれも1,280円を大きく下回り、そこまで待ちたい水準です。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | ◎ | 77.1%(26年9月末)。実質無借金 |
| 配当利回り4%超 | × | 2.66%(年34円) |
| PER15倍以下 | × | 24.6倍(修正後予想) |
| ROE(8%超で⭕️、10%超で◎) | × | 予想4.8%(実績26.3期は5.7%) |
| 余力指数(ROE−DOE) | △ | +1.6pt。やや物足りない |
| 実質総合利回り4.5%超 | × | 100株で3.44%(最も効率の良い300株でも3.70%) |
ペリカンスコア 28 / 100点 (基準株価1,280円・2026年10月7日時点)
📋 ランク:D(数字面では見送り)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D ◀ | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格したのは好財務の1項目だけで、配当利回り・PER・ROE・実質総合利回りの4項目が×、余力指数が△でした。財務の強さは申し分ないものの、今の株価と利益水準では、利回りと稼ぐ力の数字が追いついていません。
ペリカンの結論
1,280円という水準では、私はまだ様子見にとどめたいところです。(売買の判断は必ずご自身で)
持っていて悪くないと思える材料はあります。自己資本比率77%の実質無借金で、減益予想でも配当34円を据え置きました。売上も2桁で伸びており、焼肉好きなら優待券も使い道に困りません。株価が下がった今、気になる気持ちはよくわかります。
それでも待ちたいのは、株価の下落以上に利益が減り、PERがむしろ上がっているからです。配当性向は65%まで上がって増配の余地は小さく、実質総合利回りは100株で3%台半ば。値上げでコスト高を吸収できると確認できるか、株価が利回りの節で示した水準に近づくまでは、手を出す気にはなれません。
ちなみに私ペリカンは、現時点では未保有。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
株価が下がったときこそ、配当+優待の実質総合利回りで冷静に判断したいもの。「いくらまでなら買っていいか」の決め方を1冊にまとめました。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- 株式会社あみやき亭「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年10月5日)
- 株式会社あみやき亭「第2四半期(累計)連結業績予想と実績値との差異及び通期業績予想の修正に関するお知らせ」(2026年10月5日)
- 株式会社あみやき亭「株主優待」(IRサイト)
- 株価:2026年10月7日終値
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=