高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、三井不動産(8801)です。継続保有の3回目と5回目にポイントが上乗せされる株主優待を中心に、何株持つのが効率的かを確かめます。
三井不動産はどんな会社?
| 項目 | 内容 |
|---|---|
| 社名(コード) | 三井不動産(8801)東証プライム |
| 社長 | 植田 俊 |
| 本社所在地 | 東京都中央区日本橋室町2-1-1 📍 本社をストリートビューで見る |
| 設立/上場 | 1941年7月/1949年5月 |
| 時価総額 | 約3兆8,616億円(1,420円×発行済2,719,434千株) |
| 売上構成(26.3期) | 賃貸35%・分譲27%・マネジメント19%・施設営業9%・他11% |
| 決算期・優待基準日 | 3月(年1回) |
オフィスビル賃貸を柱に、ららぽーとなどの商業施設、マンション分譲、ホテル、東京ドームまで手がける総合不動産の最大手です。
株主は外国人が51.1%を占め、上位は信託口(日本マスター17.7%、日本カストディ6.6%)。事業会社では鹿島が1.4%を持ちます(26年3月末)。経営は植田社長と菰田正信会長の体制で、取締役13名のうち5名が社外取締役です。
株主優待:三井ショッピングパークポイント(3回目・5回目は上乗せ)
記事中の利回りは、すべて基準株価1,420円(2026年10月5日)で計算しました。
通常ポイントと長期保有の上乗せ
毎年3月末の株主のうち、1年以上継続保有(3月末・9月末の株主名簿に同じ株主番号で連続3回以上記録)した方に、100株ごとに1,000ポイントが贈られます。上限は1,200株の12,000ポイントで、ららぽーとや三井アウトレットパークなどで使えます。ここでは1ポイント=1円として額面で計算します。
特徴は長期保有の上乗せです。通常ポイントの受領要件を3回連続で満たした年は100株ごとに1,000ポイント、5回連続の年は2,000ポイントが追加されます。追加は3回目と5回目の年だけで、4回目や6回目以降は通常ポイントのみ。2025年3月の初回から受け取っている株主は、2027年3月が3回目にあたります。
(単位:ポイント)1,200株を超えると、通常ポイントも上乗せも頭打ちになります。ポイントの案内は毎年7月頃です。
株数別の実質総合利回り
配当は今期予想の年37円。100〜1,200株なら利回りは同じで、1,200株を超えると下がります。上乗せを5年で均すと1年あたり100株600ポイントで、100〜1,200株の5年平均は3.73%です。
3回目を控えた株主は、増やした株にも上乗せが付く
ポイントは各基準日の保有株数で計算されます。継続保有の要件を満たしている株主番号のまま買い増せば、増やした株にも通常ポイントと上乗せが付きます。たとえば500株から1,200株へ700株(約99.4万円)を権利付最終日の2027年3月29日までに買い増すと、その年のポイントは10,000から24,000に増え、期末配当12,950円と合わせて約2.7万円(投資額の2.7%)が半年で上乗せされる計算です。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
優待の額面ではなく、配当と合わせた実質総合利回りで判断する方法をまとめました。長期保有の上乗せをどう評価するかの考え方にも使えます。
業績:賃貸は好調、今期は分譲の反動で前半が重い
(単位:億円。28.3期は会社四季報の予想)
良い点
26.3期は最高益で、今期も純利益2,850億円と更新の見込みです。オフィスの入居率が高く賃料の増額も進み、第1四半期の賃貸セグメントの事業利益は518億円と前年同期比13%増えました。配当は累進配当(減配しない方針)を掲げ、37円へ2円の増配予定です。
気になる点
第1四半期は営業利益が前年同期比35.4%減、純利益が39.0%減でした。前年の高額マンション引き渡しと固定資産売却益の反動で、分譲の事業利益は72%減。通期の事業利益に対する進捗は23.2%で、会社は予想を据え置き、後半の投資家向け物件売却で取り戻す形です。
もう一つは横浜市のマンションの杭問題を巡る訴訟です。2026年6月の一審判決は、請求約505億円に対し約13億円の支払いを命じるにとどまり、子会社が控訴しました。会社は影響額を「合理的に見積もることは困難」としています。
長期経営方針の目標と今期予想
利益と効率は今期予想で目標に届く一方、借入の2項目は目標超えです。2030年度前後のROE10%以上には、もう一段の改善が要ります。
財務と余力指数
2026年6月末の自己資本比率は31.4%。有利子負債5兆919億円に対し現金は2,379億円で、大きなネットデットです。物件を借入で持つ不動産業では珍しくない形ですが、金利が上がれば支払利息(第1四半期188億円)を通じて利益を削ります。
26.3期の営業CFは1,452億円と前期(5,992億円)から細りました。販売用不動産の仕入れが含まれるため振れが大きく、1期だけで判断はできません。
有利子負債が5兆円もあって、配当や優待は続けられるの?

そこで見るのが「余力指数」です。自己資本に対して稼いだ割合(ROE)から、配った割合(DOE)を引いた差で、会社に残る分を表します。プラスが大きいほど、還元を続ける余力がある目安です。
ROEは予想EPS105.77円÷BPS1,205.44円(2026年6月末)、DOEは年間配当37円÷同BPSで計算しました。
📊 三井不動産の余力指数(予想ベース)
ROE 8.8% − DOE 3.1% = +5.7pt 余力あり
実績(26.3期):ROE8.7% − DOE3.0% = +5.7pt(会社四季報)
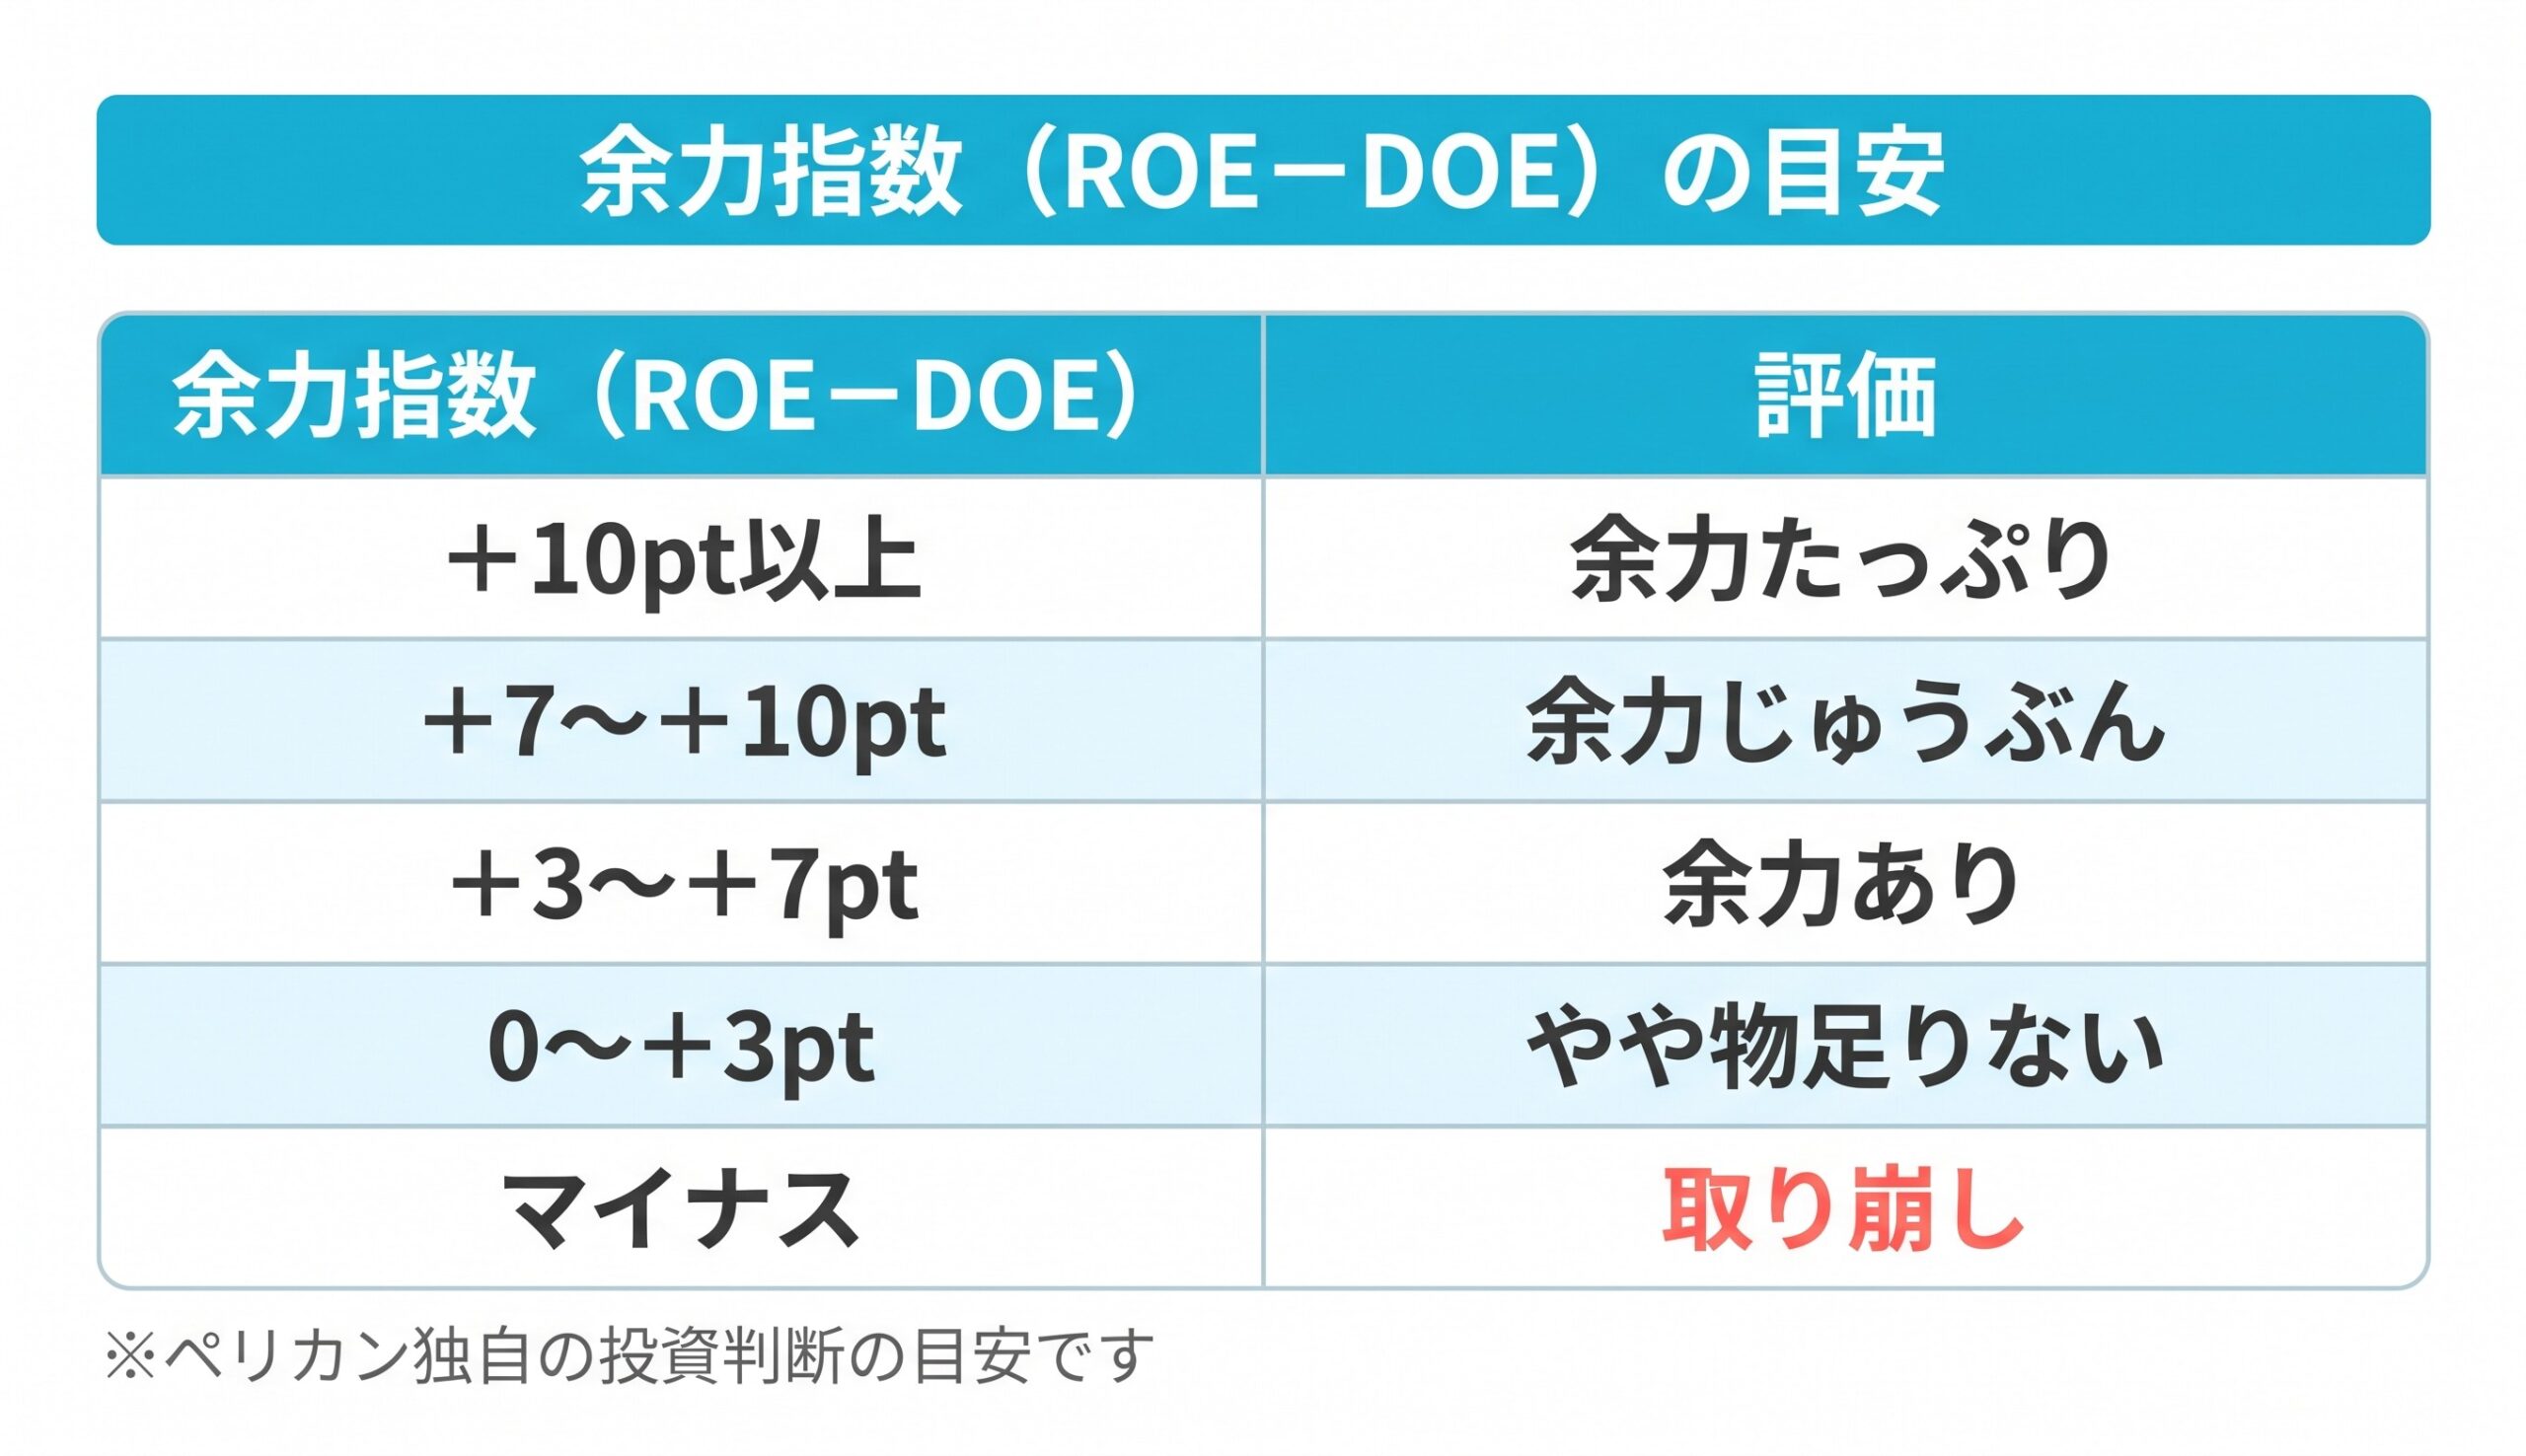
三井不動産は余力ありの区分です。配当性向35%程度を守りつつ、残りを自社株買い(総還元性向50%以上が目標)と成長投資に回している姿が数字に表れています。
実質総合利回りと投資指標
4.5%を維持できる株価は1,044円で、基準株価より約26%下。継続ベースでは、そこまで待ちたい水準です。上乗せを含む5年平均で逆算しても1,178円にとどまります。株価は年初来高値2,158円(2月12日)から3割強下げ、年初来安値圏にあります。
ペリカン投資基準との照合
ペリカンスコア 35 / 100点 (基準株価1,420円・2026年10月5日時点)
📋 ランク:D(数字面では見送り)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D ◀ | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格したのはPER・ROE・余力指数の「稼ぐ力」の3項目。引っかかったのは財務と利回りで、上乗せの5回目だけは4.5%を超えますが、継続ベースでは届きません。
ペリカンの結論
1,420円という水準なら、すでに保有していて3回目の上乗せを控えている方が、1,200株を上限に買い増すのはありかもしれません。(売買の判断は必ずご自身で)
稼ぐ力は長期経営方針どおり伸びており、ROE8.8%・PER13.4倍・余力指数+5.7ptと、累進配当を続ける土台はあります。上乗せの年は基準日の株数で計算されるので、3回目・5回目を控えた株主にとっては、買い増しが利回りに効きやすいタイミングです。
それでも、通常の年の実質総合利回りは3.31%にとどまります。財務の重さと今期前半の弱さも踏まえると、新規に利回り目的で買うなら、もう少し待ちたいところ。1,200株を超える分は優待が増えないので、そこから先を増やす気にはなれません。
ちなみに私ペリカンも、500株保有中です♪
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
優待の上乗せ年や株数の上限に振り回されず、継続ベースでいくらもらえるかを見極める考え方を1冊にまとめました。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- 三井不動産「株主様へのご優待」
- 三井不動産「株主優待制度の新設」(2024年3月1日)
- 三井不動産「2027年3月期 第1四半期決算短信」(2026年8月7日)
- 三井不動産 長期経営方針「& INNOVATION 2030」
- 株価:2026年10月5日終値(1,420円)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=