高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、チヨダ(8185)です。10月9日の中間決算で今期の最終利益予想をほぼゼロに引き下げつつ、年54円の配当は据え置きました。この配当がどこまで続くのかを中心に見ていきます。
チヨダはどんな会社?
| 社名 | 株式会社チヨダ(8185・東証プライム) |
|---|---|
| 社長 | 町野 雅俊 |
| 本社所在地 | 東京都杉並区荻窪4-30-16 藤澤ビルディング 📍 本社をストリートビューで見る |
| 設立 | 1948年6月 |
| 店舗数 | 855店(2026年8月末) |
| 主な店舗 | 東京靴流通センター、シュープラザ など |
| 時価総額 | 約324億円(944円×発行済34,359千株) |
靴の量販大手で、衣料のマックハウスを売却してからは靴事業に集中しています(連結売上の100%が靴)。PB(自社ブランド)の強化と、不採算店の閉鎖を同時に進めている最中です。
上期決算と配当54円の行方
記事中の利回りは、すべて基準株価944円(2026年10月13日)で計算しました。
今期の最終利益は「ほぼゼロ」へ
上期(3〜8月)の最終利益は1.3億円で、前年同期比86%減。6〜8月の3か月だけを切り出すと6.8億円の最終赤字です。会社は通期の営業利益を14億円→4.6億円、最終利益を11億円→0.1億円(1株益0.29円)へ引き下げました。上期には減損損失など3.6億円の特別損失と、繰延税金資産の取り崩しも計上しています。
会社の説明では、客数・客単価とも計画に届かず、積み上がった在庫を値引きでさばいた結果、粗利率が計画の48.0%に対し46.8%にとどまりました。通期予想から逆算すると、下期は営業赤字、最終も赤字の計画です。発表後の13日は、前営業日比45円安の944円で寄り付きました。
それでも配当は年54円を据え置き
中間27円(8月末基準・11月4日支払開始)は予定どおりで、期末27円の予想も「修正なし」と明記されています。年54円は前期と同額で、944円での配当利回りは5.72%。ただし1株益0.29円に対して配当54円なので、配当は利益ではまったく賄えていません。
株主優待は、8月末と2月末の年2回、100株以上で2割引券を一律5枚。株数による差も、長期保有による上乗せもありません。
配当の財源は、積み上げてきた剰余金
年間の配当総額は約18億円。対して利益剰余金は347億円、現金及び預金は133億円(いずれも26年8月末)で、借入金は短期の0.5億円だけです。数字の上では、利益がゼロでも現預金だけで7年分を払える計算になります。ただしこれは貯金の取り崩しで、続けるほど自己資本は細っていきます。
株主構成も見ておきます。筆頭株主は投資ファンドのいちごトラスト(19.1%)で、舟橋政男氏(9.4%)、中央商事(8.7%)が続き、特定株は59.4%を占めます。前期に34円→54円へ大きく増配し、今回の大幅減益でも据え置いた流れと並べると、大株主の存在が還元姿勢に影響しているように見えてしまうのは私だけでしょうか。
もっとも、これは公開情報から受けた私の印象にすぎず、会社がそうした意図を語ったわけではありません。会社はPB商品の強化や売り場構成の見直し、不採算店の閉鎖といった本業の立て直しも並行して進めています。
📚 ペリカンの著書のご案内
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。
業績:減収が続き、頼みの上期も崩れた
| 上期(3〜8月) | 売上高 | 営業利益 | 経常利益 | 純利益 |
|---|---|---|---|---|
| 2025年 | 41,830 | 1,379 | 1,494 | 921 |
| 2026年 | 40,511 | 557 | 851 | 130 |
| 前年同期比 | △3.2% | △59.6% | △43.0% | △85.9% |
| 通期 | 売上高 | 営業利益 | 経常利益 | 純利益 | 1株配当 |
|---|---|---|---|---|---|
| 25.2期 | 91,835 | 2,193 | 2,566 | 2,923 | 34円 |
| 26.2期 | 81,377 | 1,090 | 1,508 | 237 | 54円 |
| 27.2期 当初予想 | 82,500 | 1,400 | 1,700 | 1,100 | 54円 |
| 27.2期 修正予想 | 80,200 | 460 | 860 | 10 | 54円 |
(単位:百万円)
良い点は、PBの「スパットシューズ」が前年同期比135.5%、デジタル売上が131.5%と伸びていることです。会社によれば、上期に膨らんだ在庫は前年水準まで減らしており、値引きの見直しで下期は粗利率の改善を見込んでいます。
気になる点は、例年稼ぎ頭の上期で崩れたことです。それでも下期の計画は据え置きで、既存店の客単価を前年比103.5%と見込んでいます。上期に99.9%だった数字なので、ハードルは高めに見えます。
四季報(8月時点)の予想は純利益8億円(1株益23.6円)で、「繰税資産取り崩し等ない」としていました。会社の修正予想との大きな差は、四季報が今回の減損と繰延税金資産の取り崩しより前の予想だからです。
財務と余力指数
自己資本比率は71.2%(26年8月末)で、借入金は短期の0.5億円だけ。財務の厚みは十分です。気になるのは営業CFで、前期(26.2期)は通期で41億円のマイナス、今期も上期だけで29億円のマイナスでした。在庫の積み増しが主な要因で、現金同等物は1年半で245億円から121億円へ半減しています。
利益がほぼゼロなのに54円も配当して、会社の体力は大丈夫なんですか?

そこを見るのが「余力指数(ROE−DOE)」です。自己資本に対して稼いだ割合(ROE)から、配った割合(DOE)を引いたもの。マイナスなら、稼ぎ以上に配って自己資本を削っているサインです。
予想は、基準株価944円とBPS1,447.64円(26年8月末)によるPBR0.65倍、会社予想の1株益0.29円によるPER、予想配当利回り5.72%から算出しました。
📊 チヨダの余力指数(予想ベース)
ROE 0.0% − DOE 3.7% = △3.7pt 取り崩し
実績(26.2期):ROE0.5% − DOE3.7% = △3.2pt(純利益が2.4億円にとどまった期)
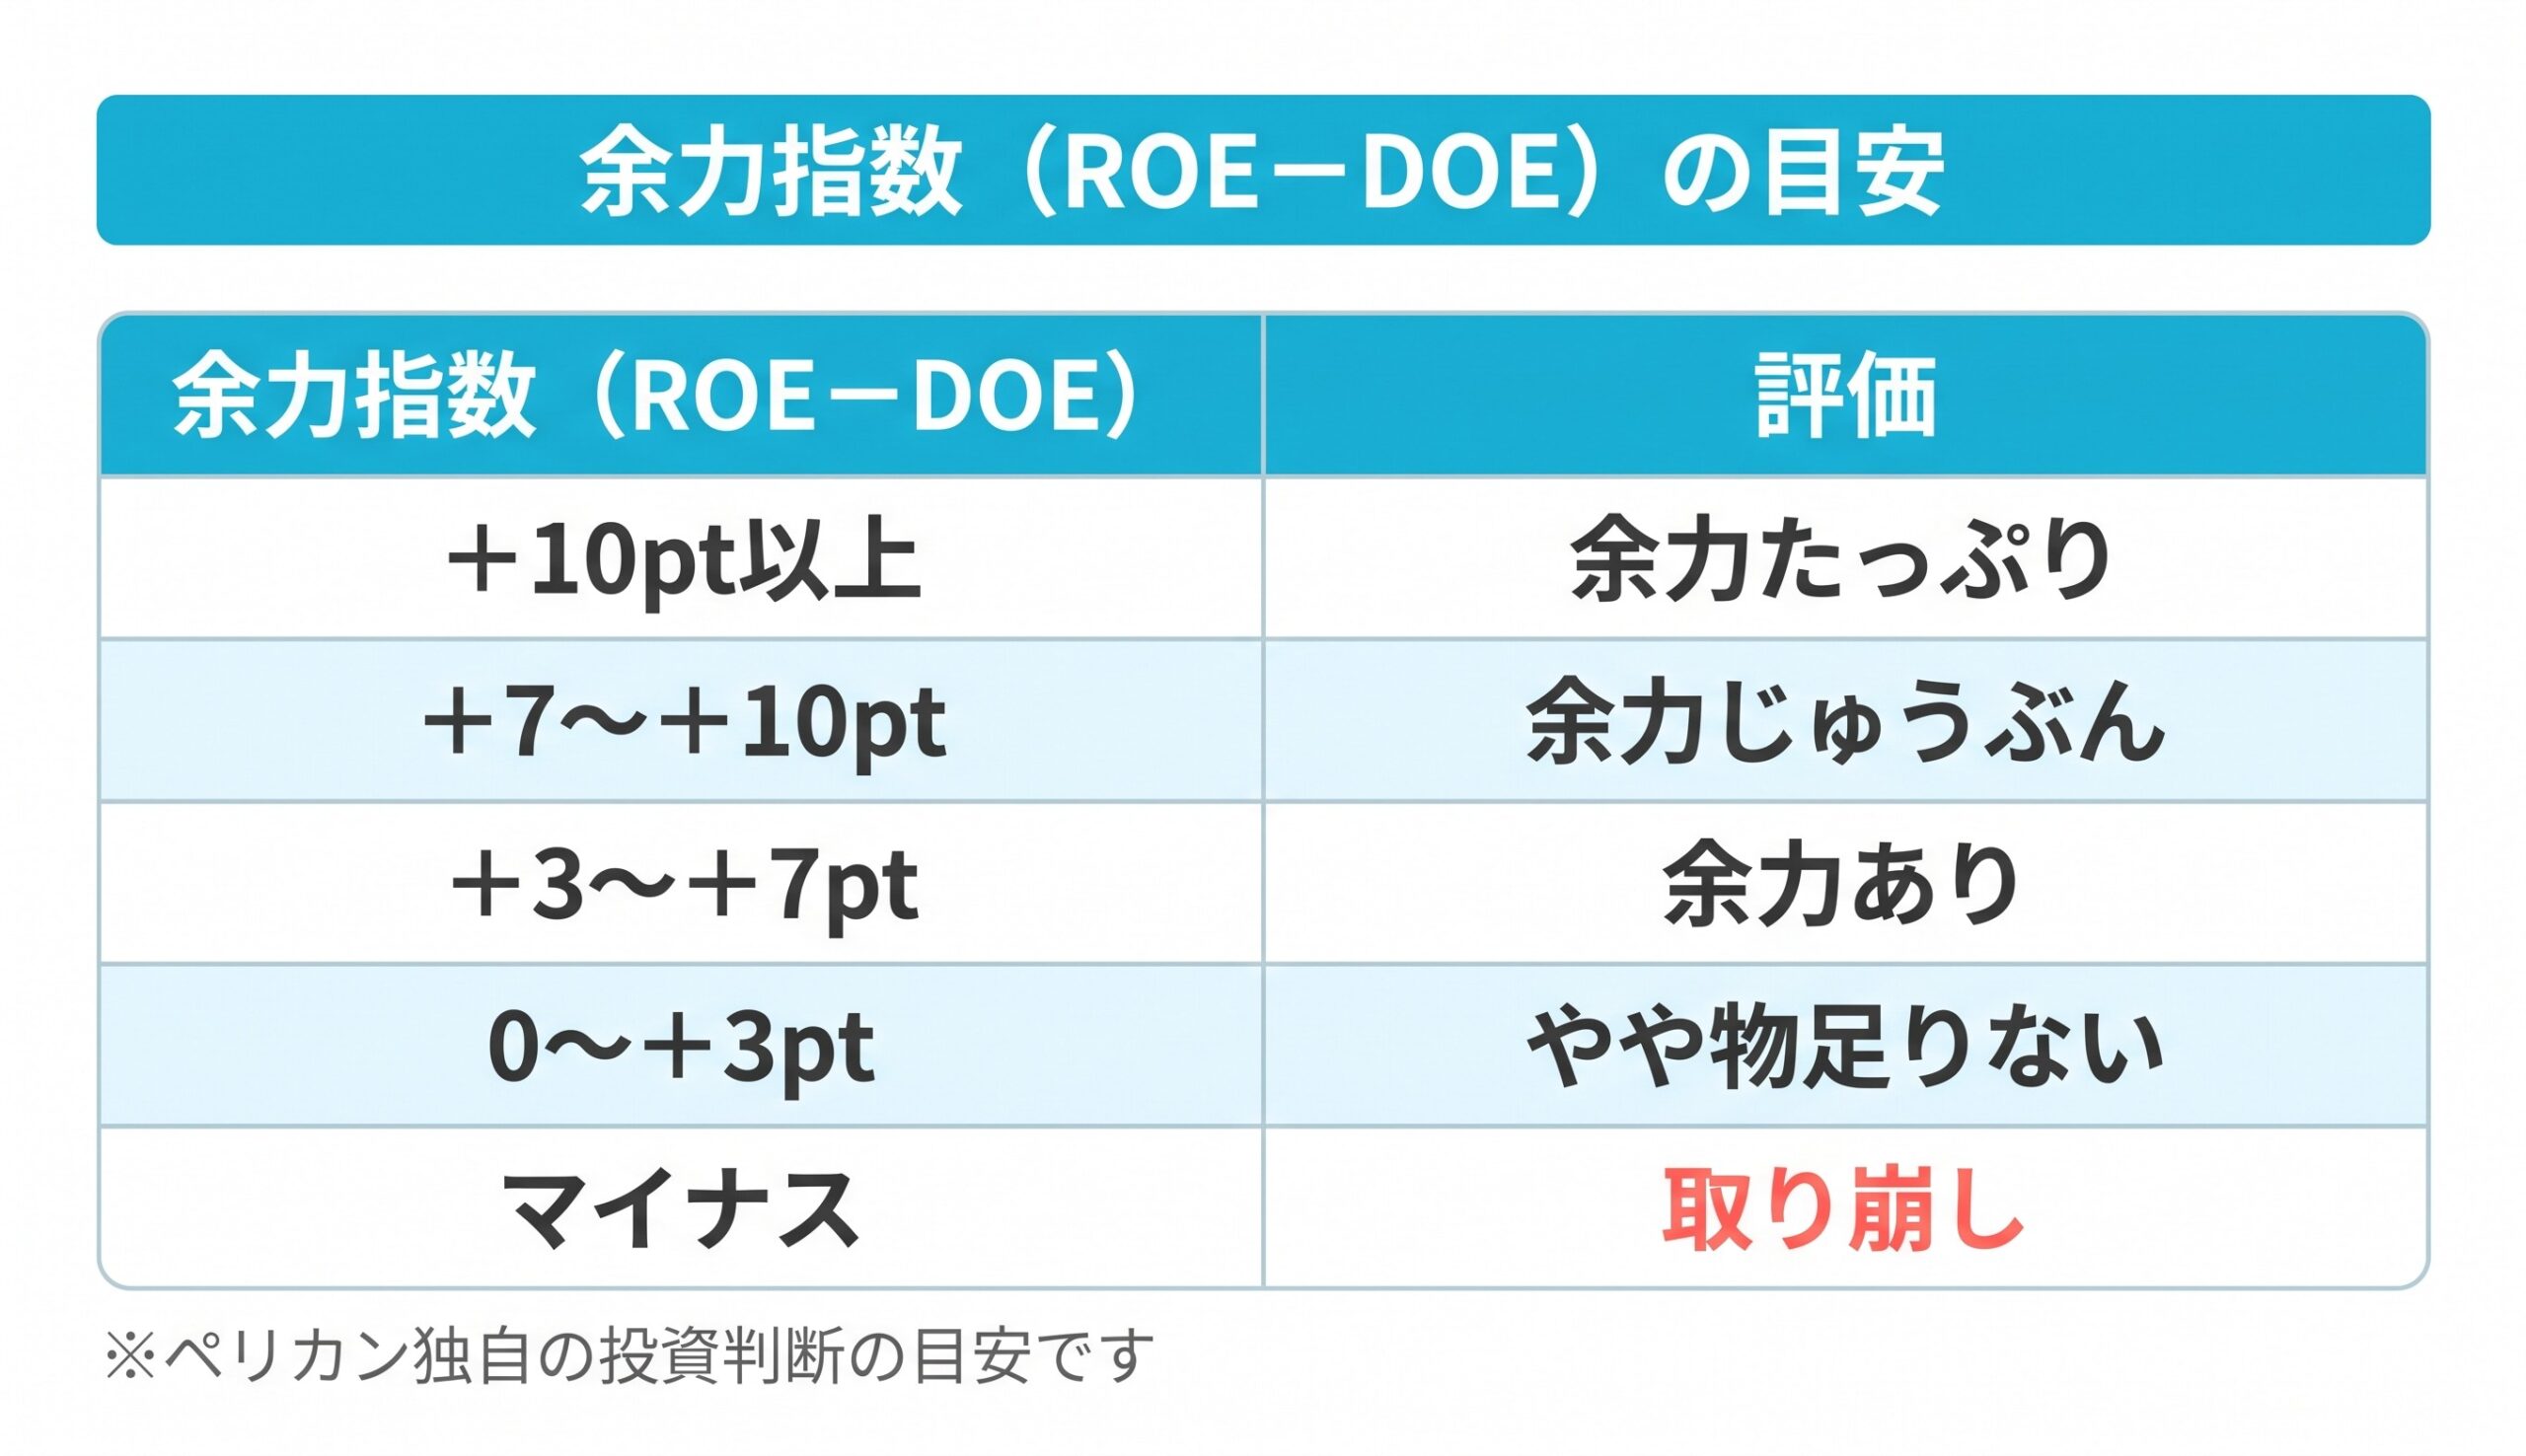
チヨダは取り崩しの区分です。実績・予想とも配る分が稼ぐ分を3pt以上上回っており、財務の厚みで配当を支えている状態です。
実質総合利回りと投資指標
優待は2割引券なので額面がなく、靴を買った金額の2割が実質的な受取額になります。1枚で1会計5点まで、店舗限定で、一部の割引企画やクーポンとは併用できません。
| 優待の使い方(100株・年間) | 優待の実質額 | 実質総合利回り |
|---|---|---|
| 使わない(配当5,400円のみ) | 0円 | 5.72% |
| 年5,000円分の靴を購入 | 1,000円 | 6.78% |
| 年1万円分の靴を購入 | 2,000円 | 7.84% |
| 年2万円分の靴を購入 | 4,000円 | 9.96% |
判定は、優待を使わない前提の5.72%で行います。券の枚数は株数に関係なく一律5枚なので、効率がいちばん良いのは100株です(200株で年1万円分使っても6.78%)。
配当だけで4.5%を保てる株価は1,200円(5,400円÷4.5%)で、基準株価944円はこの上限の内側にあります。ただし、年54円が続くことが前提の数字です。
PBRは0.65倍と解散価値を大きく下回る一方、PERは会社予想の1株益0.29円で約3,255倍となり、指標としてほぼ機能しません(四季報8月時点の予想1株益23.6円で計算しても40.0倍)。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | ◎ | 71.2%(26年8月末)。借入金は短期0.5億円のみ。ただし営業CFは前期△41億円、今上期△29億円 |
| 配当利回り4%超 | ◎ | 5.72%(年54円・会社予想は修正なし) |
| PER15倍以下 | × | 会社予想で約3,255倍。四季報8月時点の予想でも40.0倍 |
| ROE(8%超で⭕️、10%超で◎) | × | 実績0.5%(26.2期)、予想は0.0% |
| 余力指数(ROE−DOE) | × | 取り崩し(予想△3.7pt、実績△3.2pt) |
| 実質総合利回り4.5%超 | ◎ | 100株・優待を使わなくても5.72%。年1万円分使えば7.84% |
ペリカンスコア 60 / 100点 (基準株価944円・2026年10月13日時点)
📋 ランク:B(検討候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B ◀ | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格したのは配当利回り・実質総合利回り・財務の3項目。PER・ROE・余力指数という「稼ぐ力」に関わる項目はすべて×で、検討ラインにぎりぎり届いた点数は、利回りと財務の厚みだけで支えられています。
ペリカンの結論
944円という水準なら、100株だけなら…あり?!って感じです。(売買の判断は必ずご自身で)
理由は利回りと財務です。配当だけで5.72%あり、自己資本比率は71.2%、利益剰余金は347億円。利益がほぼゼロの年でも、配当を払い続けるだけの蓄えはあります。大幅な下方修正と同時に「配当予想の修正なし」を明記したことも、還元を続ける姿勢の表れと受け取ることはできます。
ただし、増やす気にはなれません。いまの配当は稼ぎではなく取り崩しで支えられており、営業CFも2期続けてマイナスです。本業の利益が戻らない年が続けば、54円の水準が見直されても不思議ではありません。下期の既存店の動きと、来期の配当予想を確かめるまでは、100株までにとどめたいところです。
ちなみに私ペリカンも、100株保有中♪
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
利回りの高さだけで飛びつかず、その配当が「稼ぎ」から出ているのかをどう確かめるか。高配当株の見極め方と、続く配当の探し方をまとめました。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
・チヨダ IRリリース
・チヨダ 株主優待
・チヨダ「2027年2月期 第2四半期(中間期)決算短信」「特別損失(減損損失)の計上、第2四半期(中間期)業績予想と実績値との差異及び通期業績予想の修正に関するお知らせ」(いずれも2026年10月9日)
・株価:2026年10月13日 始値944円
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=