高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、野村不動産ホールディングス(3231)です。株価が年初来安値まで下がり、予想配当利回りが5%を超えてきたので、配当と株主還元を中心に整理します。
野村不動産ホールディングスはどんな会社?
| 項目 | 内容 |
|---|---|
| 社名 | 野村不動産ホールディングス |
| 証券コード | 3231(東証プライム) |
| 設立/上場 | 2004年6月/2006年10月 |
| 社長 | 新井 聡(代表取締役社長) |
| 本社所在地 | 東京都港区芝浦1-1-1 ブルーフロント芝浦 タワーS 📍 本社をストリートビューで見る |
| 時価総額 | 約7,830億円(基準株価×発行済株式917,942千株) |
| 売上構成 | 住宅46%・都市開発34%・運営管理12%・仲介CRE7%・資産運用2%(26.3期) |
主力はマンションの開発・分譲で、自社ブランドのオフィスビルやホテル、仲介・管理まで手がける総合不動産会社です。本社は自社が開発したブルーフロント芝浦に置いています。
配当と株主還元:利回り5%超え、DOE4%が下支え
記事中の利回りは、すべて基準株価853円(2026年10月2日)で計算しました。
配当の推移
| 期 | 中間 | 期末 | 年間 | 配当性向 |
|---|---|---|---|---|
| 25.3期 | 16.5円 | 17.5円 | 34円 | 39.2% |
| 26.3期 | 18円 | 22円 | 40円 | 41.4% |
| 27.3期予(会社) | 22円 | 22円 | 44円 | 43.8% |
| 28.3期予(四季報) | ― | ― | 48〜52円 | 44〜48% |
2025年4月1日付で1株を5株に分割したため、25.3期は分割後の金額に換算しています。増配が続き、7月30日の1Q決算でも27.3期の予想は据え置かれました。株主優待はないので、実質総合利回りは配当利回りと同じです。
株主還元方針:DOE4%が配当の下限
2026年3月期からの3カ年計画で、総還元性向40〜50%に加え、「年間配当はDOE4%を下限とする」方針を掲げています。DOEは自己資本に対する配当の割合なので、利益が一時的に落ち込んでも、配当は自己資本の4%を下回らない設計です。
26.3期末のBPS938.1円で計算すると下限は1株37.5円で、基準株価なら利回り4.40%にあたります。減益になってもこの水準までは配当の目安が立つのは、年安水準で拾ううえでの安心材料です。
株主構成:野村ホールディングスが35%を保有
四季報の株主欄では、筆頭株主は野村ホールディングスで35.2%を持ち、特定株は66.7%、浮動株は5.5%です。自社従業員持株会(1.7%)と役員報酬BIP信託(1.7%)も上位に入っており、株価が下がれば経営陣や社員の資産も目減りする構造です。株価への意識は低くないように見えるのは、私だけでしょうか。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
配当利回りの高い銘柄をどう探し、どう検証するか。増配銘柄の見極め方と配当再投資の実践まで解説しています。
業績:1Qは大幅減益、通期予想は据え置き
| 期 | 売上高 | 営業利益 | 純利益 | 1株益 |
|---|---|---|---|---|
| 25.3期 | 757,638 | 118,958 | 74,835 | 86.8円 |
| 26.3期 | 942,505 | 138,242 | 82,880 | 96.7円 |
| 27.3期予(会社) | 1,080,000 | 140,000 | 86,000 | 100.5円 |
| 28.3期予(四季報) | 1,190,000 | 152,000 | 92,800 | 108.4円 |
(単位:百万円)27.3期は会社予想と四季報予想が同じ数字です。
良い点:通期は最高益の更新を見込む
26.3期の純利益829億円は過去最高で、27.3期も増収増益の予想です。3カ年計画では28.3期に事業利益1,600億円(25.3期比で年8.5%成長)を目標とし、ROE10%以上を財務指針に掲げています。
気になる点:1Qの進捗は18%にとどまる
| 1Q(4〜6月) | 25年度 | 26年度 | 前年同期比 |
|---|---|---|---|
| 売上高 | 2,214億円 | 1,911億円 | △13.7% |
| 営業利益 | 368億円 | 255億円 | △30.6% |
| 純利益 | 232億円 | 147億円 | △36.5% |
通期の営業利益予想に対する1Qの進捗率は18.2%で、過去3期平均の31.0%を大きく下回りました。都市開発は事業利益が前年同期の半分になり、海外も赤字です。
四季報によると、主力の分譲住宅は引き渡しが下期に偏り、通期で約3,800戸(前期3,473戸)を想定しています。会社も1Q決算で通期予想を据え置いており、下期で遅れを取り戻せるかは次の2Q決算が最初の確認点です。
財務と余力指数
6月末の自己資本比率は28.3%で、有利子負債1兆6,965億円は現金及び預金485億円を大きく上回ります。一方で販売用・仕掛・開発用の不動産が合計1兆3,137億円あり、借入の多くは開発中の物件に姿を変えています。マンション開発会社に共通する構造ですが、好財務とは言えません。
会社は「自己資本比率30%水準」を財務規律に掲げていますが、足元はわずかに下回っています。営業CFは26.3期が449億円の黒字、25.3期は1,337億円の赤字で、用地の仕入れ次第で大きく振れます。
余力指数って何ですか?配当性向とは違うんですか?

ROE(自己資本に対して稼いだ割合)から、DOE(自己資本に対して配った割合)を引いたものです。差が大きいほど稼いだお金が会社に残り、増配の余力があると考えます。自己資本を土台にするので、単年の特別損益に振り回されにくいのが利点です♪
予想は、26.3期末BPS938.1円(四季報)を分母に、ROEは予想EPS100.4円、DOEは会社予想配当44円で算出しました。
📊 野村不動産HDの余力指数(予想ベース)
ROE 10.7% − DOE 4.7% = +6.0pt 余力あり
実績(26.3期・四季報):ROE10.7% − DOE4.5% = +6.2pt
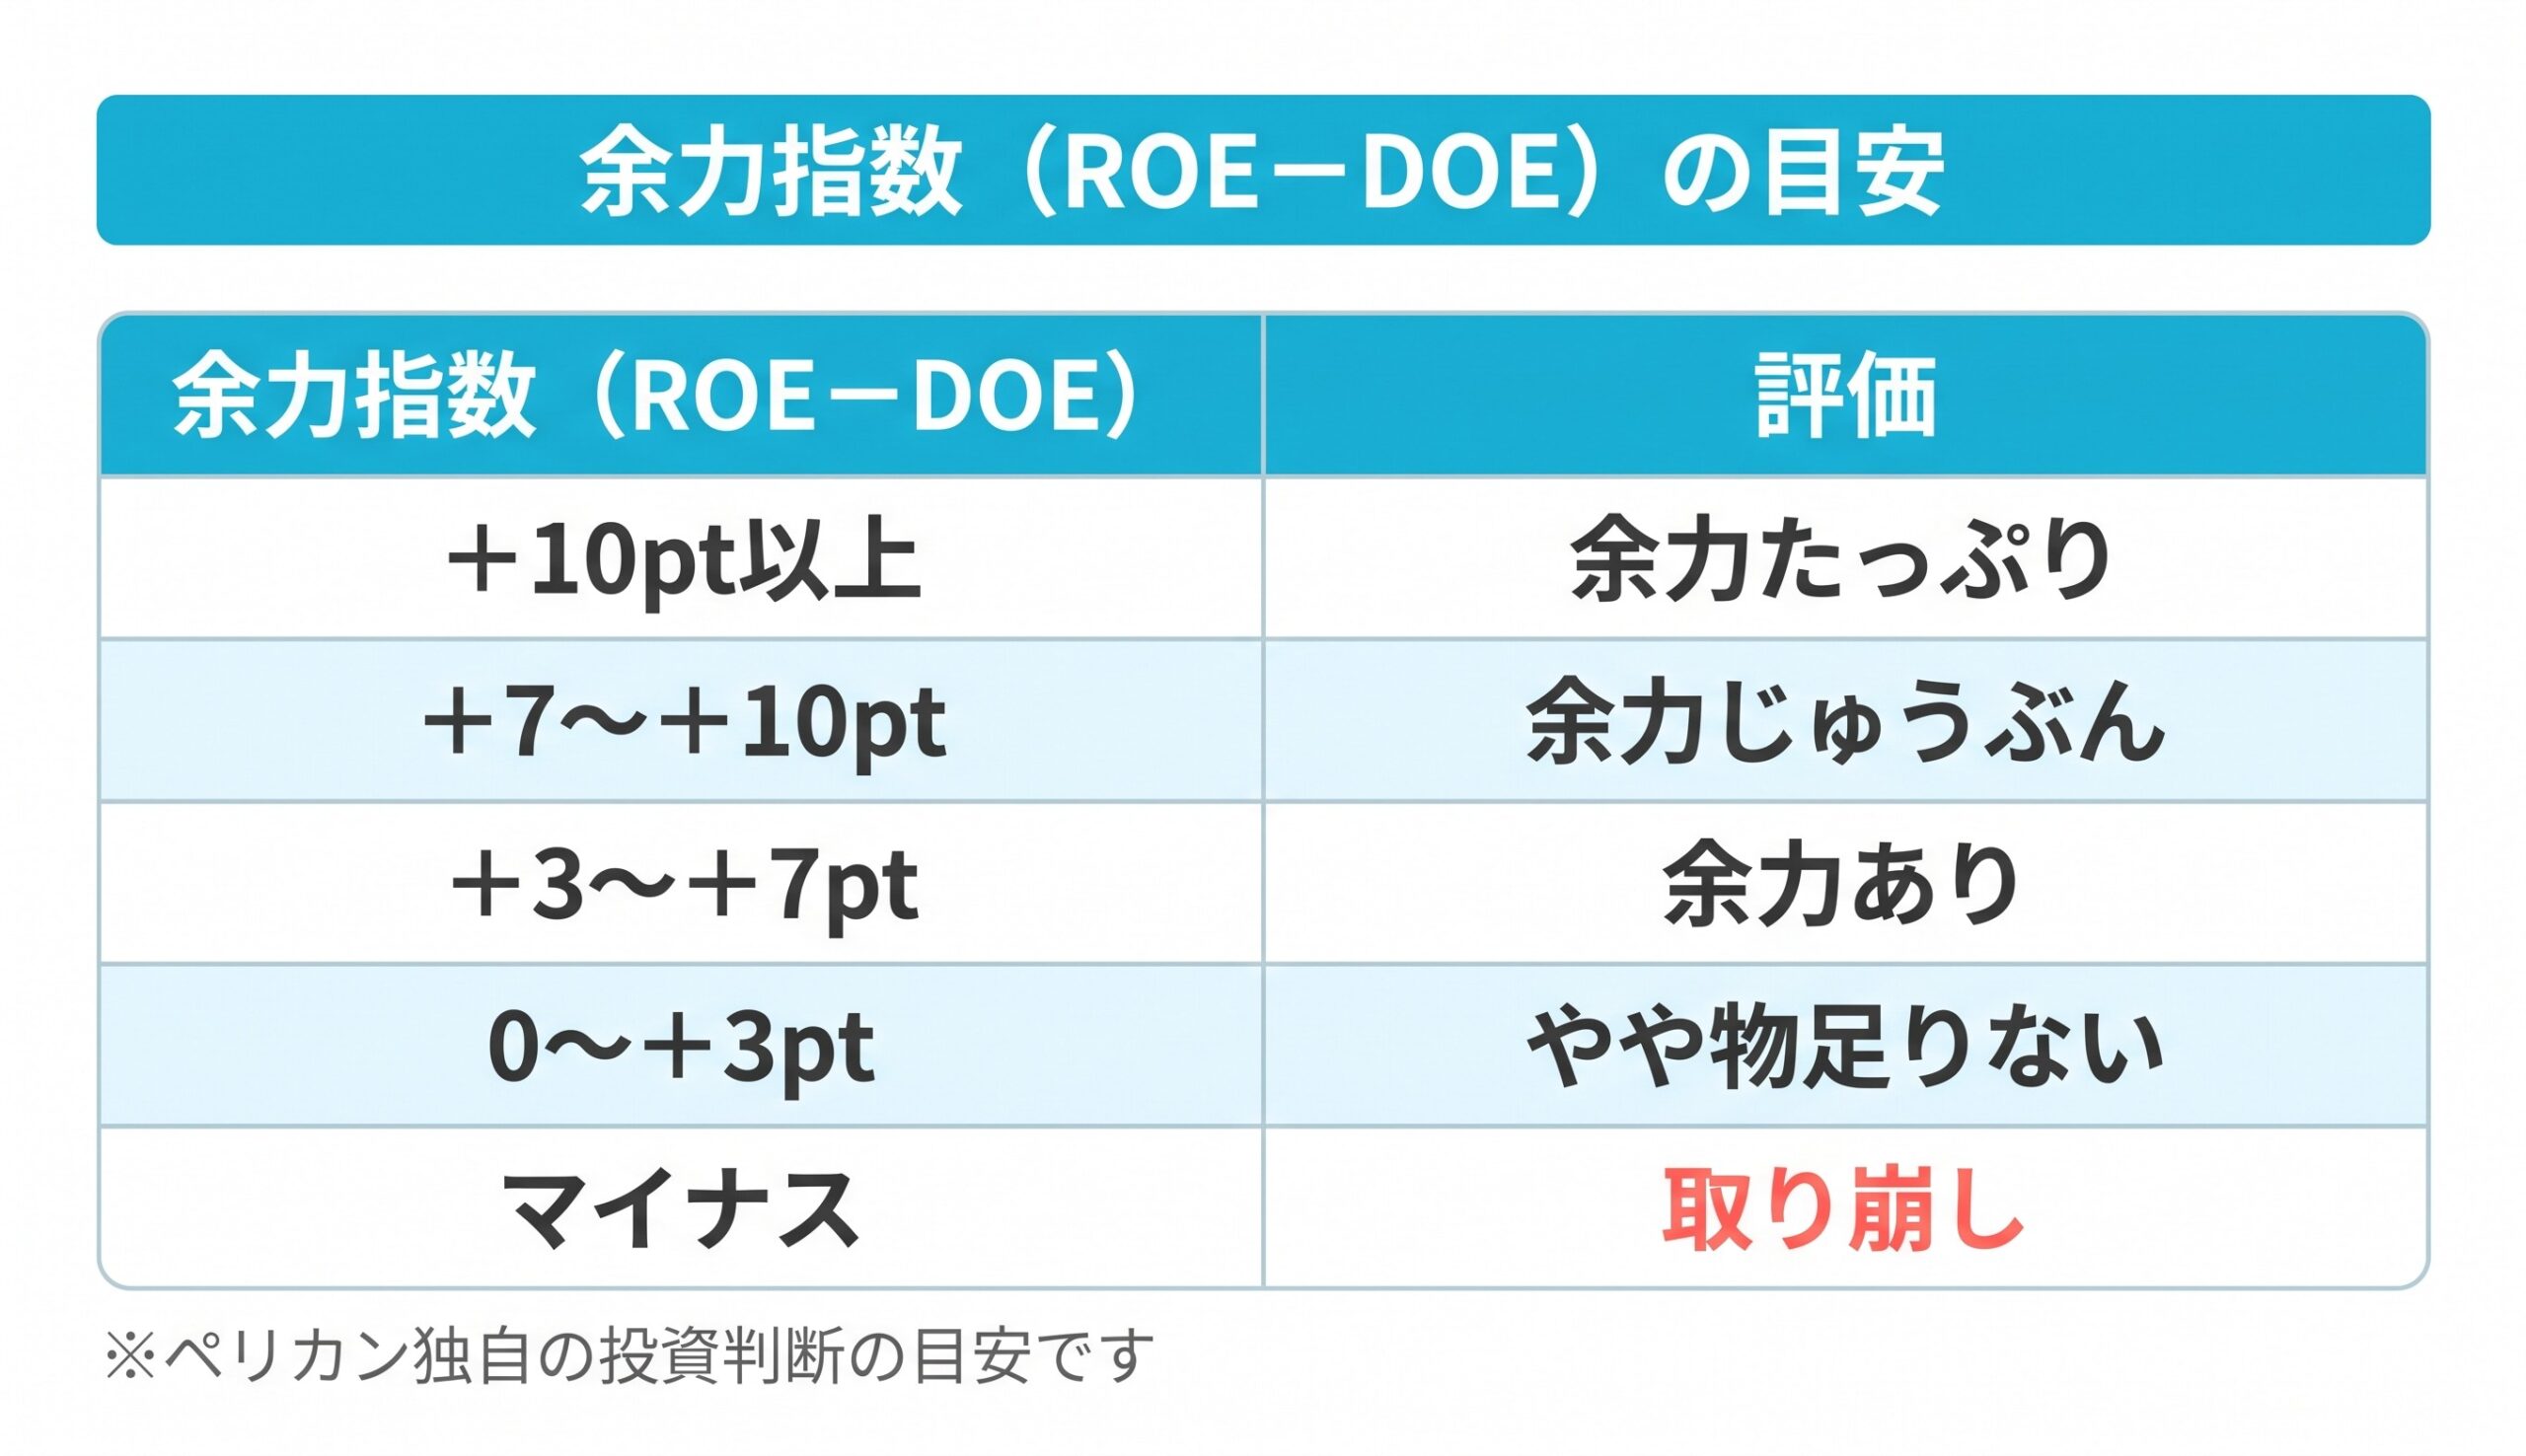
野村不動産HDは余力ありの区分です。DOE4%の下限を守ったうえで、利益が伸びれば増配に回せる余地があります。ただし残った利益は開発投資にも回るため、財務の改善と増配をどう両立させるかは見ておきたいところです。
株価の反応と投資指標
株価は2月27日の年初来高値1,166円から27%下げ、10月2日に853円の年初来安値をつけました。10月5日の取引でも一時844.4円まで売られています。信用買残330万株(前週比14万株増)に対し売残は12.7万株、貸借倍率は26倍で、上がれば戻り売りが出やすい需給です。
| 指標 | 数値 | 前提 |
|---|---|---|
| 予想PER | 8.5倍 | 予想EPS100.4円(会社・四季報とも同水準) |
| 実績PBR | 0.91倍 | 26.3期末BPS938.1円(四季報) |
| 予想配当利回り | 5.16% | 会社予想44円 |
| 実質総合利回り(100株) | 5.16% | 株主優待なし(配当のみ) |
| DOE下限での配当利回り | 4.40% | BPS938.1円×4%=37.5円 |
| 4.5%を保てる株価 | 977円 | 44円÷4.5% |
4.5%を保てる株価は977円で基準株価を上回るため、977円までが買っていい上限株価です。PBRも1倍を割り込み、指標面の割安感は強まっています。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 28.3%(6月末)。有利子負債1兆6,965億円に対し現金485億円のネットデット。開発在庫を借入で抱える業種構造で、会社は30%水準を財務規律に掲げる |
| 配当利回り4%超 | ◎ | 5.16%(会社予想44円) |
| PER15倍以下 | ◎ | 8.5倍(予想EPS100.4円) |
| ROE(8%超で⭕️、10%超で◎) | ◎ | 予想10.7%・実績10.7%(四季報)。財務指針は10%以上 |
| 余力指数(ROE−DOE) | ⭕️ | +6.0ptで「余力あり」 |
| 実質総合利回り4.5%超 | ⭕️ | 100株で5.16%(株主優待なし、配当のみ) |
ペリカンスコア 75 / 100点 (基準株価853円・2026年10月2日時点)
📋 ランク:A(優良候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A ◀ | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
好財務以外の5項目はすべて合格で、配当利回り・PER・ROEは◎でした。点数を下げているのは、自己資本比率28%台の財務だけです。
ペリカンの結論
853円という水準なら、ありかもね、知らんけど。(売買の判断は必ずご自身で)
この水準で持っていて良いと考える理由は、配当利回りが5%を超えたうえ、DOE4%下限で減益局面でも配当に下支えがあることです。ROE10%台を保ちながら、PER8倍台・PBR1倍割れまで売られています。
それでも買い増しは急がず、100株までにとどめたいところです。自己資本比率は28%台と基準に届かず、1Qの遅れを下期で取り戻せるかもまだ見えません。信用買残も積み上がっているので、2Q決算で住宅の引き渡しが計画どおり進んでいるかを確かめてからでも遅くないと考えます。
ちなみに私ペリカンも、年安水準で200株打診買い♪
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
・野村不動産ホールディングス「2027年3月期 第1四半期決算短信」(2026年7月30日)
・野村不動産ホールディングス「経営計画(長期経営方針・3カ年計画 2026/3期〜2028/3期)」説明資料
・株価・信用残:2026年10月5日時点の株価情報
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=