高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、フジコピアン(7957)です。2026年12月期の配当予想が前期の40円から170円へ大きく引き上げられました。この増配の中身を確かめていきます。
フジコピアンはどんな会社?
| 社名 | フジコピアン株式会社(7957) |
|---|---|
| 代表者 | 代表取締役社長 佐々木 敏樹 |
| 本社所在地 | 大阪市西淀川区御幣島五丁目4番14号 📍 本社をストリートビューで見る |
| 設立・市場 | 1950年3月設立/東証スタンダード・福証 |
| 時価総額 | 約42億円(2,350円×発行済1,789,487株) |
| 主な事業 | 熱転写リボン(TTM)、インパクトリボン、修正テープなどのテープ類、機能性フィルム、プラスチック成形 |
| 決算期 | 12月(配当は期末の年1回) |
バーコードラベルの印字などに使う熱転写リボン(TTM)が主力で、上期売上の約6割を占めます。インクリボンなど印字記録媒体の大手で、多くをOEMとして供給しています。
この記事の結論
170円の配当は、上期に計上した政策保有株式の売却益(約10.6億円)で純利益が膨らんだことに連動したものです。本業は黒字に戻りつつありますが、稼ぐ力(ROE)はまだ低く、四季報の来期予想(68〜70円)で見た配当利回りは3%を下回ります。
今期の170円だけを見て飛びつくのは、個人的にはちょっと慎重になりたいところです。(売買の判断は必ずご自身で)
記事中の利回りは、すべて基準株価2,350円(2026年9月29日)で計算しました。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
配当利回りの高い銘柄をどう探し、どう検証するか。増配銘柄の見極め方と配当再投資の実践まで解説しています。
上期決算:本業が黒字化、純利益は株の売却益で11億円超
本業は主要4品目で増収
| 品目 | 25年上期 | 26年上期 | 前年比 |
|---|---|---|---|
| TTM(熱転写リボン) | 2,535 | 2,776 | +9.5% |
| インパクトリボン | 388 | 599 | +54.5% |
| テープ類 | 658 | 757 | +15.1% |
| 機能性フィルム | 217 | 207 | △4.6% |
| プラスチック成形 | 171 | 222 | +29.5% |
| その他 | 130 | 107 | △17.6% |
| 合計 | 4,101 | 4,671 | +13.9% |
(単位:百万円)
インパクトリボンは特定用途で競合からシェアを奪い、5割を超える伸びでした。売上総利益率は20.5%から24.8%に上がり、販管費も約7千万円減ったことで、営業損益は前年の1.9億円の赤字から2.0億円の黒字に転じています。前期の減損で償却費が減ったことも追い風です。
純利益を押し上げたのは株式の売却益
中間純利益11.95億円のうち10.58億円は、政策保有株式(上場企業)の売却益です。投資有価証券は半年で15.2億円から3.1億円に減り、売却で入った約13.9億円が手元資金を39.3億円まで押し上げました。残りは3.1億円なので、同じ規模の売却益が来期も出ることはありません。
通期予想は上方修正、ただし下期は慎重
通期予想は売上97億円・営業利益3.5億円・純利益12.5億円で、期初予算(売上90億円・営業利益1.5億円)から引き上げられました。ただし上期だけで営業利益1.97億円を稼いでいるため、下期は1.53億円と上期を下回る計画です。原材料高への価格転嫁を会社は「一時的」と説明しており、中東情勢のリスクを織り込んだ数字と読めます。
配当と株主還元:170円は今期限りの可能性
配当予想の中身
| 区分 | 1株配当 | 配当利回り |
|---|---|---|
| 2026年12月期 会社予想 | 170円 | 7.23% |
| 同・新株予約権がすべて行使された場合 | 139円 | 5.91% |
| 2027年12月期 四季報予想 | 68〜70円 | 2.89〜2.98% |
| 2025年12月期 実績 | 40円 | 1.70% |
170円は12月末基準の期末一括で、中間配当はありません。会社予想のEPS814.51円に対する配当性向は約21%で、利益が膨らんだ分に配当も連動した形です。資料上「特別配当」とは書かれていませんが、来期の会社予想はまだなく、四季報は売却益が消える来期のEPSを193.9円とみて配当を68〜70円としています。この記事では下限の68円を継続ベースの目安にします。
新株予約権による希薄化
見落とせないのが、未行使の新株予約権35万500株です。自己株を除いた発行済株式(約154.7万株)の2割強にあたり、すべて行使されると1株配当は139円に下がると会社自身が注記しています。配当の総額は変えず、株数で割り直す前提と読めます。
株主構成
四季報によると、筆頭株主は鈴花(株)で14.4%、次いで自己株口が13.5%です。取締役の赤城耕太郎氏も2.9%を保有しています。特定株は58.1%、株主数は1,030名(2026年6月時点)と少なく、時価総額も40億円台のため、売買の厚みには注意が必要です。
業績:本業は回復途上、利益の波が大きい
| 期 | 売上高 | 営業利益 | 純利益 | 1株益 | 1株配当 |
|---|---|---|---|---|---|
| 24.12 | 8,984 | △15 | 397 | 259.9 | 78 |
| 25.12 | 8,475 | △230 | △2,701 | △1,765 | 40 |
| 26.12予(会社) | 9,700 | 350 | 1,250 | 814.51 | 170 |
| 27.12予(四季報) | 9,900 | 400 | 300 | 193.9 | 68〜70 |
(単位:百万円。1株益・1株配当は円)
良い点
- 上期の営業CFは11.4億円。売却益は差し引かれており、在庫圧縮や売上債権の回収短縮が効いています
- 上期のコストダウンは計画比201.5%の達成率
気になる点
- 営業損益は2023年から3期連続の赤字で、今期の黒字も売上高営業利益率3.6%にとどまります
- 新規開発品の売上は2024年の8.3億円をピークに減少中で、機能性フィルムの新製品も計画遅れです
- 中期経営計画の2030年目標はROE5%以上と控えめです
財務と余力指数
自己資本比率は63.6%(2026年6月末)で、前期末の57.4%から改善しました。現金39.3億円に対し借入金は22.3億円で、差し引き約17億円のネットキャッシュです。財務面の不安は小さいといえます。
財務が良いなら、配当もまだ増やせるんじゃないの?

そこで見るのが余力指数です♪ ROE(自己資本で稼いだ割合)からDOE(配った割合)を引いた差が、会社に残った分。これが次の増配の元手になります。
今期の予想ベースではROE14.6%、DOE3.1%で、余力指数は+11.6ptです。ただしROEが売却益で膨らんでいるため、判断には使いません。四季報の来期予想(EPS193.9円・配当68円)で計算し直すと、ROE3.5%、DOE1.2%で、余力指数は+2.3ptです。2025年12月期の実績は減損による赤字でROE−29.2%、DOE0.7%、余力指数は−29.9ptでした。
(PBRは2026年6月末のBPS5,562円で割った0.42倍。ROE=PBR÷PER、DOE=PBR×配当利回りで計算)
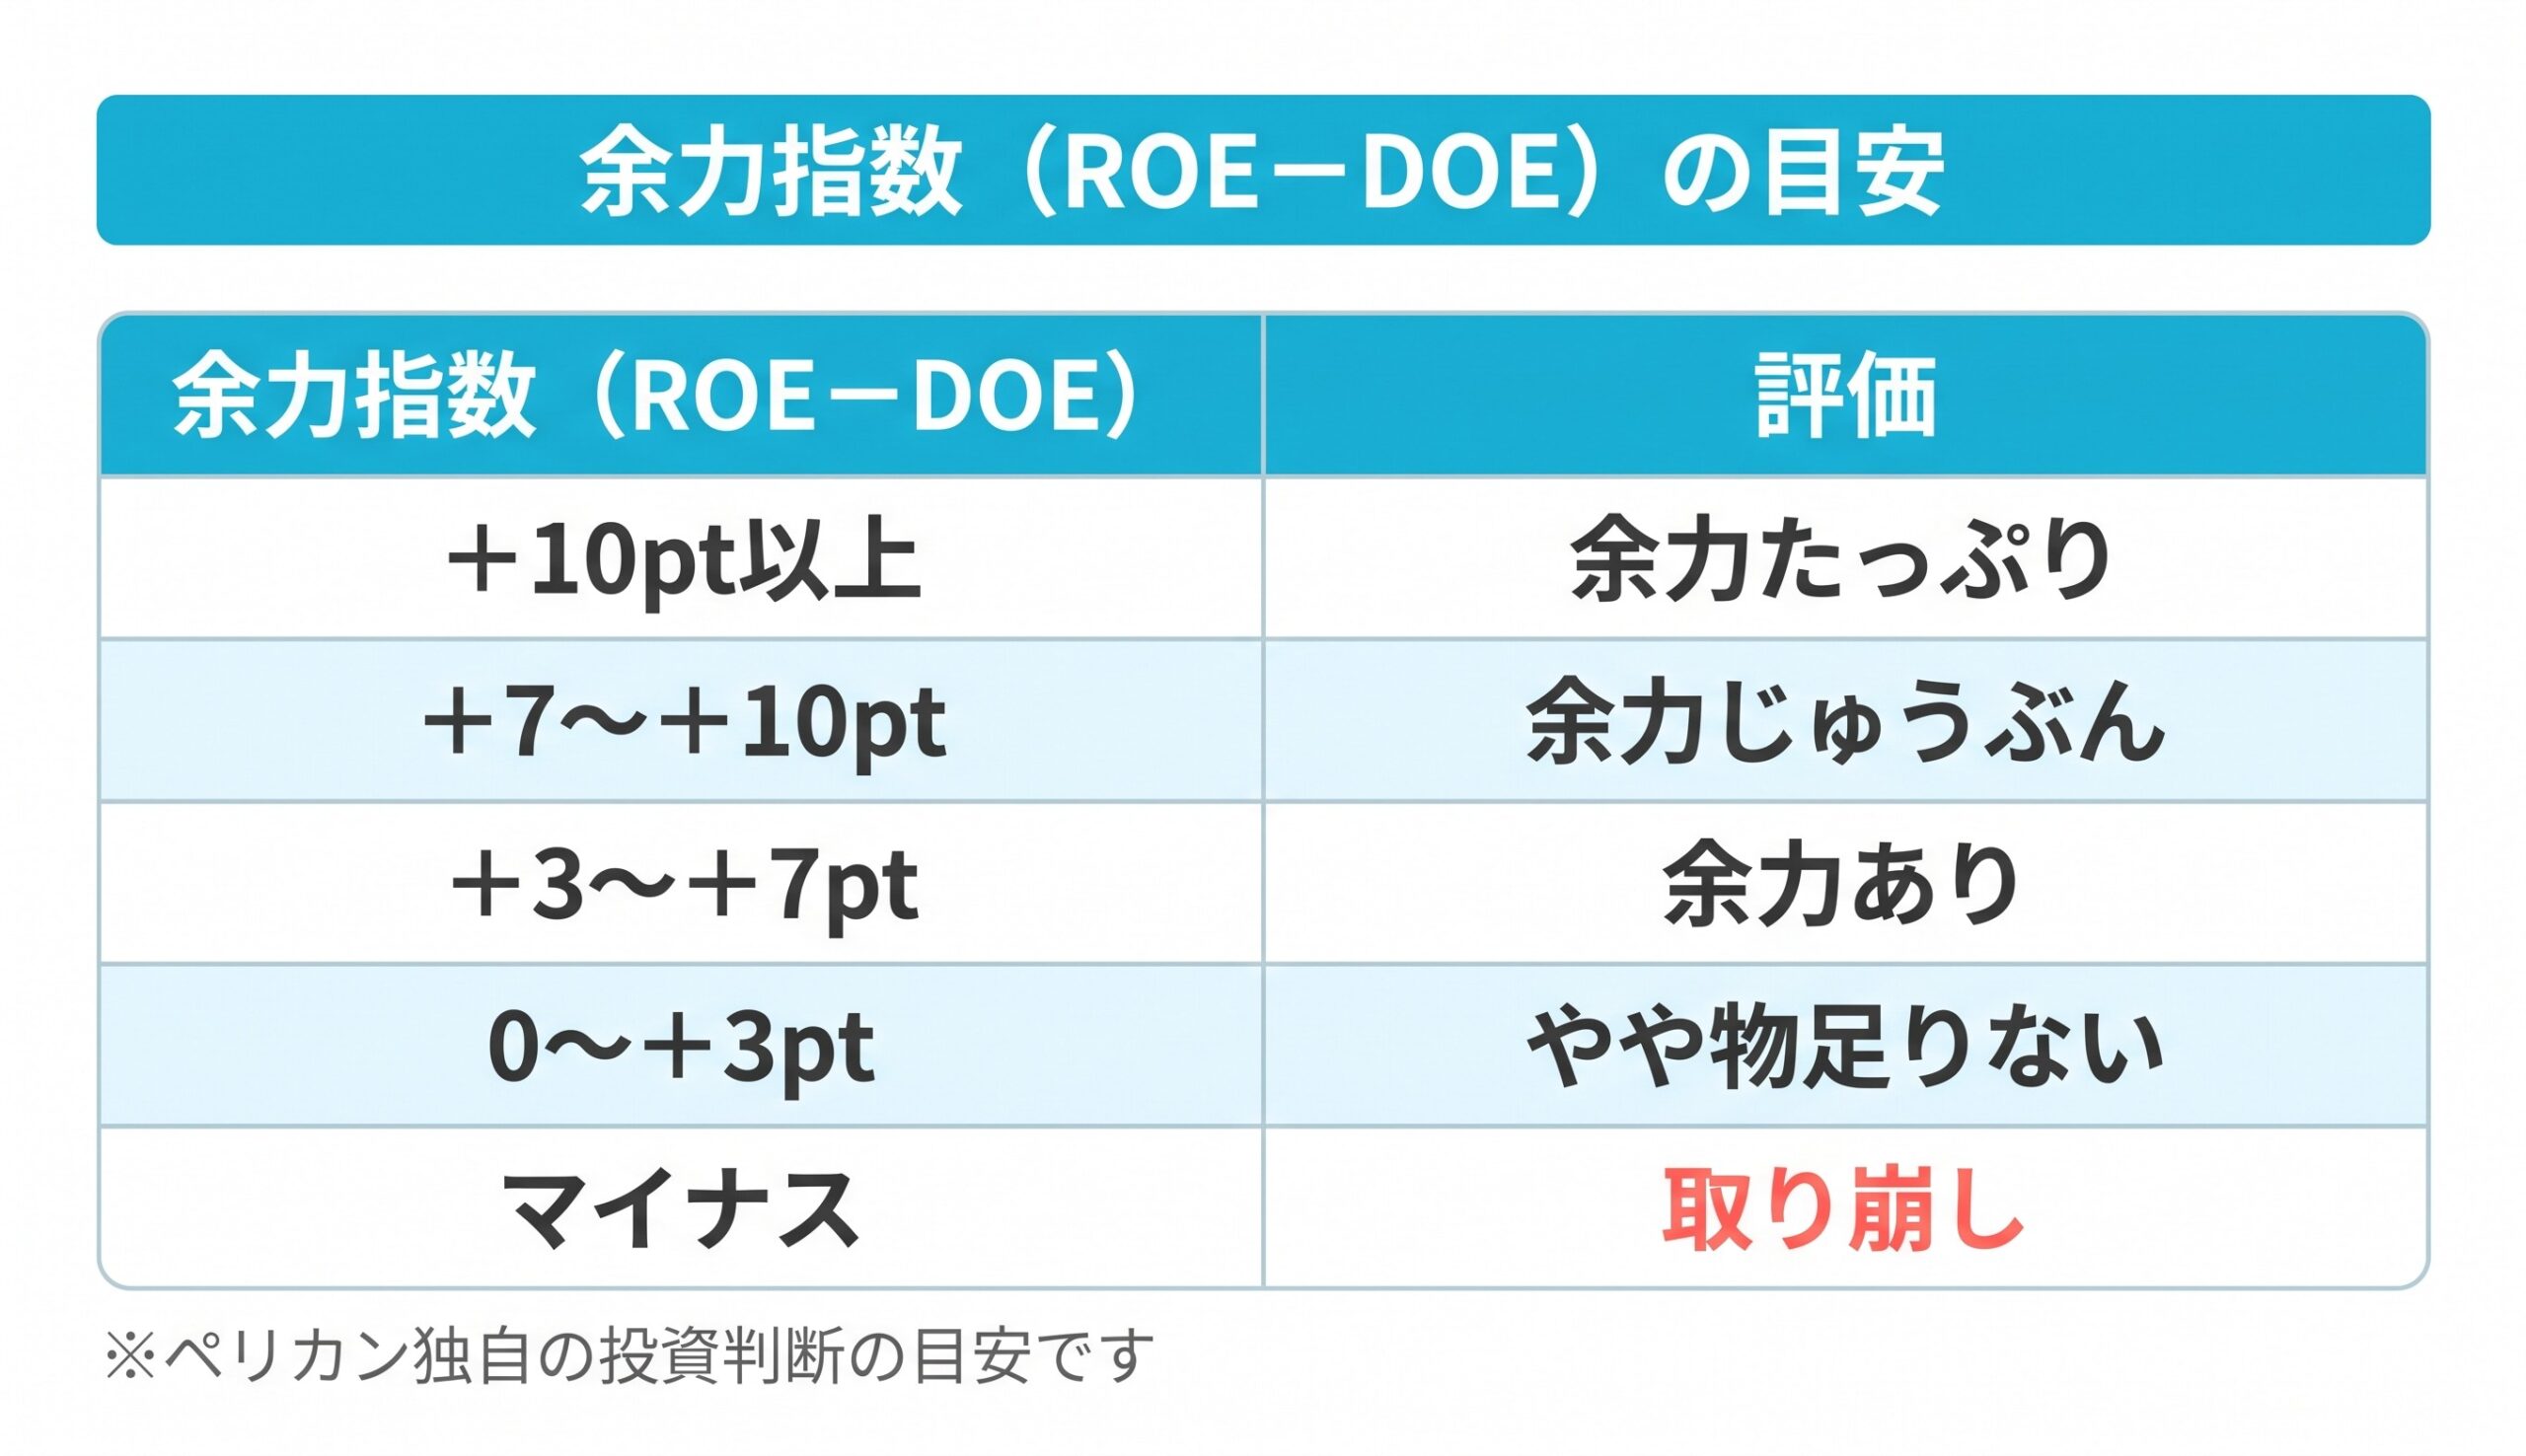
フジコピアンの継続ベース+2.3ptは「やや物足りない」の区分です。財務に余裕はあっても、稼ぐ力が低いため、配当を増やし続ける原資は大きくありません。
実質総合利回りと投資指標
株主優待はないため、実質総合利回りは配当利回りと同じです。100株なら継続ベースで年6,800円(2.89%)、今期の170円なら17,000円(7.23%)です。
継続ベースの68円で4.5%を維持できる株価を逆算すると約1,510円で、2,350円よりかなり下の、そこまで待ちたい水準です。今期の170円で逆算した約3,780円は一過性の利益に基づくため、上限株価としては採用しません。
PERは今期の会社予想で2.9倍、来期の四季報予想で12.1倍、PBRは0.42倍です。PBRの低さは目を引きますが、ROEが3%台では割安のまま放置されやすい面もあります。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | ⭕️ | 63.6%(26年6月末)。約17億円のネットキャッシュ |
| 配当利回り4%超 | × | 継続ベース2.89%(四季報の来期予想68円)。今期170円なら7.23% |
| PER15倍以下 | ⭕️ | 来期予想12.1倍。今期は売却益込みで2.9倍 |
| ROE(8%超で⭕️、10%超で◎) | × | 来期予想3.5%。今期の14.6%は売却益込み |
| 余力指数(ROE−DOE) | △ | 継続ベース+2.3pt「やや物足りない」。今期は+11.6pt |
| 実質総合利回り4.5%超 | × | 優待なし。100株で年6,800円・2.89%(継続ベース)。今期限りなら17,000円・7.23% |
ペリカンスコア 32 / 100点 (基準株価2,350円・2026年9月29日時点)
📋 ランク:D(数字面では見送り)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D ◀ | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格したのは好財務とPERの2項目です。配当利回り・ROE・実質総合利回りは、売却益を除いた継続ベースでは基準に届きませんでした。今期の会社予想だけで採点すれば高得点になりますが、それは一度きりの数字です。
ペリカンの結論
今期の170円だけを見て飛びつくのは、個人的にはちょっと慎重になりたいところです。(売買の判断は必ずご自身で)
評価できるのは、本業が黒字に戻りつつあることと、ネットキャッシュの財務です。株式の売却で得た資金を配当で株主に回したことも、還元としては前向きに受け止めています。PBR0.42倍という水準も、下値の支えにはなりそうです。
それでも引っかかるのは、配当の大半が一度きりの利益に支えられている点と、ROEが来期予想で3%台にとどまる点です。新株予約権による希薄化もあり、継続ベースの利回りは3%を下回ります。2027年3月までに示される次期中期経営計画で、資本配分や還元の方針がどう打ち出されるかを見てからでも遅くないと考えています。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
一過性の還元に振り回されず、継続ベースでいくらもらえるかを見極める考え方をまとめました。今回のような大幅増配を見たときの確認ポイントもわかります。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- フジコピアン株式会社「2026年12月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年8月10日)
- フジコピアン株式会社「2026年12月期(2Q)決算説明資料」(2026年8月28日)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=