高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、テイクアンドギヴ・ニーズ(4331)です。2026年9月29日の大引け後に、株主優待制度の新設を発表しました。まずは、どんな会社なのかから見ていきましょう。
テイクアンドギヴ・ニーズはどんな会社?
| 社名 | 株式会社テイクアンドギヴ・ニーズ(4331・東証プライム) |
|---|---|
| 代表者 | 代表取締役会長 野尻佳孝 代表取締役社長 岩瀬賢治 |
| 本社所在地 | 東京都品川区東品川2-3-12 天王洲ベイタワー 📍 本社をストリートビューで見る |
| 設立 | 1998年10月 |
| 決算月 | 12月 |
| 時価総額 | 約130億円(890円×発行済株式数1,461.9万株) |
| 事業内容 | ハウスウェディング(直営59店舗85会場)、ホテル「TRUNK」の運営 |
ハウスウェディングのパイオニアで、売上の97%を国内ウェディングが占めます。中期経営計画では、ホテル事業を2035年度に利益の柱へ育てる方針です。
この記事のポイント
新設された優待は700株以上が対象で、1,000株を境に1株あたりのポイントが大きく増える設計です。ポイントを1ポイント0.8円で換算すると、配当と合わせた実質総合利回りは700株で5.14%、1,000株で6.29%です。
一方で、自己資本比率は36.8%、今期予想ROEは4.5%で、配当性向は来期予想で8割を超えます。
記事中の利回りは、すべて基準株価890円(2026年9月29日のPTS価格)で計算しました。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
優待の新設に飛びつく前に、利回りと財務のどこを見ればいいのか。配当と優待をあわせて判断する方法を、やさしくまとめました。
新設された株主優待の中身
保有株数に応じてポイントがもらえる
毎年12月末に700株以上を持つ株主に、「テイクアンドギヴ・ニーズプレミアム優待倶楽部」のポイントが贈られます。グルメや家電などに交換できますが、交換商品の市価と比べた実質的な価値は1ポイント0.8円程度のため、この記事では0.8円で換算します。
| 保有株数 | ポイント | 実質価値 | 1株あたり |
|---|---|---|---|
| 700〜799株 | 5,000 | 4,000円 | 5.7円 |
| 800〜899株 | 6,000 | 4,800円 | 6.0円 |
| 900〜999株 | 8,000 | 6,400円 | 7.1円 |
| 1,000〜1,999株 | 20,000 | 16,000円 | 16.0円 |
| 2,000〜2,999株 | 40,000 | 32,000円 | 16.0円 |
| 3,000株〜 | 90,000 | 72,000円 | 24.0円 |
※実質価値は1ポイント0.8円で換算した筆者の目安で、会社の公表値ではありません。1株あたりは実質価値を各区分の下限株数で割った値です。900株から1,000株へ100株増やすだけでポイントは2.5倍になるので、狙うなら区分の下限ちょうどが効率的です。長期保有による加算はありません。
初回は今年12月末、繰り越しには条件あり
初回の基準日は2026年12月末で、案内の発送と特設サイトの開設は2027年2月の予定です。期末配当と同じ基準日なので、12月末に700株を持っていれば配当と優待がそろいます。
ポイントを翌年へ繰り越せるのは、同じ株主番号で2回連続して名簿に載り、700株以上を持ち続けた場合だけです(1回まで)。全株売却や証券会社の貸株サービスの利用で株主番号が変わるとポイントは失効するので、貸株を使っている方は注意が必要です。
大株主と優待の設計
筆頭株主は代表取締役会長の野尻佳孝氏で、保有は246万株(16.8%)。子会社TRUNKの代表取締役社長も兼ねています。四季報では浮動株比率16.8%、特定株比率53.3%で、市場に出回る株が少ない構成です。
会社は優待の目的に、株式の流動性向上と投資家層の拡大を挙げています。ポイントは3,000株以上の90,000ポイントで頭打ちになるため、保有株数に比例して増え続ける設計ではありません。
配当と株主還元
| 決算期 | 年間配当 | EPS | 配当性向 |
|---|---|---|---|
| 25年3月期 | 40円 | 243.2円 | 16.4% |
| 25年12月期(9か月) | 31円 | 赤字 | ― |
| 26年12月期(会社予想) | 40円 | 54.8円 | 73.0% |
| 27年12月期(四季報予想) | 40円 | 47.9円 | 83.5% |
中期経営計画では株主資本配当率(DOE)3.0%以上を掲げており、今期の40円はDOE3.3%(BPS1,207円で計算)と、この方針に沿った水準です。
気になるのは配当性向で、今期は固定資産売却益を含めても7割超、来期は8割を超える見込みです。2026〜2030年度の株主還元枠は5年で30億円ですが、発行済株式数で単純計算すると年40円の配当だけで約29億円に達し、計画上は大きな増配の余地がほとんど見えません。
業績
| 決算期 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
| 25年3月期 | 47,668 | 4,104 | 3,547 |
| 25年12月期(9か月) | 35,709 | 1,622 | −81 |
| 26年12月期(会社予想) | 49,000 | 1,500 | 800 |
| 27年12月期(四季報予想) | 51,000 | 1,600 | 700 |
(単位:百万円)25年12月期は決算期変更による9か月の変則決算です。
良い点
中間期は婚礼単価が計画を上回り、通期予想を上方修正しました(売上高+11.6億円、営業利益+2.6億円)。平均婚礼単価は427.6万円で前年同期比+19.3万円、2027年以降の受注残件数は前年同期比125.8%と、来期以降の土台は積み上がっています。
気になる点
営業利益は25年3月期の41億円から15億円へ落ち込み、営業利益率は3%台です。ホテル開業に向けた採用・広告の先行投資が理由で、中期経営計画でも27年度の営業利益は16億円、本格的な回復は2028年度以降の計画です。
今期の純利益800百万円も、中間期に計上した固定資産売却益973百万円に支えられた数字です。
財務と余力指数
| 項目 | 25年12月末 | 26年6月末 |
|---|---|---|
| 自己資本比率 | 34.0% | 36.8% |
| 有利子負債 | 23,488 | 20,215 |
| 現金及び預金 | 6,586 | 4,837 |
| ネット有利子負債 | 16,902 | 15,378 |
(単位:百万円)有利子負債はリース債務を含む会社資料の数値です。借入金の返済は進んでいるものの、現金を大きく上回る有利子負債を抱えた状態です。25年12月期(9か月)の営業CFは11.9億円でした。中期経営計画の自己資本比率の目標も、2030年度で34%以上にとどまります。
「余力指数」って、何を見ている数字なんですか?

ROE(自己資本に対して稼いだ割合)から、DOE(自己資本に対して配った割合)を引いた数字です。差が大きいほど稼ぎが会社に残り、増配や優待拡充の余力があると考えます。
基準株価890円、BPS1,207円(四季報掲載値)で計算すると、今期予想のROEは4.5%、DOEは3.3%で、余力指数は+1.2ptです。ただ今期は固定資産売却益を含むため、四季報の来期予想(EPS47.9円)で見ると、ROE4.0%・DOE3.3%で+0.7ptまで縮みます。実績は、25年12月期が9か月決算で赤字のため算出できません。
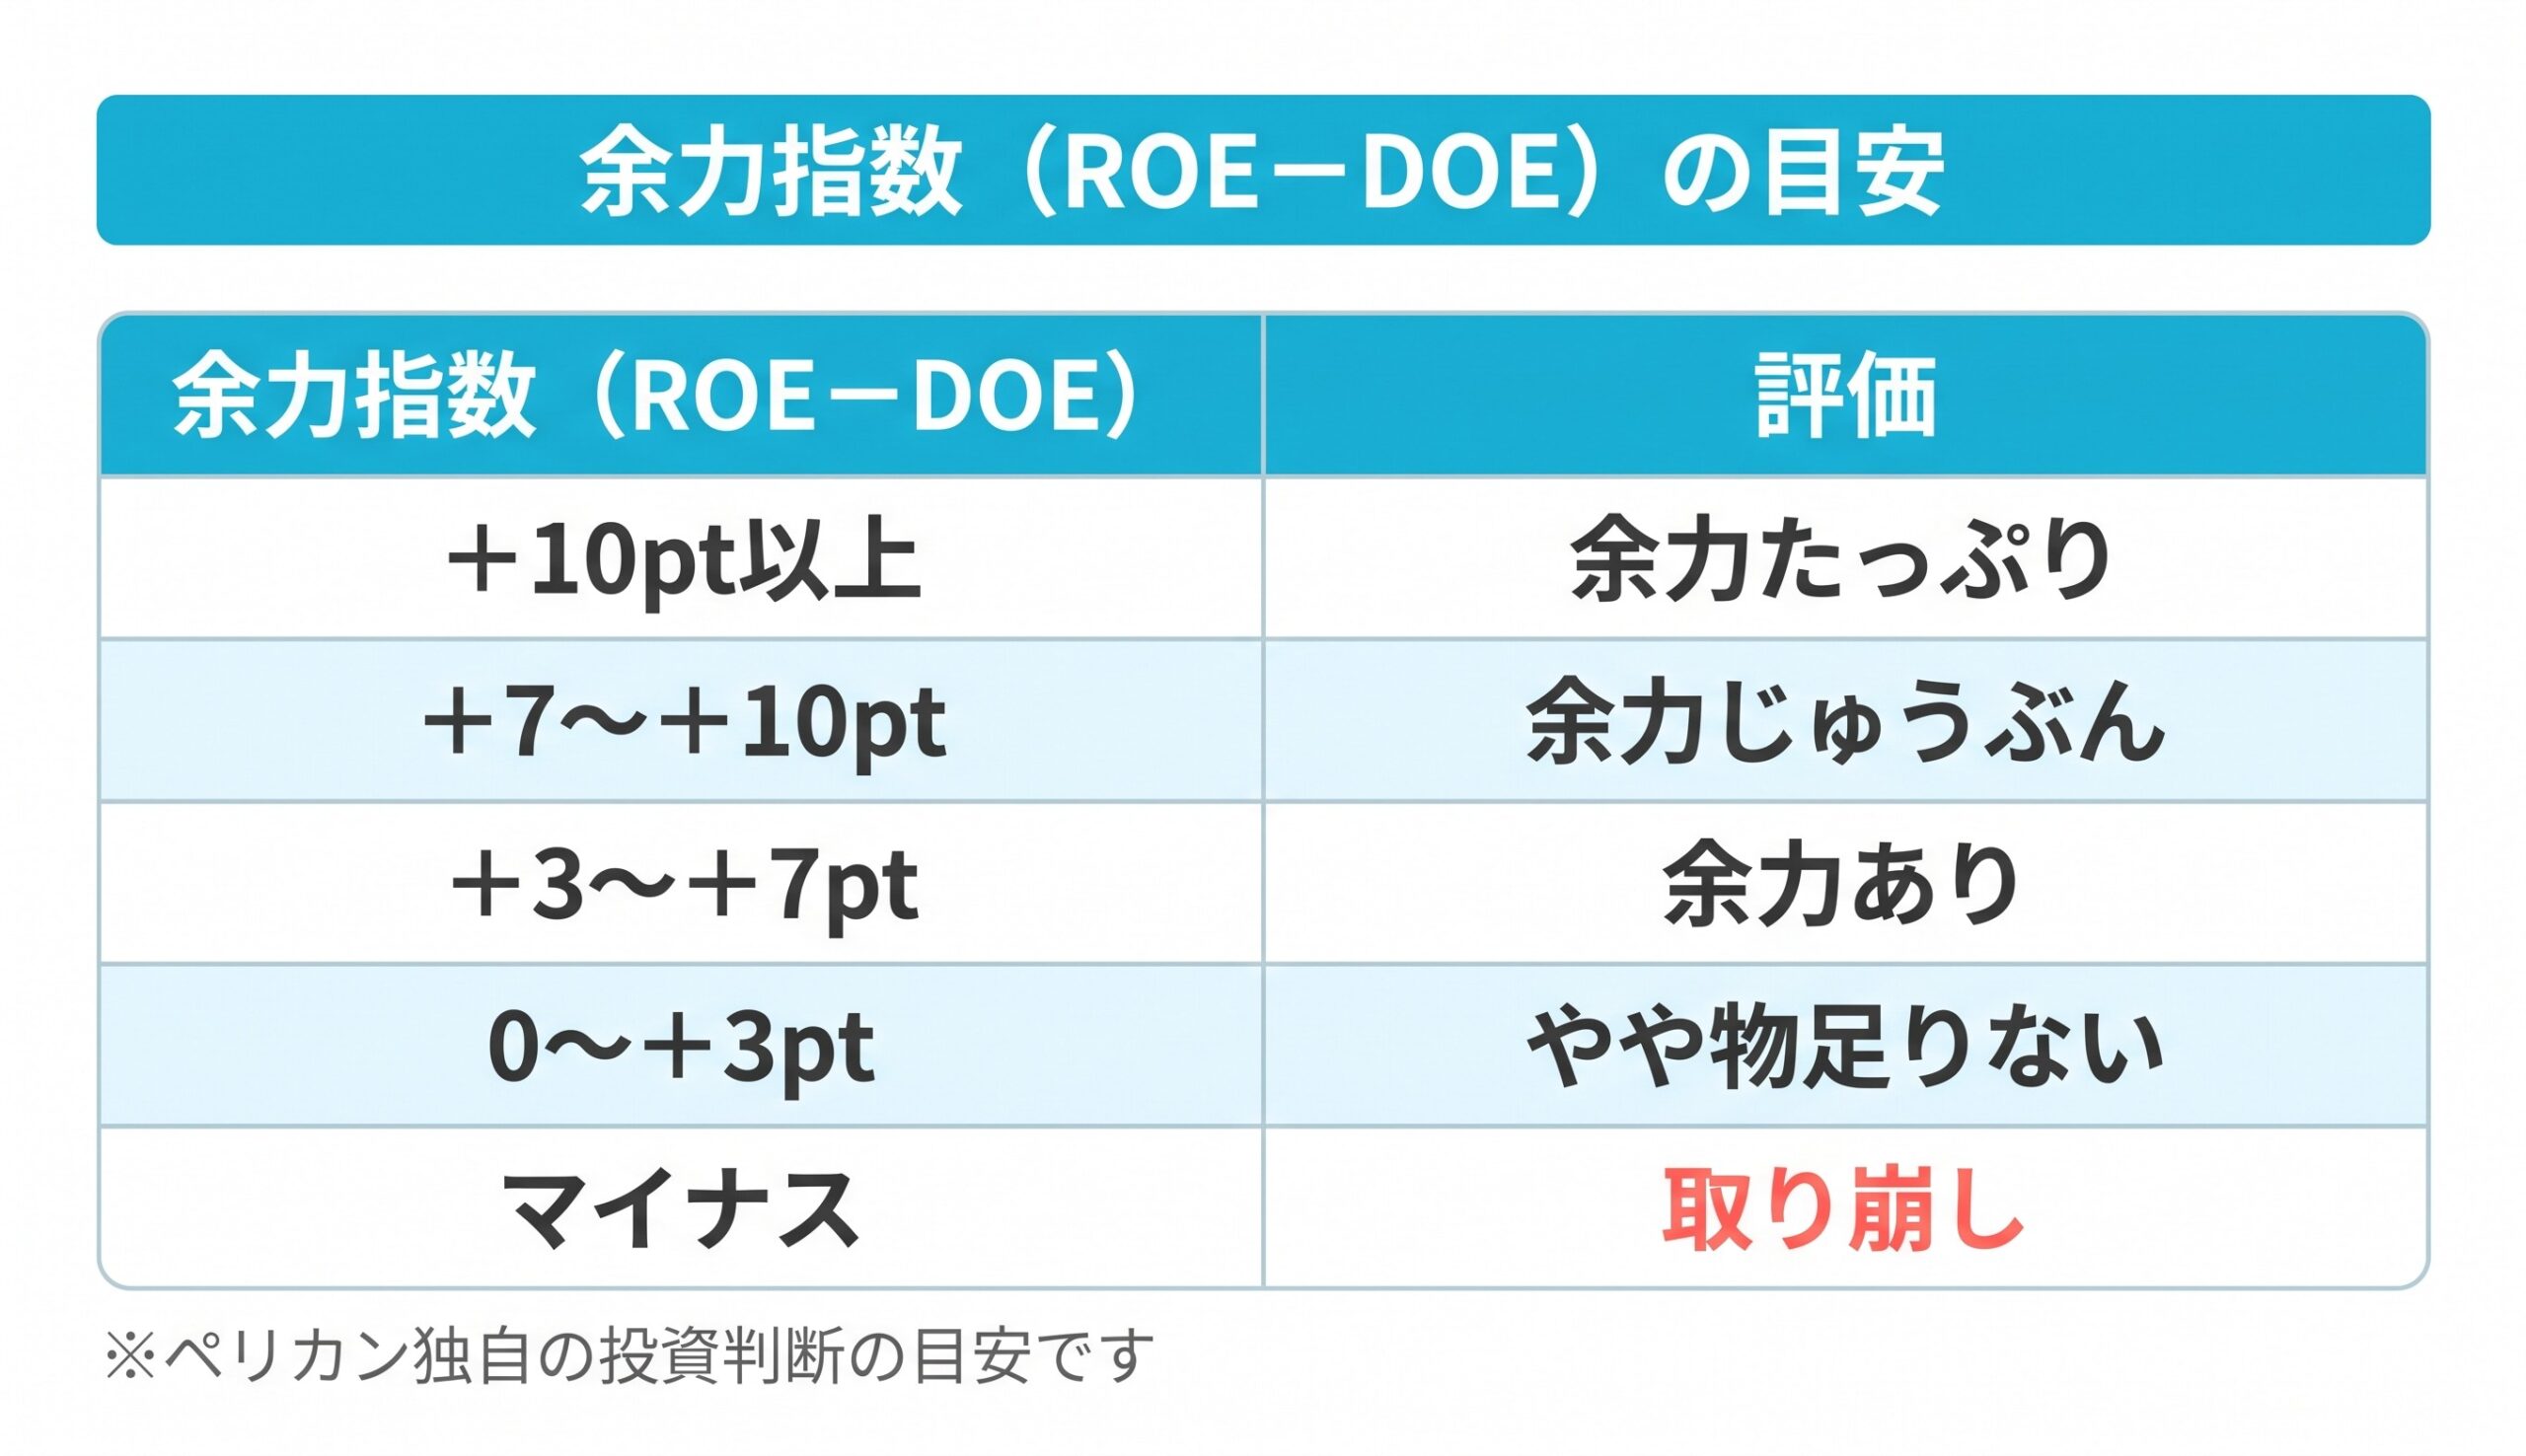
テイクアンドギヴ・ニーズは、どちらのベースでも「やや物足りない」(0〜+3pt)の区分に入ります。今回の優待費用も、この範囲から賄うことになります。
株価の反応と実質総合利回り
PTSで2割高
発表は大引け後で、9月29日の終値740円に対し、PTSでは890円(+150円、+20.3%)まで買われました。この記事の利回りは、この890円で計算しています。
株数別の実質総合利回り
| 株数 | 投資額 | 配当 | 優待(実質) | 実質総合利回り | 4.5%を保てる株価 |
|---|---|---|---|---|---|
| 100株 | 89,000円 | 4,000円 | ― | 4.49% | 888円 |
| 700株 | 623,000円 | 28,000円 | 4,000円 | 5.14% | 1,015円 |
| 800株 | 712,000円 | 32,000円 | 4,800円 | 5.17% | 1,022円 |
| 900株 | 801,000円 | 36,000円 | 6,400円 | 5.29% | 1,046円 |
| 1,000株 | 890,000円 | 40,000円 | 16,000円 | 6.29% | 1,244円 |
| 3,000株 | 2,670,000円 | 120,000円 | 72,000円 | 7.19% | 1,422円 |
優待は1ポイント0.8円で換算しています。700株で4.5%を保てる株価は1,015円で、基準株価890円を上回ります。2,000株は1,000株と同じ6.29%で、100株は優待がなく配当のみの4.49%です。ポイントを額面1円で計算した場合は、700株で5.30%、1,000株で6.74%になります。
投資指標は、PERが16.2倍(今期予想EPS54.8円)、PBRが0.74倍(BPS1,207円)です。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 36.8%(26年6月末)。有利子負債202億円に対し現金48億円のネットデット |
| 配当利回り4%超 | ⭕️ | 4.49%(年40円)。終値740円なら5.41% |
| PER15倍以下 | △ | 16.2倍。四季報の来期予想EPSでは18.6倍 |
| ROE(8%超で⭕️、10%超で◎) | × | 今期予想4.5%(売却益込み)。来期予想ベースは4.0% |
| 余力指数(ROE−DOE) | △ | +1.2pt「やや物足りない」。来期予想ベースは+0.7pt |
| 実質総合利回り4.5%超 | ⭕️ | 700株で5.14%(0.8円換算)。1,000株なら6.29%(◎相当) |
ペリカンスコア 44 / 100点 (基準株価890円・2026年9月29日時点)
📋 ランク:D(数字面では見送り)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D ◀ | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格したのは配当利回りと実質総合利回り(700株で判定)で、財務とROEが×でした。優待の新設で利回りは基準を超えたものの、それ以外の数字が点数を押し下げています。なお1,000株で判定すると、49点のCランクになります。
まとめ
新設された優待は12月末に700株以上が対象で、1,000株を境に1株あたりの価値が大きく上がります。1ポイント0.8円で換算した実質総合利回りは700株で5.14%、1,000株で6.29%で、700株で4.5%を保てる株価は1,015円です。
配当は中期経営計画でDOE3.0%以上を掲げ、今期予想は年40円(DOE3.3%)です。婚礼単価は前年同期比+19.3万円、2027年以降の受注残件数は前年同期比125.8%と伸びています。
一方、自己資本比率は36.8%、ネット有利子負債は154億円で、今期予想ROEは4.5%(固定資産売却益込み)、余力指数は+1.2ptです。配当性向は来期予想で83.5%、ホテル事業の利益本格化は2028年度以降の計画です。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
優待の新設で利回りが跳ね上がった銘柄こそ、財務と還元余力の確認が大切です。自己資本比率・配当性向の見方を、やさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- テイクアンドギヴ・ニーズ「株主優待制度の導入に関するお知らせ」(2026年9月29日)
- 同社「2026年12月期 中間期 決算説明資料」
- 同社 中期経営計画「EVOL2030 Final Stage Toward 2035 Vision」
- 株価:2026年9月29日の終値およびPTS価格
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=