高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、クラサスケミカル(646A)です。2026年9月29日に東証スタンダードへ上場したばかりの、レゾナック・ホールディングスから独立した石油化学の会社です。
クラサスケミカルはどんな会社?
| 社名・コード | クラサスケミカル株式会社(646A・東証スタンダード) |
|---|---|
| 上場日 | 2026年9月29日(公募・売出しなしの直接上場) |
| 代表者 | 代表取締役社長執行役員 福田 浩嗣 |
| 本社所在地 | 大分県大分市大字中ノ洲2番地 📍 本社をストリートビューで見る |
| 時価総額 | 約563億円(240円×234,415,443株) |
| 主な製品 | エチレン等の基礎石化製品、酢酸エチル等の有機化学品、ポリプロピレン |
| 従業員(連結) | 908人(2026年7月末) |
前身は昭和電工の石油化学事業で、1969年に操業を始めた大分コンビナート(九州唯一のエチレンプラント)が主力拠点です。2025年1月にレゾナックグループから事業を引き継いで営業を始めました。
この記事の結論
配当予想は年12円で、利回りは5.00%。ただ今期は1株利益7.25円に対して配当12円と、利益を上回る配当です。借入金も膨らんでおり、稼ぐ力と財務はまだ心もとない内容です。
上場したばかりなので、240円という水準なら、値動きと業績を見守る監視用に100株持つのはありかも…というところです。(売買の判断は必ずご自身で)
記事中の利回りは、すべて基準株価240円(2026年9月29日終値)で計算しました。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
配当利回りの高い銘柄をどう探し、どう検証するか。配当性向や自己資本比率のどこを見れば「高利回りの落とし穴」を避けられるのか、やさしく解説しています。
レゾナックHDからのスピンオフ上場、何が起きた?
公募なし、レゾナックHD株主に1対1で配られる
今回は新株発行も売出しもない「ダイレクトリスティング」です。レゾナックHD株1株につきクラサスケミカル株1株が現物配当され(9月30日基準、10月1日効力発生)、レゾナックHDは20%未満の株式だけを持ち続けます。流通株式比率は60%程度、株主数は6万人程度になる見込みです。
配られた株を手放す人が出れば、上場直後は売りが出やすくなります。会社自身も、株主の入れ替わりで株価が変動する可能性を挙げています。
独立の狙い
レゾナック側は半導体・電子材料に経営資源を集中するため、石油化学を別会社で安定運営すると判断しました。クラサス側は、稼いだキャッシュを自らの判断で設備や脱炭素に再投資できる点を利点に挙げています。
経営陣とストックオプション
福田社長は昭和電工(現レゾナックHD)の出身で、石油化学事業部長を経て当社の社長に就きました。役員の持株はゼロですが、社長には374,720株分のストックオプション(行使価格129円、2027年7月から行使可能)が付与されています。株価の上昇が経営陣の報酬にもつながる設計です。
配当と株主還元
配当方針は「DOE(配当総額÷株主資本の期首期末平均)5%を目標とした安定配当」です。利益ではなく自己資本を基準に配るので、利益がぶれても配当はぶれにくい設計です。基準日は6月末と12月末の年2回ですが、今期は12月末の期末配当12円の1回だけです。
検算すると、配当総額は約28.1億円、株主資本の期首期末平均は約567億円の見込みで、DOEは約4.96%と方針どおりです。その一方で配当性向は165.5%(12円÷7.25円)となり、今期は利益以上を配る計算です。
会社側は、原料価格に連動した値決めや設備のスクラップ&ビルドにより、中長期では安定したキャッシュを生んできたと説明しています。単年の利益より、ならしたキャッシュで配当を支える考え方です。
業績:今期は「大型定期修理の年」で大幅減益
| 項目 | 2024年12月期 (部門・参考) |
2025年12月期 | 2026年12月期 (会社予想) |
|---|---|---|---|
| 売上高 | 3,336 | 3,039 | 3,234 |
| 営業利益 | 86.0 | 42.1 | 30.0 |
| 経常利益 | 87.4 | 55.9 | 42.0 |
| 純利益 | 49.7 | 31.0 | 17.0 |
| 1株利益 | ― | 13.21円 | 7.25円 |
| 1株配当 | ― | 0円 | 12円 |
(単位:億円。1株利益・配当は円)※2024年12月期はレゾナック内の石油化学部門の参考値で、独立企業の決算とは作り方が異なります。1株当たりの数値は2026年8月の株式分割後ベースです。
良い点
売上は6.4%の増収予想です。けん引役は合成樹脂(ポリプロピレン)で、中東情勢を受けた顧客の在庫確保や他社の定期修理を追い風に870億円(22.5%増)を見込みます。製品の多くは原料価格に連動する計算式で値決めされており、ナフサ高を販売価格に転嫁できる仕組みがあります。
気になる点
営業利益は28.8%減、純利益は45.1%減の見込みです。上期の純利益は26.2億円なので、下期は約9億円の赤字見込みです。
主な理由は2つ。1つは4年に1度のエチレンプラントの大型定期修理(2〜4月)で、販売数量が落ち、設備の除却損も通期13億円を見込みます。もう1つは在庫評価で、上期はナフサ高騰で72億円のプラスでしたが、下期はナフサ安で82億円のマイナスを織り込んでいます。利益率は1%前後と薄く、中国の増設による供給過剰も続いています。
財務と余力指数
| 項目 | 2025年12月末 | 2026年6月末 |
|---|---|---|
| 自己資本比率 | 34.8% | 31.9% |
| 現金及び預金 | 173 | 95 |
| 借入金(短期+長期) | 525 | 676 |
| ネット有利子負債 | 351 | 582 |
| 営業CF | 139(通期) | ▲179(上期) |
(単位:億円。自己資本比率を除く)上期はナフサ高で在庫が169億円増え、短期借入金で賄ったため営業CFがマイナスになりました。原料価格が落ち着けば戻る性質のお金ですが、自己資本比率は3割そこそこで、財務に余裕があるとは言えません。
利回り5%なら十分では?「余力指数」で何がわかるんですか?

自己資本に対して「稼いだ割合(ROE)」から「配った割合(DOE)」を引いた数字です。プラスなら会社にお金が残り、マイナスなら貯えを取り崩して配っている状態です♪
2025年12月期の実績ROEは9.3%ですが、上場前の子会社時代で配当は0円だったため、実績ベースの余力指数は参考になりません。今期予想で見ると、BPS 284.12円(2025年12月末)に対してROEは2.6%(7.25円÷284.12円)、DOEは4.2%(12円÷284.12円)で、余力指数は−1.7ptです。会社の定義(株主資本ベース)で計算しても、ROE約3.0%に対しDOE約5.0%で−2.0ptと、どちらで見てもマイナスです。
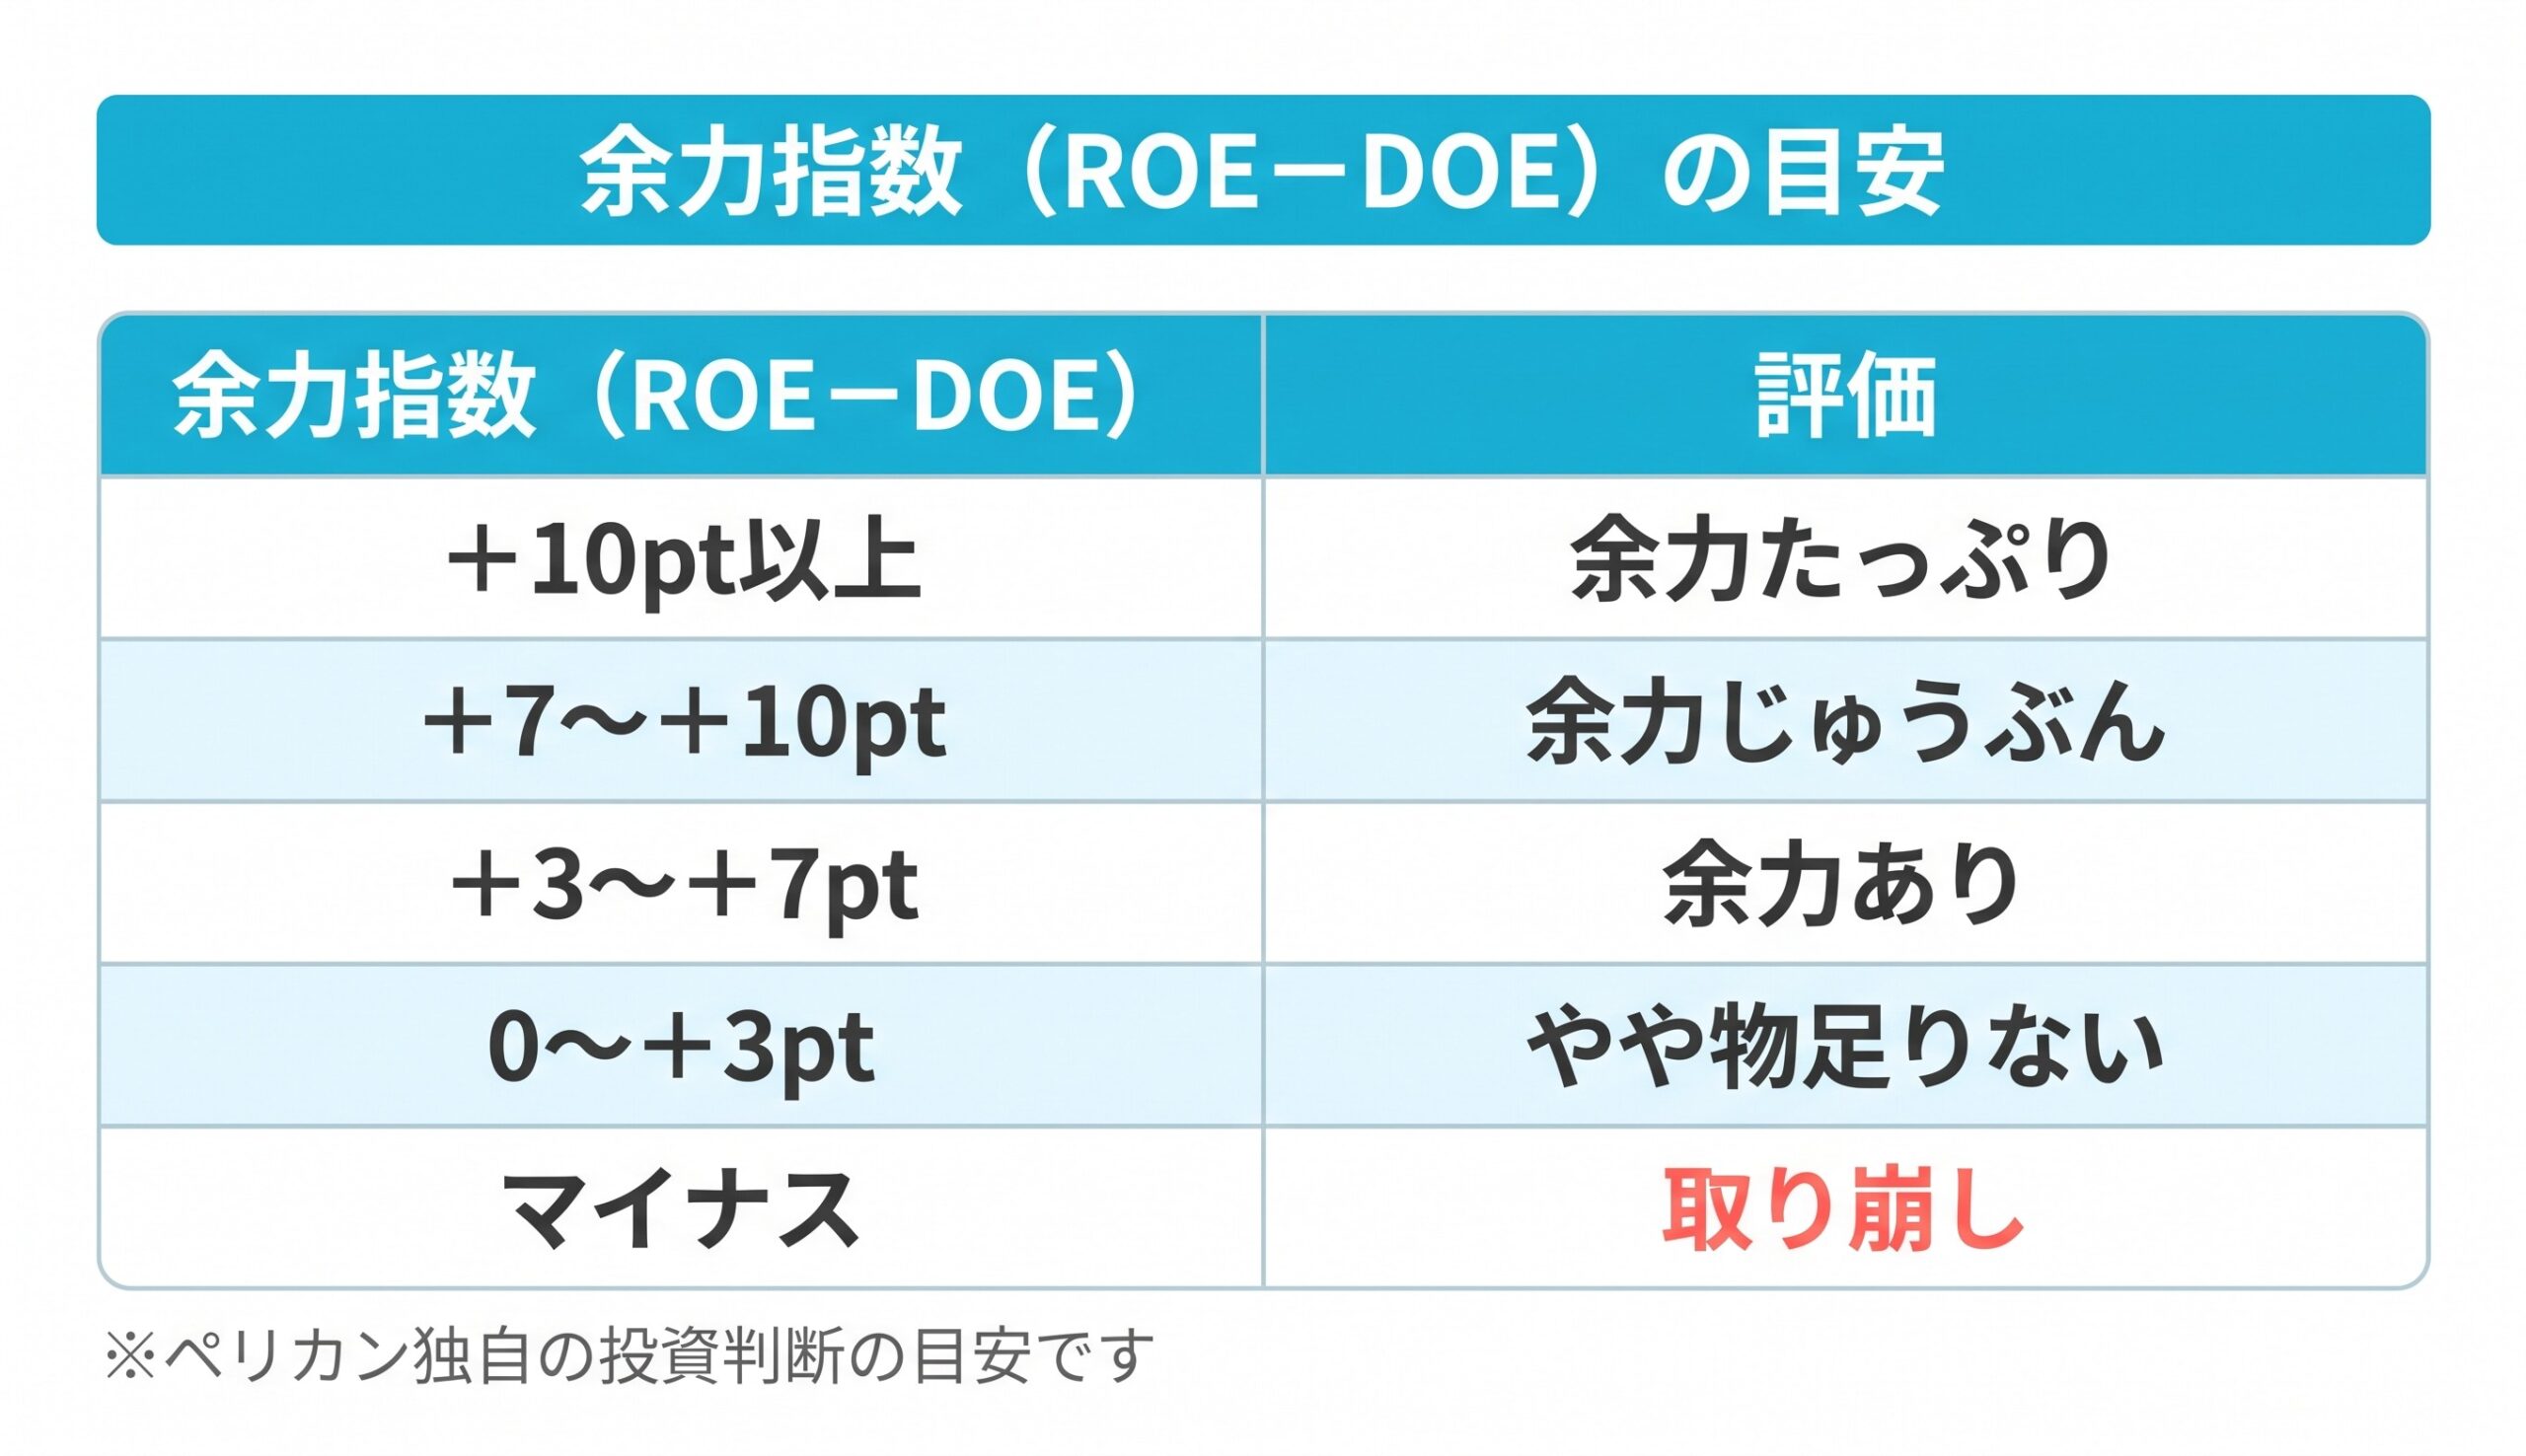
クラサスケミカルは「取り崩し」の区分に入ります。ただし減益要因には一時的なものも含まれ、平常の年の姿とは言い切れません。
実質総合利回りと投資指標
| 配当利回り(予) | 5.00%(年12円÷240円) |
|---|---|
| 株主優待 | なし |
| 実質総合利回り | 5.00%(株数によらず同じ) |
| PER | 予想33.1倍(1株利益7.25円)/実績18.2倍(同13.21円) |
| PBR | 0.84倍(BPS 284.12円・2025年12月末) |
優待がないので、実質総合利回りは配当利回りと同じ5.00%です(100株なら年1,200円・税引前)。年12円を4.5%で割り戻すと266円で、基準株価240円より上にあり、利回りの面では266円までが上限株価です。ただし「財務良好」の条件はそろっておらず、予想PERも33倍と割高です。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 34.8%(6月末は31.9%)。ネット有利子負債は約582億円 |
| 配当利回り4%超 | ◎ | 5.00%(240円基準) |
| PER15倍以下 | × | 予想33.1倍(実績は18.2倍) |
| ROE(8%超で⭕️、10%超で◎) | × | 予想2.6%(2025年12月期の実績は9.3%) |
| 余力指数(ROE−DOE) | × | −1.7ptで「取り崩し」 |
| 実質総合利回り4.5%超 | ⭕️ | 5.00%(優待なし。株数によらず同じ) |
ペリカンスコア 35 / 100点 (基準株価240円・2026年9月29日時点)
📋 ランク:D(数字面では見送り)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D ◀ | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格は配当利回りと実質総合利回りの2つだけで、財務・ROE・PER・余力指数が引っかかりました。利回り以外は、今期の減益と借入増の影響を強く受けています。
ペリカンの結論
上場したばかりなので、240円という水準なら、値動きと業績を見守る監視用に100株持つのはありかも…というところです。(売買の判断は必ずご自身で)
100株なら持っていて良いと考える理由は、5%の利回りと、自己資本を基準にするDOE5%の配当方針です。今期の減益には定期修理と在庫評価という一時的な要因が含まれ、2025年12月期の1株利益13.21円は配当12円を上回っていました。
それでも増やさない理由は、稼ぐ力と財務です。利益率は薄く、借入金は半年で約150億円増え、余力指数もマイナスです。まずは100株で決算を追いかけ、来期に利益が配当を上回る水準まで戻るか、借入金が減るかを確かめたいところです。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。上場したばかりの高配当株を見極めるときにも役立ちます。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- クラサスケミカル「新規上場申請のための有価証券報告書(Ⅰの部)」(2026年9月7日)
- 同「東京証券取引所スタンダード市場への上場に伴う当社決算情報等のお知らせ」(2026年9月29日)
- 同「2026年12月期 第2四半期(中間期)決算短信」(2026年9月29日)
- 東京証券取引所「新規上場会社概要」(2026年9月7日)
- 社長の経歴:上記有価証券報告書、クラサスケミカル公式サイトのお知らせ(2025年1月6日)
- 株価:2026年9月29日終値240円
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=