高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、レントラックス(6045)です。11月13日の引け後に発表された中間決算と業績予想の下方修正を受けて、PTSで16%を超える急落となりました。年1万円分のデジタルギフト優待を、この先も続けられる会社なのかを確かめていきます。
レントラックスはどんな会社?
| 項目 | 内容 |
|---|---|
| 会社名 | 株式会社レントラックス(6045・東証グロース) |
| 設立・上場 | 2005年12月設立/2015年4月上場 |
| 代表者 | 代表取締役社長 山崎大輔(会長 金子英司) |
| 本社所在地 | 東京都江戸川区西葛西5-2-3 NEXTAGE西葛西 📍 本社をストリートビューで見る |
| 時価総額 | 約133.8億円(1,677.2円×発行済7,975,800株) |
| 主な事業 | 成果報酬型広告(アフィリエイト)、中古建設機械の販売仲介、貴金属リユース・加工・精錬 |
| 筆頭株主 | (株)チーム金子 49.1% |
祖業はアフィリエイト広告の仲介で、金融・不動産・エステなどの広告主とサイト運営者をつないでいます。2026年2月に貴金属の加工・精錬を手がける井嶋金銀工業を子会社化し、今期から売上高が10倍規模に膨らみました。
決算急落と株主優待の行方
記事中の利回りは、すべて基準株価1,677.2円(2026年11月13日・PTS)で計算しました。
下方修正の中身は「貴金属の在庫評価」
| 区分 | 売上高 | 営業利益 | 経常利益 | 純利益 |
|---|---|---|---|---|
| 中間期 期初予想 | 21,669 | 599 | 588 | 447 |
| 中間期 実績 | 21,804 | 245 | 260 | 158 |
| 前年中間期 | 2,138 | 669 | 666 | 415 |
| 通期 期初予想 | 43,182 | 1,302 | 1,258 | 906 |
| 通期 修正予想 | 40,243 | 1,022 | 1,009 | 908 |
| 前期実績 | 4,440 | 1,051 | 1,038 | 2,570 |
(単位:百万円)中間期の営業利益は予想の4割にとどまりました。原因は、井嶋金銀工業の買収時に時価で評価し直した在庫が売れて原価に振り替わったことと、その後の貴金属相場の下落による評価損で、売上原価が約13億円増えたことです。会社は、この影響を除けば営業利益は当初予想を上回っていたと説明しています。
買収時の高い相場は前期の負ののれん発生益にすでに織り込まれており、前期に先取りした利益が今期の原価として戻ってきた形です。現金が13億円出ていったわけではありません。
株主優待の内容と利回り
権利確定は3月末・9月末の年2回で、100株以上を6か月以上、同一株主番号で継続保有している株主に、各回5,000円分のデジタルギフトが届きます。Amazonギフトカードなどから選べ、額面どおり使えるので額面で計算しました。
| 株数 | 年間配当 | 年間優待 | 合計 | 実質総合利回り | 4.5%を保つ株価 |
|---|---|---|---|---|---|
| 100株 | 2,500円 | 10,000円 | 12,500円 | 7.45% | 2,777円 |
| 200株 | 5,000円 | 10,000円 | 15,000円 | 4.47% | 1,666円 |
| 300株 | 7,500円 | 10,000円 | 17,500円 | 3.48% | 1,296円 |
優待は株数で増えず長期加算もないため、効率が良いのは100株です。100株なら年12,500円÷4.5%で2,777円までは4.5%を保てますが、200株では1,666円まで下がらないと届きません。継続保有の確認は基準日だけでなく、その間の任意の日にも行われます。今から買う場合、2026年9月末の名簿に載っていないので、最初の優待は2027年9月末基準からになる点に注意が必要です。
優待は続けられるのか
まず会社は、下方修正の発表文の中で、配当予想と株主優待制度のどちらも変更しないと明記しています。貴金属の在庫評価についても、上期と同規模の追加影響は現時点で想定していないとしました。
コストも見てみます。貸借対照表の株主優待引当金は3月末基準分が約84百万円、9月末基準分が約102百万円で、合わせて年約1.9億円です。配当総額の約2.0億円と足すと約3.8億円、修正後の純利益予想9.08億円の4割ほどに収まります。本業のアフィリエイトだけで上期に約12.9億円の粗利を稼いでいることを考えると、今回の下方修正だけで優待が揺らぐ水準ではないと考えます。
気になるのは株主数です。3月末の22,491名から9月末は22,763名に増えました。株価が下がれば優待目当ての株主はさらに増えやすく、対象者が1,000人増えるごとに年1,000万円のコスト増になります。2025年9月に継続保有要件を加えたのも、こうした費用の膨張を抑える手当てだったと読めます。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
決算で株価が急落したとき、慌てて売る前に何を確かめればいいのか。額面ではなく実質総合利回りで判断する方法と、優待を続けられる会社かを見抜く財務チェックを1冊にまとめました。
業績:本業は伸びているが、利益は貴金属次第
| セグメント | 売上高 | セグメント利益 | 利益の前年比 |
|---|---|---|---|
| 成果報酬型広告 | 1,297 | 1,286 | +18.2% |
| 運用型広告代行 | 98 | 43 | +5.0% |
| 中古建設機械 | 1,319 | 126 | △10.7% |
| 貴金属リユース | 18,938 | △312 | ― |
| その他 | 152 | 75 | △22.0% |
(単位:百万円、2026年4〜9月。セグメント利益は売上総利益ベース)良い点は、稼ぎ頭のアフィリエイトが18%増益と好調なことです。本業の地力は落ちていません。
気になる点は2つあります。1つは、売上の9割近くを占める貴金属事業の利益が相場で大きくぶれることです。もう1つは、通期の営業利益予想を2.8億円下げたのに、純利益予想は9.06億円から9.08億円へと据え置かれたことです。下期だけで7.5億円が必要になりますが、資料に理由は書かれていません。
経営陣の目線は「経常利益25億円」
同じ日に、取締役5名・従業員13名・子会社取締役1名へ有償ストックオプションを発行すると発表しました。行使価額は1,993円で、2030年3月期か2031年3月期に経常利益25億円超を達成することが行使の条件です。今期予想10億円の2.5倍にあたります。筆頭株主の(株)チーム金子が49.1%を持ち、取締役の椙尾氏1.9%・横山氏1.6%など役員の保有も厚い会社です。経営陣が自らお金を払って高い目標に賭ける構図は、株主と同じ方向を向いているように見えるのは私だけでしょうか。
配当と株主還元
| 期 | 中間 | 期末 | 年間 |
|---|---|---|---|
| 25.3期 | ― | 23円 | 23円 |
| 26.3期 | 12円 | 12円 | 24円 |
| 27.3期 会社予想 | 12円(実施) | 13円 | 25円 |
| 27.3期 四季報予想 | 12円 | 13〜18円 | 25〜30円 |
会社予想の年25円は、配当性向でいえば21.6%と低めで、増配の余地はあります。四季報(9月時点)は期末の上振れを見て25〜30円としていましたが、これは修正前の営業益16億円予想が前提です。今回の下方修正を踏まえ、本記事では会社予想の25円で計算しました。
財務と余力指数
9月末の自己資本比率は36.4%です。有利子負債は約60.5億円で、現預金53.4億円を上回るネットデットですが、その差は約7億円。在庫の貴金属約39億円と投資有価証券13億円を抱えており、換金性のある資産は厚めです。上期の営業CFは4.3億円のプラスで、前年同期の2.1億円のマイナスから改善しました。
赤字すれすれの決算なのに、優待なんて続けられるんですか?「余力指数」で何がわかるんでしょう。

ROE(自己資本で稼ぐ割合)からDOE(自己資本に対して配る割合)を引いた差です。稼いだうち会社に残る分なので、大きいほど還元を続ける余裕があると読めます♪
ROEは会社予想EPS115.66円÷26.3期末BPS752.25円、DOEは年間配当25円÷同BPSで計算しました。
📊 レントラックスの余力指数(予想ベース)
ROE 15.4% − DOE 3.3% = +12.1pt 余力たっぷり
実績(26.3期):DOE4.0%。ROEは負ののれん発生益で54.2%に膨らんでいるため、比較の対象から外しました
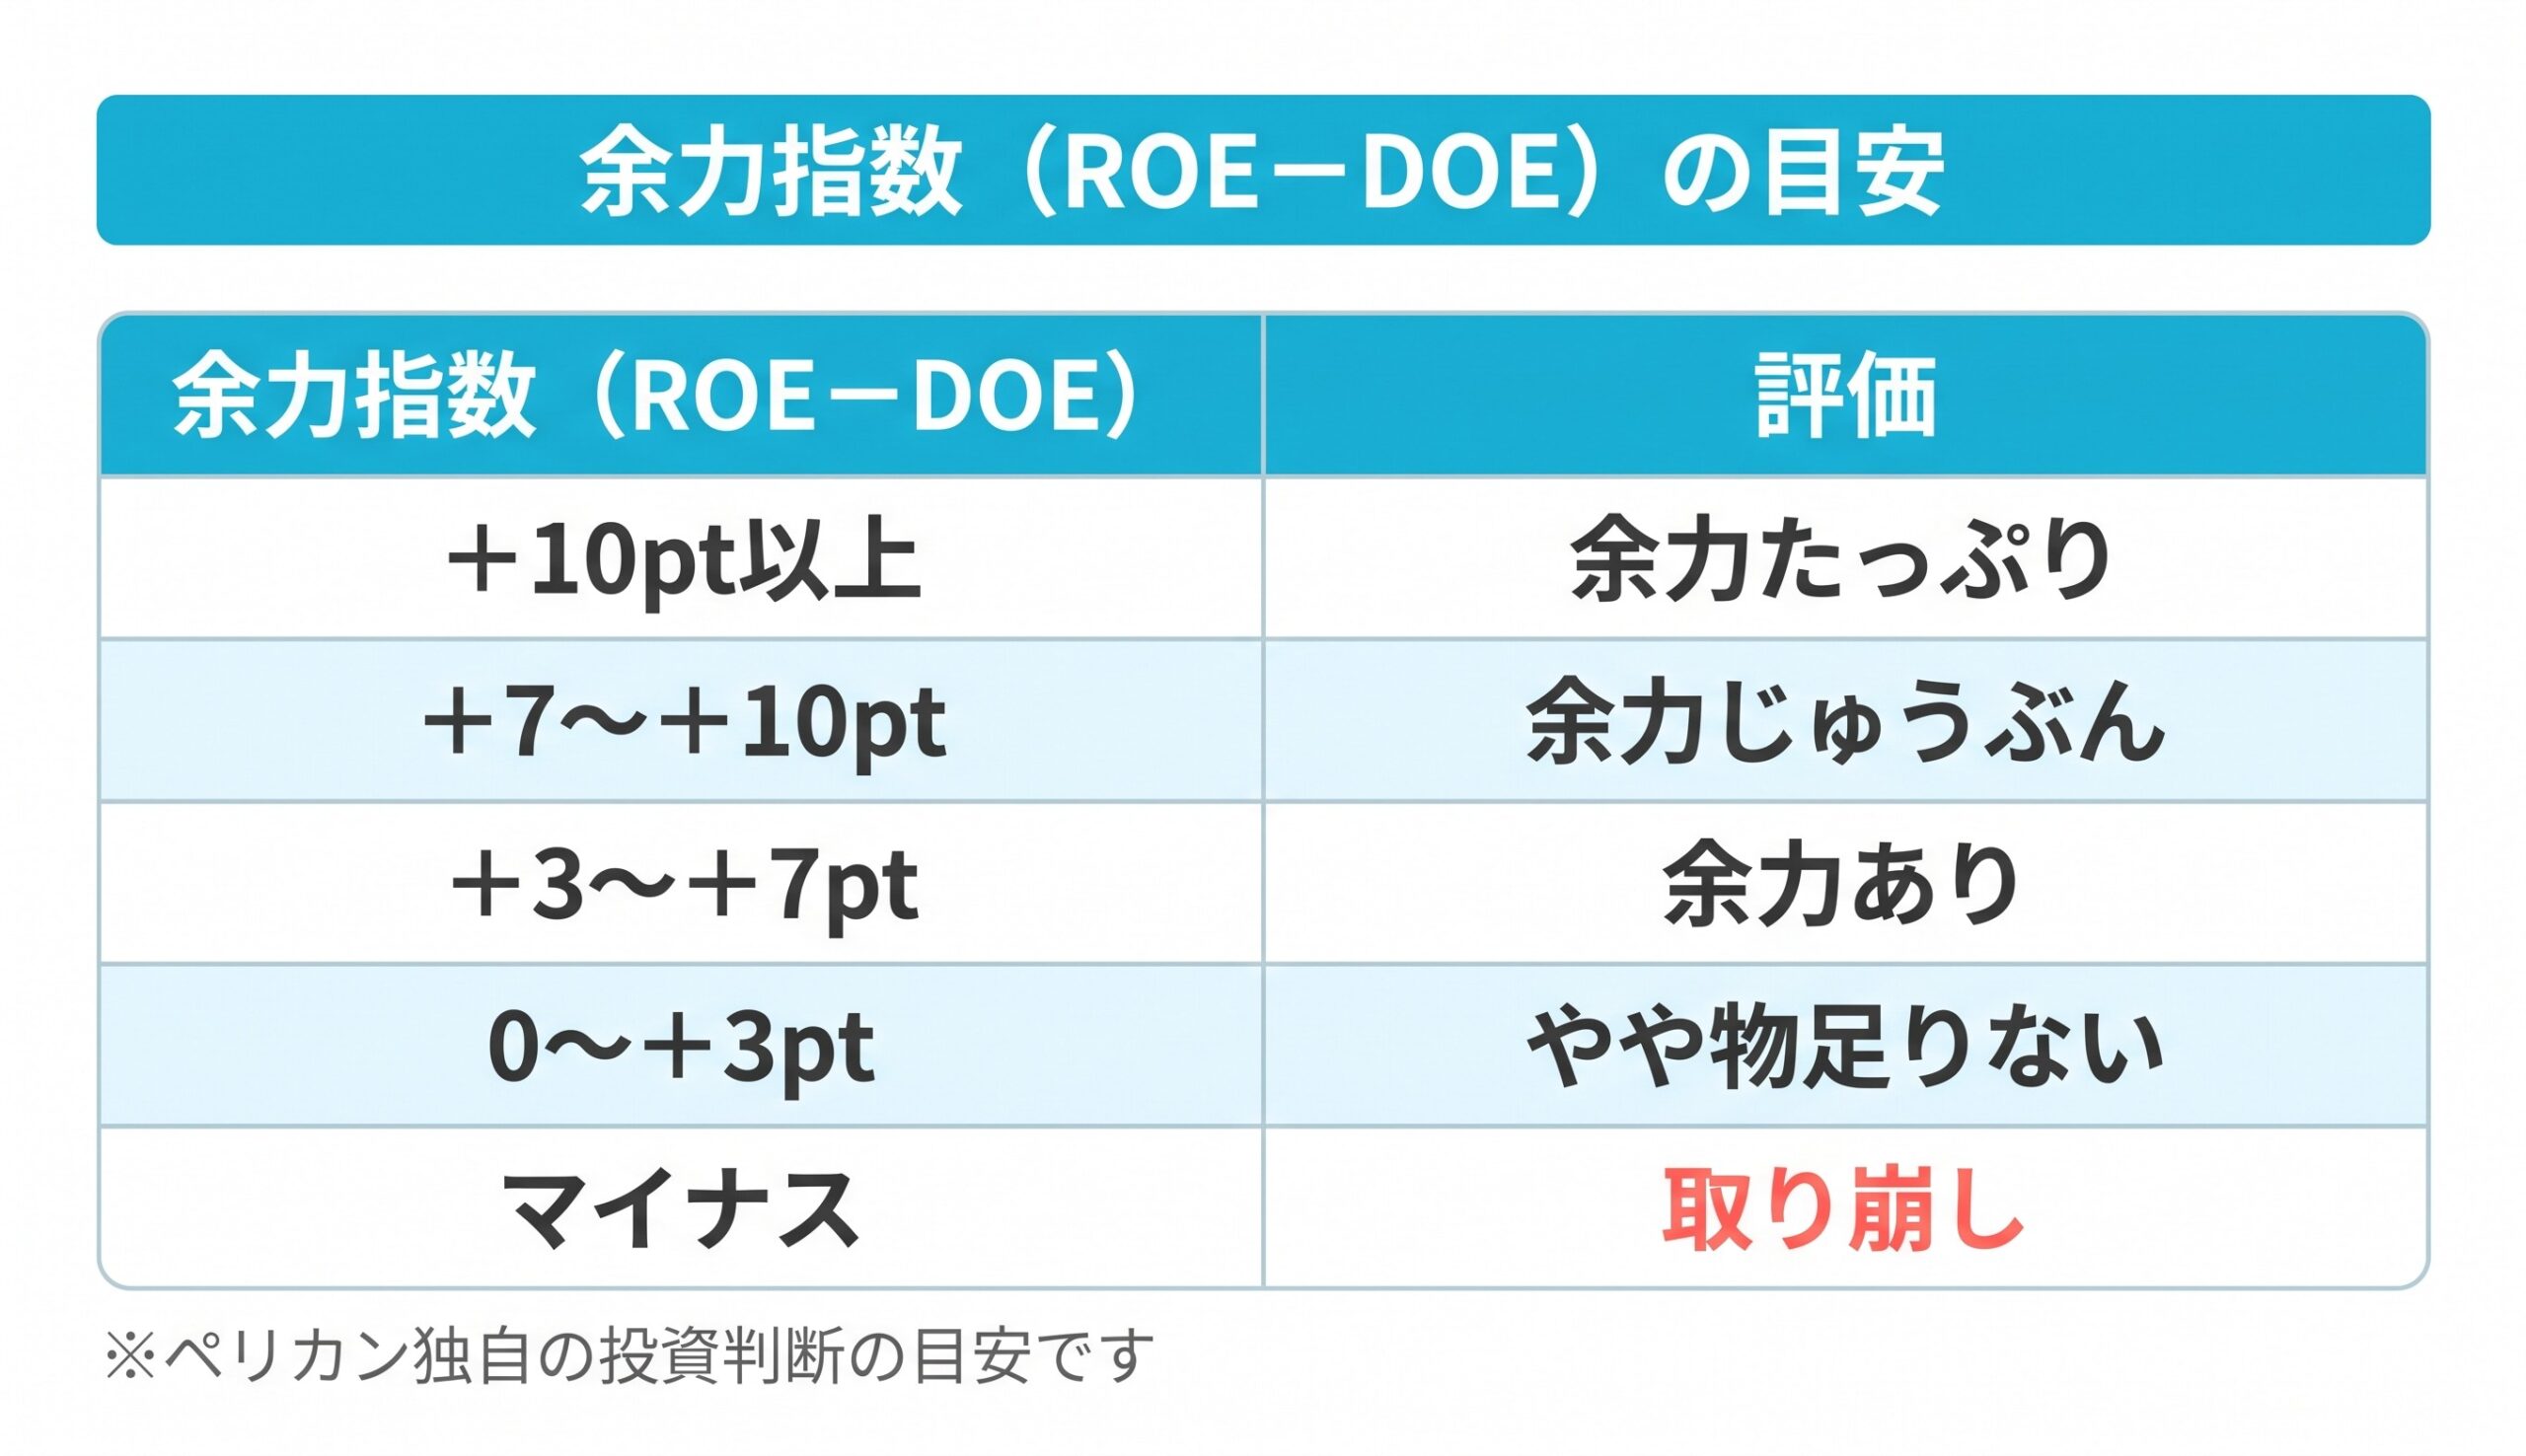
レントラックスは余力たっぷりの区分に入ります。優待費用(1株あたり約23.7円)を配当に足しても、還元は自己資本の約6.5%で、余力指数は+8.9ptと「余力じゅうぶん」を保ちます。
実質総合利回りと投資指標
基準株価1,677.2円で、PERは14.5倍(会社予想EPS115.66円)、PBRは2.23倍(26.3期末BPS752.25円)。配当利回りは1.49%、優待利回りは5.96%、100株の実質総合利回りは7.45%です。株価は11月13日終値2,010円からPTSで16.6%下げ、年初来高値2,500円(8月31日)からは3割強の下落です。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 36.4%。有利子負債60.5億円が現預金53.4億円を上回る。貴金属在庫と投資有価証券で実質の余裕はある |
| 配当利回り4%超 | × | 1.49%(年25円) |
| PER15倍以下 | ⭕️ | 14.5倍 |
| ROE(8%超で⭕️、10%超で◎) | ◎ | 予想15.4%。26.3期実績54.2%は負ののれん発生益込み |
| 余力指数(ROE−DOE) | ⭕️ | +12.1pt(余力たっぷり)。優待込みでも+8.9pt |
| 実質総合利回り4.5%超 | ◎ | 100株で7.45%(200株は4.47%) |
ペリカンスコア 63 / 100点 (基準株価1,677.2円・2026年11月13日PTS時点)
📋 ランク:B(検討候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B ◀ | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
優待込みの利回り・ROE・余力指数は合格、PERもぎりぎり15倍以内です。引っかかったのは財務と配当利回り単体で、利回りの大半を優待に頼る銘柄であることがはっきり出ています。
ペリカンの結論
1,677円という水準なら、100株はありかもしれません。(売買の判断は必ずご自身で)
今回の急落は、買収時の在庫評価が原価に戻ってきた会計上の要因が中心で、本業のアフィリエイトは18%増益です。会社は優待制度の継続を明記し、優待と配当を合わせた負担も純利益予想の4割ほど。100株の実質総合利回り7.45%は、継続ベースでも4.5%の基準を大きく上回ります。
それでも増やす気にはなれません。200株では利回りが4.47%に落ちるうえ、自己資本比率36%の会社が、相場で利益がぶれる貴金属事業を抱えています。純利益予想を据え置いた根拠も見えないため、下期の数字を確かめるまでは100株までにとどめたいところです。今から買う方は、最初の優待が2027年9月末基準になる点もお忘れなく。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
一時的な損益に振り回されず、配当と優待を「継続ベースでいくらもらえるか」で見極める。そんな考え方をやさしく解説しています。株価が荒れた日にこそ読んでいただきたい1冊です。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- レントラックス「2027年3月期 第2四半期(中間期)決算短信」(2026年11月13日)
- 同「2027年3月期第2四半期累計期間連結業績予想との差異及び通期連結業績予想の修正に関するお知らせ」(2026年11月13日)
- 同「有償ストック・オプション(新株予約権)の発行に関するお知らせ」(2026年11月13日)
- 同「2027年3月期9月度の月次売上高等のお知らせ」(2026年10月23日)
- 株主優待:Yahoo!ファイナンス、野村證券 株主優待情報(2025年9月30日現在)
- 株価:SBI証券 PTS(2026年11月13日 23:52時点)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=