高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、立川ブラインド工業(7989)です。中期経営計画で年間配当を70円から120円へ一気に引き上げた会社で、10月29日に第3四半期決算が出たので、還元の中身と稼ぐ力を確かめていきます。
立川ブラインド工業はどんな会社?
| 項目 | 内容 |
|---|---|
| 社名 | 立川ブラインド工業株式会社(東証プライム・7989) |
| 創業・設立 | 1938年創業、1947年に株式会社へ改組 |
| 社長 | 池崎 久也 氏 |
| 本社所在地 | 東京都港区三田三丁目1番12号 📍 本社をストリートビューで見る |
| 時価総額 | 約525億円(2,530円×発行済株式数20,763,600株) |
| 事業構成 | 室内外装品84.3%/駐車場装置7.2%/減速機8.5%(25.12期売上) |
| 従業員 | 連結1,265人(2026年6月末) |
「タチカワブラインド」の名で知られるブラインド・スクリーンのトップメーカーで、家庭向けが約6割を占めます。立体駐車場「パズルタワー」と産業用の減速機も手がけています。
株主構成は、筆頭株主が立川恒産(19.8%)で、取引先持株会(8.8%)、立川更生保護財団(6.4%)が続きます。特定株が52.9%、浮動株は17.7%で、安定株主が過半を占める会社です(四季報、2026年6月末)。取締役5名のうち2名が社外取締役で、創業者・立川孟美氏と同じ姓の立川孟視氏も取締役に名を連ねています。
配当120円・DOE4%下限の株主還元
記事中の利回りは、すべて基準株価2,530円(2026年11月9日)で計算しました。
配当は2年で約2.6倍に
会社は2026〜2028年の中期経営計画で、累進配当を継続し、純資産配当率(DOE)4.0%を下限とする方針を打ち出し、今期は年間120円の配当をコミットしています。
| 期 | 中間 | 期末 | 年間 | 配当性向 |
|---|---|---|---|---|
| 24.12期 | 14 | 32 | 46 | 31.0% |
| 25.12期 | 20 | 50 | 70 | 43.4% |
| 26.12期(予) | 50(実施済) | 70 | 120 | 73.5% |
(単位:円。配当性向は1株益に対する割合で、26.12期は会社予想1株益163.18円で計算。24.12期の中間配当は年間46円と期末32円の差)
今期の増配は、利益の伸び(純利益は前期比+1.2%予想)を大きく上回るペースで、配当性向は7割台に上がります。それでも120円はBPS2,876円に対してDOE4.2%で、下限の4.0%(約115円)を少し上回る水準です。累進配当なので減配はしない方針で、業績が多少ぶれても配当は下支えされる設計といえます。
株主優待はQUOカード、長期保有で増額
優待は12月末の株主が対象で、保有株数と保有期間に応じたオリジナルQUOカードが年1回、3月に事業報告書と一緒に届きます。QUOカードは額面どおり使えるので、額面で利回りを計算します。12月末は期末配当70円の基準日でもあります。
100株は3年未満500円・3年以上1,000円で、300株・500株・1,000株の各区分も3年以上で500〜1,000円増えます。「3年」の数え方は会社ページに書かれていないので、気になる方はIR窓口で確認してください。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
配当利回りの高い銘柄をどう探し、どう検証するか。増配銘柄の見極め方と配当再投資の実践まで解説しています。
第3四半期決算と業績予想
| 項目 | 24.12期 | 25.12期 | 26.12期 会社予想 |
26.12期 四季報予想 |
|---|---|---|---|---|
| 売上高 | 41,407 | 42,623 | 43,500 | 44,000 |
| 営業利益 | 4,361 | 4,411 | 4,500 | 4,700 |
| 経常利益 | 4,376 | 4,629 | 4,700 | 4,900 |
| 純利益 | 2,802 | 3,239 | 3,280 | 3,400 |
| 1株益(円) | 148.6 | 161.2 | 163.18 | 169.1 |
| 1株配当(円) | 46 | 70 | 120 | 120 |
(単位:百万円。1株益・1株配当は円)会社予想は2月公表のまま据え置きです。四季報は、駐車場装置の新設案件の増加と好採算の改修、半導体向けの減速機の追い風を理由に、会社予想より強めに見ています。
良い点:駐車場装置と減速機が利益を押し上げ
| セグメント | 売上高 | 前年比 | 営業利益 | 前年比 |
|---|---|---|---|---|
| 室内外装品 | 26,528 | 99.7% | 2,645 | 95.3% |
| 駐車場装置 | 3,437 | 177.6% | 582 | 216.9% |
| 減速機 | 2,879 | 113.5% | 221 | 191.6% |
(2026年1〜9月累計、単位:百万円)連結の営業利益は34.5億円(前年同期比+9.1%)で、通期予想に対する進捗率は76.6%です。ホテル併設の立体駐車場の新設や利益率の高い改修案件が伸び、減速機も半導体工場の搬送台車向けが増えました。
気になる点:主力の室内外装品が減益に
売上の8割超を占める室内外装品は、非住宅物件の減少で減収、下期以降の原材料高で営業減益です。3Q単独(7〜9月)の連結営業利益を差し引きで出すと9.05億円で、前年同期の10.66億円から約15%減っています。売上総利益率も41.8%→40.1%に下がりました。会社は値上げで順次吸収するとしており、その効き目が焦点です。
駐車場装置の増収には、新設物件の工期が前倒しになった分が含まれると会社は説明しています。好調の一部は売上計上のタイミングによるもので、来期もそのまま続くとは限りません。
中期経営計画の目標
2028年12月期にROE7.0%以上・PBR1.0倍以上をめざします。会社は自社の資本コストを5.5〜6%程度と推定しており、今のROEはそれとほぼ同じ水準です。3年間で株主還元95億円・成長投資90億円を計画し、財源の一部(85億円)は資産売却と手元資金でまかなう計画です。
財務と余力指数
自己資本比率は85.2%(2026年9月末)で、有利子負債はありません(四季報、2026年6月末)。現金及び預金154.8億円に加え、投資有価証券も75.0億円あります。営業CFは1〜9月で36.8億円と前年同期の34.7億円を上回りました。現預金は前期末から約22億円減りましたが、支店用地や札幌製作所の建設、社債購入、倍増した配当の支払いによるもので、中計どおり手元資金を使い始めた形です。
無借金で現金も多いなら、もっと配当を増やせるんじゃないですか?

そこで見るのが「余力指数」です。ROE(自己資本でいくら稼いだか)からDOE(自己資本に対していくら配ったか)を引いた差で、会社に残る分を表します。大きいほど増配の余力があると見ます。
BPSは2026年9月末の自己資本578.05億円を自己株式控除後の株式数20,100,792株で割った2,876円とし、ROEは会社予想1株益163.18円÷BPS、DOEは予想配当120円÷BPSで出しました。
📊 立川ブラインド工業の余力指数(予想ベース)
ROE 5.7% − DOE 4.2% = +1.5pt やや物足りない
実績(25.12期):ROE5.9% − DOE2.6% = +3.3pt(四季報の数値。年間配当70円の期)
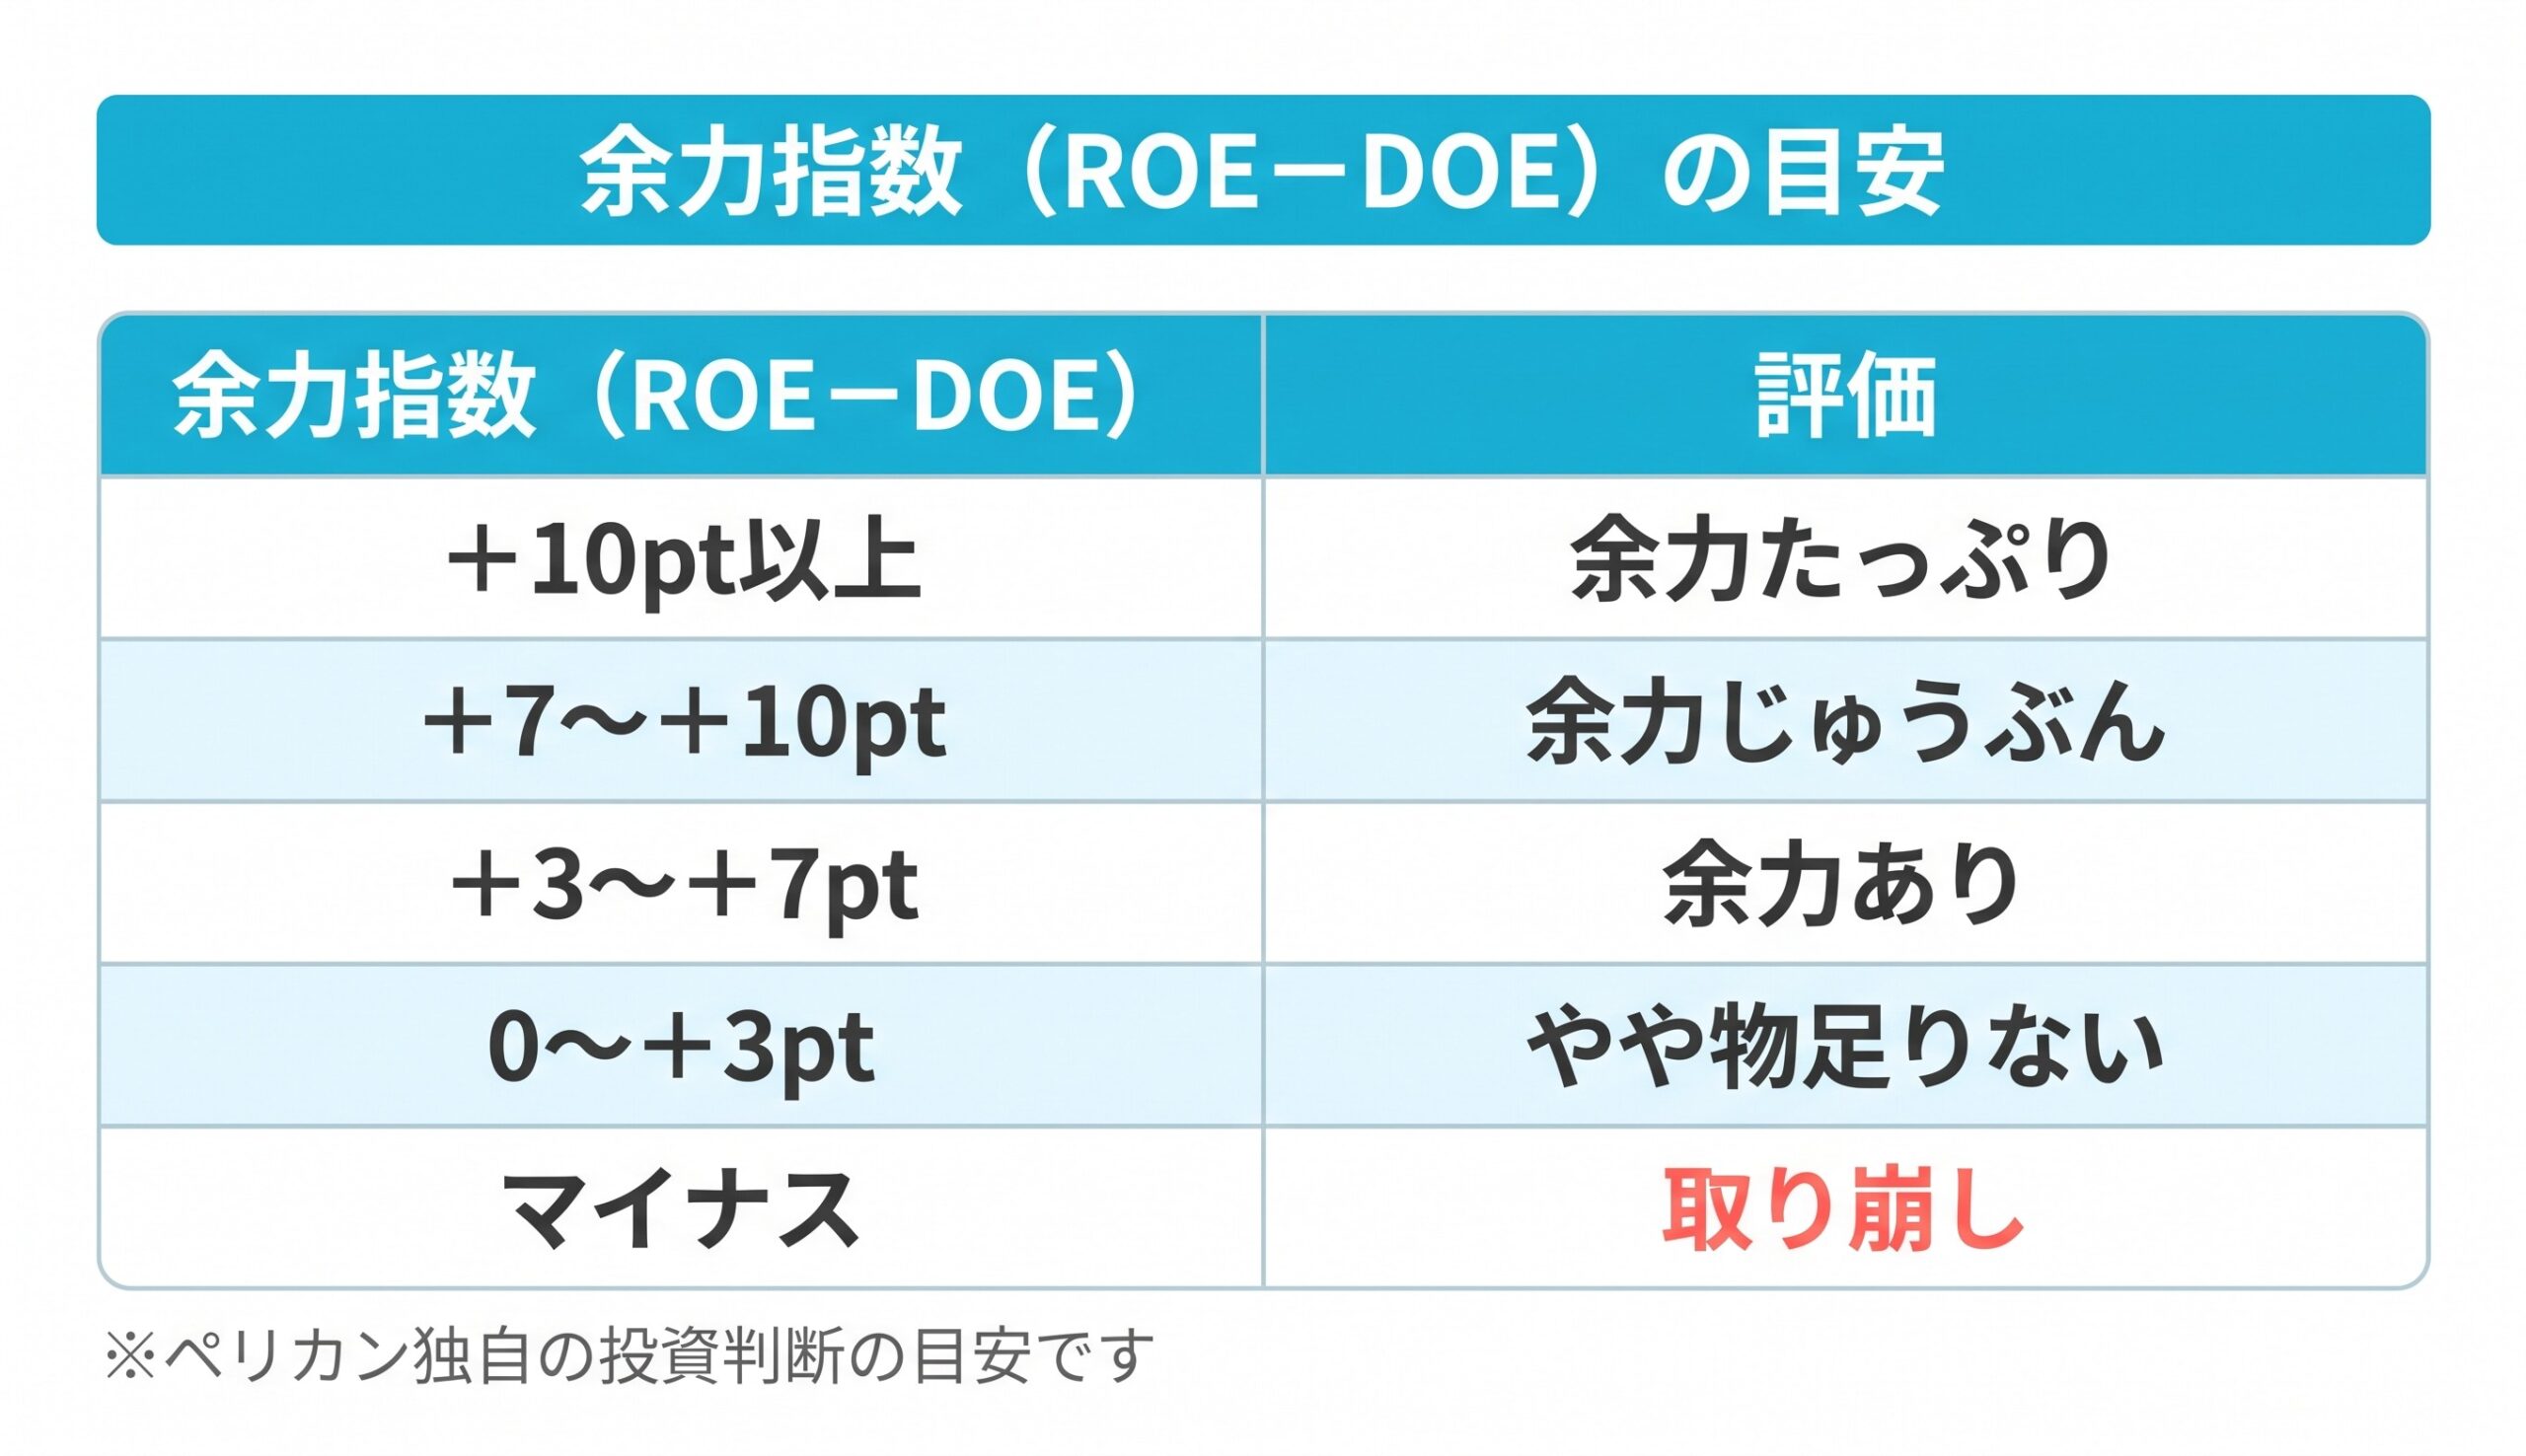
立川ブラインド工業はやや物足りないの区分です。DOE4%を下限に配る方針なので、ROEが6%前後にとどまるかぎり、余力指数はプラス1〜2pt前後にとどまる構造です。会社は大幅な還元で自己資本の伸びを抑え、ROEを引き上げる計画を掲げており、余力の薄さはある意味で計画どおりともいえます。
実質総合利回りと投資指標
| 株数 | 投資額 | 年間配当 | 優待 (3年未満/以上) |
実質総合利回り (3年未満) |
実質総合利回り (3年以上) |
|---|---|---|---|---|---|
| 100株 | 253,000円 | 12,000円 | 500円/1,000円 | 4.94% | 5.14% |
| 300株 | 759,000円 | 36,000円 | 1,500円/2,000円 | 4.94% | 5.01% |
| 500株 | 1,265,000円 | 60,000円 | 3,000円/4,000円 | 4.98% | 5.06% |
| 1,000株 | 2,530,000円 | 120,000円 | 4,000円/5,000円 | 4.90% | 4.94% |
株数による差は0.1%程度です。保有3年未満なら500株、3年以上なら100株がいちばん効率の良い形です。100株・3年未満の年間受取額12,500円を4.5%で割り戻すと2,777円で、基準株価の2,530円はこれを下回っており、ここまでなら買っていい上限株価の目安になります。
PERは会社予想1株益で15.5倍、四季報予想で15.0倍、PBRは0.88倍(BPS2,876円)です。株価は2月の中期経営計画の発表で2,000円前後から2,500円台へ水準を切り上げ、会社資料のグラフでは6月まで2,400〜2,600円台で推移しています。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | ◎ | 85.2%(2026年9月末)。有利子負債なし |
| 配当利回り4%超 | ◎ | 4.74%(年間120円) |
| PER15倍以下 | △ | 15.5倍(会社予想1株益163.18円)。四季報予想169.1円なら15.0倍 |
| ROE(8%超で⭕️、10%超で◎) | △ | 予想5.7%、実績5.9%(25.12期) |
| 余力指数(ROE−DOE) | △ | +1.5pt「やや物足りない」(実績は+3.3pt) |
| 実質総合利回り4.5%超 | ⭕️ | 100株4.94%(3年以上なら5.14%) |
ペリカンスコア 73 / 100点 (基準株価2,530円・2026年11月9日時点)
📋 ランク:B(検討候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B ◀ | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
好財務・配当利回り・実質総合利回りは合格です。一方でROE・余力指数・PERは△で、稼ぐ力と株価の割安さには物足りなさが残ります。点数を支えているのは、厚い自己資本とDOE4%下限の配当です。
ペリカンの結論
2,530円という水準なら、100株はありかもしれません。(売買の判断は必ずご自身で)
持っていて良いと考える理由は、利回りと財務です。累進配当とDOE4%下限で4.7%台の配当利回りが下支えされ、自己資本比率85%・無借金なので、多少の減益で配当が揺らぐ会社ではありません。優待を含めた100株の実質総合利回りも4.9%台あります。
それでも株数を増やす気にはなれないのは、稼ぐ力です。ROEは6%弱で、配当性向は7割を超えました。主力の室内外装品は原材料高で減益に入っており、ここから増配を続けるには、値上げの浸透とROE7%への道筋が見えてくる必要があります。まずは100株までにとどめ、本決算で示される来期の配当予想を確かめたいところです。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
・立川ブラインド工業「2026年12月期 第3四半期決算短信〔日本基準〕(連結)」(2026年10月29日)
・同「2026年12月期 第3四半期決算補足説明資料」(2026年10月29日)
・同「2026年12月期 第2四半期決算説明資料」(2026年8月4日)
・同「株主優待」ページ、「沿革」ページ(2026年11月9日確認)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=