高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、日本プラスト(7291)です。前期は年間30円へ倍増配となりましたが、今期は25円予想と一転して減配見通し。株主優待はありませんので、配当と業績だけで判断していきます。
日本プラストはどんな会社?
| 項目 | 内容 |
|---|---|
| 社名・コード | 日本プラスト株式会社(7291・東証スタンダード市場) |
| 代表者 | 代表取締役社長 時田 孝志 |
| 本社所在地 | 静岡県富士宮市山宮3507-15 📍 本社をストリートビューで見る |
| 設立/上場 | 1948年10月/1990年12月 |
| 事業構成 | ハンドル29%、エアバッグ30%、樹脂部品28%、他13%(2026年3月期) |
| 従業員数 | 連結5,588名(2026年3月期) |
| 時価総額 | 約87.0億円(448円×19,410千株で計算) |
ハンドルとエアバッグを主力とする独立系の自動車部品メーカーです。売上高の6割強が日産自動車向け、3割がホンダ向け。海外売上比率は62%で、北米が売上の過半を占めます。
配当と株主還元
記事中の利回りは、すべて基準株価448円(2026年10月2日終値)で計算しました。
2026年3月期は期末20円に増配、年間30円
2026年5月8日、会社は2026年3月末を基準日とする期末配当を、直近予想の10円から20円へ引き上げると発表しました。中間10円と合わせて年間30円で、前期の15円からちょうど倍になります。
| 決算期 | 中間 | 期末 | 年間 |
|---|---|---|---|
| 2025年3月期(実績) | 7.50 | 7.50 | 15.00 |
| 2026年3月期(実績) | 10.00 | 20.00 | 30.00 |
| 2027年3月期(会社予想) | 12.50 | 12.50 | 25.00 |
(単位:円)記念配当・特別配当はなく、すべて普通配当です。
2027年3月期は年間25円予想
今期は中間・期末とも12.5円の年間25円予想で、30円からは5円の減配です。2026年8月7日の第1四半期決算短信でも、この予想に修正はありませんでした。四季報は翌2028年3月期を25〜30円と見ていますが、下限の25円で考えておくのが無難でしょう。
配当方針は「連結配当性向30%・下限10円」
会社の基本方針は、連結配当性向30%(年間配当金の下限値10円)を目安とした安定配当です。今期予想の1株益84.75円に30%を掛けると25.4円ですから、25円予想は方針どおり。裏を返せば、利益が減ればそのまま配当も減る仕組みです。下限の10円は448円で利回り2.23%ですので、歯止めとしてはかなり低い位置にあります。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
配当利回りの高い銘柄をどう探し、どう検証するか。増配銘柄の見極め方と配当再投資の実践まで解説しています。
業績はどうか
| 決算期 | 売上高 | 営業利益 | 経常利益 | 純利益 | 1株益 | 1株配 |
|---|---|---|---|---|---|---|
| 2025年3月期 | 120,591 | 2,772 | 2,006 | 56 | 3.0円 | 15円 |
| 2026年3月期 | 114,861 | 2,647 | 2,499 | 2,012 | 106.2円 | 30円 |
| 2027年3月期(会社予想) | 118,000 | 2,400 | 2,000 | 1,600 | 84.75円 | 25円 |
(単位:百万円)今期は会社予想と四季報予想が売上・各利益とも同額。1株益だけ会社84.75円・四季報85.1円と差がありますが、期中平均株式数の前提差によるもので、本記事は会社予想を使います。
良い点
2026年3月期は減収ながら、純利益が前期の56百万円から2,012百万円へ大きく戻りました。今期予想も利益水準そのものは落ち着いており、営業CFは2,037百万円のプラス。本業でキャッシュは回っています。
気になる点
第1四半期(2026年4〜6月)の中身です。売上は前年同期比1.3%増とほぼ横ばいながら、営業利益は87.3%減の86百万円、経常は14百万円の赤字、最終も154百万円の赤字でした。
| セグメント | 売上高 | 前年同期比 | 損益 | 前年同期 |
|---|---|---|---|---|
| 日本 | 10,916 | +6.5% | 336 | 48 |
| 北米 | 16,008 | ±0.0% | △134 | 551 |
| 中国 | 2,005 | △7.3% | △280 | △148 |
| 東南アジア | 727 | △16.3% | 126 | 150 |
(単位:百万円)売上高は外部顧客への売上高です。
売上の過半を占める北米が、米国の関税措置によるコスト増と金型売上の減少で赤字に転落しました。会社は関税コストの価格転嫁について、1Qでは大きな進展がなかったとしています。中国も日系メーカーの販売苦戦と人員体制見直しの費用で損失が拡大。国内は増収増益でしたが、海外の落ち込みを補うには足りませんでした。
通期の営業利益予想2,400百万円に対し、1Qは86百万円。会社は予想を据え置いていますが、挽回の前提には関税コストの価格転嫁が含まれます。しかも会社は、得意先のEV戦略見直しと中東情勢を受けて2026年度からの新中期経営計画の公表を見送っており、先の絵が示されていない状態です。
財務と余力指数
| 項目 | 2026年3月期末 | 2027年3月期1Q末 |
|---|---|---|
| 自己資本比率 | 43.9% | 44.0% |
| 自己資本 | 37,503 | 37,753 |
| 有利子負債 | 25,558 | 23,689 |
| 現金及び預金 | 13,855 | 13,855 |
| 差引(ネット有利子負債) | 11,703 | 9,834 |
(単位:百万円)1Q末の有利子負債は、短期借入金15,933・1年内返済予定の長期借入金2,936・長期借入金4,820の合計です。
自己資本比率は44.0%で、私の基準である60%には届きません。現金を差し引いても98億円の借入が残ります。1Qで18億円ほど減ったのは良い動きですが、体質が変わったとまではいえません。
よく出てくる「余力指数」って、結局なにを見ている数字なんですか?

ROE(自己資本に対して稼いだ割合)から、DOE(自己資本に対して配った割合)を引いた数字です。稼いだうち会社に残った分なので、増配や還元を上積みできる余地の目安になります。
予想ベースは、基準株価448円をBPS1,987円(2026年3月期末)と1株益84.75円(今期会社予想)で割ってPBR0.23倍・PER5.3倍とし、そこからROEとDOEを出しています。
📊 日本プラストの余力指数(予想ベース)
ROE 4.3% − DOE 1.3% = +3.0pt 余力あり
実績(26.3期):ROE5.6% − DOE1.6% = +4.0pt(会社四季報の実績値)
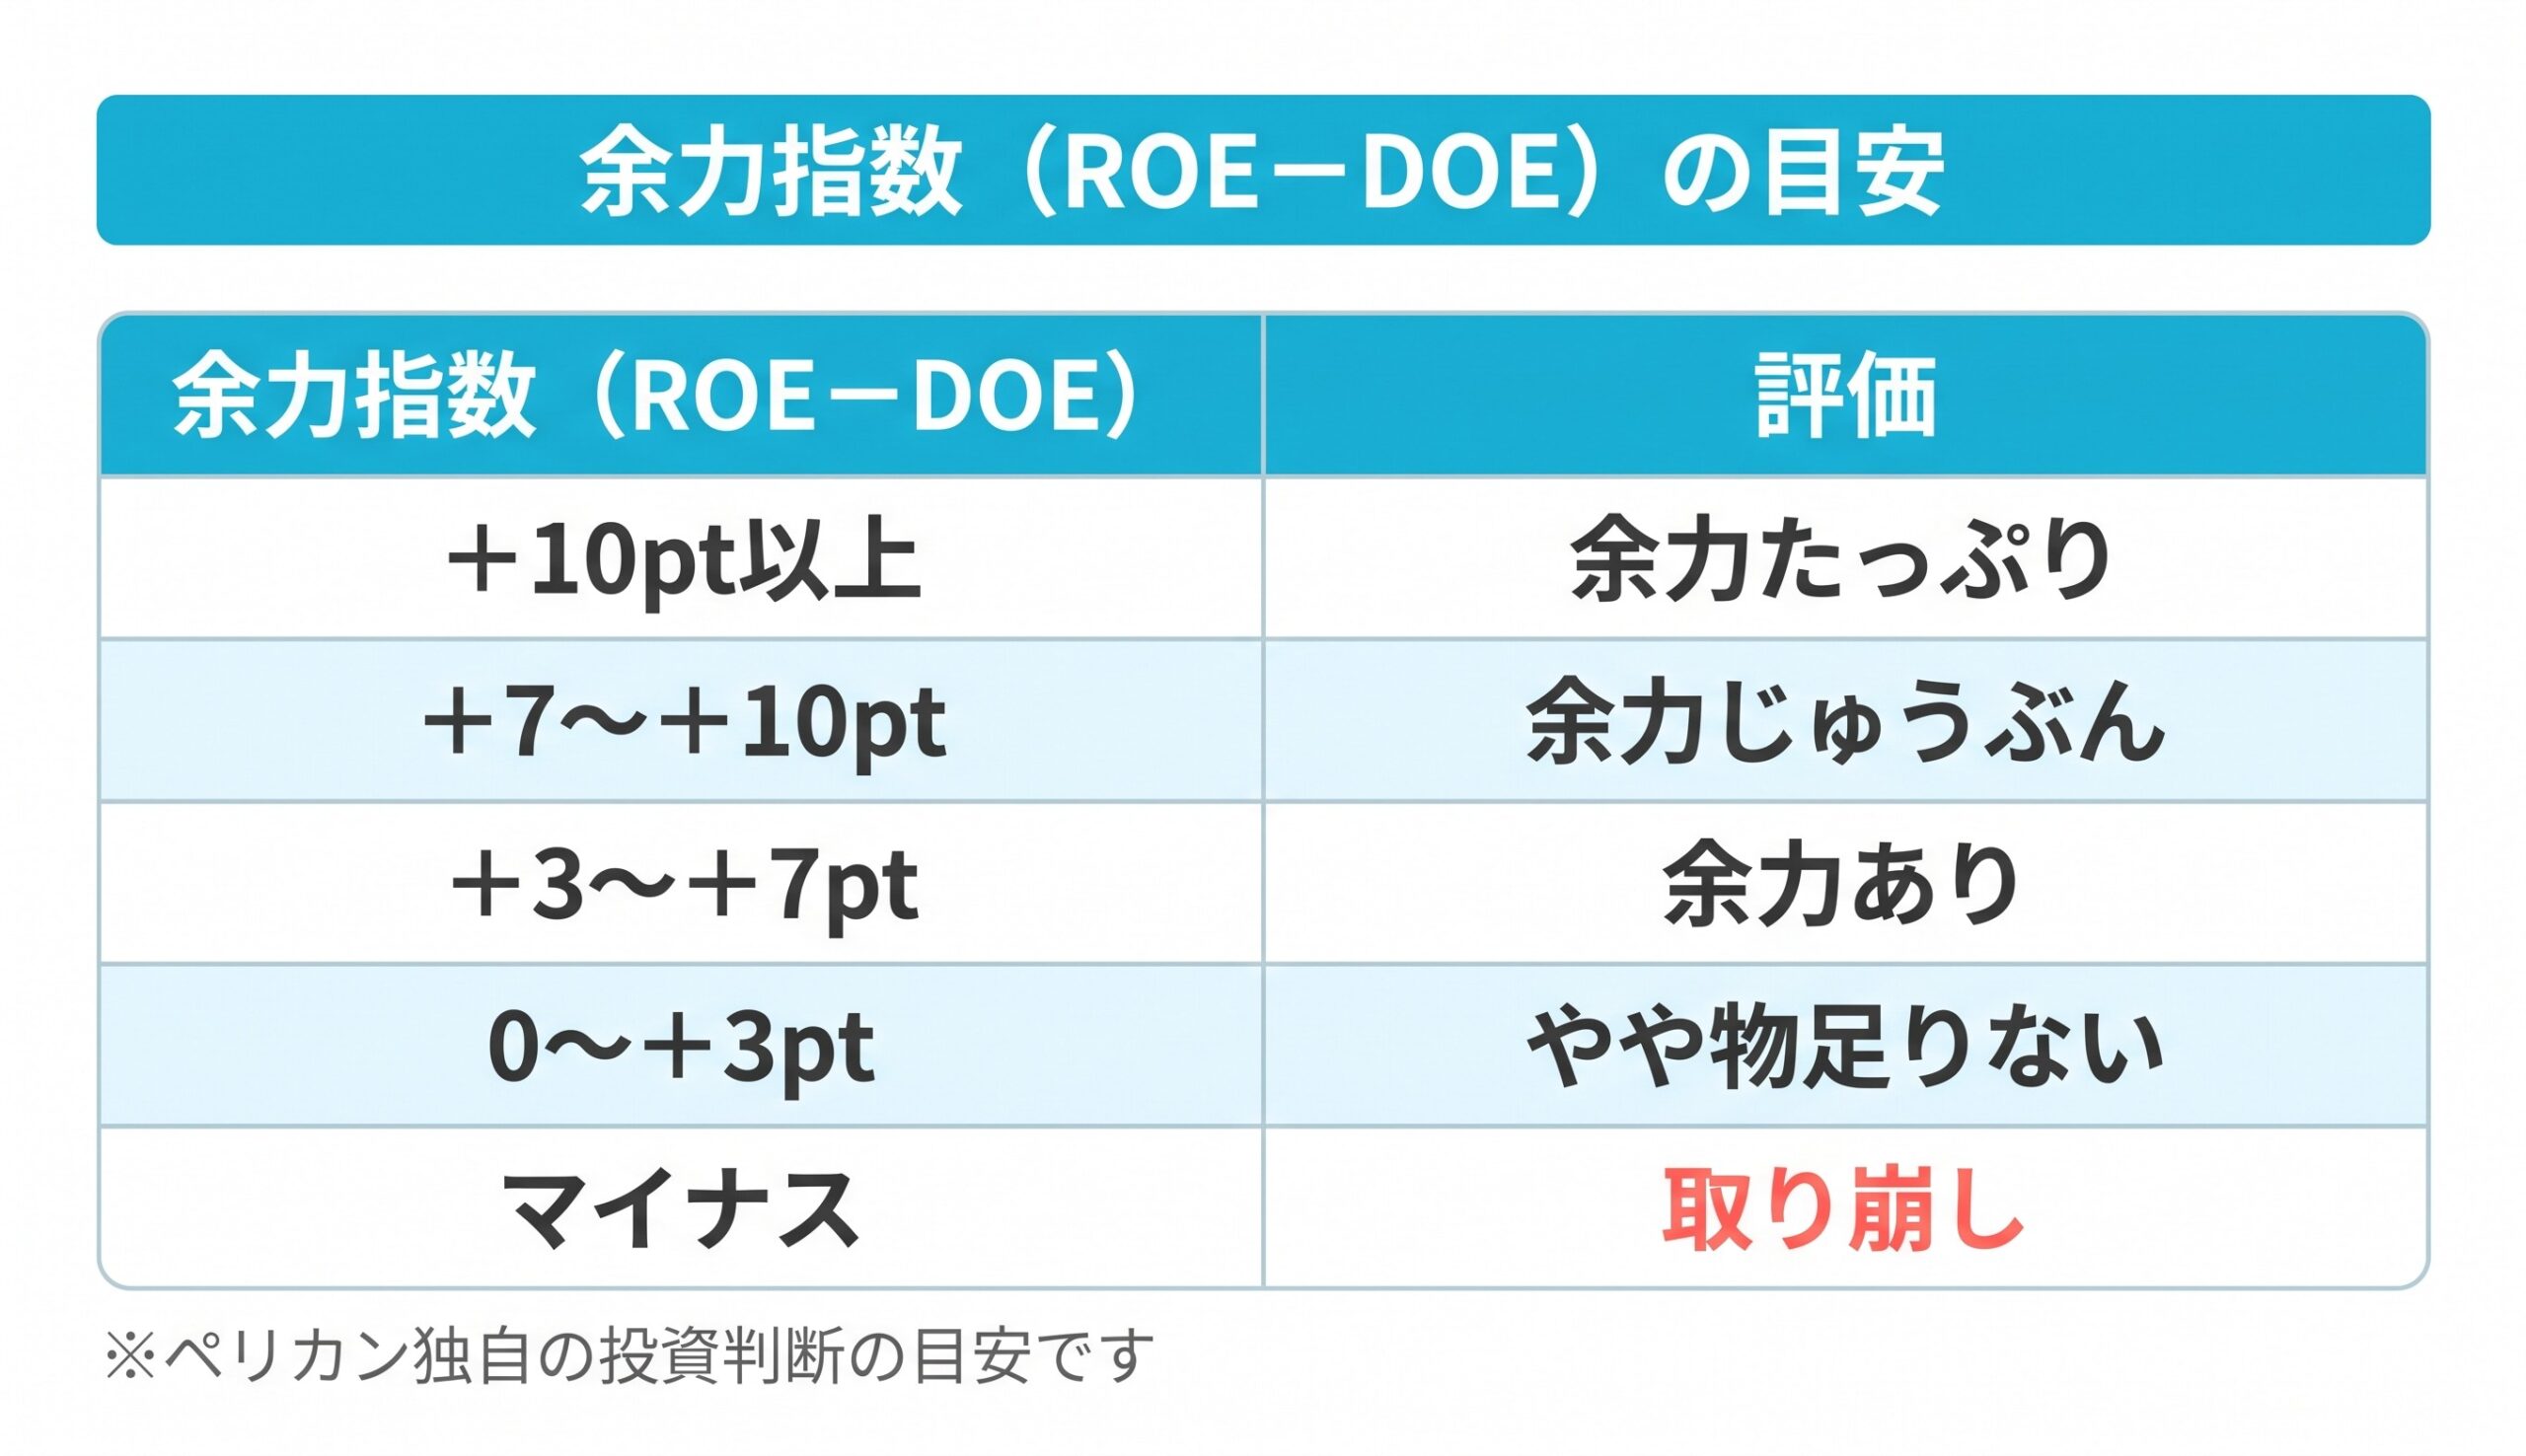
5段階では余力ありに入りますが、+3.0ptは区分の下限ぎりぎり。ひとつ下の「やや物足りない」とは紙一重で、還元を厚くしていく体力がある数字ではありません。
実質総合利回りと投資指標
| 項目 | 数値 |
|---|---|
| 基準株価 | 448円(2026年10月2日終値) |
| 予想配当利回り | 5.58% |
| 実質総合利回り(100株) | 5.58% |
| 予想PER | 5.3倍 |
| PBR | 0.23倍 |
| 予想配当性向 | 29.5% |
株主優待がないため、実質総合利回りは配当利回りと同じ5.58%(100株で年間2,500円)。前期実績の30円なら6.70%ですが、継続分は25円ですので判断は5.58%で行います。四季報の予想配当利回り5.39%は作成時点の株価ベースなので使いません。
100株の年間配当2,500円を4.5%で割り戻すと555円。基準株価448円はその内側で、555円あたりが「ここまでなら買ってよい上限株価」になります。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 44.0%かつネットの有利子負債98億円。業種柄とはいえ基準には届かず |
| 配当利回り4%超 | ◎ | 5.58%(448円・年間25円で計算) |
| PER15倍以下 | ◎ | 5.3倍。PBRも0.23倍と低い |
| ROE(8%超で⭕️、10%超で◎) | × | 予想4.3%で5%割れ。実績は5.6%だが評価は予想ベース |
| 余力指数(ROE−DOE) | ⭕️ | 予想+3.0ptで「余力あり」の下限ぎりぎり。実績は+4.0pt |
| 実質総合利回り4.5%超 | ◎ | 5.58%(100株・優待がないため配当のみ) |
ペリカンスコア 65 / 100点 (基準株価448円・2026年10月2日時点)
📋 ランク:B(検討候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B ◀ | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格は実質総合利回り・配当利回り・PERの◎3つと、余力指数の⭕️1つ。自己資本比率とROEはどちらも×で、株価の安さと利回りは満点級、稼ぐ力と財務は基準未満という分かれ方になりました。
点数が検討ラインの中ほどに乗っているのは、株価が下がって利回りが上がったからです。会社の中身が良くなって上がった点数ではない、という点は押さえておきたいところです。
ペリカンの結論
今の株価なら、もしかしてアリかも…。ただしバリュートラップ覚悟で、です。(売買の判断は必ずご自身で)
今期25円予想での利回り5.58%は、私の4.5%という基準をしっかり上回っています。予想PER5.3倍・PBR0.23倍と株価は低い位置にあり、配当性向29.5%は無理のない水準。年間配当の下限を10円と明記している点も安心材料です。実際、2025年3月期は1株益3.0円でも15円を維持しており、この歯止めは機能してきました。
それでも歯切れが悪いのは、配当投資として腰が引ける材料が並ぶからです。還元の土台は連結配当性向30%だけ。DOE(純資産に対する配当の割合)を下支えに置くわけでも、累進配当(減配しない方針)を掲げるわけでもなく、利益が減ればそのまま配当も減ります。今期の30円から25円への減配がその実例です。稼ぐ力も予想ROE4.3%・余力指数+3.0ptどまりで、1Qの経常赤字を踏まえれば通期予想の達成は関税コスト転嫁が進むことが前提になります。
PBR0.23倍の安さは、その稼ぐ力の弱さを映した結果でもあります。見直される日が来るかもしれませんし、このまま何年も放置されるかもしれません。いわゆるバリュートラップですね。そこまで覚悟したうえで、買うとしても打診買いの範囲まで。ハラを括れるかで評価が分かれる銘柄だと思います。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
利回りの高さだけで飛びつかないために。自己資本比率・営業CF・配当性向のどこを見れば減配しやすい会社を避けられるのか、やさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- 日本プラスト「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」2026年8月7日
- 日本プラスト「剰余金の配当(増配)に関するお知らせ」2026年5月8日
- 会社四季報データ(2026年6月17日作成分)
- 株価:2026年10月2日終値448円
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=