高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、今仙電機製作所(7266)です。2027年3月期の第1四半期決算が発表され、営業利益が前年同期の約18倍に伸びました。株主優待も実施している会社なので、あわせて見ていきます。
今仙電機製作所はどんな会社?
| 社名 | 株式会社今仙電機製作所 |
|---|---|
| 証券コード/市場 | 7266/東証スタンダード・名証プレミア |
| 代表者 | 代表取締役社長執行役員 長谷川 健一 |
| 本社所在地 | 〒484-8507 愛知県犬山市字柿畑1番地 📍 本社をストリートビューで見る |
| 設立/上場 | 1939年2月/1996年12月 |
| 従業員数 | 連結2,596名(2026年3月期) |
| 時価総額 | 約230億円(1,011円×22,775,352株) |
自動車のシートアジャスター(座席の位置を調整する部品)を主力とする、独立系の自動車部品メーカーです。連結事業はシート・電装75%、電子製品19%、新事業6%。海外売上比率は56%で、ホンダ向けが約4割。筆頭株主はテイ・エス テックで35.0%を保有しています。
この記事の結論
記事中の利回りは、すべて基準株価1,011円(2026年9月7日)で計算しました。
優待は300株から、年1回の3月末にもらえます。ただし対象になるには、前年9月末の株主名簿にも300株以上で載っている必要があります。ここを外すと、届くのは1年以上先です。
配当と優待を合わせた実質総合利回りは、300株で3.66%、700株で4.58%。株数を増やすほど良いわけではなく、700株がいちばん効率の良い株数でした。
1,011円という水準なら、700株はありかもしれません。(売買の判断は必ずご自身で)ただし後述するポイントの目減りを織り込むと、965円あたりまで待ちたい水準にもなります。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
お金と商品、どっちも得する優待株の選び方をまとめました。何株買うのがいちばん効率が良いのか、額面をどう利回りに直すのか。10万円から始められます。
株主優待は300株から。9月末をまたがないともらえません
中身は「プレミアム優待倶楽部」のポイント
300株以上の株主に対して、優待ポイントが年1回進呈されます。1ポイントは約1円で、専用サイトでグルメ・スイーツ・銘酒・家電・体験ギフトなど5,000種類以上の商品と交換する仕組みです。他社の同倶楽部ポイントと合算できる共通コイン「WILLsCoin」にも交換できます。
ただし今仙電機のラインナップにデジタルギフトはなく、現物商品から選ぶ形です。市価より割高な設定の品も混じるので、私の感覚では実質1ポイント0.8円ほど。以下の利回りは額面で出したうえで、0.8円換算も併記します。繰り越しもできないため、その年のうちに使い切る必要もあります。
| 保有株数 | 半年以上 | 1年以上 | 2年以上 | 3年以上 | 5年以上 |
|---|---|---|---|---|---|
| 300株以上 | 1,500 | 1,600 | 1,650 | 1,700 | 2,000 |
| 400株以上 | 3,000 | 3,150 | 3,300 | 3,450 | 3,900 |
| 500株以上 | 5,000 | 5,250 | 5,500 | 5,750 | 6,500 |
| 600株以上 | 7,000 | 7,350 | 7,700 | 8,050 | 9,100 |
| 700株以上 | 10,000 | 10,500 | 11,000 | 11,500 | 13,000 |
| 1,000株以上 | 13,000 | 13,650 | 14,300 | 14,950 | 17,000 |
(単位:ポイント/1ポイント≒1円)※他に1,500株以上・2,000株以上の区分あり
株数で1株あたりの単価が変わる点にも注意です。300株は1株あたり5円、700株は14.3円と3倍近く違います。
3月末の優待をもらうには、前年9月末の名簿にも載る必要がある
会社の説明では、3月末日名簿を基準に、同一株主番号で毎年9月末日および翌年3月末日に300株以上を継続保有していることが条件です。3月末に慌てて買ってもポイントはもらえません。長期保有特典の判定も、9月末と3月末の両方で300株以上を持ち続けた期間で数えます。
2026年9月末の権利付最終日は9月28日(月)。ここまでに300株以上を買っておけば9月末と2027年3月末の両方の名簿に載り、2027年3月末分の優待対象になります。案内は5月上旬ごろに届きます。
「9月の権利落ちを狙う」と、優待は1年以上先になる
権利落ち後に買った場合、2026年9月末の名簿に載らないため、優待の対象は2028年3月末分まで飛びます。同時に中間配当16円も受け取れません。
手放す金額は、300株なら中間配当4,800円と優待1,500ポイントで6,300円分。1株あたり21円です。権利落ちで21円以上下がると読むなら待つ手もありますが、優待が1年ずれる点は計算に入れておきたいところです。
配当は年32円へ増配
| 決算期 | 中間 | 期末 | 年間 | 配当性向 |
|---|---|---|---|---|
| 2025年3月期 | 7.5 | 12.5 | 20.0 | 21.0% |
| 2026年3月期 | 12.0 | 15.0 | 27.0 | 23.4% |
| 2027年3月期(会社予想) | 16.0 | 16.0 | 32.0 | 29.6% |
| 2028年3月期(四季報予想) | ― | ― | 34~36 | 27.8~29.4% |
(単位:円)
2026年3月期の27円から、2027年3月期は年32円へ。中間・期末とも16円の均等配分です。基準株価1,011円での配当利回りは3.17%。四季報の予想利回り3.38%は作成時点の株価ベースなので、そのままでは使えません。
会社は配当方針として、配当性向30%を目標に、業績回復に応じた安定的な増配を掲げています。2027年3月期の配当性向29.6%はほぼ方針どおり。逆に言えば、利益が伸びない限り配当も伸びない設計です。DOEや下限配当の約束がないぶん、業績次第の色が濃い方針といえます。
2028年3月期の34~36円は四季報予想で会社発表はなく、保守的に下限34円で見るのが無難でしょう。
中間配当の基準日も9月末。優待の継続保有条件と同じ日付なので、9月末は配当・優待の両方にとって外せない日です。
業績:第1四半期は大幅増益、ただし通期は最終減益予想
| 決算期 | 売上高 | 営業利益 | 経常利益 | 純利益 | 1株益 |
|---|---|---|---|---|---|
| 2025年3月期 | 94,341 | 393 | 511 | 2,084 | 95.2円 |
| 2026年3月期 | 87,149 | 2,037 | 2,122 | 2,480 | 115.6円 |
| 2027年3月期(会社予想) | 86,000 | 3,000 | 2,800 | 2,300 | 108.28円 |
| 2028年3月期(四季報予想) | 91,000 | 3,700 | 3,600 | 2,600 | 122.4円 |
(単位:百万円)※2027年3月期は会社予想と四季報予想が一致しています。
良い点
第1四半期の営業利益は519百万円と、前年同期の29百万円から大きく伸びました。経常利益は740百万円で、前年同期の67百万円の損失から黒字転換。為替差損が差益に転じた影響もありますが、増収と原価低減が中心です。
セグメント別では北米の営業利益が469百万円(前年同期比42.1%増)。日本は営業損失153百万円ですが、前年同期の515百万円の損失から大きく縮小しました。拠点再編と合理化が表れ始めています。
営業キャッシュフローは第1四半期だけで2,432百万円。前年同期の166百万円から急増し、その資金で短期借入金を3,340百万円純減させています。
気になる点
通期予想は売上高が前期比1.3%減、純利益が同7.3%減。営業利益は47.2%増ですが、最終利益は減る見通しです。四季報によれば前期にあった北米の土地売却益がなくなるためで、本業の悪化ではありません。とはいえ見栄えは落ちます。
第1四半期の進捗率は営業利益17.3%、純利益17.2%。経常利益だけは26.4%です。会社は5月15日公表の予想を据え置いており、この段階での上方修正は出ていません。
加えてホンダ向け約4割という顧客集中。会社自身も米国の関税政策と各国の電動化政策の見直しを不透明要因に挙げています。
財務と余力指数
第1四半期末の自己資本比率は73.6%と、前期末の68.7%から改善。有利子負債は短期896百万円と長期213百万円の合計1,109百万円まで減り、現金及び預金15,010百万円との差額はおよそ139億円のネットキャッシュです。時価総額230億円の6割にあたり、財務は文句のつけようがありません。
余力指数を見ます。実績ベース(四季報の2026年3月期)はROE 4.4%−DOE 1.0%で+3.4pt。予想ベース(1株益108.28円÷BPS 2,670.21円=ROE 4.06%、1株配32円÷同BPS=DOE 1.20%)では+2.86ptです。BPSは2026年6月30日時点の数値です。
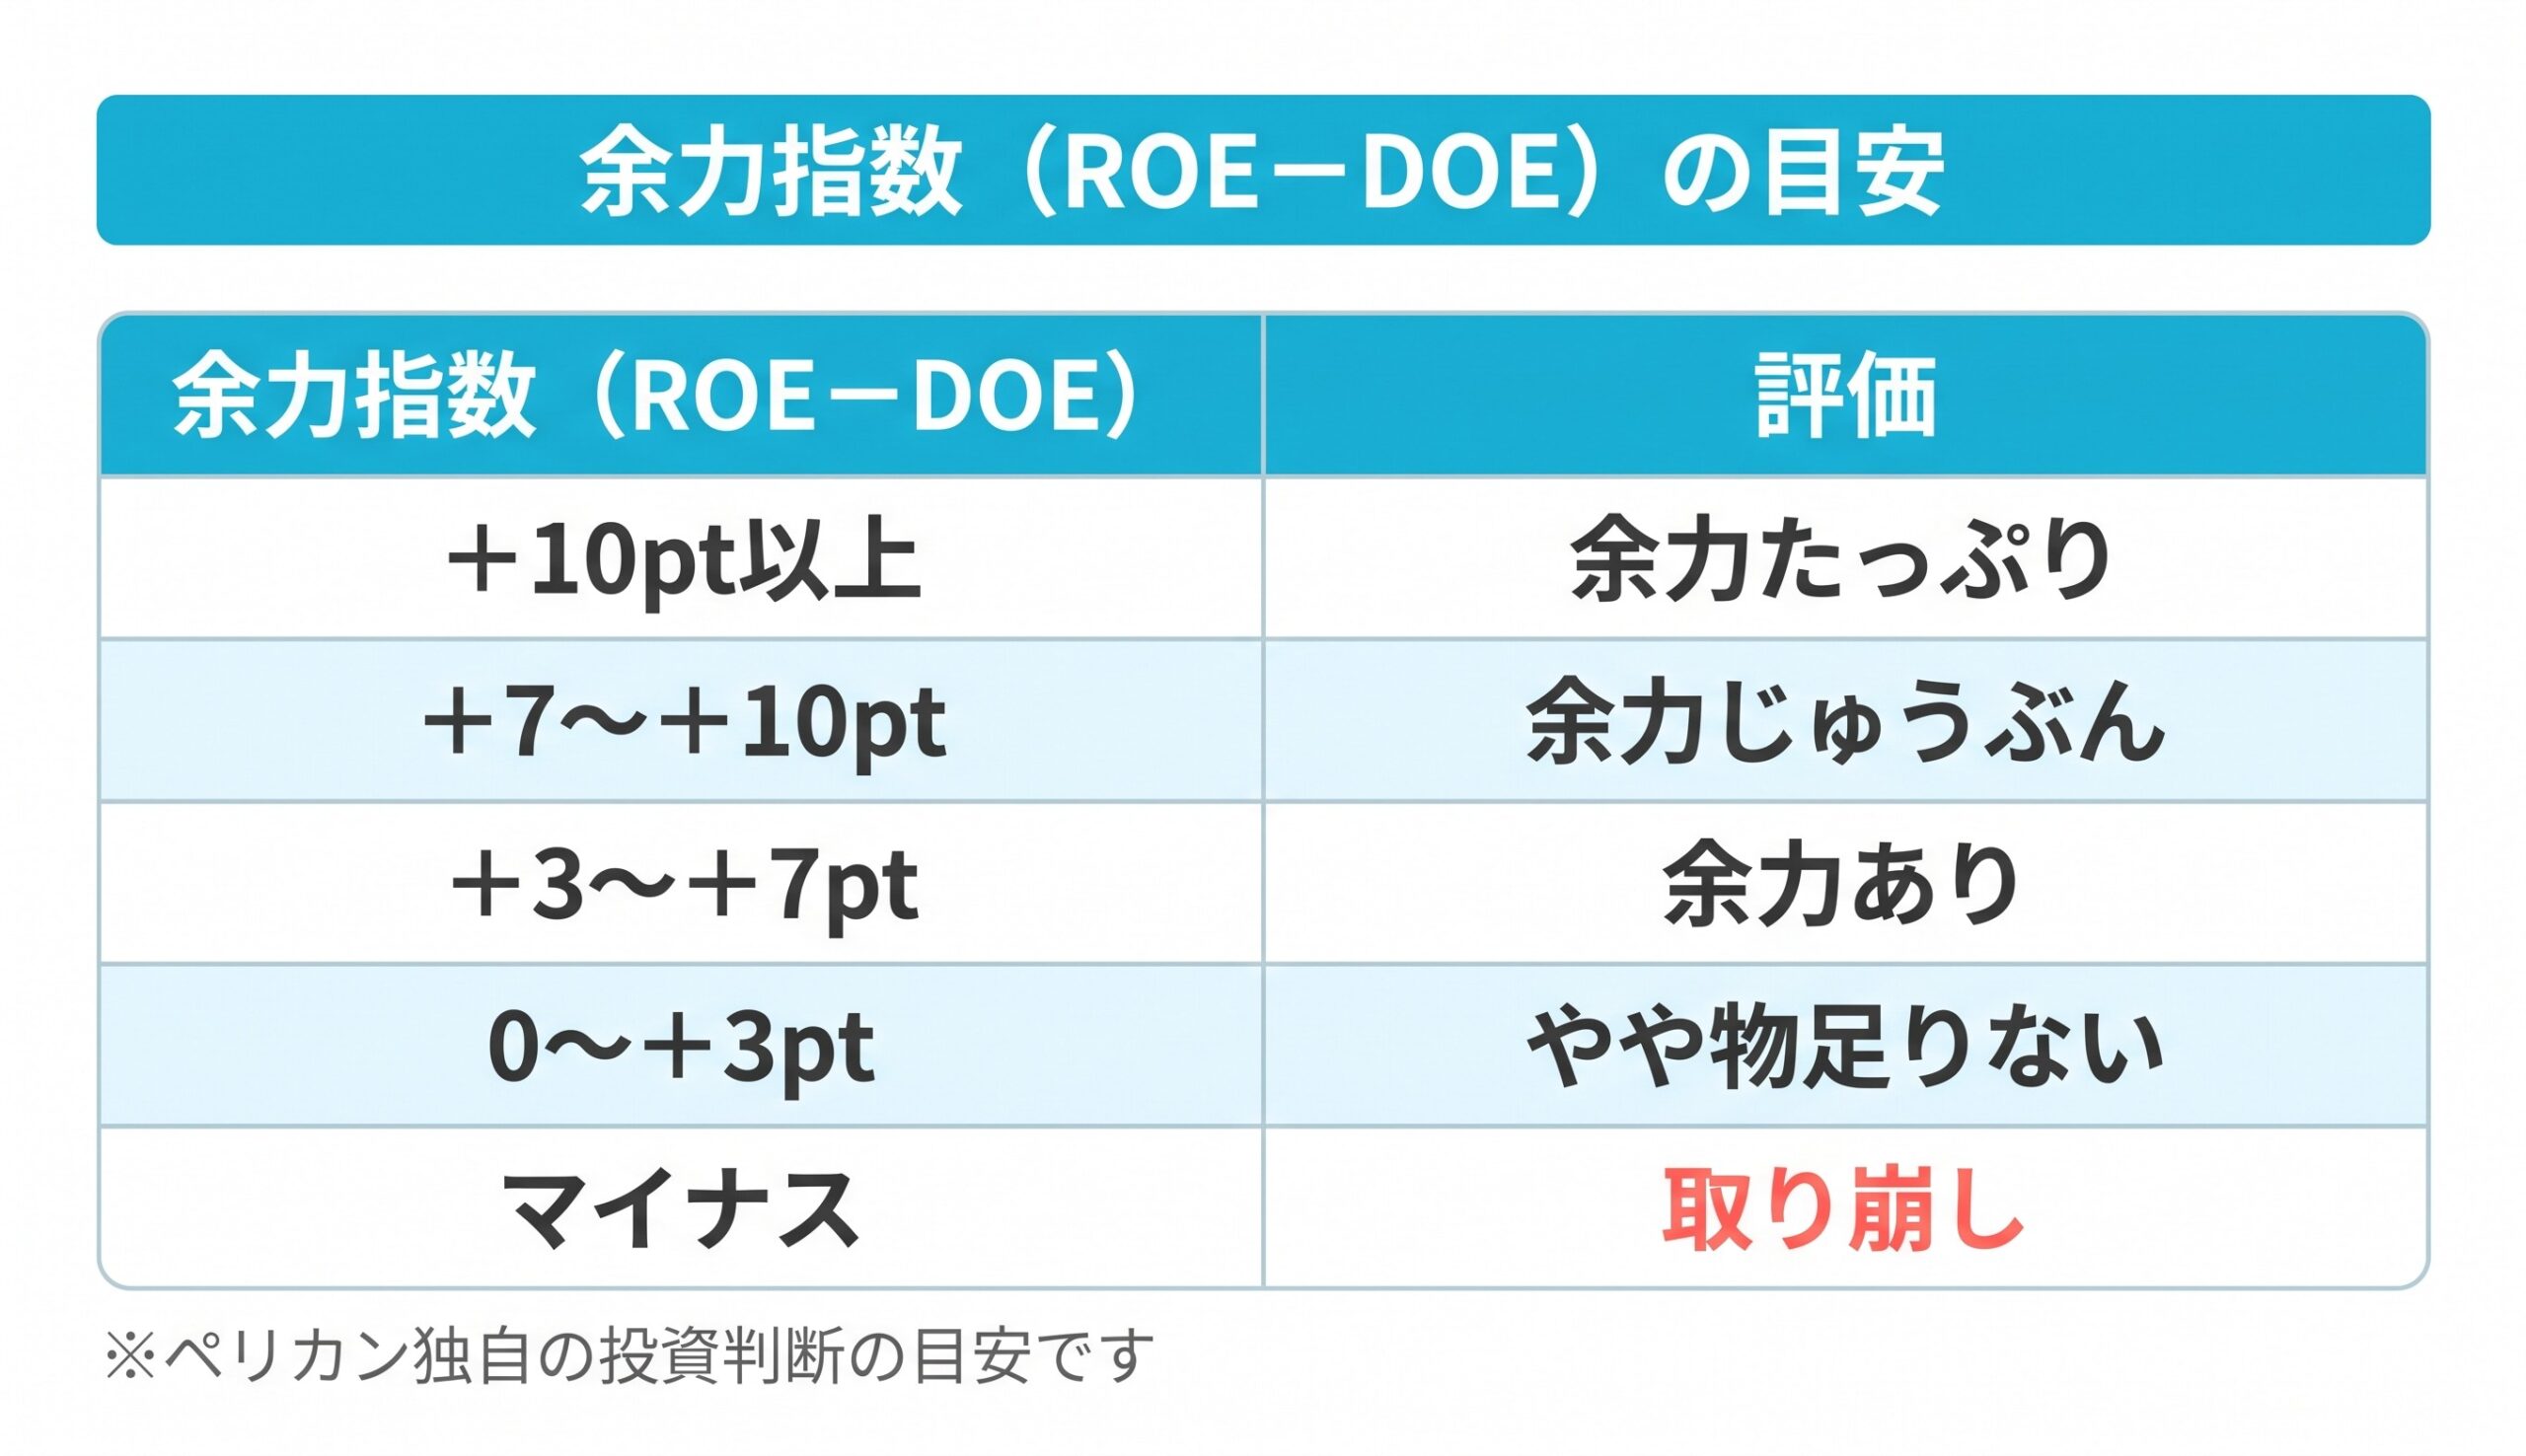
予想ベースの+2.9ptは「やや物足りない」、実績ベースの+3.4ptは「余力あり」。ちょうど区分の境目です。
余力指数って、高ければ高いほど良い数字なんですか?

いいえ。稼いでいるのに配っていない会社ほど高く出ます。大事なのは、低い理由が「配りすぎ」なのか「稼げていない」のかを見分けることです。
今仙電機は後者です。DOE 1.20%は高くなく、配りすぎではありません。ROEが4%台にとどまるために差が小さい。裏を返せば、利益が伸びれば増配の余地は残ります。
実質総合利回りと投資指標
| 株数 | 投資額 | 年間配当 | 優待 | 合計 | 実質総合利回り |
|---|---|---|---|---|---|
| 300株 | 303,300 | 9,600 | 1,500 | 11,100 | 3.66% |
| 400株 | 404,400 | 12,800 | 3,000 | 15,800 | 3.91% |
| 500株 | 505,500 | 16,000 | 5,000 | 21,000 | 4.15% |
| 600株 | 606,600 | 19,200 | 7,000 | 26,200 | 4.32% |
| 700株 | 707,700 | 22,400 | 10,000 | 32,400 | 4.58% |
| 1,000株 | 1,011,000 | 32,000 | 13,000 | 45,000 | 4.45% |
(単位:円/半年以上保有・基準株価1,011円で計算)
700株の4.58%をピークに、1,000株では4.45%へ下がります。ポイントの増え方が投資額の増え方に追いつかないためで、700株がいちばん効率の良い株数でした。
年間受取額を4.5%で割り戻すと、300株なら822円、700株なら1,028円が「4.5%を維持できる株価」。700株は基準株価1,011円が逆算値の内側にあり、ここまでなら買っていい上限株価という位置づけです。一方300株は822円まで待ちたい水準になります。
ここでポイントを0.8円で見直すと、利回りは300株3.56%、700株4.30%へ低下。逆算値も700株965円、300株800円まで下がります。額面どおりに使い切れる自信がないなら、こちらを本線に置きたいところです。
投資指標は、PER 9.3倍(予想1株益108.28円)、PBR 0.38倍(2026年6月30日時点BPS 2,670.21円)、配当利回り3.17%です。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | ⭕️ | 73.6%。ネットキャッシュ約139億円で借入はほぼ返済済み |
| 配当方針が明確 | ⭕️ | 配当性向30%目標。2027年3月期予想29.6%で方針どおり |
| 配当利回り4%超 | △ | 3.17%(年32円÷1,011円)。増配基調だが単体では届かず |
| PER15倍以下 | ⭕️ | 9.3倍。PBRも0.38倍と低い |
| ROE(8%超で⭕️、10%超で◎) | △ | 予想4.06%(実績4.4%)。基準には遠く、ここが最大の弱点 |
| 余力指数(ROE−DOE) | △ | 予想+2.86ptで「やや物足りない」、実績+3.4ptで「余力あり」の境目 |
| 実質総合利回り4.5%超 | △ | 700株で額面4.58%。ポイント0.8円換算なら4.30%で未達 |
合格したのは財務・配当方針・PERの3項目。引っかかったのは配当利回り単体、ROE、余力指数、そして実質総合利回りです。稼ぐ力の弱さが、そのまま還元の物足りなさにつながっている構図がはっきり出ました。
ペリカンの結論
自己資本比率73.6%、ネットキャッシュ約139億円、PER9.3倍にPBR0.38倍。財務と株価水準を見るかぎり、下値を大きく心配する場面は少なそうです。第1四半期の改善も為替要因だけではなく、拠点再編と原価低減が効いています。700株なら額面ベースの実質総合利回りは4.58%です。
それでも大きく増やす気にはなれない理由が、ROE 4%台と余力指数+2.9ptです。配当性向30%目標も、利益が伸びなければ配当が伸びないことの裏返し。加えてポイントを0.8円で見ると、700株でも4.30%と基準に届きません。効率を取るなら700株ですが、70万円をこの1銘柄に置くかどうかは別の判断です。
1,011円という水準なら、700株はありかもしれません。(売買の判断は必ずご自身で)ポイントを0.8円で見るなら965円、300株にとどめるなら800円あたりまで待ちたいところです。
9月末をまたぐかどうかで優待の受取が1年以上変わります。権利落ち後の押し目を狙うなら、そこは織り込んでおきたいですね。
ちなみに私ペリカンは、まだ未保有です。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
今回のように「何株買うのがいちばん効率が良いのか」を出す手順、額面を実質総合利回りに直す考え方、そして財務のどこを見れば危ない会社を避けられるのかを1冊にまとめました。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
今仙電機製作所「株主優待」
今仙電機製作所「配当方針・配当金」
今仙電機製作所「会社概要」
今仙電機製作所「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月7日)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=