高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、株式会社ファブリカホールディングス(4193)です。2026年8月13日に、増配と株主優待制度の一部変更が同時に発表されました。まずは、どんな会社なのかから見ていきます。
ファブリカホールディングスはどんな会社?
| 会社名 | 株式会社ファブリカホールディングス |
|---|---|
| 証券コード/市場 | 4193/東証スタンダード市場 |
| 代表者 | 代表取締役社長CEO 谷口 政人 |
| 本社所在地 | 〒107-0052 東京都港区赤坂1-11-30 赤坂1丁目センタービル9F 📍 本社をストリートビューで見る |
| 設立/上場 | 2000年11月/2021年4月(決算期:3月) |
| 従業員数 | 連結230名(2026年3月期) |
| 時価総額 | 約117.5億円(2,146円×5,475,400株) |
柱は法人向けのSMS配信サービスです。金融機関の本人認証や督促の連絡に使われており、音声AIやIVRを束ねた「Aurora X」シリーズとして展開しています。ほかに中古車販売業務を一元管理するクラウド「symphony」シリーズ、自動車の修理・整備を手がけるオートサービスを加えた3事業構成です。
この記事の結論
今回の発表は、増配と優待縮小がセットになったものです。年間配当は40円予想から52円へ引き上げられる一方、優待は「1年以上の継続保有者に限り、1回あたり6,000円相当」へと実質半分になりました。差し引きでどうなるのかを、優待がもらえる200株で計算しています。
記事中の利回りは、すべて基準株価2,146円(2026年9月11日終値)で計算しました。
優待は半分になりましたが、増配がそれをかなり埋めており、200株で持つ分には悪くない内容だと感じています。(売買の判断は必ずご自身で)
これから200株を買う場合、実質総合利回りは継続ベースで5.22%。内訳は配当利回り2.42%と優待利回り2.80%です。ただし優待を受け取るには1年以上の継続保有が必須になった点は、先に押さえておきたいところです。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
優待の額面ではなく実質総合利回りで判断する方法、そして増配銘柄の見極め方を1冊にまとめました。優待が変わったときに慌てないための財務チェックも解説しています。
増配と優待変更の中身
配当は40円から52円へ
| 区分 | 中間配当 | 期末配当 | 年間配当 |
|---|---|---|---|
| 2026年3月期(実績) | 19.00 | 19.00 | 38.00 |
| 2027年3月期(前回予想) | 20.00 | 20.00 | 40.00 |
| 2027年3月期(今回修正) | 26.00 | 26.00 | 52.00 |
(単位:円)中間・期末とも6円ずつの上乗せで、前期38円からは14円の増配です。会社は累進的な配当、つまり原則として減配を行わず配当水準の維持または増配を続けることを基本方針に掲げており、今回の修正による通期業績予想の変更はないとしています。
なお四季報(2026年6月17日作成)は27年3月期の配当を40円としていますが、これは8月13日の増配発表より前の数値です。売上・利益の予想は会社予想とほぼ同水準なので、乖離しているのは配当だけとみてよさそうです。
優待は「1年以上・6,000円」に縮小
| 継続保有期間 | 変更前(1基準日あたり) | 変更後(1基準日あたり) | 変更後の年間(年2回) |
|---|---|---|---|
| 1年以上 | 電子ギフト12,000円相当 | 電子ギフト6,000円相当 | 12,000円 |
| 1年未満 | 電子ギフト6,000円相当 | 対象外 | 0円 |
対象となる株数の基準は各基準日で200株以上。ここは従来どおりです。変わったのは金額と継続保有の条件です。会社は、保有株式数にかかわらず一律だった従来制度は公平な還元という点で課題があったとし、還元の中心を配当に置くと説明しています。
その「1年以上」の定義は、各基準日の株主名簿に200株以上の保有が同一株主番号で連続3回以上記載されること。基準日は9月末と3月末の年2回ですから、3回目の記載までにおよそ丸1年かかる計算になります。
切り替わるのは2027年3月末から
変更後の内容が適用されるのは2027年3月31日を基準日とする優待からで、2026年9月30日を基準日とする優待は変更前の内容で実施されます。つまり今年9月末は、1年以上の株主なら12,000円相当、1年未満でも6,000円相当が受け取れる最後の回です。権利付最終日は2026年9月28日(月)です。
これから新しく200株を買う場合は、少し注意が要ります。今年9月末に6,000円相当を受け取ったあと、2027年3月末は「1年未満」で対象外。次に受け取れるのは連続3回目の記載となる2027年9月末で、そこから年12,000円のペースに乗ります。改悪がありませんように🙏
業績は順調、1Qの進捗も計画どおり
| 決算期 | 売上高 | 営業利益 | 経常利益 | 純利益 | 1株益 | 1株配 |
|---|---|---|---|---|---|---|
| 25.3期(実績) | 9,206 | 1,106 | 1,116 | 331 | 61.8円 | 37円 |
| 26.3期(実績) | 10,567 | 1,219 | 1,225 | 665 | 124.4円 | 38円 |
| 27.3期(会社予想) | 11,630 | 1,400 | 1,400 | 900 | 175.06円 | 52円 |
| 28.3期(四季報予想) | 12,800 | 1,600 | 1,600 | 1,000 | 194.5円 | 41円※ |
(単位:百万円。※28.3期の1株配は増配発表前の四季報予想)増収は続いており、25年3月期に331百万円まで沈んだ純利益も、26年3月期は665百万円へ戻しています。27年3月期は900百万円予想と、過去最高を更新する計画です。
良い点は、1Qの内容が計画どおりだったこと。売上高2,812百万円(前年同期比13.5%増)、純利益237百万円(同24.5%増)で、通期予想に対する進捗率は売上高24.2%、純利益26.4%。主力のビジネスコミュニケーション事業が売上19.0%増・セグメント利益13.7%増と伸び、「Aurora X」シリーズの累計導入社数は7,556社と前年同期から974社増えました。
気になる点は2つあります。1つは営業利益が4.1%増、経常利益は1.6%増にとどまり、売上ほど加速していないこと。もう1つは、オートサービス事業が売上2.6%減・セグメント利益20.5%減と足を引っ張っている点です。会社は、中古車販売で高級車から低価格帯中心へ転換した際の在庫入れ替えによる一時的な利益率低下と説明しています。
財務は実質無借金、余力指数は「余力たっぷり」
1Q末の自己資本比率は65.8%で、前期末の60.6%から上がりました。現金及び預金は2,205百万円。前期末に85百万円あった借入金は1年内返済分・長期ともゼロになり、実質無借金の状態です。営業キャッシュ・フローも26年3月期で1,247百万円と、本業でしっかり現金を生んでいます。
余力指数って何ですか? ROEとDOEの差、と言われてもピンとこなくて…。

自己資本に対して稼いだ割合がROE、配った割合がDOEです。その差が会社に残った分で、大きいほど増配や優待新設の体力があるとみています。ただし高ければお得というわけではなく、稼いでいるのに配っていない会社ほど上に来る点は注意です。
実績で見ると、26年3月期のROEは18.6%、DOEは5.6%で、余力指数は13.0ptです。予想ベースでは、基準株価2,146円をBPS686.5円(26年3月期末)で割ったPBR3.13倍と、1株益175.06円で割ったPER12.3倍から、ROE25.5%・DOE7.57%。余力指数は17.9ptになります。
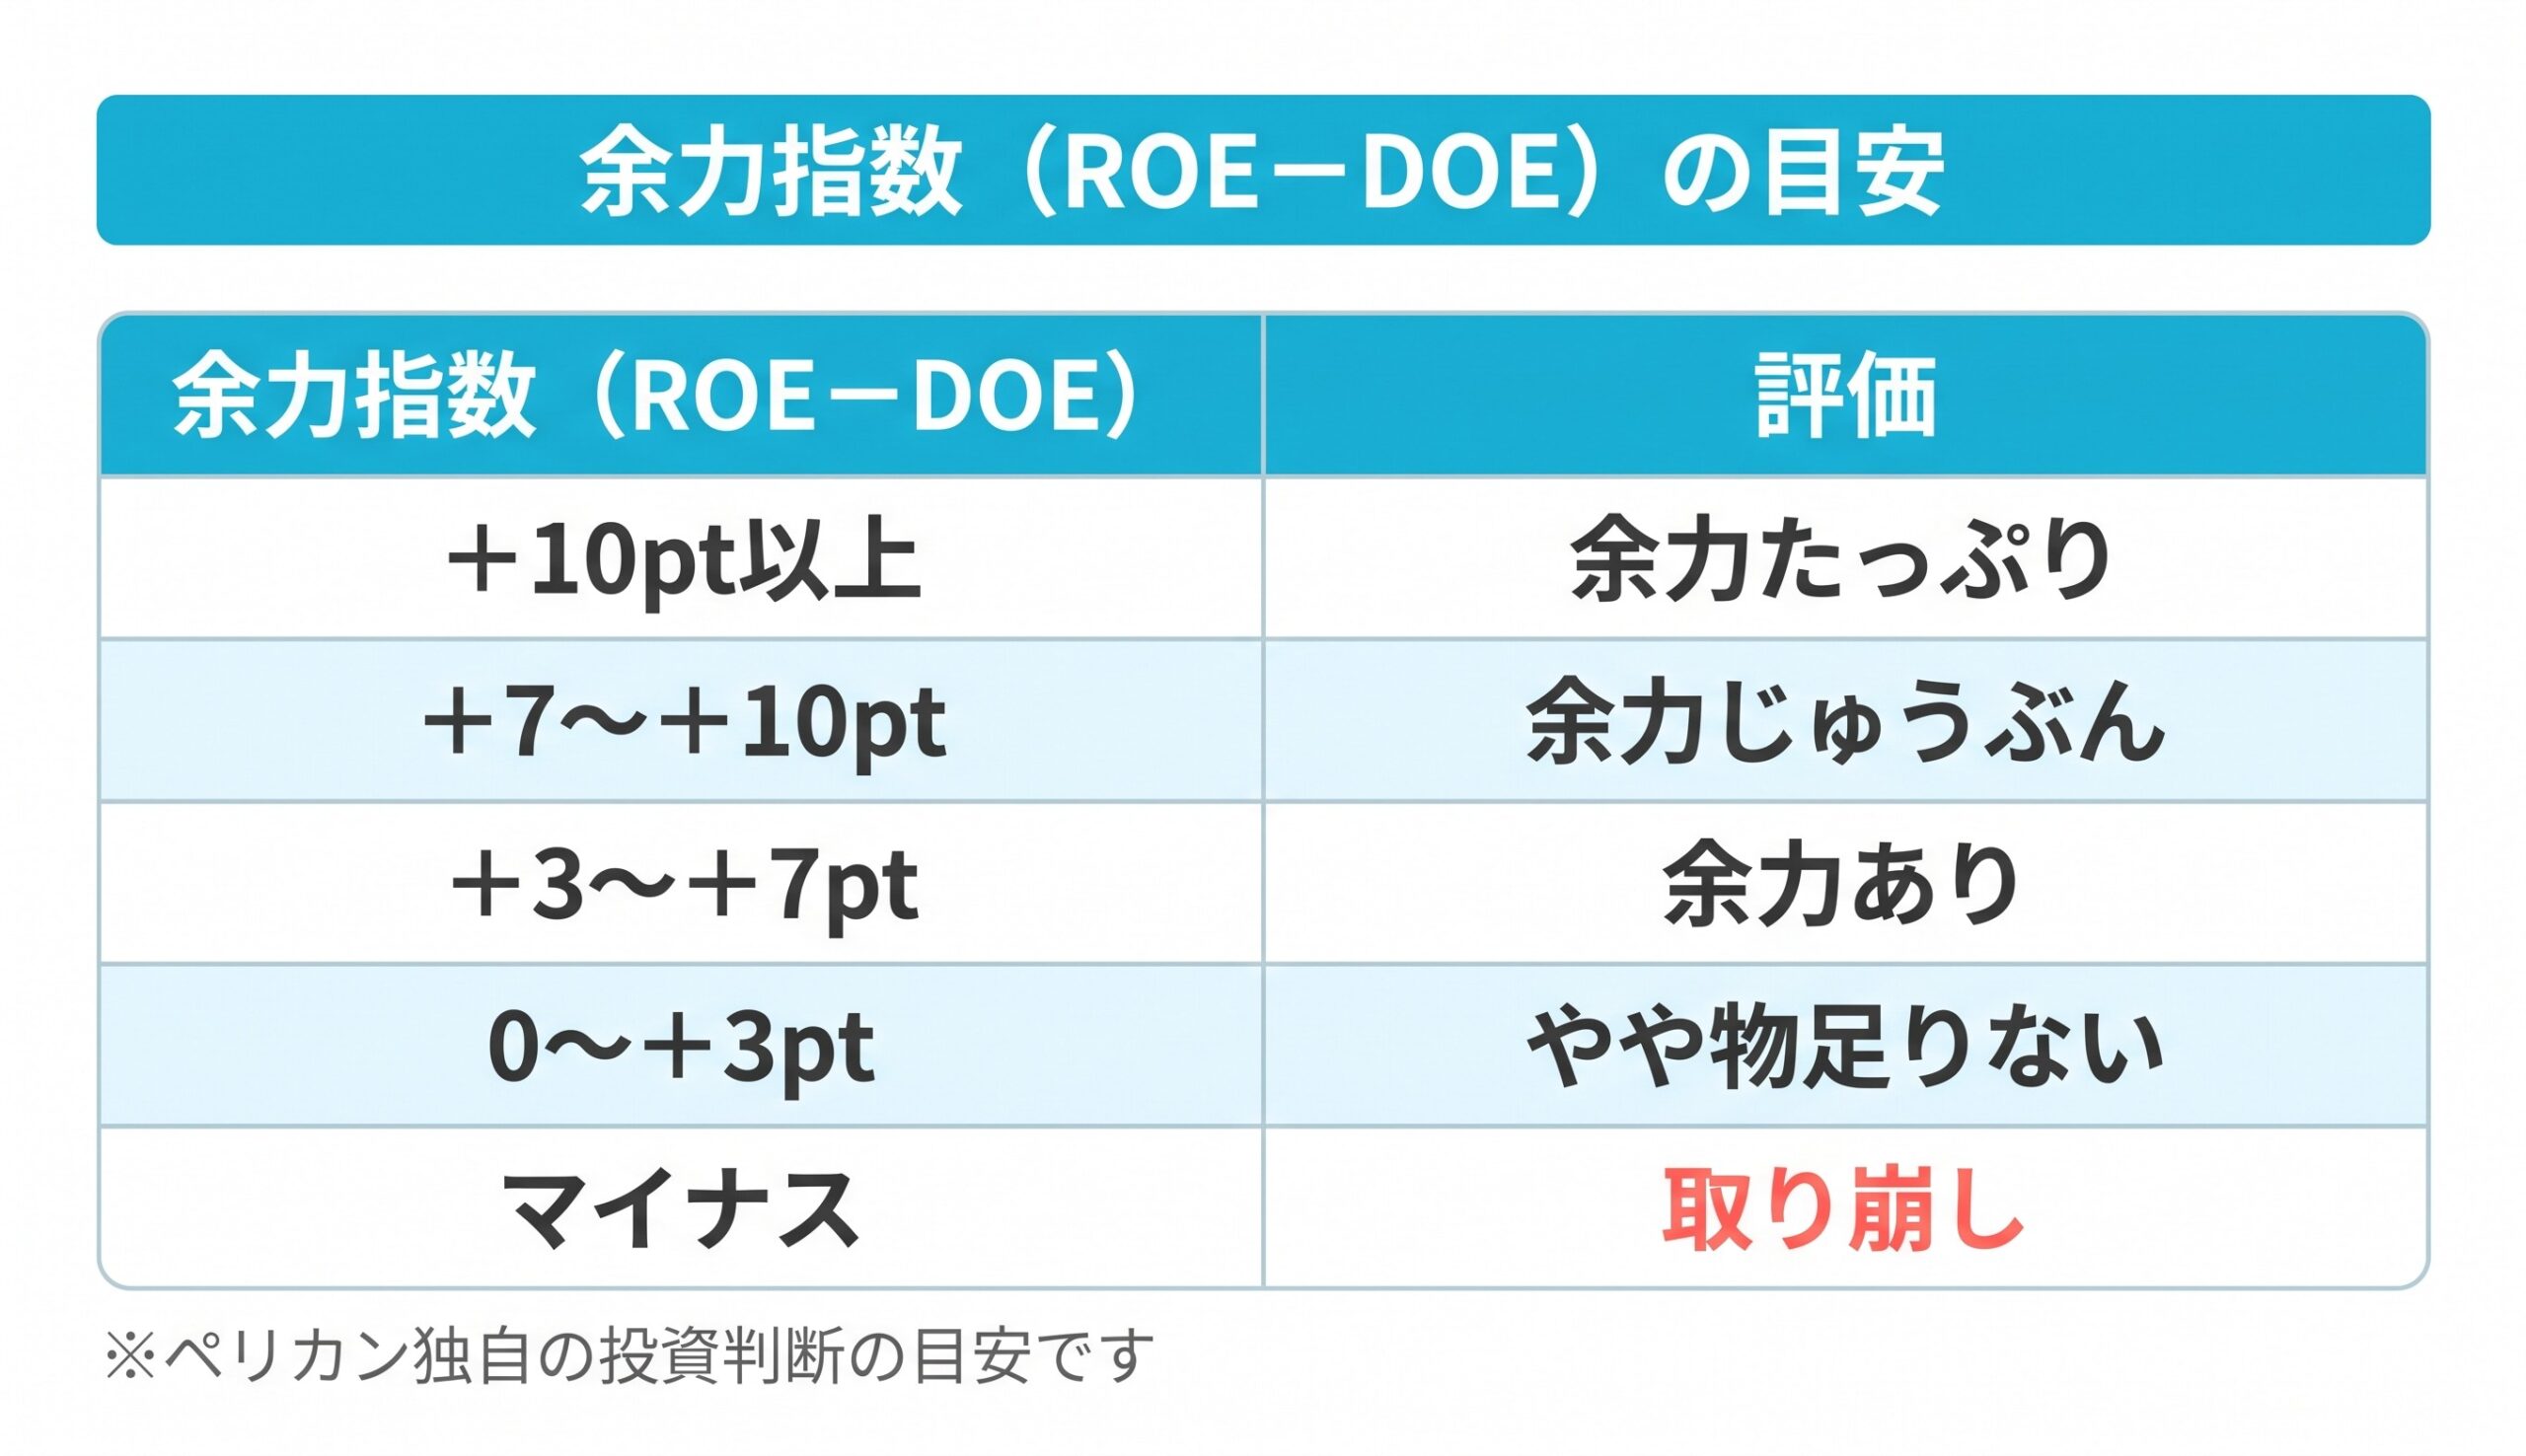
実績・予想のどちらも+10pt以上なので、5段階では「余力たっぷり」の区分に入ります。ただし自己資本が薄い分ROEが高く出ている面もあり、配当利回りそのものは2.42%。余力があることと、それが株主に回ってくることは別の話です。
200株の実質総合利回りを計算する
| 項目 | 2026年9月末基準日 | 2027年3月末基準日 | 27.3期合計(最初の1年) | 28.3期以降(継続ベース) |
|---|---|---|---|---|
| 配当(200株) | 5,200 | 5,200 | 10,400 | 10,400 |
| 優待(電子ギフト) | 6,000 | 0 | 6,000 | 12,000 |
| 合計 | 11,200 | 5,200 | 16,400 | 22,400 |
| 実質総合利回り | ― | ― | 3.82% | 5.22% |
(単位:円。投資額は2,146円×200株=429,200円)これから200株を買う前提、つまり購入時点で継続保有1年未満として計算しています。電子ギフトは額面どおり使えるため、優待は額面のまま算入しています。
判断に使うのは、継続ベースの実質総合利回り5.22%のほうです。内訳は配当利回り2.42%と優待利回り2.80%で、半分以上を優待が担っている構図は変わっていません。
最初の1年は優待が6,000円のみとなるため、優待利回りは1.40%、実質総合利回りは3.82%にとどまります。連続3回目の記載となる2027年9月末から、5.22%のペースに乗ります。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | ⭕️ | 1Q末65.8%。借入金ゼロで実質無借金 |
| 配当方針が明確 | ⭕️ | 累進的な配当を基本方針と明記 |
| 配当利回り4%超 | ✕ | 2.42%(52円÷2,146円)。単体では届かない |
| PER15倍以下 | ⭕️ | 12.3倍(1株益175.06円) |
| ROE(8%超で⭕️、10%超で◎) | ◎ | 実績18.6%、予想25.5%。評価は予想ベース |
| 余力指数(ROE−DOE) | ⭕️ | 予想17.9pt・実績13.0pt。どちらも「余力たっぷり」 |
| 実質総合利回り4.5%超 | ⭕️ | 200株・継続ベースで5.22% |
引っかかったのは配当利回り単体の4%だけで、ほかはいずれも基準を満たしました。ただし実質総合利回り5.22%は、優待12,000円が続く前提の数字です。
ペリカンの結論
優待縮小と増配を差し引きすると、200株までなら持ち続けても良さそう、というのが私の受け止めです。(売買の判断は必ずご自身で)
そう考える理由は、200株の実質総合利回りが継続ベースで5.22%と、目安の4.5%を上回っていることです。加えて財務が実質無借金で、累進的な配当を方針として掲げている点も安心材料になります。
一方で、200株を超えて増やす気にはなれません。一律だった優待を「公平性」を理由に半分へ縮めた経緯を踏まえると、次にもう一段変わる可能性も頭の隅に置いておきたいところです。そうなれば実質総合利回りの支えの半分が消えてしまうので、200株までにとどめたい、というのが正直なところです。
ちなみに私ペリカンも、200株保有中です♪
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
優待が縮小しても慌てないために。額面ではなく実質総合利回りで判断する方法と、増配が続きそうな会社を財務から見極めるコツを1冊にまとめました。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
・ファブリカホールディングス「配当予想の修正(増配)及び株主優待制度の一部変更に関するお知らせ」2026年8月13日
・同「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」2026年8月13日
・株価は2026年9月11日の終値2,146円
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=