高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、アステナホールディングス(8095)です。今回は、優待の「株数チェック」が5月末にも行われる変更と、これから500株をそろえる場合の段取りを整理します。
アステナホールディングスはどんな会社?
| 項目 | 内容 |
|---|---|
| 社名 | アステナホールディングス(8095・東証プライム) |
| 代表者 | 代表取締役社長 瀬戸口 智 |
| 本社所在地 | 東京都中央区日本橋本町4-8-2(珠洲本社:石川県珠洲市) 📍 本社をストリートビューで見る |
| 設立 | 1941年9月(創業は1914年) |
| 決算月 | 11月 |
| 時価総額 | 約219億円(531円×発行済株式数41,182,421株) |
| 主な事業 | ファインケミカル・HBC/食品・医薬・化学品の4事業 |
医薬品原料の商社(旧イワキ)から、後発薬、医薬品の製造受託、表面処理薬品、化粧品・食品原料へと多角化した会社です。2025年9月に池田物産グループを連結しました。
四季報では従業員持株会が4.2%で第3位、創業家の岩城修氏が2.3%、取締役の岩城慶太郎氏が1.5%を持ち、特定株比率は36.2%。長く持つ株主の比重が小さくない会社に見えるのは私だけでしょうか。
株主優待と配当方針
記事中の利回りは、すべて基準株価531円(2026年10月28日)で計算しました。
優待は500株から、1年以上の継続保有が条件
権利月は11月末の年1回。500株以上を1年以上続けて持っている株主が対象で、自社商品(化粧品など)か、その他商品・寄付のどちらかを1つ選ぶ申込制です。
| 保有株数 | 1年以上3年未満 | 3年以上 |
|---|---|---|
| 500株〜999株 | 自社商品3,000円相当 または1,000円相当 |
自社商品5,000円相当 または2,000円相当 |
| 1,000株〜2,999株 | 自社商品5,000円相当 または2,000円相当 |
自社商品10,000円相当 または3,000円相当 |
| 3,000株以上 | 自社商品10,000円相当 または3,000円相当 |
自社商品15,000円相当 または5,000円相当 |
「または」の右側は、食品などのその他商品か能登半島地震の義援金への寄付です。相当額は自社商品が2.5〜3倍なので、本記事は自社商品で計算し、その他商品も併記します。長期加算は全区分にあり、3年以上で1.5〜2倍です。
配当方針は「DOE1.5%下限・配当性向30%目途」
配当方針は純資産配当率(DOE)1.5%を下限とし、配当性向30%を目途とするものです。年18円(中間・期末各9円)を2021年11月期から据え置き、配当利回りは3.39%。今期の配当性向は約31%と目途ちょうどで、増配は利益次第です。
株数チェックの変更はクロス対策
10月28日の発表で、優待区分の判定が「11月末の株数」から「5月末と11月末の両方の株数」に変わります。基準日と優待の中身は変わりません。
| 項目 | 変更前 | 変更後 |
|---|---|---|
| 株数の判定 | 11月末の株数だけ | 5月末と11月末のうち少ないほう |
| 株数の継続 | 問わない | 区分の株数を1年(3回連続)保有 |
| 保有年数 | 5月末・11月末の名簿に連続で載った回数(1株以上でよい) | 変更なし(変更前も通算) |
| 100株を長く持ち、11月末だけ2,900株上乗せ | 3,000株・3年以上の区分(自社商品15,000円相当) | 500株未満の扱いで対象外 |
| 適用 | ― | 2027年11月末基準から(株数の確認は2026年11月末に開始) |
会社側の説明
会社は、継続保有の株主への還元をより適切に行うための変更だと説明しています(発表資料に「クロス取引」という言葉は出てきません)。
11月末だけのクロスは通用しなくなる
変更前は年数を1株で稼ぎ、11月末だけクロスで株数を上乗せすれば上位区分が取れました(表の強調行)。変更後は3回連続で株数がそろわないと区分が上がらず、500株→100株→500株のように割り込めば対象外と、発表資料の判定例に明記されています。
これはクロス対策です。形式上は5月末と11月末の両方でクロスを続ければ条件を満たせますが、初回は3回連続、その後も年2回のコストがかかり、年1回の優待には見合いません。逆に長期保有者には追い風で、2024年11月末から1株以上持つ人が2026年11月末に500株へそろえて1年持てば、初回から「500株以上・3年以上」の区分です。
| 判定日 | 必要な株数 | 意味 |
|---|---|---|
| 2026年11月末 | 500株 | 1回目(株数確認の起点) |
| 2027年5月末 | 500株 | 2回目 |
| 2027年11月末 | 500株 | 3回目 → 初回の優待(1年以上の区分) |
| 2029年11月末 | 500株 | 7回目 → 3年以上の区分 |
今から買うと最初の優待は2028年春。貸株サービスなどで株主番号が変わると年数が途切れる点にも注意です。
注意しておきたいこと
- 判定例は2027年11月末の初回分だけ。細部は株主優待事務局(0120-911-550)で確認を
- 優待の中身や金額は、今後変わる可能性があります
📚 ペリカンの著書のご案内
『世界一やさしい 高配当・優待株の教科書 1年生』
優待の条件変更に振り回されないために、額面ではなく実質総合利回りで判断する方法と、優待を続けられる会社かを見抜く財務チェックを1冊にまとめました。
業績:化学品がけん引、HBC・食品は統合費用で足踏み
| 期 | 売上高 | 営業利益 | 純利益 | 1株益(円) | 配当(円) |
|---|---|---|---|---|---|
| 24.11 | 57,993 | 2,815 | △2,525 | △63.2 | 18 |
| 25.11 | 62,744 | 3,017 | 2,187 | 54.2 | 18 |
| 26.11会社予 | 68,000 | 3,400 | 2,350 | 58.2 | 18 |
| 26.11四季報予 | 70,000 | 3,800 | 2,500 | 61.8 | 18 |
| 27.11四季報予 | 72,000 | 4,000 | 2,650 | 65.5 | 18〜19 |
(単位:百万円)第3四半期累計は営業利益7.3%増。化学品事業が生成AI向け基板投資を追い風に営業利益を2倍超に伸ばし、通期予想への進捗は88.5%です。四季報が会社予想を上回る営業利益を見込むのは、この化学品の想定超えを織り込むためです。
気になるのはHBC・食品事業の営業利益44.1%減。統合費用や広告費が重く、買収効果はこれからです。支払利息も前年同期の約2倍に増え、24.11期の最終赤字もあって利益の安定感は証明の途中です。
中期経営計画
2025年1月公表の計画は、27年11月期に営業利益35億円・ROE8.8%が目標。四季報予想はすでに上回っています(最新の2028年11月期計画は手元資料になく、2025年1月版で比較)。
財務と余力指数
自己資本比率は38.3%(2026年8月末)。借入金213億円に対し現金81億円のネットデットで、のれんも37億円あります。25.11期の営業CFは33.9億円の黒字ですが、買収で投資CFが55.6億円流出し、借入で補いました。
「余力指数」って何ですか?配当性向とは違うんですか?
ROE(自己資本で稼いだ割合)からDOE(自己資本に対して配った割合)を引いた数字です。差が大きいほど稼ぎのうち会社に残る分が多く、増配や優待の余力があると見ます。
予想ROEは会社予想の1株益58.22円、予想DOEは年間配当18円を、それぞれ2026年8月末のBPS708.30円で割って出しました。
📊 アステナホールディングスの余力指数(予想ベース)
ROE 8.2% − DOE 2.5% = +5.7pt 余力あり
実績(25.11期・四季報):ROE8.4% − DOE2.8% = +5.6pt
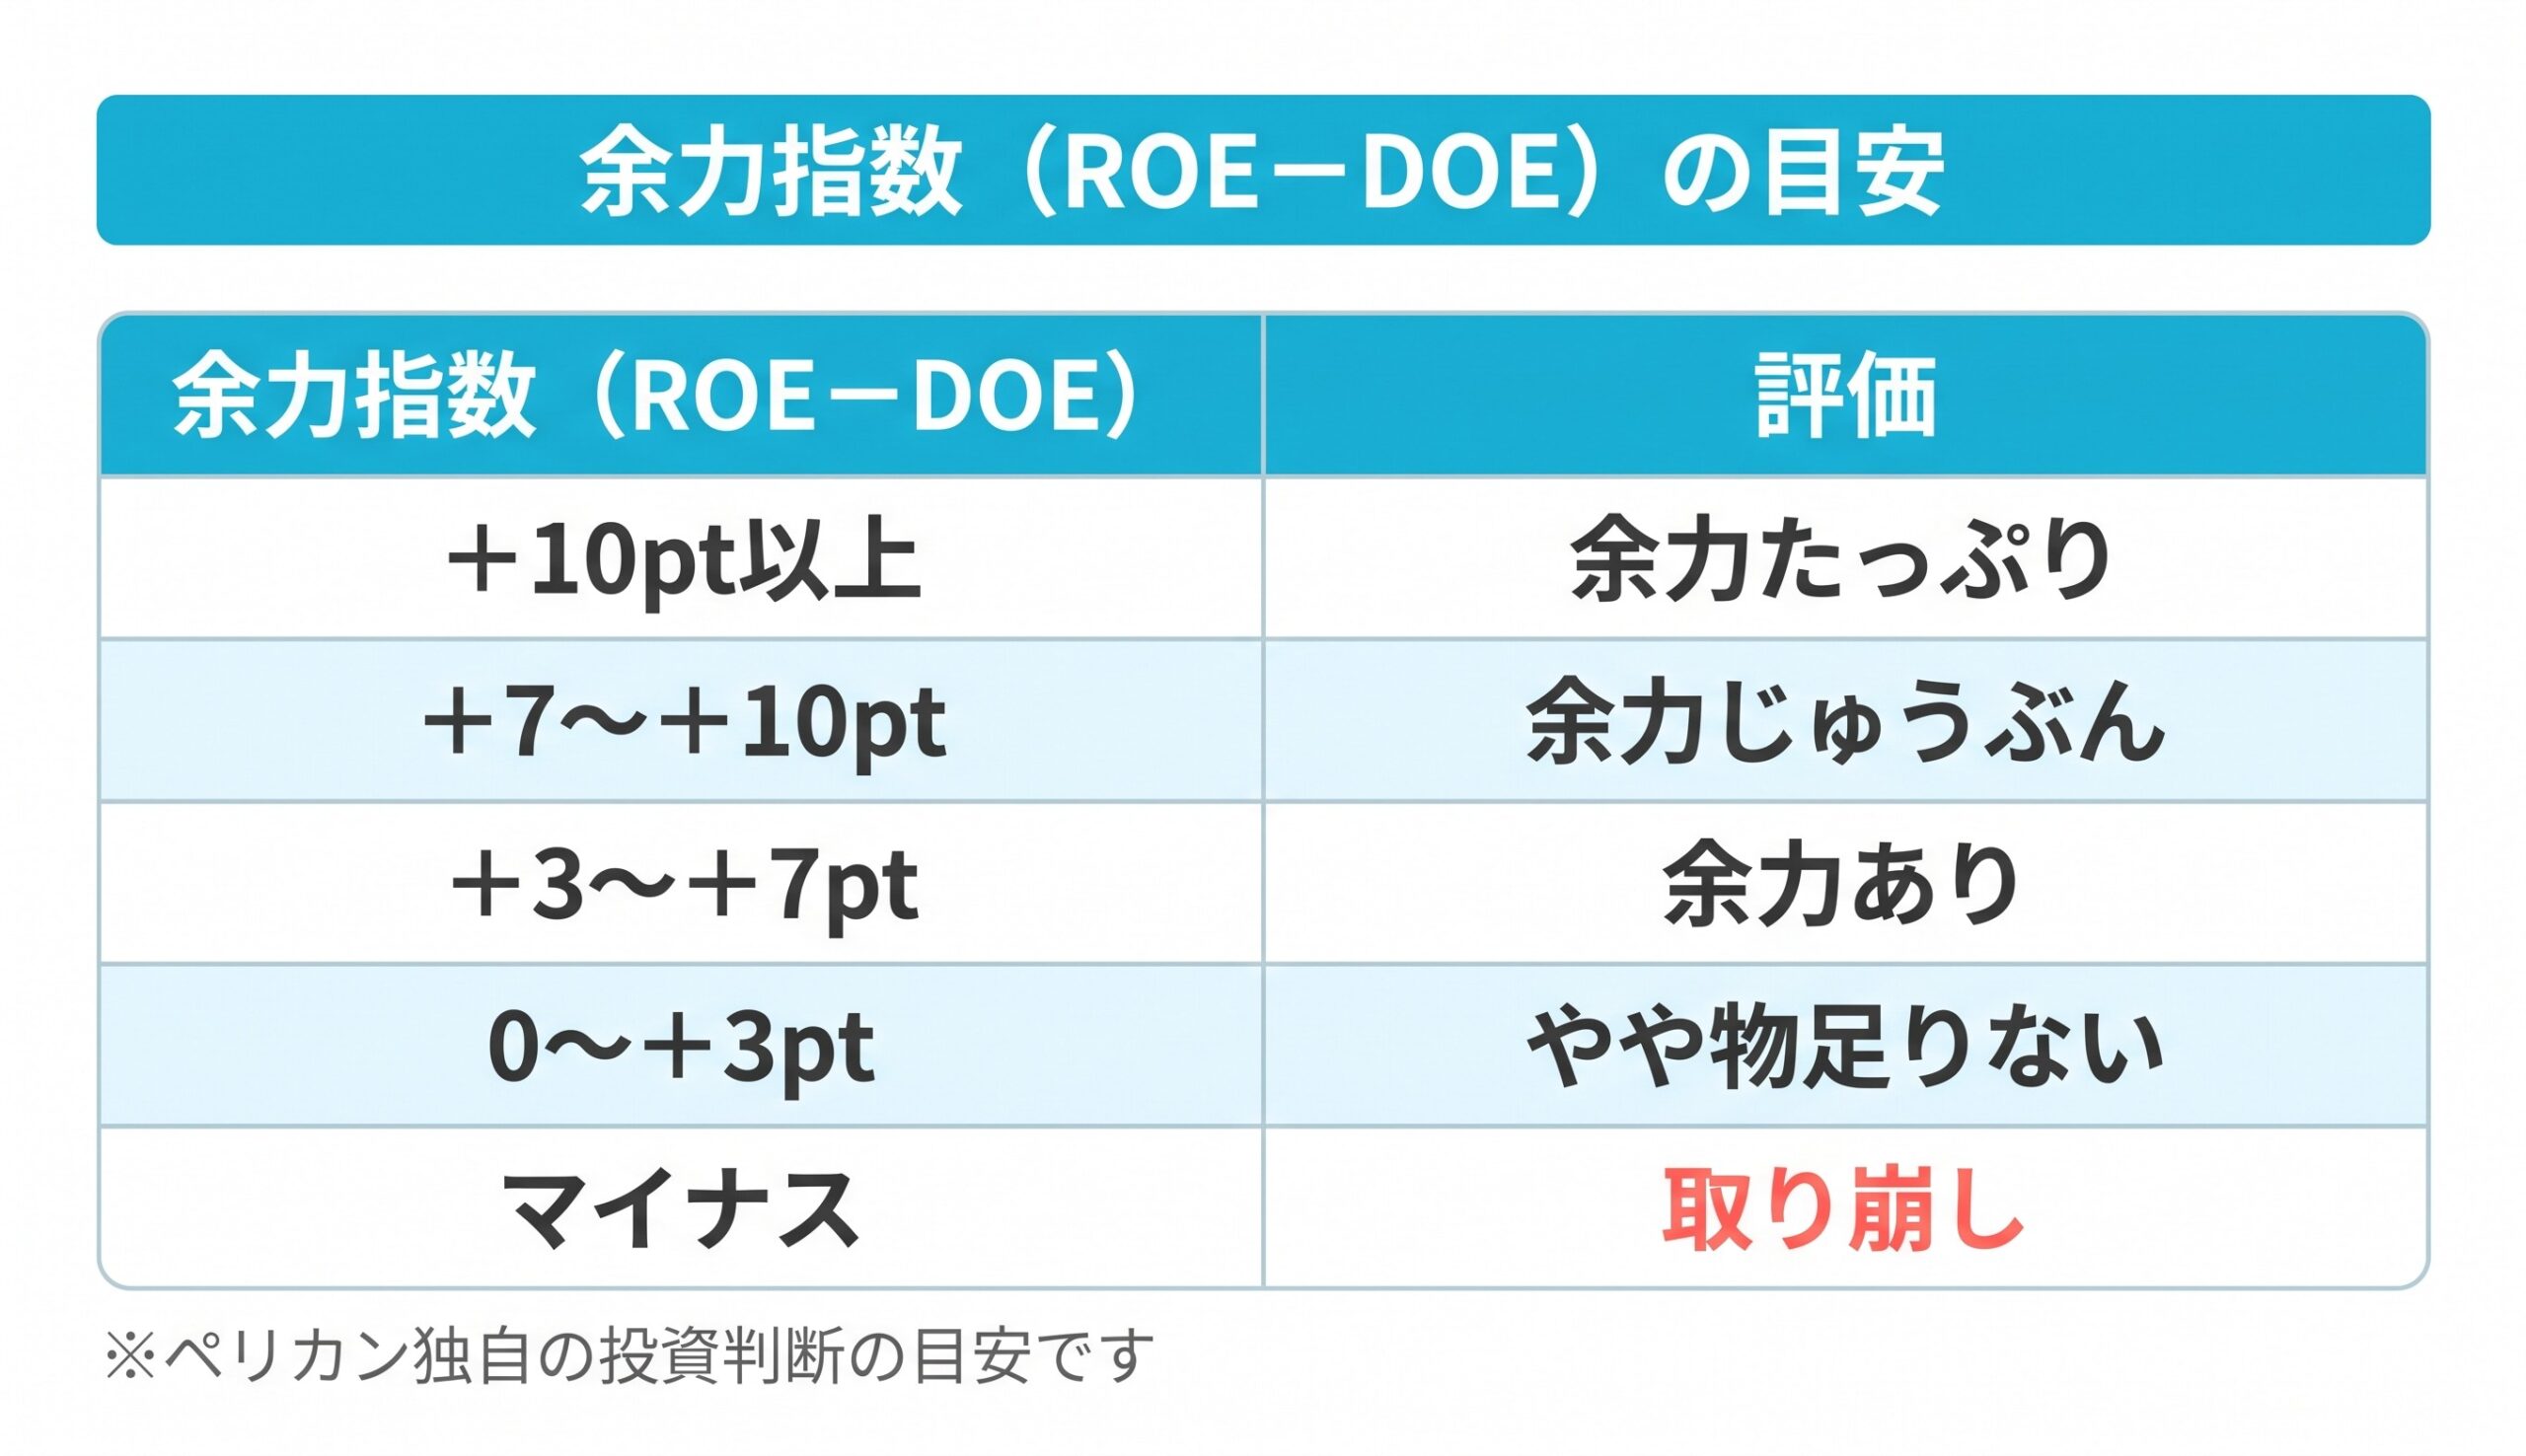
アステナは余力ありの区分です。稼ぎの7割ほどを会社に残す計算ですが、借入返済や買収後の投資にも回るため、そのまま還元に向かうとは限りません。
実質総合利回りと投資指標
PERは9.1倍(会社予想1株益58.22円)、PBRは0.75倍(2026年8月末BPS708.30円)です。
| 株数・保有期間 | 投資額 | 年間配当 | 優待(自社商品) | 実質総合利回り | その他商品を選んだ場合 |
|---|---|---|---|---|---|
| 100株 | 53,100 | 1,800 | なし | 3.39% | ― |
| 500株・1年以上 | 265,500 | 9,000 | 3,000 | 4.52% | 3.77% |
| 500株・3年以上 | 265,500 | 9,000 | 5,000 | 5.27% | 4.14% |
| 1,000株・1年以上 | 531,000 | 18,000 | 5,000 | 4.33% | 3.77% |
| 1,000株・3年以上 | 531,000 | 18,000 | 10,000 | 5.27% | 3.95% |
| 3,000株・1年以上 | 1,593,000 | 54,000 | 10,000 | 4.02% | 3.58% |
| 3,000株・3年以上 | 1,593,000 | 54,000 | 15,000 | 4.33% | 3.70% |
(単位:円)効率が良いのは500株で、3,000株は利回りが下がります。500株・1年以上(自社商品)で4.5%を保てる株価は約533円と基準株価とほぼ同水準、その他商品前提なら約444円まで待ちたいところです。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 38.3%。借入金213億円に対し現金81億円のネットデット |
| 配当利回り4%超 | △ | 3.39%(年18円) |
| PER15倍以下 | ◎ | 9.1倍(会社予想)。四季報予想なら8.6倍 |
| ROE(8%超で⭕️、10%超で◎) | ⭕️ | 予想8.2%(25.11期実績8.4%) |
| 余力指数(ROE−DOE) | ⭕️ | +5.7ptで「余力あり」 |
| 実質総合利回り4.5%超 | ⭕️ | 500株・1年以上で4.52%(自社商品)。その他商品なら3.77% |
ペリカンスコア 63 / 100点 (基準株価531円・2026年10月28日時点)
📋 ランク:B(検討候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B ◀ | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
PER・ROE・余力指数は合格、引っかかったのは財務です。実質総合利回りは自社商品でわずかに4.5%超えで、その他商品前提ならスコアは43点(D)まで下がります。
ペリカンの結論
531円という水準なら、500株を1年以上腰を据えて持つ前提で、検討の余地はあるかもしれません。(売買の判断は必ずご自身で)
PER9.1倍・PBR0.75倍と割安で、化学品の好調から会社予想超えの可能性もあります。株数チェックの強化は、長く持つ株主には公平な変更です。
それでも500株より先へ増やす気にはなれません。財務はネットデットで、最初の優待までは配当利回り3.39%の銘柄です。500株を目指すなら、2026年11月26日の権利付最終日までにそろえるとカウントが始まります。
ちなみに私ペリカンも、100株保有中です♪
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
継続保有条件のある優待は、何株をいつまでにそろえるかの組み立てがカギ。一過性の数字に振り回されず、継続ベースでいくらもらえるかを見極める考え方をやさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- アステナホールディングス「2026年11月期 第3四半期決算短信」(2026年10月13日)
- アステナホールディングス「株主優待制度における優待区分判定方法の変更に関するお知らせ」(2026年10月28日)
- アステナホールディングス「中期経営計画のローリングに関するお知らせ」(2025年1月14日)
- アステナホールディングス「株主還元・株主優待」、「2025年11月期 株主優待のご案内」
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=