高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、フタバ産業(7241)です。10月28日の引け後、中間決算と同時に通期業績予想の下方修正を発表しました。まずは、どんな会社かを確認します。
フタバ産業はどんな会社?
| 項目 | 内容 |
|---|---|
| 社名 | フタバ産業株式会社(7241) 東証プライム・名証プレミア |
| 社長 | 久恒 季之 |
| 本社所在地 | 愛知県岡崎市橋目町字御茶屋1番地 📍 本社をストリートビューで見る |
| 時価総額 | 約889億円(992円×発行済株式数89,580,827株) |
| 従業員数 | 連結10,119名(2026年6月) |
| 筆頭株主 | トヨタ自動車(31.3%) |
| 決算月 | 3月 |
自動車の骨格となるプレス部品と、国内シェア首位のマフラーが二本柱です。売上の8割強がトヨタグループ向けで、大株主にはトヨタ自動車のほか協力会持株会や取引銀行が並びます(特定株比率59.8%)。
10月28日の下方修正、何が変わった?
記事中の利回りは、すべて基準株価992円(2026年10月28日)で計算しました。
増収なのに減益の修正
| 区分 | 売上高 | 営業利益 | 経常利益 | 純利益 | 1株益(円) |
|---|---|---|---|---|---|
| 前回予想(7月30日) | 6,900 | 190 | 190 | 140 | 156.65 |
| 今回の修正後 | 7,130 | 180 | 170 | 120 | 134.36 |
| 修正率 | +3.3% | △5.3% | △10.5% | △14.3% | ― |
| 前期実績(26.3期) | 6,779 | 187 | 208 | 160 | 179.33 |
(単位:億円。1株益のみ円)
売上の上振れは材料価格や支給品価格の上昇によるもので、利益には影響しない種類の増収です。実質的には利益だけが削られた修正で、前期比では純利益25.1%減です。経常利益の落ち込みが営業利益より大きいのは、中間期に為替差損約5.7億円と事業構造改善費用約6.5億円を営業外で計上したためです。
9月16日作成の四季報は純利益143億円と、修正前の会社予想(140億円)よりやや強気でした。営業外で為替差益を見込んでいたためで、実際は差損に転じています。
足を引っ張ったのは中国と英国
| 地域 | 26.3期実績 | 27.3期予想 | 増減 |
|---|---|---|---|
| 日本 | 83.4 | 90.0 | +6.6 |
| 北米 | 37.8 | 62.0 | +24.2 |
| 欧州 | 21.8 | 10.0 | △11.8 |
| 中国 | 30.3 | 0.0 | △30.3 |
| アジア | 12.7 | 19.0 | +6.3 |
| 合計 | 187.2 | 180.0 | △7.2 |
(単位:億円。セグメント別の営業利益で、合計には消去分を含む)
中国は中間期の売上が35.7%減り、通期の営業利益予想はゼロに。得意先の生産台数の下振れが理由で、中計でも「中国での日系車苦戦」を売上約4%減のリスクとして挙げていた部分です。欧州は英国拠点の縮小が響いています。北米は前期比6割増の見込みで、日本・アジアと合わせて穴をほぼ埋めています。
配当は45円のまま
| 期 | 年間配当 | 内訳 | 配当性向 | DOE(会社) |
|---|---|---|---|---|
| 25.3期 | 38円 | 普通35円+記念3円 | 54.8% | 3.9% |
| 26.3期 | 43円 | 中間20円・期末23円 | 24.0% | 4.1% |
| 27.3期(予) | 45円 | 中間22円・期末23円 | 33.5% | 3.9% |
中間22円は確定し、期末23円の予想も据え置きです。中期経営計画で「DOE3.5%を下限とした累進配当」を掲げており、利益が減っても減配しない方針が明示されているのは大きな安心材料です。9月末の株主資本1,025億円で計算すると、下限3.5%は1株約40円。45円はそこから約5円上の水準です。
優待のQUOカードは長期保有が前提
9月末基準で、100株以上の株主にQUOカードが贈られます。初回の2026年9月末は一律1,000円でしたが、2027年9月末からは継続保有1年以上が条件で、100株は1,000円(3年以上で2,000円)、500株以上は2,000円(同3,000円)です。保有期間は3・6・9・12月末の株主名簿に同じ株主番号で連続して載った回数で数えるため、いま買うと2027年9月末時点では記録が4回にとどまり、最初の対象は2028年9月末になります。
📚 ペリカンの著書のご案内
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。決算や下方修正が出たとき、どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。
業績:今期は減益、中計目標は遠のく
| 期 | 売上高(支給品除く) | 営業利益 | 営業利益率 | 純利益 | ROE |
|---|---|---|---|---|---|
| 25.3期 | 4,422 | 151 | 3.4% | 62 | 5.1% |
| 26.3期 | 4,461 | 187 | 4.2% | 160 | 12.5% |
| 27.3期(予) | 4,550 | 180 | 4.0% | 120 | 8.4% |
(単位:億円。営業利益率は支給品を除く売上高に対する比率)
良い点は、修正後の計画に無理が少ないこと。下期に必要な営業利益は約101億円で、前期の下期(約101億円)とほぼ同じ水準。価格転嫁(45億円)と合理化(15億円)も効いており、日本・北米の本業は崩れていません。
気になるのは成長投資の重さです。中間期の減価償却費は前年同期より21億円増え、通期の設備投資は350億円の計画。過去最高益だった前期から、ROEは8%台まで戻る見込みです。
中期経営計画の目標との距離
中期経営計画は2027年度に営業利益率5.0%、ROE10%以上を掲げています。今期予想の4.0%・8.4%から最終年度の来期に一気に引き上げる必要があり、中国と英国の立て直し次第では届かない可能性もあります。
財務と余力指数
9月末の自己資本比率は42.3%です。有利子負債は借入金と社債で約553億円、現金約191億円を差し引くと約362億円のネットデットが残ります。前中計で有利子負債を981億円(2021年度)から567億円まで減らした流れは評価できますが、ペリカン基準の60%には距離があります。営業CFは前期382億円と厚く、設備投資はおおむね本業の稼ぎで賄えます。
利益が減るのに配当は据え置き…。本当に余裕はあるんですか?
そこで見るのが余力指数です。自己資本に対して稼いだ割合(ROE)から、配った割合(DOE)を引いたもの。プラスが大きいほど、配当を払ったあとも会社に利益が残っている、と読めます。
予想は、2026年9月末の自己資本から出したBPS1,573円で、修正後の1株益134.36円と年45円の配当をそれぞれ割って算出しました(差は小数第2位まで計算。会社開示のDOEより低いのは、評価差額なども含む自己資本で割っているためです)。
📊 フタバ産業の余力指数(予想ベース)
ROE 8.5% − DOE 2.9% = +5.7pt 余力あり
実績(26.3期):ROE12.5% − DOE3.0% = +9.5pt(四季報の数値)
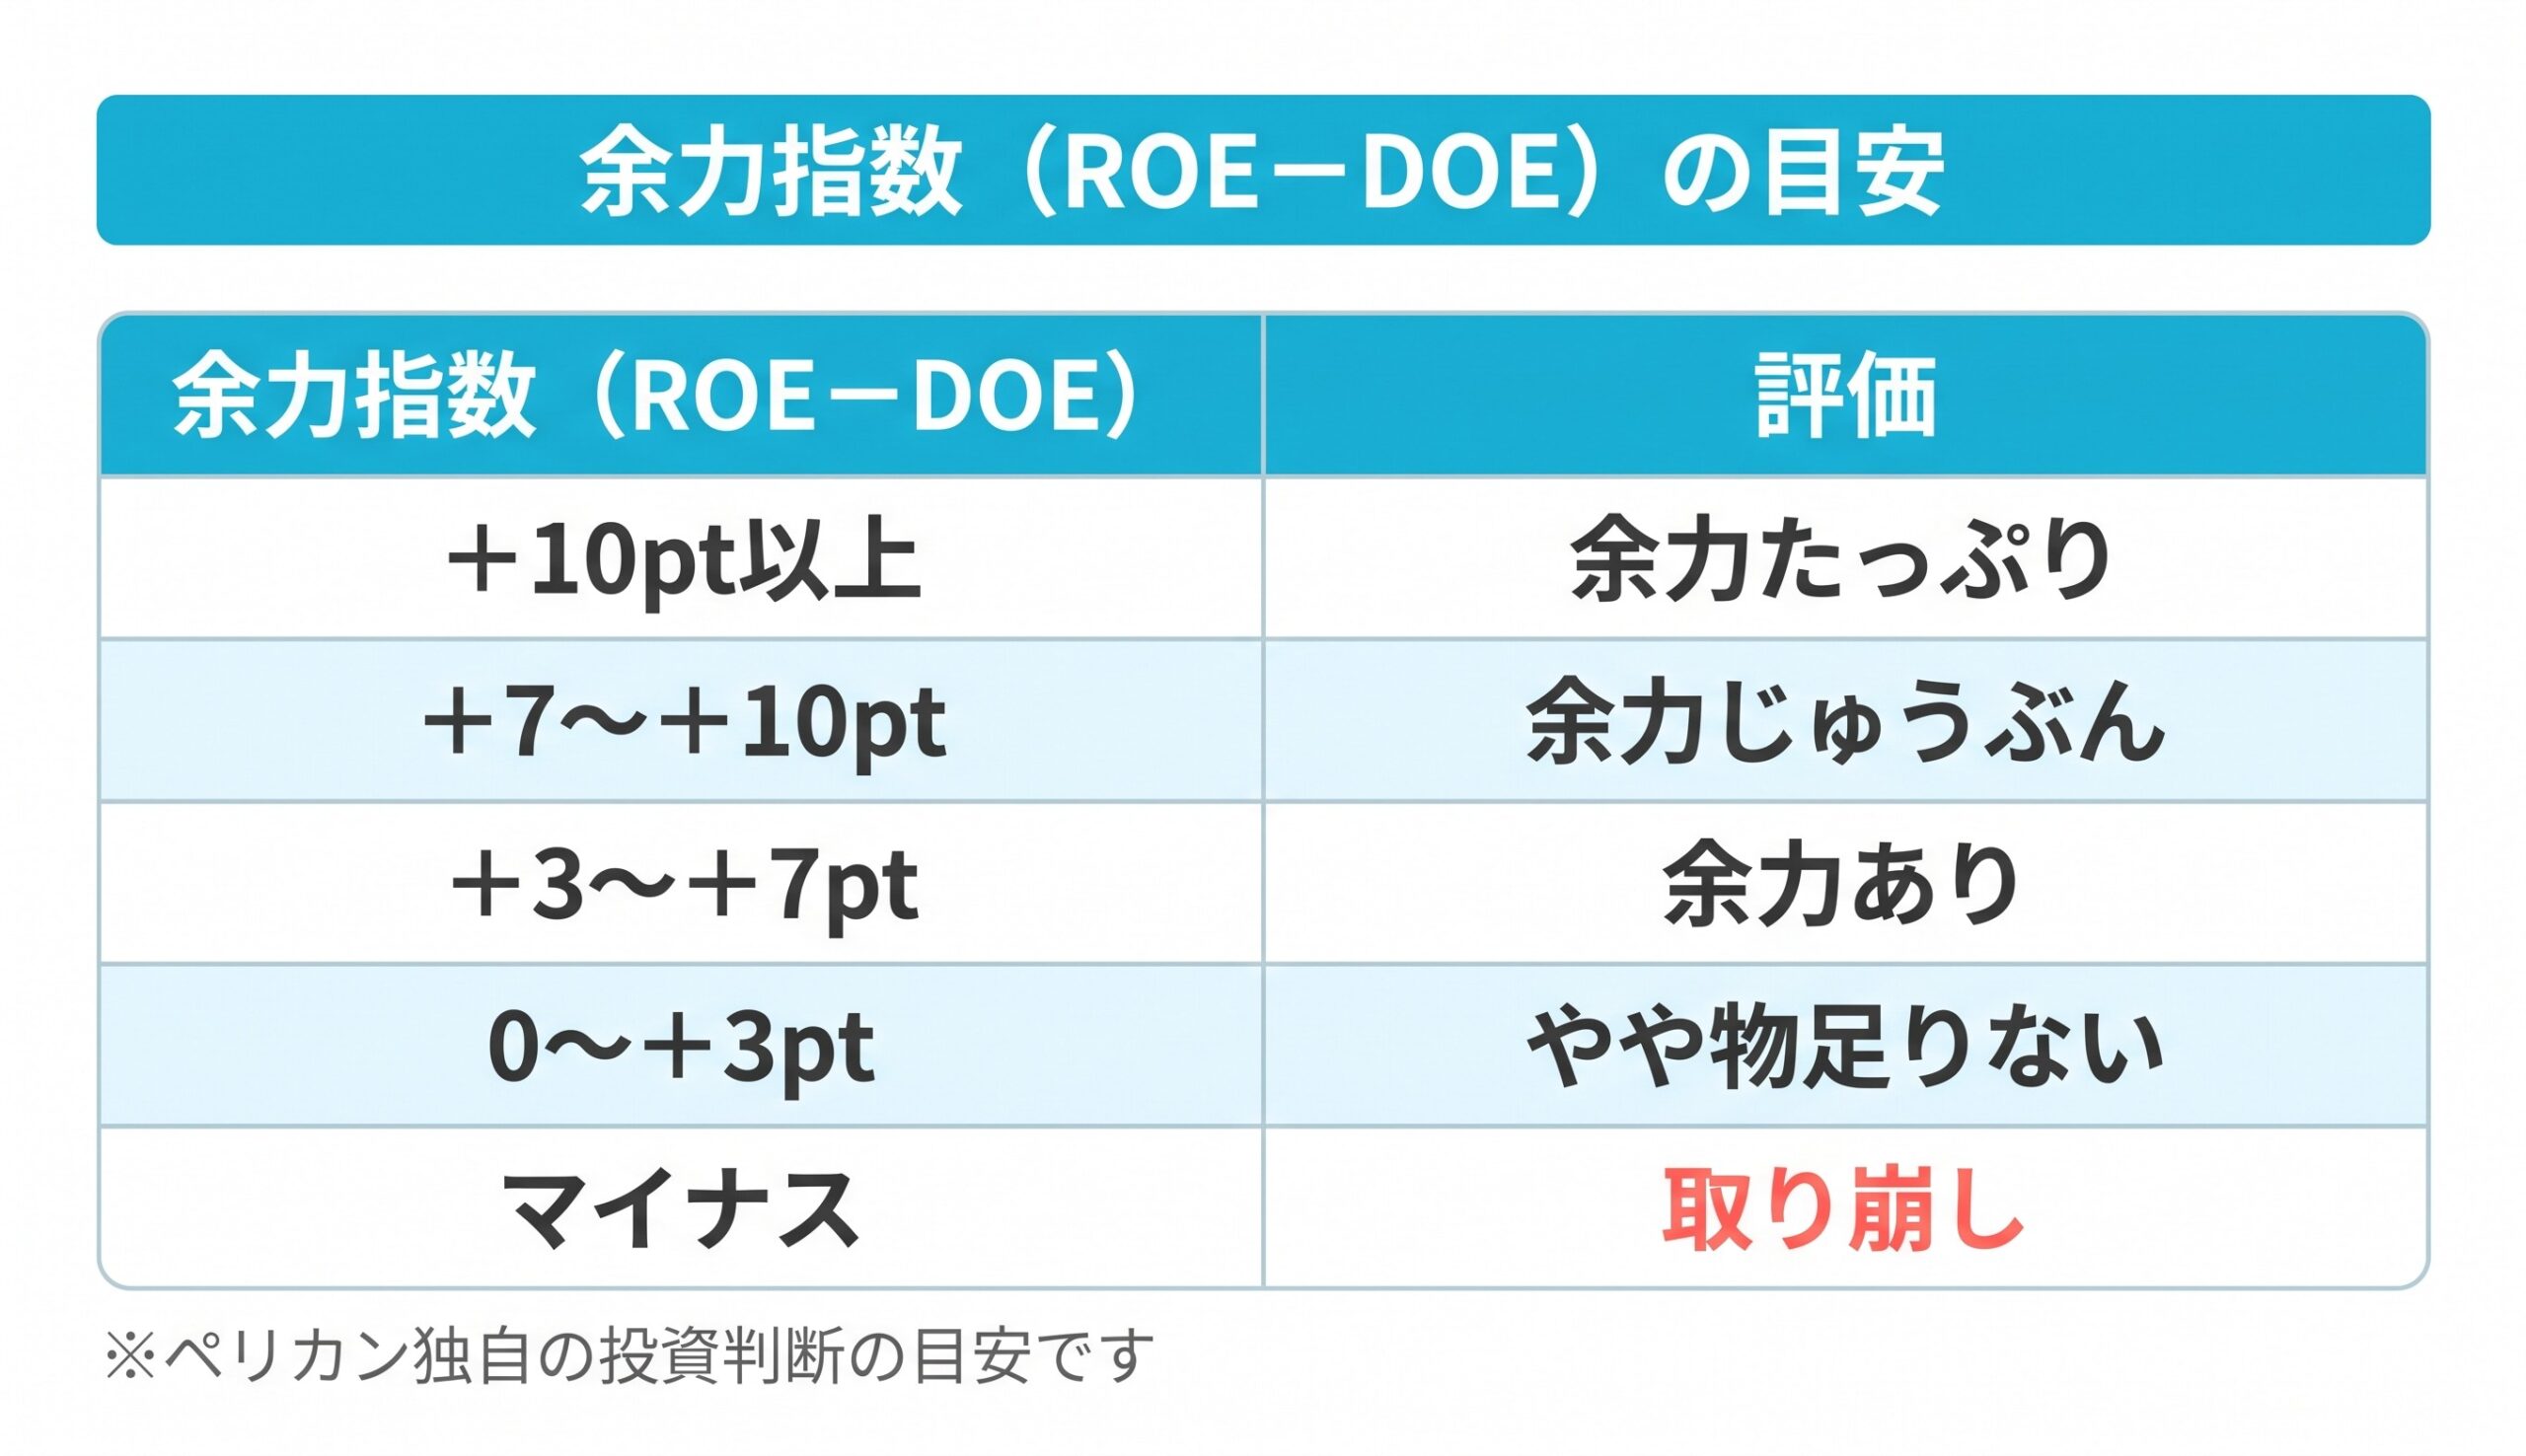
フタバ産業は余力ありの区分に入ります。前期の+9.5ptからは縮みましたが、45円を配っても稼ぎが上回る状態は保たれています。
実質総合利回りと投資指標
| 株数 | 継続保有 | 優待 | 年間受取額 | 実質総合利回り | 4.5%維持株価 |
|---|---|---|---|---|---|
| 100株 | 1年以上 | 1,000円 | 5,500円 | 5.54% | 1,222円 |
| 100株 | 3年以上 | 2,000円 | 6,500円 | 6.55% | 1,444円 |
| 500株 | 1年以上 | 2,000円 | 24,500円 | 4.94% | 1,088円 |
| 500株 | 3年以上 | 3,000円 | 25,500円 | 5.14% | 1,133円 |
(配当は年45円で計算。QUOカードは額面どおり使えるため額面で計算)
効率がいちばん良いのは100株で、500株に増やすと優待の上乗せが薄まり5%を割ります。4.5%を保てる株価は100株・継続1年以上で1,222円と992円を上回りますが、優待が届くまでの約2年は配当だけの4.54%で、その場合の上限は1,000円です。指標はPER7.4倍(修正後予想の1株益134.36円)、PBR0.63倍(9月末BPS1,573円)です。
9月16日の四季報作成時は約1,125円(予想配当利回り4.00%から逆算)で、そこから1割強下げた水準です。992円は修正発表前の終値で、反応はこれからです。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 実質総合利回り4.5%超 | ◎ | 5.54%(100株・継続1年以上)。500株は4.94%。購入から約2年は配当のみの4.54% |
| 好財務(自己資本比率60%以上) | × | 42.3%(9月末)で、約362億円のネットデット。比率は改善傾向 |
| 配当利回り4%超 | ◎ | 4.54%(年45円・992円) |
| PER15倍以下 | ◎ | 7.4倍(修正後予想) |
| ROE(8%超で⭕️、10%超で◎) | ⭕️ | 予想8.5%(会社予想8.4%)。前期実績は12.5% |
| 余力指数(ROE−DOE) | ⭕️ | +5.7pt で「余力あり」。前期実績は+9.5pt |
ペリカンスコア 77 / 100点 (基準株価992円・2026年10月28日時点)
📋 ランク:A(優良候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A ◀ | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
利回り2項目とPERは文句なし、ROEと余力指数も合格ラインです。引っかかったのは財務で、ネットデットを抱えた自己資本比率42%は基準から遠い状態です。実質総合利回りの◎は継続保有1年以上が前提で、新規で買う場合は優待が届くまで時間がかかる点も割り引いて見てください。
ペリカンの結論
992円という水準なら、100株はありかもしれません。(売買の判断は必ずご自身で)
持っていて良いと考える理由は、還元の確かさです。下方修正のなかでも配当45円は据え置かれ、DOE3.5%を下限とする累進配当で減配しない方針がはっきりしています。配当だけで4.5%台、長く持てばQUOカードが上乗せされ、PER7倍台・PBR0.6倍台と割安感も残っています。
それでも買い増す気になれないのは、稼ぐ力の見通しです。中国は利益ゼロ予想、英国は縮小中で、ROE10%の中計目標は遠のきました。財務もネットデットが残る42%台です。992円は修正発表前の株価なので、市場の反応を見てからでも遅くないと考えます。
ちなみに私ペリカンも、500株保有中です♪
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
配当利回りの高い銘柄をどう探し、どう検証するか。下方修正が出ても配当が守られるかを見極める考え方から、増配銘柄の選び方まで解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- フタバ産業「2027年3月期 第2四半期(中間期)決算短信」「決算参考資料」(2026年10月28日)
- フタバ産業「連結業績予想の修正に関するお知らせ」(2026年10月28日)
- フタバ産業「中期経営計画2025-2027」(2025年5月14日)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=