高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日は、私が年末に毎年必ずやっている「損出し」について、手順と注意点をまとめます。含み損の株を手放さずに、今年すでに払った税金を取り戻せる方法です。
損出しをすると、何が戻ってくる?
損出しは、含み損の株を年内にいったん売って損失を確定させ、同じ株をすぐ買い戻す作業です。特定口座(源泉徴収あり)なら、今年の利益から損失が差し引かれ、払いすぎた税金が口座に自動で戻ってきます。株は手元に残るので、配当や優待はこれまでどおり受け取れます。
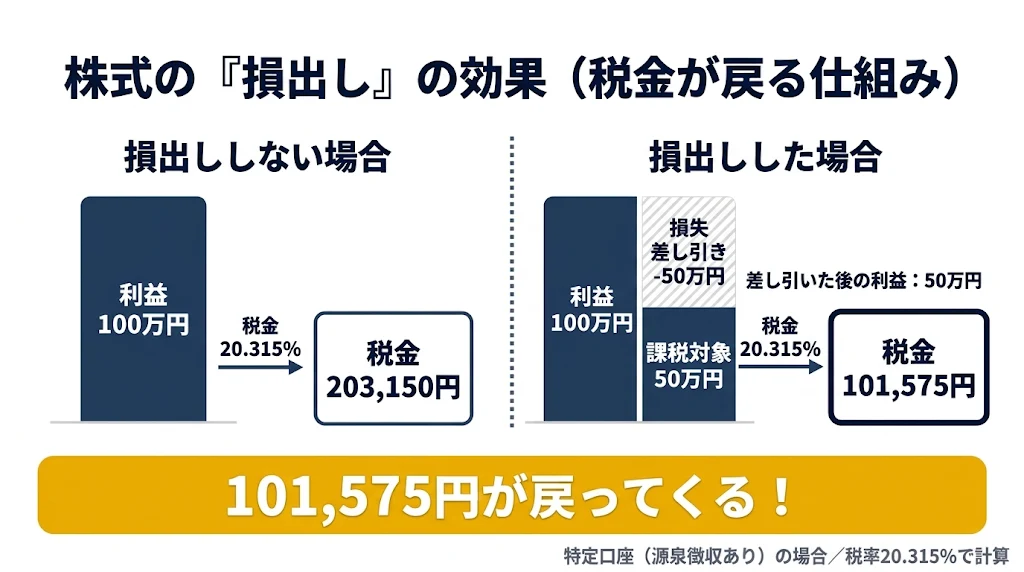
今年100万円の利益が出ている人が、含み損50万円の株を損出しした場合で比べてみます。
| 項目 | 損出しなし | 損出しあり |
|---|---|---|
| 今年の利益 | 1,000,000円 | 1,000,000円 |
| 確定させた損失 | 0円 | ▲500,000円 |
| 税金がかかる利益 | 1,000,000円 | 500,000円 |
| 税金(20.315%) | 203,150円 | 101,575円 |
| 戻ってくる税金 | ― | 101,575円 |
すでに引かれた203,150円のうち、半分の101,575円が戻る計算です。かかるコストは信用取引の金利だけで、100万円分を2日間借りても約153円です。
(※本記事は2026年11月時点の税制と各証券会社のサービス内容をもとにした、あくまで個人の見解です。税金の扱いは一人ひとりの状況で異なり、金利や取引ルールは変更されることがあります。実際の手続きは証券会社の案内、税務署・税理士への確認のうえ、ご自身の責任でお願いします!)
税金が10万円も減るなんて、うまい話すぎませんか?

実は税金が消えるのではなく「先送り」です。損出し後は取得単価が今の株価まで下がるので、将来値上がりして売れば、そのときに税金がかかります。それでも、今年の税金が今すぐ戻り、再投資に回せるのは大きいですよ。
損出しの前に確認すること
- 口座が特定口座(源泉徴収あり)か。税金が自動で戻るのはこの口座です
- 信用取引口座を開いているか。開設には審査があり、数日かかります
- 委託保証金があるか。建てる金額の約3割(最低30万円)が必要です
- NISA口座の株は対象外。NISAの損失は、ほかの利益と相殺できません
- 単元未満株(S株・かぶミニなど)は信用で買えないため、この方法は使えません
- 証券会社をまたいだ相殺は自動では行われません。他社の利益とぶつけるには確定申告が必要です
現物株が含み損のとき|現物売り+信用買い→翌日現引き
手順は3つです。①含み損の現物株を売る、②同じ株数を同じタイミングで信用買いする、③翌営業日に信用買いを現引きする。①と②を同じ値段で約定させることで、株価の動きに左右されずに「売って買い戻した」状態を作れます。
注文は「同じ値段で約定する」形で出す
| 注文を出す時間帯 | 注文の種類 | 約定するタイミング |
|---|---|---|
| 前場の寄り前(〜9:00) | 成行 | 前場の寄付 |
| 前場の場中(9:00〜11:30) | 引成(前場) | 前引け(11:30) |
| 昼休み(11:30〜12:30) | 成行 | 後場の寄付 |
| 後場の場中(12:30〜15:30) | 引成(後場) | 大引け(15:30) |
寄付と引けは、注文を集めて1つの値段を決める「板寄せ」なので、売りと買いが同じ値段で約定します。場中に成行を2つ出すと約定値がずれることがあるので避けます。ストップ高・ストップ安に張り付いている銘柄は、片方だけ約定しないことがあるため、その日は見送るのが無難です。
なぜ「翌日」に現引きするのか
特定口座では、同じ日に同じ銘柄の売りと買いがあると、売る前から買った株も持っていたものとして取得単価を平均し直します。損失を確定させたいのに、同じ日に買い戻すと損失の一部が消えてしまうのです。
たとえば150万円で買った100株を100万円で売り、同じ日に100万円で100株を買い戻すと、200株の平均取得単価は12,500円。確定する損失は25万円で、本来の50万円の半分になります。同じ日に現引きしても、現引きはその日の買付として扱われるので結果は同じです。
信用買いは、現引きするまでは現物の買付になりません。だから①②を同じ日に済ませて値段を固定し、③の現引きだけ翌営業日にずらすのです。なお、日本には同じ株をすぐ買い戻すことを禁じるルールはありません。
現引きで気をつけること
- 現引きには建玉の代金分の現金が必要です。①の売却代金で足りる計算ですが、受渡前の売却代金を使えるかは証券会社の画面で確認してください
- 現引きを忘れると、その分だけ金利がかかり続けます(100万円で1日約77円)
- 現引きの受付時間は証券会社ごとに決まっているので、翌日は早めに済ませましょう
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
含み損の株も、配当と優待をもらいながら長く付き合えるかどうかが大事。銘柄の選び方から持ち続け方まで、1冊にまとめました。
制度信用と一般信用、どっちを使う?(楽天証券・SBI証券)
1〜2日で現引きする損出しなら、差が出るのは買方金利だけです。2社の買方金利は次のとおりです(2026年11月時点、カッコ内は大口優遇)。
| 区分 | 楽天証券 | SBI証券 |
|---|---|---|
| 制度信用 | 2.80%(2.28%) | 2.80%(2.28%) |
| 一般信用(無期限) | 2.80%(2.10%) | 2.80%(2.10%) |
| いちにち信用/日計り信用 | 当日返済専用のため使えない | 当日返済専用のため使えない |
通常の金利は同じなので、どちらでも損出しはできます。私のおすすめは一般信用(無期限)です。大口優遇を受けている人は一般信用のほうが安く、通常の人も損をしないからです。
ただし、どちらで建てられるかは銘柄ごとに違います。制度信用は取引所が選んだ銘柄、一般信用は各社が選んだ銘柄が対象なので、一般信用で買えない銘柄は制度信用に切り替えてください。金利0%のいちにち信用・日計り信用は、当日中の返済が前提で翌日まで持ち越せないため、この方法には使えません。
何曜日にやるのがいい?
金利は約定日ではなく受渡日で数え、建てた分の受渡日から現引きの受渡日まで、両端入れでかかります。祝日がない週なら次のとおりです。
| 損出しの日 | 現引きの日 | 金利がかかる期間 | 日数 |
|---|---|---|---|
| 月曜 | 火曜 | 水〜木 | 2日 |
| 火曜 | 水曜 | 木〜金 | 2日 |
| 水曜 | 木曜 | 金〜月 | 4日 |
| 木曜 | 金曜 | 月〜火 | 2日 |
| 金曜 | 翌週月曜 | 火〜水 | 2日 |
避けたいのは水曜だけです。受渡日が土日をまたぐので、4日分の金利がかかります。とはいえ100万円分で約153円か約307円かの違いなので、水曜しか時間がない人はそのまま進めても大きな問題ではありません。祝日がある週は受渡日がずれるので、数え直してください。
信用の建玉が含み損のとき|返済売り+新規買い
信用で買っている株が含み損なら、もっと簡単です。含み損の建玉を返済売りし、同じ株数を同じタイミングで新規に信用買いするだけで、現引きは要りません。注文の出し方は先ほどの表と同じで、寄り前は成行、場中は引成です。
信用取引の損益は建玉ごとに計算されるので、同じ日に建て直しても損失は消えません。制度信用なら6か月の返済期限もリセットされます。信用取引も特定口座で行っていれば、信用の損失と現物の利益は自動で相殺されます。
2026年の年末スケジュール
| 日付 | ポイント |
|---|---|
| 12月25日(金) | 12月権利の銘柄を損出しする最終日の目安。28日に現引きすれば、権利も取れる |
| 12月28日(月) | 損出しの最終約定日(売りの受渡が年内の30日)。12月権利の権利付最終日でもある |
| 12月29日(火) | 28日に損出しした分の現引き。受渡は来年でも、売却損は2026年分になる |
| 12月30日(水) | 大納会。2026年の最終受渡日 |
12月権利の銘柄を28日に損出しすると、現物を売った時点で配当と優待の権利はなくなります。信用買いには配当の代わりに配当落調整金が付きますが、優待はもらえず、名義書換料もかかります。ぎりぎりは避け、12月第3週までに済ませておくと安心です。
今年の利益がない人は?
今年の利益がゼロでも、損出しは無駄になりません。使い道は「配当の税金を取り戻す」と「確定申告で損失を繰り越す」の2つです。
特定口座(源泉徴収あり)で配当を受け取っている人(受取方法が株式数比例配分方式)は、年間の損益がマイナスなら、配当から引かれた税金が損失と相殺され、翌年初めに口座へ戻ります。配当10万円なら最大20,315円です。
それでも使い切れない損失は、確定申告をすれば翌年から3年間繰り越せます。今年50万円の損失を申告し、来年100万円の利益が出た場合はこうなります。
| 年 | やること | 税金への効果 |
|---|---|---|
| 2026年 | 50万円の損失を確定申告(2027年3月15日まで) | ― |
| 2027年 | 利益100万円−繰越損失50万円=50万円に課税 | 101,575円が戻る |
2027年は特定口座で源泉徴収された税金が、確定申告で戻ってきます。繰越を続けるには、売買がない年も毎年の確定申告が必要で、途切れるとそこで終わります。配当も合わせて申告すると、国民健康保険料や扶養の判定に影響することがあるので、お住まいの自治体や税務署に確認してください。
そのほかの注意点
- 損失を全部出す必要はありません。相殺したい利益の分だけ、単元単位で株数を調整してもOKです
- 長期保有優待のある銘柄は、権利確定日をまたがずに現引きまで終えるのが基本。継続保有の判定方法は会社ごとに違うので確認を
- 損出し後の取得単価は今の株価になります。証券会社の画面で見える損益も変わるので、驚かないでください
まとめ
損出しは、株を持ち続けたまま今年の税金を取り戻せる、年末の定番作業です。現物なら「現物売り+信用買いを同じ値段で→翌日に現引き」、信用なら「返済売り+新規買い」。コストは数百円の金利だけです。
税金は消えるのではなく先送りですが、戻ったお金は再投資に回せます。今年の利益がない人も、配当の税金の還付や3年間の繰越で活かせます。
年末までに一度、特定口座の損益と含み損の銘柄を見比べてみると良いかもしれません。(売買・税務の判断は必ずご自身で)
ちなみに私ペリカンも、毎年12月に欠かさずやっています♪
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
一時的な損益に振り回されず、配当と優待をもらいながら長く持てる銘柄をどう選ぶか。来年の銘柄選びに役立つ考え方をまとめました。
(※本記事は2026年11月時点の税制と各証券会社のサービス内容をもとにした、あくまで個人の見解です。税金の扱いは一人ひとりの状況で異なり、金利や取引ルールは変更されることがあります。実際の手続きは証券会社の案内、税務署・税理士への確認のうえ、ご自身の責任でお願いします!)
出典
- 楽天証券「制度信用取引」
- 楽天証券「大口優遇サービス」
- SBI証券「大口信用取引金利優遇」
- SBI証券「信用取引でかかるコストは?」(金利の日数計算)
- 三菱UFJ eスマート証券「売却後、同じ日に同銘柄を買付したら損益金額が変わる?」
- 楽天証券「特定口座」(確定申告と繰越控除)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=