高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、エラン(6099)です。2026年11月19日に株主優待の新設を発表し、翌20日には通期業績予想の修正も出しました。まずは会社の概要から見ていきます。
エランはどんな会社?
| 社名 | 株式会社エラン(6099・東証プライム) |
|---|---|
| 社長 | 峯崎 友宏 |
| 本社所在地 | 長野県松本市出川町15-12 📍 本社をストリートビューで見る |
| 時価総額 | 約471億円(778円×発行済60,600千株) |
| 設立/上場 | 1997年10月/2014年11月 |
| 従業員 | 連結947名(2026年6月時点) |
| 筆頭株主 | エムスリー(54.9%・親会社) |
病院や介護施設の利用者に、タオルや患者衣などをセットで貸し出す「CSセット」が主力で、売上の99%を介護医療関連が占めます。TOBを経て、エムスリーの連結子会社になっています。
新設された株主優待|300株でデジタルギフト5,000円
記事中の利回りは、すべて基準株価778円(2026年11月20日)で計算しました。
優待の内容
| 対象 | 12月31日時点で300株(3単元)以上 |
|---|---|
| 優待内容 | デジタルギフト® 5,000円分(1人1口) |
| 継続保有 | 1年以上(初回の2026年12月基準のみ不要) |
| 贈呈時期 | 毎年3月下旬(総会の決議通知に案内を同封) |
| 初回の権利付最終日 | 2026年12月28日(月) |
権利確定は12月末の年1回です。300株以上なら何株持っても1口なので、優待の効率は300株がいちばん高くなります。
交換先はAmazonギフトカード、楽天ポイントギフト、dポイント、QUOカードPayなどから選べます。PayPayマネーライト・Pontaポイント・nanacoギフトは手数料5%がかかりますが、それ以外は額面どおり使えるため、利回りは額面の5,000円で計算します。なお、導入費用について会社は、今期の業績への影響は軽微としています。
初回と2回目以降で条件が違います
初回(2026年12月31日基準)だけは継続保有の条件がなく、権利付最終日までに300株を買えば対象になります。2回目以降は、6月30日と12月31日の株主名簿に、同じ株主番号で100株以上が連続3回載っていることが条件です。
たとえば2027年12月基準の優待なら、2026年12月末・2027年6月末・2027年12月末の3時点で名簿に載り、最後の12月末に300株以上あることが必要です。途中の時点は100株で足ります。
- 証券会社の変更・相続・名義変更などで株主番号が変わると、継続保有はリセットされる
- 貸株中は基準日に名簿へ載らず、対象外になることがある
- 初回の権利だけ取って売却すると、翌年の継続保有はゼロからやり直し
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
新設された優待は、額面ではなく配当とあわせた実質総合利回りで判断するのが基本です。お金と商品、どっちも得する優待株の選び方をやさしくまとめています。
業績|本業は上振れ、純利益は特別損失で半減の見込み
| 期 | 売上高 | 営業利益 | 経常利益 | 純利益 | 1株益(円) | 1株配(円) |
|---|---|---|---|---|---|---|
| 24.12期 | 47,513 | 3,577 | 3,544 | 2,354 | 38.9 | 13 |
| 25.12期 | 55,448 | 4,272 | 4,184 | 2,767 | 45.8 | 15 |
| 26.12予(会社・前回) | 60,800 | 5,000 | 5,000 | 3,200 | 52.81 | 16 |
| 26.12予(会社・11/20修正) | 61,500 | 5,500 | 5,750 | 1,500 | 24.75 | 16 |
| 27.12予(四季報) | 67,000 | 5,800 | 5,800 | 3,700 | 61.2 | 17 |
(単位:百万円)26.12期・27.12期の1株配は四季報予想で、会社の配当予想は今回の資料に記載がありません。27.12期は9月16日作成の四季報予想で、今回の修正前の数字です。
良い点
修正後の営業利益は前期比+28.7%で、営業利益率は7.7%から8.9%に上がる見込みです。CSセット導入施設での利用申込が堅調で、販管費も計画を下回るとされています。営業利益・経常利益は、ともに最高益を更新する見込みです。
気になる点
純利益は前回予想の3,200百万円から1,500百万円へ53.1%の下方修正で、前期比でも45.8%の減益です。投資有価証券評価損と、子会社ののれん等の減損損失を特別損失に計上するためです。特損の金額そのものは資料にありませんが、経常利益と純利益の差は前回予想の1,800百万円から4,250百万円に広がっています。
経常利益の上方修正750百万円のうち、本業の営業利益分は500百万円で、残りは投資事業組合運用益などの営業外収益です。どちらの損失も現金の流出は伴いませんが、本業以外の投資で損益がぶれる点は気にしておきたいところです。
財務と余力指数
2026年6月末の自己資本比率は56.5%で、60%にはわずかに届きません。有利子負債は731百万円と小さく、2025年12月末の現金等6,821百万円を大きく下回るため、時点はずれますが実質ネットキャッシュです。
2025年12月期の営業CFは4,285百万円(前期4,500百万円)、投資CFは△3,385百万円で、フリーCFは約900百万円でした。
利益が特損で半分になるのに、増配や優待を続ける余力はあるんですか?

そこで使うのが余力指数です。ROE(自己資本に対して稼いだ割合)からDOE(自己資本に対して配った割合)を引いた差で、稼いだうち会社に残った分を表します。大きいほど還元を増やす余地がありますが、高ければ良いとは限りません。
BPSは2026年6月末ベースの253.74円(PBR3.07倍)を使い、ROE=PBR÷PER(予)、DOE=PBR×配当利回り(予)で計算しました。1株益は11月20日修正の会社予想24.75円、配当は四季報予想の16円です。
📊 エランの余力指数(予想ベース)
ROE 9.8% − DOE 6.3% = +3.4pt 余力あり
実績(25.12期・四季報):ROE 20.5% − DOE 7.8% = +12.7pt(予想は特別損失を織り込んだ数字)
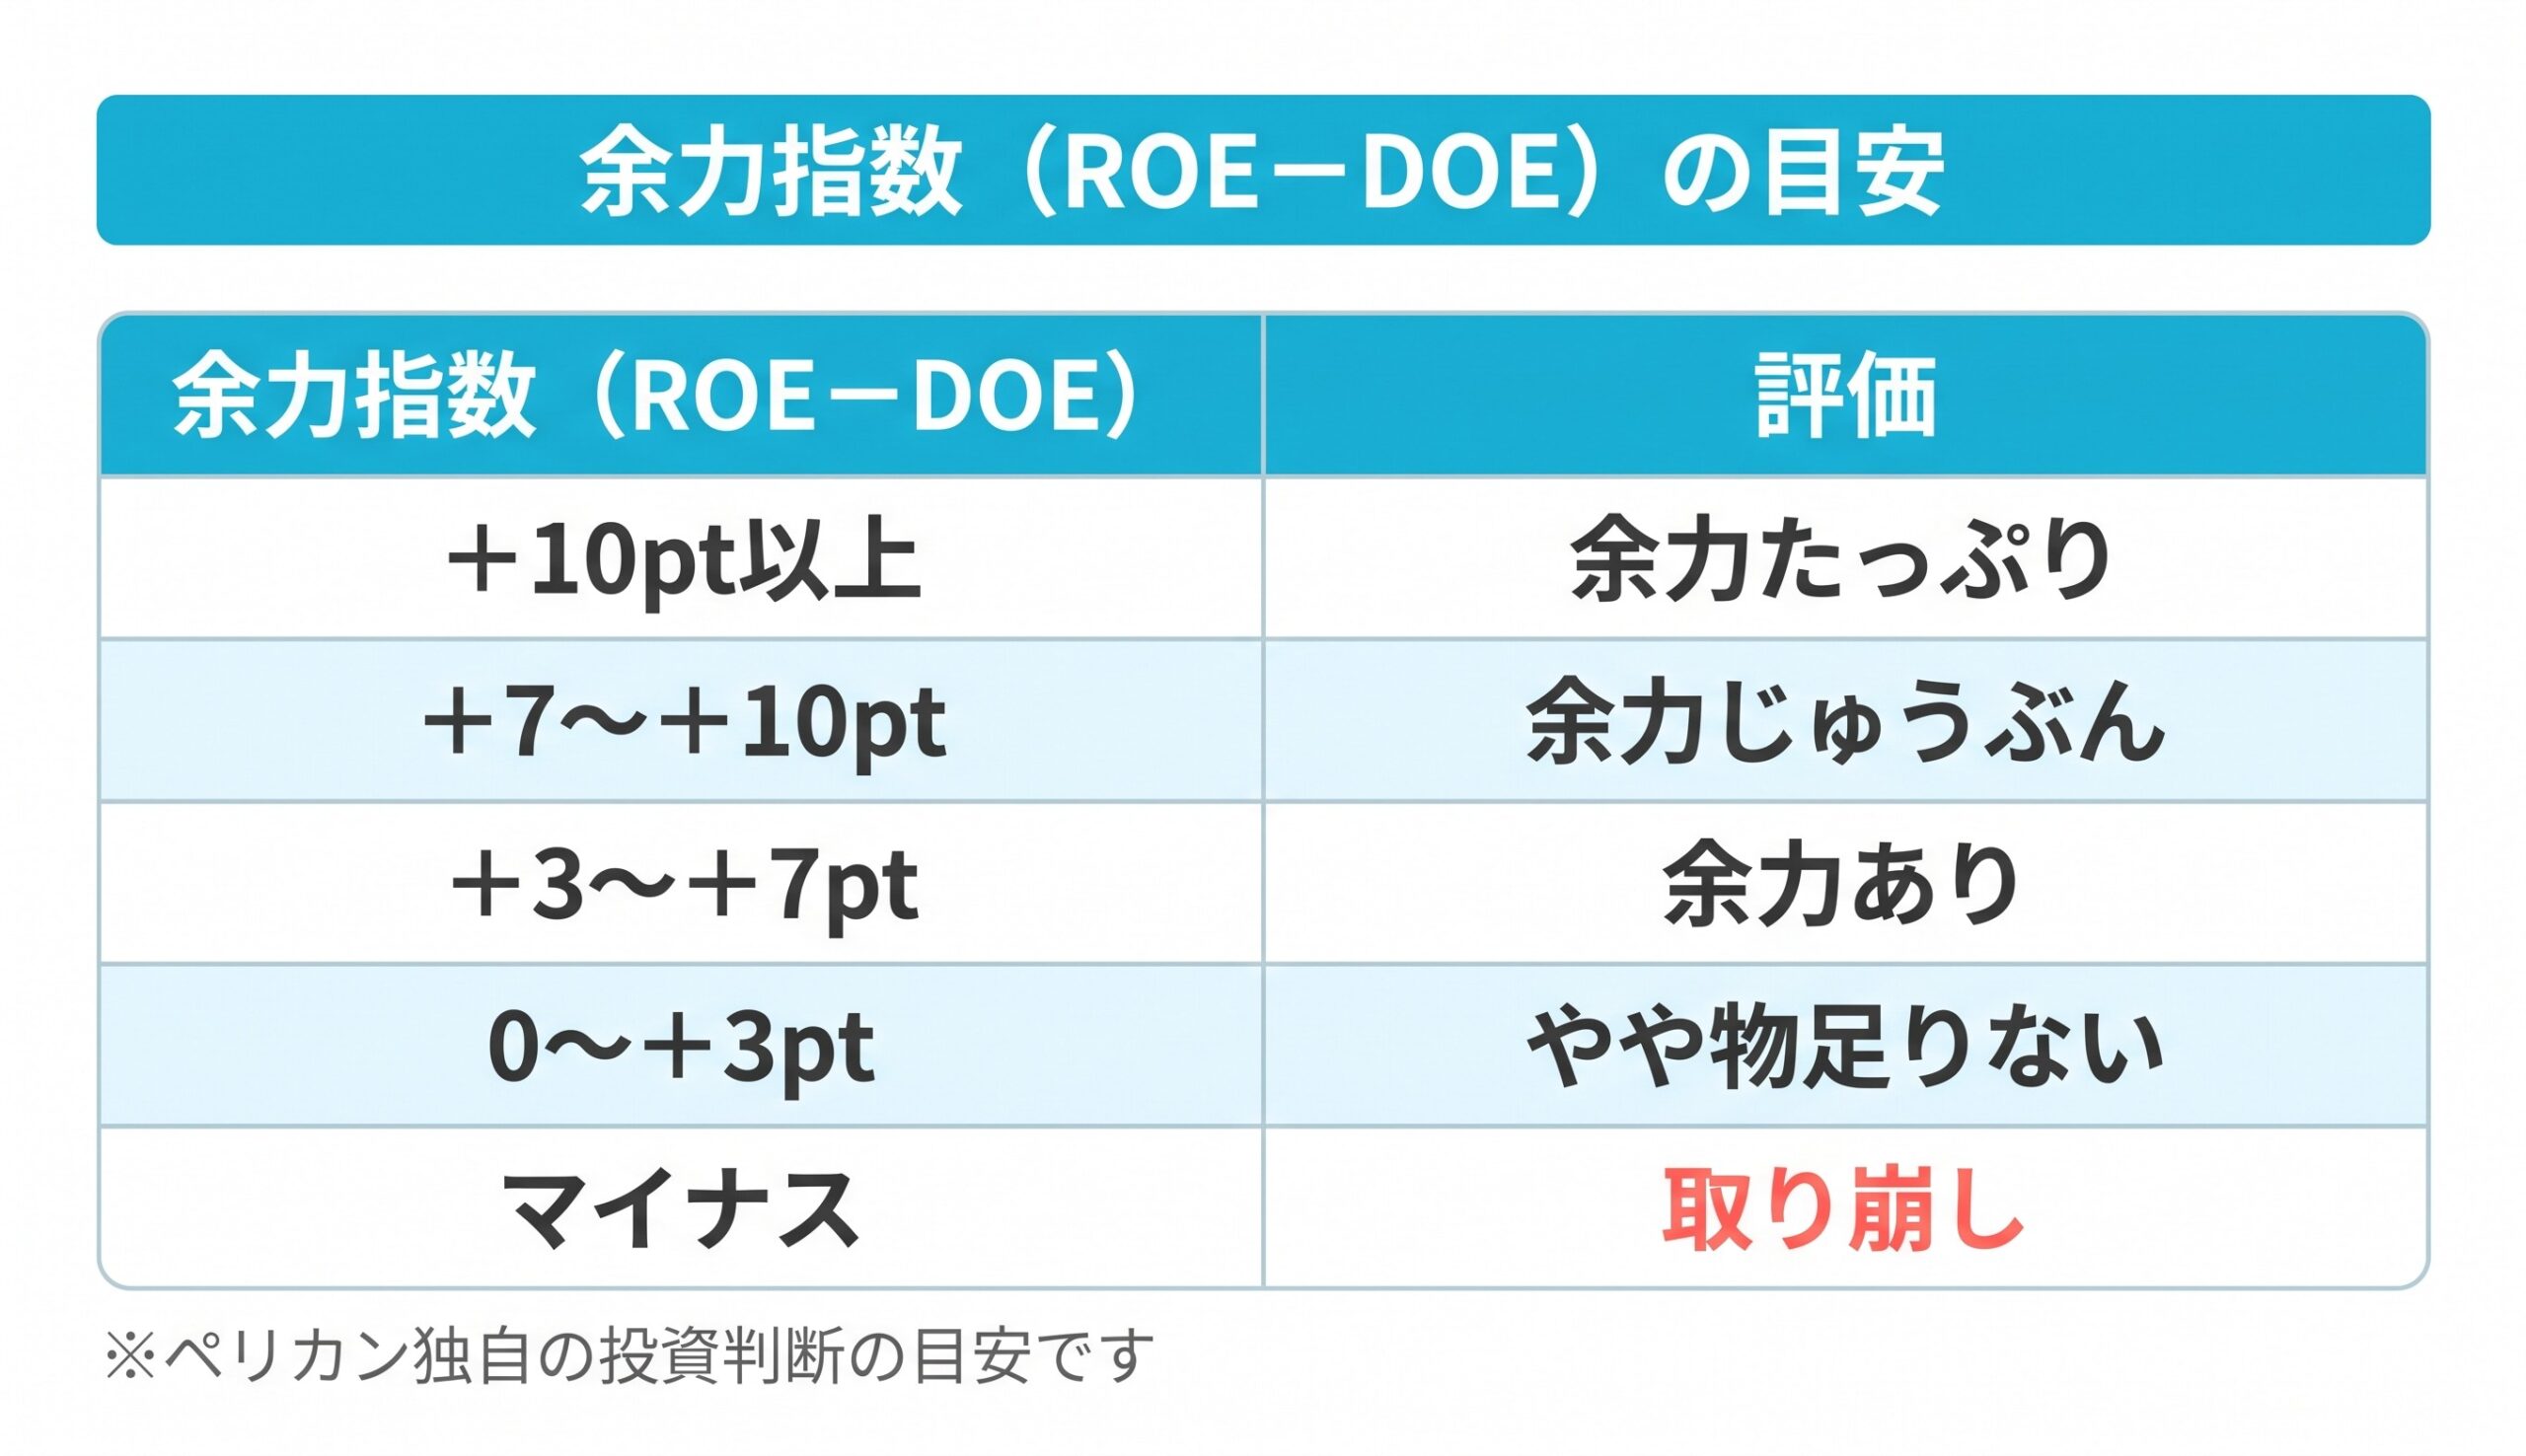
エランは余力あり(+3〜+7pt)に入りますが、境目の+3ptぎりぎりです。修正前の四季報予想(1株益54.6円)で同じ計算をすると+15.2ptなので、今期は特損で一時的に押し下げられた数字と見ています。特損込みの1株益に対して予想配当16円は配当性向約65%で、来期に利益が戻るかどうかが、増配余力の分かれ目になります。
実質総合利回りと投資指標
300株を持つと、年間の受取額は配当4,800円(16円×300株)と優待5,000円の合計9,800円で、投資額233,400円に対する実質総合利回りは4.20%です。
| 保有株数 | 投資額 | 年間配当 | 優待 | 合計 | 実質総合利回り |
|---|---|---|---|---|---|
| 100株 | 77,800 | 1,600 | なし | 1,600 | 2.06% |
| 200株 | 155,600 | 3,200 | なし | 3,200 | 2.06% |
| 300株 | 233,400 | 4,800 | 5,000 | 9,800 | 4.20% |
| 500株 | 389,000 | 8,000 | 5,000 | 13,000 | 3.34% |
| 1,000株 | 778,000 | 16,000 | 5,000 | 21,000 | 2.70% |
(単位:円)優待が1口固定なので、300株を超えると利回りは下がる一方です。4.5%を保てる株価を逆算すると約725円(9,800円÷4.5%÷300株)で、778円の今は、そこまで待ちたい水準です。四季報の来期予想配当17円が実現すれば、778円のままでも4.33%になります。
PERは修正後の会社予想で31.4倍、修正前の四季報予想(1株益54.6円)なら14.2倍で、特損の扱いで大きく変わります。PBRは3.07倍、配当利回りは2.06%です。株価は優待発表翌日の20日に前日比+23円(+3.05%)の778円で引け、出来高は810,800株でした。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | △ | 56.5%(2026年6月末)。有利子負債731百万円に対し現金等6,821百万円でネットキャッシュ |
| 配当利回り4%超 | × | 2.06%(予想16円) |
| PER15倍以下 | × | 31.4倍(会社修正予想・特損込み)。修正前の四季報予想なら14.2倍 |
| ROE(8%超で⭕️、10%超で◎) | ⭕️ | 予想9.8%(修正後)。実績20.5%(25.12期)、修正前の四季報予想21.5% |
| 余力指数(ROE−DOE) | ⭕️ | +3.4pt。余力ありの下限付近 |
| 実質総合利回り4.5%超 | △ | 4.20%(300株・継続ベース) |
ペリカンスコア 47 / 100点 (基準株価778円・2026年11月20日時点)
📋 ランク:C(様子見)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C ◀ | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格したのは余力指数とROEで、特損込みでも8%超を保っています。引っかかったのは2%台の配当利回り、特損で30倍を超えたPER、4.5%に届かない実質総合利回りです。修正前の四季報予想で採点し直しても、ランクは同じCでした。
ペリカンの結論
778円という水準だと、300株はもう少し待ちたいところです。(売買の判断は必ずご自身で)
配当だけなら2%台の銘柄が、優待の新設で300株の実質総合利回りは4%台に乗りました。デジタルギフトは使い道が広く、ネットキャッシュの財務と、本業の最高益更新見込みも安心材料です。
それでも基準の4.5%には届かず、今期は特損で純利益が半減します。優待は1口なので、買うとしても300株までにとどめたいところです。初回だけ継続保有の条件がないため、権利日の前後は優待目的の売買で値動きが荒くなる可能性もあり、株価が落ち着く場面を待ちたいと考えています。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
新設優待に飛びつく前に、配当と優待を合わせた実質総合利回りと財務を確かめる。その手順と、銘柄選びの基準づくりを1冊にまとめました。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- 株式会社エラン「株主優待制度の導入に関するお知らせ」(2026年11月19日)
- 株式会社エラン「通期業績予想の修正に関するお知らせ」(2026年11月20日)
- 会社四季報(2026年9月16日作成):業績・財務・キャッシュフロー・株主
- 株価・BPS・PBR:2026年11月20日終値時点の株価画面
- 本社所在地:有価証券報告書(2026年3月26日提出)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=