高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、チェンジホールディングス(3962)です。中間決算で通期予想を大きく引き下げ、配当予想を「未定」としたことで、株価は急落しました。優待は続くのか、財務から確かめていきます。
チェンジホールディングスはどんな会社?
| 項目 | 内容 |
|---|---|
| 社名 | 株式会社チェンジホールディングス(3962) |
| 市場・業種 | 東証プライム/情報・通信業 |
| 代表者 | 代表取締役兼執行役員社長 福留 大士 |
| 本社所在地 | 東京都港区虎ノ門3-17-1 📍 本社をストリートビューで見る |
| 設立 | 2003年4月 |
| 時価総額 | 約566億円(766円×発行済株式数73,852,362株) |
| 主な株主 | SBIホールディングス34.9%(筆頭)、福留社長3.0%(2026年3月末) |
自治体・企業のDX支援が祖業で、いまの稼ぎ頭は子会社トラストバンクが運営するふるさと納税サイト「ふるさとチョイス」です。ほかにSNS監視・BPOのイー・ガーディアン(EG)、M&A仲介のfundbookなどを傘下に持ちます。
配当は「未定」に、株主優待は「維持」
記事中の利回りは、すべて基準株価766円(2026年11月13日)で計算しました。
下方修正の理由は「減損」と「不正アクセス」
1つ目は、EGののれん減損59.68億円です。顧客企業のAI自動化でBPO売上が減り、収益性が想定を下回りました。現金の流出を伴わない会計上の損失です。
2つ目は、10月17日に起きた「ふるさとチョイス」への不正アクセスです。会員情報約445万件が流出し、Web版は18日間止まりました(11月6日再開)。会社は事件前の想定に対し、流通総額(GMV)が20〜60%下振れする前提で予想を作り直しました。
限度額20億円のサイバー保険には加入済みですが、補償などの費用をどこまで予想に織り込んだかは、資料に書かれていません。
配当予想は「未定」へ
配当方針はDOE3.6%かつ配当性向下限値15%です。前回予想は26円(前期23円)でしたが、業績見通しの不確実性が高いとして期末配当を「未定」に変えました。無配と決めたわけではありません。
方針どおりDOE3.6%を9月末の1株純資産586.6円に当てはめると約21円です。ただ、その方針自体が保留されている状態なので、以下では「0円」をいちばん保守的なケースとして計算します。
株主優待は「従来どおり維持」
いちばん気になる優待は、配当予想修正のお知らせの中で「従来どおり維持」と明記されました。会社は2025年11月の取締役会で、2029年6月末の基準日まで制度を続けることも決議済みです。
権利は6月末・12月末の年2回で、対象は300株以上。株数を増やしても金額は変わらず、上乗せされるのは継続保有の期間だけです。
| 継続保有期間 | 1回あたり | 年間(2回) | 必要な記載回数 |
|---|---|---|---|
| 1年未満 | 7,500円 | 15,000円 | 2回以下 |
| 1年以上 | 8,500円 | 17,000円 | 3〜4回 |
| 2年以上 | 10,000円 | 20,000円 | 5回以上 |
中身はAmazonギフトカードやQUOカードPayなどに交換できるデジタルギフトで、額面どおり使えるので額面で計算します。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
配当が未定になっても、優待と財務を分けて見れば判断の軸はぶれません。一過性の数字に振り回されず、継続ベースでいくらもらえるかを見極める考え方をまとめました。
業績:減損を除けば本業は伸びている
| 25.3期 | 26.3期 | 27.3期 旧予想 |
27.3期 修正予想 |
|
|---|---|---|---|---|
| 売上収益 | 46,387 | 52,827 | 57,823〜59,000 | 47,000〜53,000 |
| 営業利益 | 13,515 | 11,225 | 11,500〜12,500 | 0〜6,000 |
| 純利益(親会社帰属) | 7,532 | 6,937 | 6,690〜7,311 | △2,200〜1,600 |
| EPS | 107.5 | 99.7 | 99.3〜108.6 | △32.7〜23.8 |
| 1株配当 | 20.9 | 23 | 26 | 未定 |
(単位:百万円、EPS・配当は円)
良い点
上期の売上は11.8%増、減損を足し戻したEBITDAも19.8%増えました。7〜9月のふるさと納税市場が約4割減ったとされる中(会社試算)、ふるさとチョイスのGMVは3.0%減にとどまり、シェアを伸ばしています。
減損59.68億円を単純に足し戻すと、通期の純利益は約38〜76億円になります。現金の出ていかない損失を除けば、本業の稼ぐ力はまだ残っています。
気になる点
M&A仲介のfundbookは減収減益で、EGもAIの普及で本業が縮んでいます。NEW-IT部門は、減損を含めて通期42億円の営業赤字見通しです。
何より、寄附が集中する12月を前に稼ぎ頭のふるさと納税が信頼を損なったのが痛いところです。修正予想の上限と下限で営業利益に60億円の幅があるのは、それだけ先が読めないということです。
財務と余力指数
財務の状況
| 項目 | 2026年3月末 | 2026年9月末 |
|---|---|---|
| 現金・現金同等物 | 26,181 | 22,314 |
| 有利子負債(リース含む) | 29,120 | 27,055 |
| のれん+無形資産 | 38,067 | 32,299 |
| 親会社所有者帰属持分 | 46,755 | 40,774 |
| 同 持分比率 | 44.3% | 37.9% |
(単位:百万円)持分比率の低下は、減損に加え、ふるさと納税の時期要因で営業債権・債務が膨らみ総資産が増えた影響もあります。有利子負債は現金を47億円上回るネットデットですが、EBITDAの0.4倍で、社内規律の2倍以内に収まっています。
注意したいのは、減損後もリスク資産(のれん・無形資産)が323億円残り、自己資本の79%を占める点です。EG分だけでも、のれん約30億円と買収時の無形資産59億円が残っており、追加減損の余地はあります。
優待と配当は払い続けられるか
今回いちばん知りたいのはここです。上期の営業利益を押し下げた株主優待費用は2.7億円(前年同期は制度なし)で、年2回なら約5.4億円と見積もれます。
| 項目 | 金額 |
|---|---|
| 株主優待(年換算の概算) | 約5.4億円 |
| 配当(旧予想26円の場合) | 約18.1億円 |
| 優待+配当の合計 | 約23.5億円 |
| 前期(26.3期)の営業CF | 72億円 |
| 前期のフリーCF(営業CF+投資CF) | 44億円 |
優待だけなら前期の営業CFの1割未満、旧予想の配当26円を足しても3分の1ほどです。上期の営業CFも18.4億円のプラスで、現金の面ではどちらも払える規模です。会社も配当未定の理由に資金不足は挙げていません。優待の先行きを左右するのは、財務より情報流出の補償の行方とふるさと納税の回復度合いでしょう。
余力指数って何ですか?配当が未定でも計算できるんでしょうか?

ROE(自己資本で稼いだ割合)からDOE(自己資本に対して配った割合)を引いた数字です。プラスが大きいほど還元を続ける余裕があります。今回は配当が未定なので、会社のDOE方針3.6%で仮置きして計算しますね。
ROEは修正予想EPSの中央値(△4.45円)を9月末の1株純資産586.6円で割り、DOEは配当方針の3.6%で仮置きしました(配当は未定のため、DOEは仮置きの数値です)。
📊 チェンジHDの余力指数(予想ベース)
ROE △0.8% − DOE 3.6% = △4.4pt 取り崩し
実績(26.3期):ROE15.8% − DOE3.6% = +12.2pt(減損前)
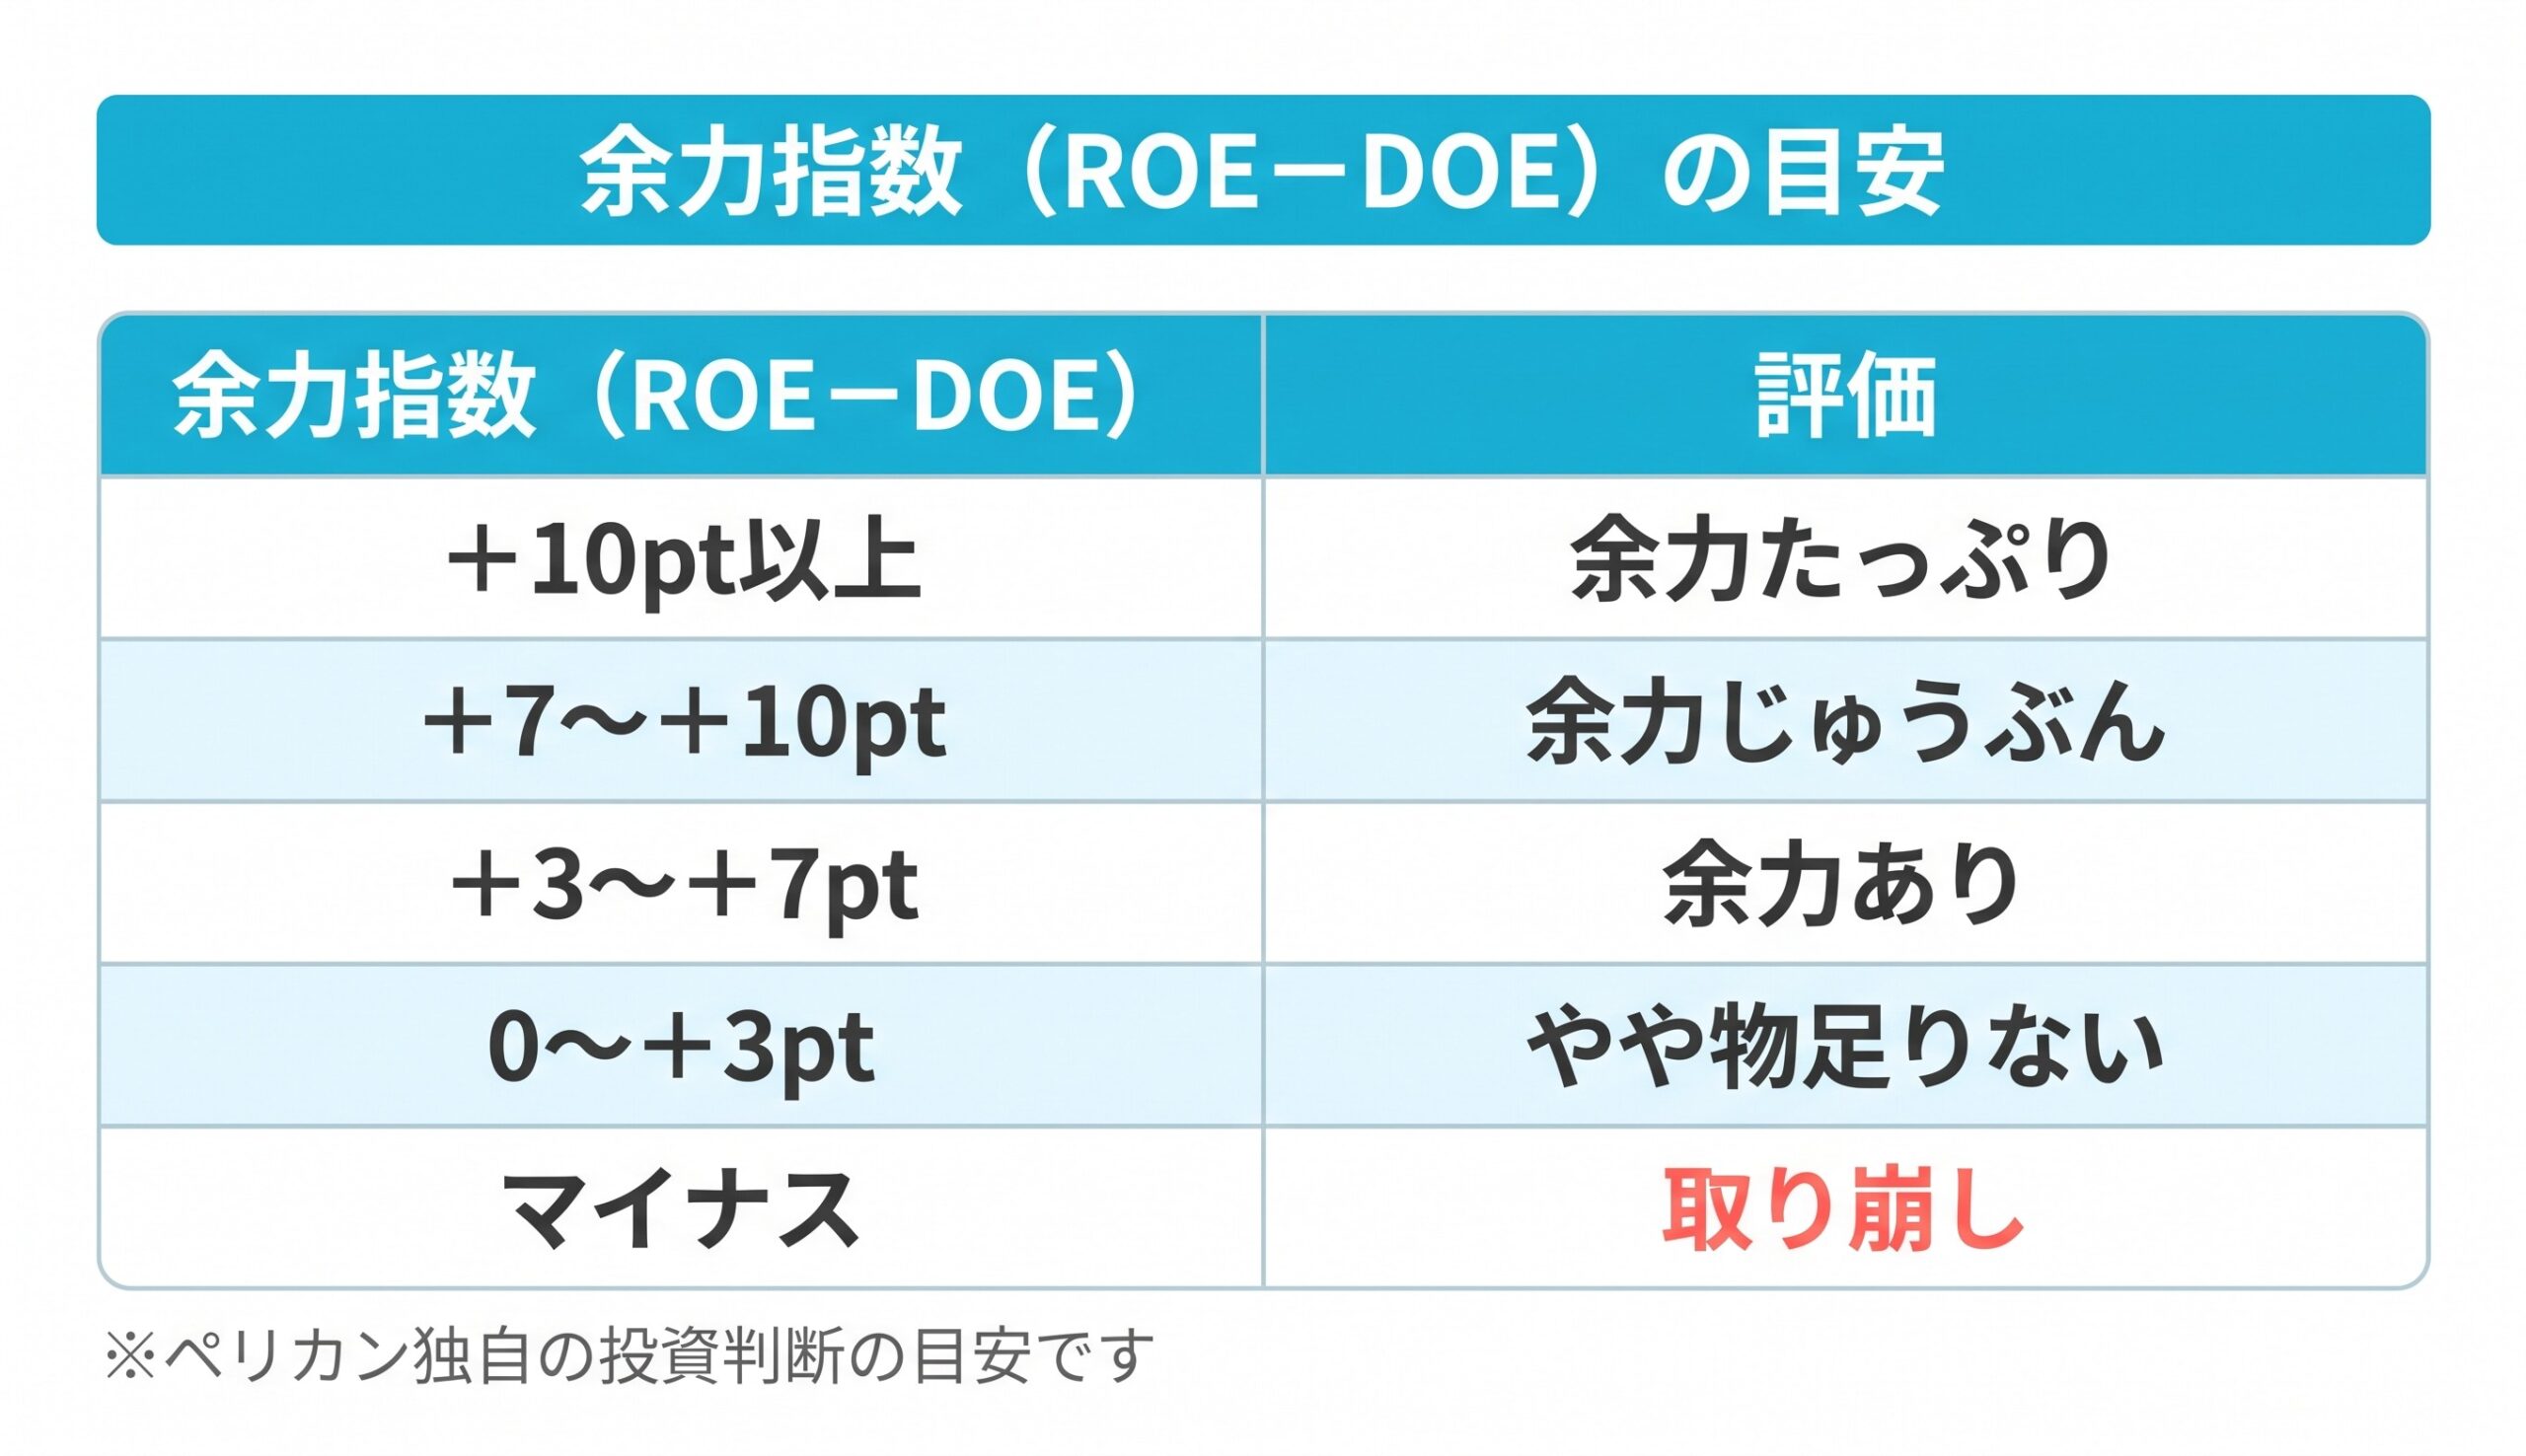
チェンジHDは取り崩しの区分です。修正予想の上限なら+0.4pt(やや物足りない)、下限なら△9.2ptです。ただし原因の大半は一過性の減損です。
実質総合利回りと投資指標
配当のシナリオ別に、株数ごとの実質総合利回りをまとめました(優待は継続保有1年未満の年15,000円で計算)。
| 株数 | 投資額 | 配当0円 | 配当21円 (DOE仮置き) |
配当26円 (旧予想) |
|---|---|---|---|---|
| 100株 | 76,600円 | 0.00% | 2.74% | 3.39% |
| 300株 | 229,800円 | 6.53% | 9.27% | 9.92% |
| 500株 | 383,000円 | 3.92% | 6.66% | 7.31% |
優待が300株で頭打ちになるので、300株がいちばん効率的です。配当ゼロでも優待だけで6.53%、2年以上の継続保有なら8.70%になります。配当0円の前提で4.5%を保てる株価は1,111円で、766円はその上限を大きく下回っています。
投資指標は、修正予想の上限EPS23.75円でPER32.3倍、9月末の1株純資産586.6円でPBR1.31倍です。減損を足し戻したEPS(約54〜109円)なら7〜14倍です。
株価は決算翌日の11月13日に前日比135円安(△14.98%)の766円まで下げました。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 持分比率37.9%、ネットデット47億円(EBITDAの0.4倍) |
| 配当利回り4%超 | × | 予想は未定。旧予想26円なら3.39%、前期実績23円なら3.00% |
| PER15倍以下 | × | 修正予想の上限EPS23.75円で32.3倍。減損を足し戻せば7〜14倍 |
| ROE(8%超で⭕️、10%超で◎) | × | 修正予想の中央値で△0.8%(上限でも4.0%)。前期実績は15.8% |
| 余力指数(ROE−DOE) | × | 取り崩し(△4.4pt、DOE3.6%仮置き) |
| 実質総合利回り4.5%超 | ◎ | 300株・配当0円・保有1年未満で6.53% |
ペリカンスコア 25 / 100点 (基準株価766円・2026年11月13日時点)
📋 ランク:D(数字面では見送り)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D ◀ | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格は実質総合利回りだけで、ほかは今期の赤字見通しと配当未定、減損による財務悪化がそのまま響きました。優待継続の決議は点数に入っていません。
ペリカンの結論
私自身300株保有しており決算を受けて含み損に突入。損出しはしますが、損切りは一旦待ってみようかと思っています。
理由は、会社が今回あらためて優待の「維持」を明言し、2029年6月末まで続ける決議も生きていることです。優待費用は前期の営業CFの1割に満たず、配当ゼロでも300株なら6%台の利回りが残ります。
一方で、300株を超えて増やす気にはなれません。配当の戻りは見えず、補償費用や追加減損も未知数です。2月の第3四半期決算で、12月のふるさと納税がどこまで戻ったかを見てから考えたいところです。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか。配当が揺らいだときに慌てないための見方を、やさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- 株式会社チェンジホールディングス「2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)」(2026年11月12日)
- 同「減損損失の計上並びに業績予想及び配当予想の修正に関するお知らせ」(2026年11月12日)
- 同「2027年3月期 第2四半期決算説明資料」(2026年11月12日)
- 株主優待の内容・継続決議:野村證券 株主優待情報、Yahoo!ファイナンス(会社発表の要約)
- 株価:2026年11月13日 10:58時点
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=