高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、すかいらーくホールディングス(3197)です。11月12日、優待に「6か月以上の継続保有」の条件を加える変更が発表されました。いわゆるクロス取引封じです。
すかいらーくホールディングスはどんな会社?
| 項目 | 内容 |
|---|---|
| 社名 | 株式会社すかいらーくホールディングス(3197・東証プライム) |
| 代表者 | 代表取締役社長COO 佐藤 拓男(会長:谷 真) |
| 本社所在地 | 東京都武蔵野市西久保1-25-8 📍 本社をストリートビューで見る |
| 設立・上場 | 2011年2月設立、2014年10月上場(再上場) |
| 時価総額 | 約8,006億円(基準株価3,519円×発行済株式数227,502,200株) |
| グループ店舗数 | 3,226店(2026年9月末、国内外) |
| 単元株主数 | 487,002名(2026年6月末) |
ファミレス最大手で、主力の「ガスト」を中心に「バーミヤン」「しゃぶ葉」など多業態を展開。「資さんうどん」「しんぱち食堂」に続き、博多ラーメンの「Shin-Shin」の取得も決めました。
株主優待の変更|「6か月以上継続保有」が条件に
記事中の利回りは、すべて基準株価3,519円(2026年11月12日)で計算しました。
何が変わるのか
優待はグループ店舗で使える株主優待券(電子チケット)で、基準日は6月末・12月末の年2回です。贈呈額はそのままで、条件だけが加わります。
| 項目 | 変更前 | 変更後 |
|---|---|---|
| 進呈条件 | 基準日に所定の株数を保有 | 所定の株数を6か月以上継続保有 |
| 判定方法 | 基準日の株主名簿のみ | 3月末・6月末・9月末・12月末の名簿に、同一の株主番号で連続3回記載 |
| 株数の数え方 | 基準日の保有株数 | 直近3回のうち最も少ない株数 |
| 贈呈額(100株) | 年4,000円分 | 年4,000円分(変更なし) |
| 新設 | ― | すかいらーくポイント付与率の加算 |
| 適用 | 2026年12月末まで | 2027年6月末の基準日から |
肝は、優待の出ない3月末・9月末の名簿も判定に使われることです。権利日の前後だけ持つクロス取引では「連続3回」を満たせず、クロスでの取得は実質できなくなります。途中で株数を減らすと、最も少ない株数の区分で判定される点にも注意が必要です。
2027年6月末の優待から受け取るには
継続保有期間の起算日は2026年12月31日です。新ルール初回の2027年6月末分は、次の3回の名簿すべてに載っている必要があります。
| 名簿の時点 | 優待の進呈 | 継続保有の判定 |
|---|---|---|
| 2026年12月末 | あり(旧ルール・条件なし) | 1回目(起算日) |
| 2027年3月末 | なし | 2回目 |
| 2027年6月末 | あり(新ルール初回・9月中旬発送予定) | 3回目で条件クリア |
2026年12月末の権利は従来どおり条件がないため、クロスで取れるのはこの回が最後になります。
長期保有で上がるポイント付与率
店舗での支払い時に付く「すかいらーくポイント」の付与率が、保有株数と継続保有期間に応じて通常の5〜20倍になります(2027年10月開始予定、アプリ登録と株主番号の入力が必要)。
| 期末保有株式数 | 6か月以上 | 3年以上 | 5年以上 |
|---|---|---|---|
| 100〜299株 | 5倍 | 10倍 | 15倍 |
| 300〜499株 | 6倍 | 11倍 | 16倍 |
| 500〜999株 | 8倍 | 13倍 | 18倍 |
| 1,000株以上 | 10倍 | 15倍 | 20倍 |
3年以上は名簿に連続13回、5年以上は連続21回の記載が条件で、過去にはさかのぼりません。通常の付与率が資料にないため、加算分は実質総合利回りに含めていません。
クロス封じの狙いと、権利落ちへの影響
会社側の説明
会社は、個人株主に中長期の視点で事業を見守ってほしいこと、長期保有の優遇を求める声が多かったことを理由に挙げ、来店増を通じて企業価値を高めたいとしています。
ペリカンの見立て
100株の優待利回り1.14%は配当利回り0.77%を上回り、還元の中心は優待です。単元株主48万7,002名の中には、権利日だけ株主になるクロス取得分も含まれていたはずです。
私自身、権利落ちの下げが大きいため、年2回クロスで優待を取っていました。クロス需要がなくなれば権利日前後の売買が落ち着き、権利落ちが穏やかになる可能性があります。
ただし、断っておきたいこと
- 権利落ちが穏やかになるというのは私の推測で、裏付けるデータはまだありません。
- クロスでの取得がどれだけあったかは公表されていません。
- 長期保有のポイント加算は、通常の付与率が資料にないため、現時点では価値を見積もれません。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
額面ではなく実質総合利回りで判断する方法、改悪されにくい銘柄の財務チェック方法を1冊にまとめました。
業績と第3四半期決算
第3四半期累計(1〜9月)は売上高+9.0%、営業利益+10.5%、純利益+16.5%で、通期予想に対する進捗率は営業利益75.3%、純利益77.9%です。予想は据え置かれました。
| 決算期 | 売上高 | 営業利益 | 純利益 | 1株益(円) | 1株配(円) |
|---|---|---|---|---|---|
| 24.12 | 4,011 | 242 | 140 | 61.4 | 18.5 |
| 25.12 | 4,578 | 300 | 167 | 73.6 | 22 |
| 26.12予(会社) | 5,000 | 350 | 205 | 90.1 | 27 |
| 27.12予(四季報) | 5,300 | 375 | 225 | 98.9 | 27〜30 |
(単位:億円。24.12期・25.12期の実績と27.12期予想は会社四季報、26.12期予想は会社発表)
良い点
国内既存店売上高は1〜10月累計で前年比106.2%と計画(106.0%)を上回り、10月は110.1%と好調です。配当も増配が続いています。
気になる点
本業の儲けを示す事業利益は+5.3%にとどまり、売上比は7.5%から7.2%に低下しました。年145億円を見込むインフレを原価低減と既存店の伸びで打ち返している状況で、支払利息も25億円から35億円に増えています。
財務と余力指数
2026年9月末の自己資本比率は34.3%(前期末36.2%)。社債及び借入金は1,663億円と9か月で426億円増え、現金606億円を上回るネットデットです。のれんは1,711億円と資本の86%に達し、減損リスクは意識しておきたいところです。
営業CFは1〜9月で548億円あり、投資後のフリーCFも210億円を確保しています。
ROEが10%を超えているのに、配当利回りは1%もありません。もっと配当を増やせないのでしょうか?

そこで使うのが余力指数です。ROE(自己資本で稼いだ割合)からDOE(自己資本に対して配った割合)を引いた差で、会社に残った分を表します。大きいほど増配や優待拡充の余地があります。
ROEは会社予想の1株益90.14円、DOEは予想配当27円を、それぞれ2026年9月末のBPS871.0円で割って求めました。
📊 すかいらーくHDの余力指数(予想ベース)
ROE 10.3% − DOE 3.1% = +7.2pt 余力じゅうぶん
実績(25.12期):ROE9.3% − DOE2.8% = +6.5pt(会社四季報の数値)
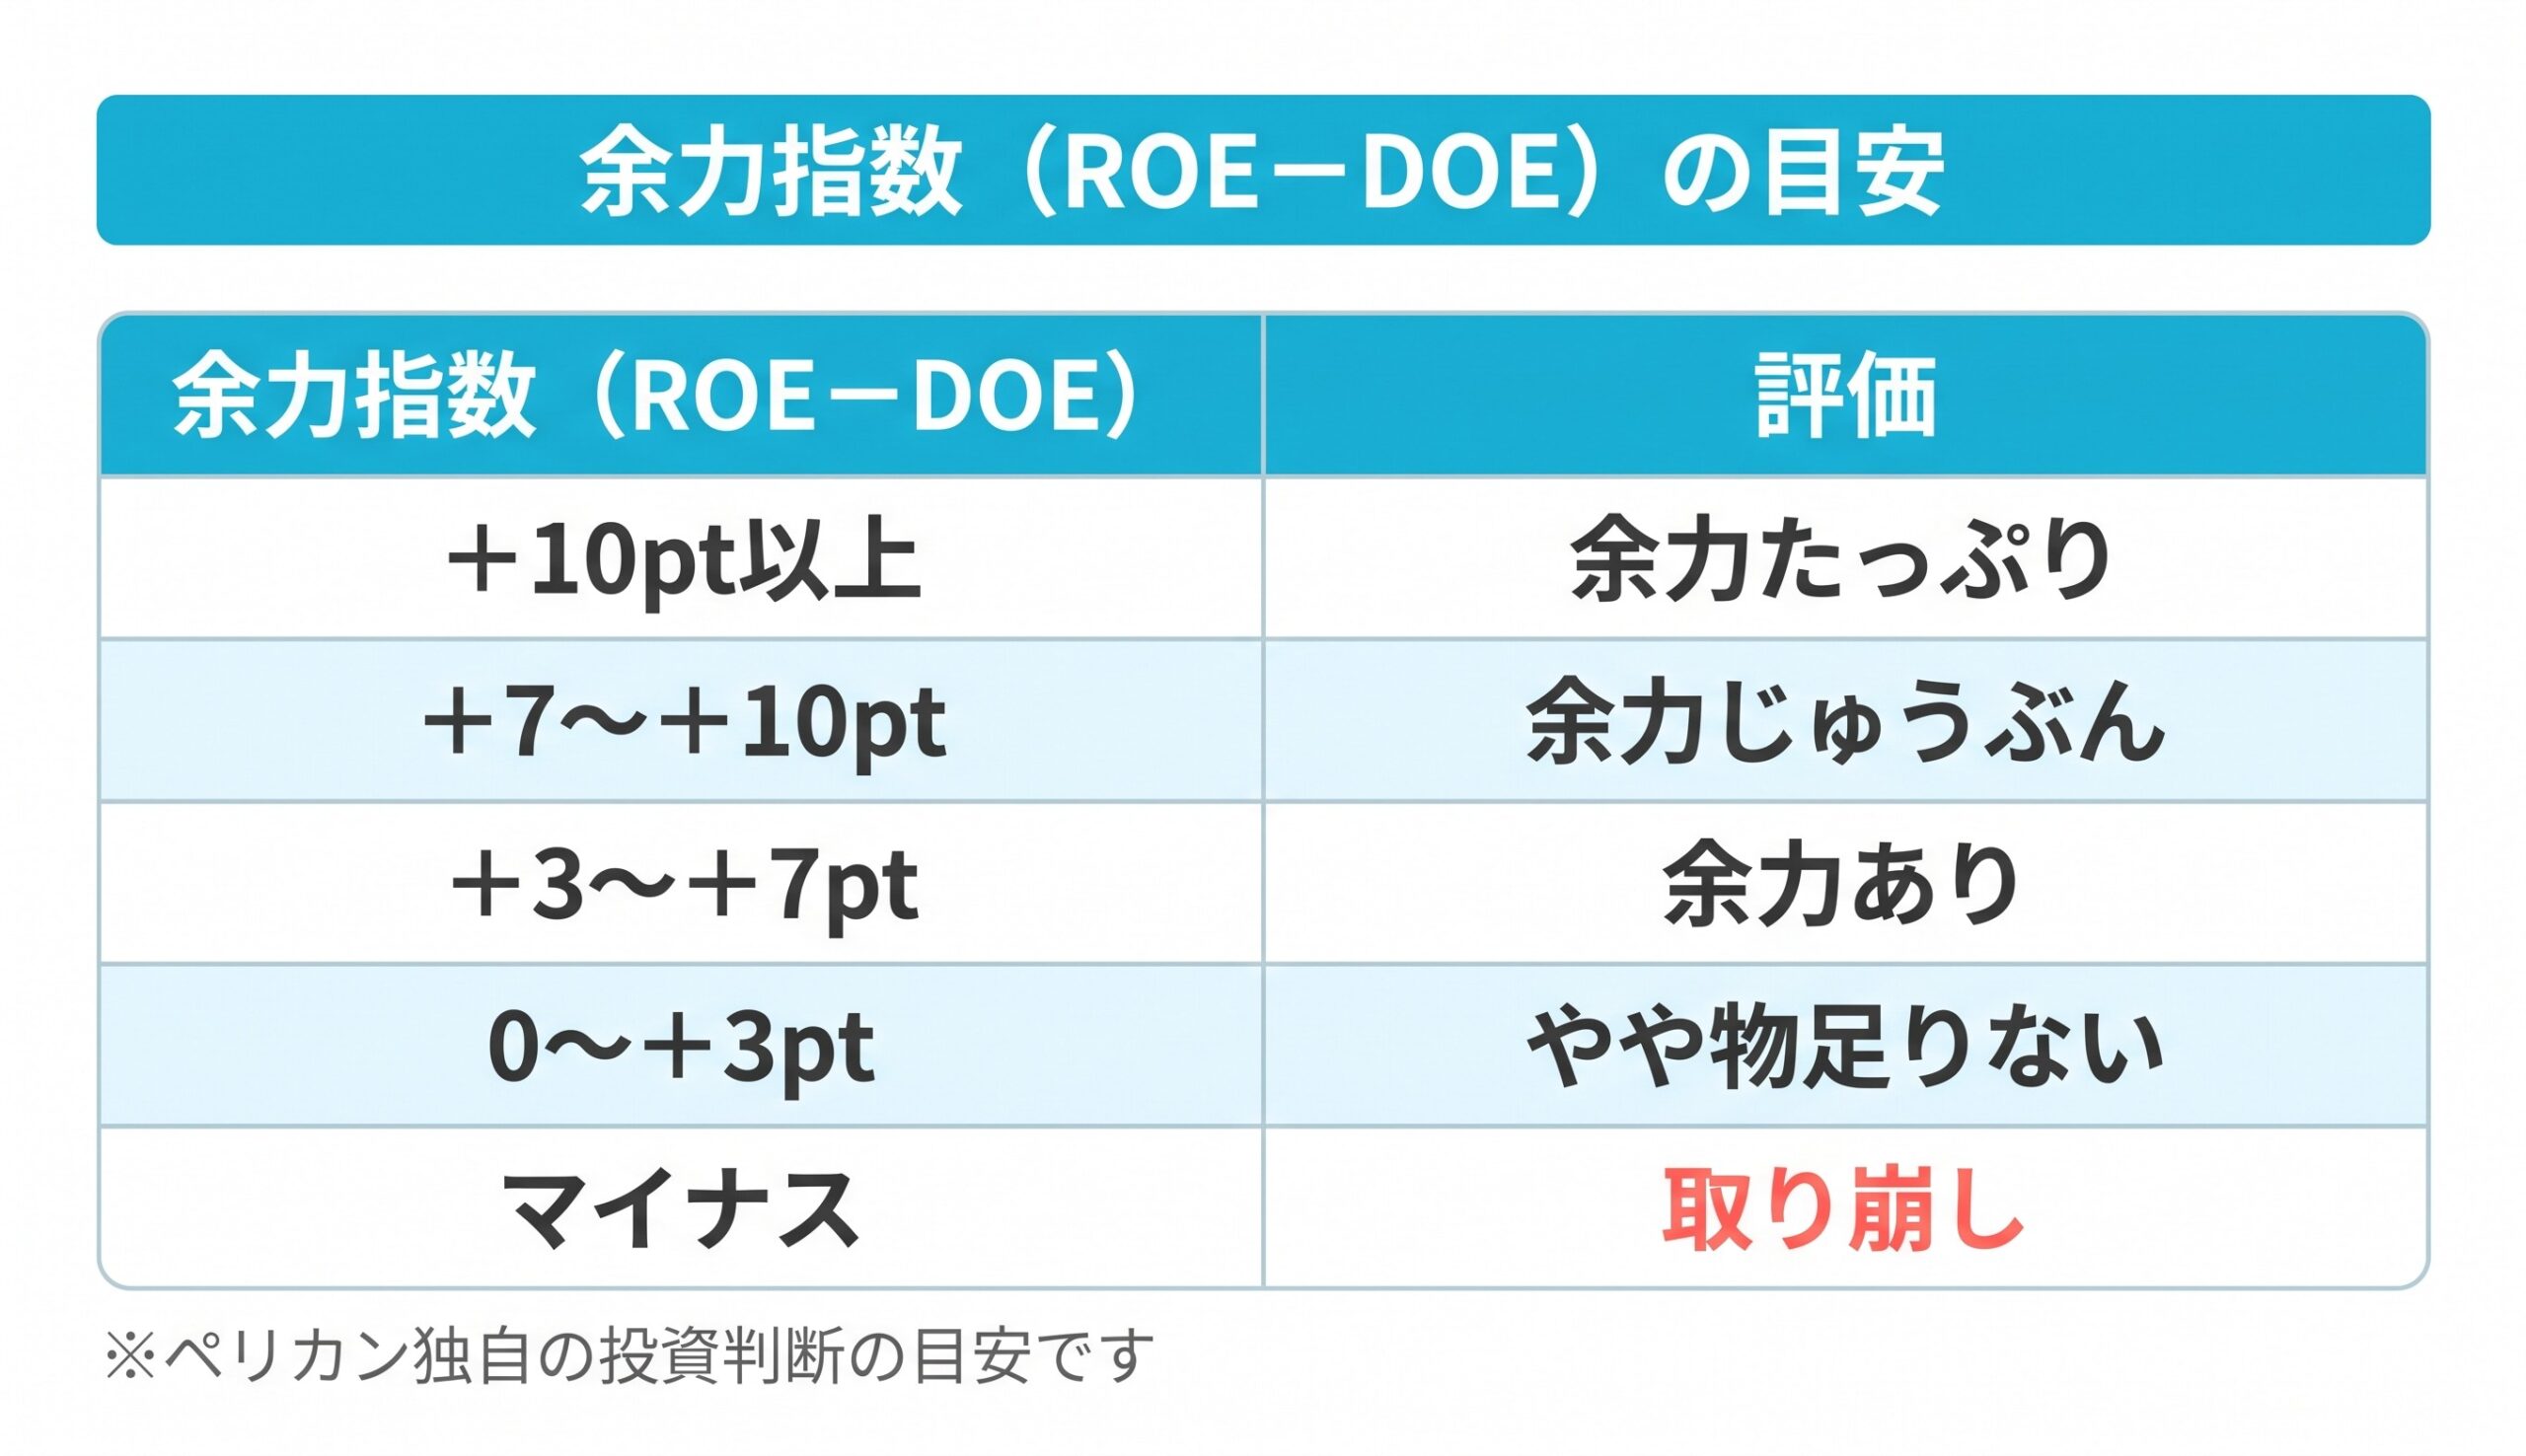
すかいらーくは余力じゅうぶんの区分に入ります。ただし借入とのれんの増え方を見ると、余力の多くは出店とM&Aに回っていると見るのが自然です。
実質総合利回りと投資指標
| 株数 | 必要資金 | 年間配当 | 年間優待 | 合計 | 実質総合利回り |
|---|---|---|---|---|---|
| 100株 | 351,900円 | 2,700円 | 4,000円 | 6,700円 | 1.90% |
| 300株 | 1,055,700円 | 8,100円 | 10,000円 | 18,100円 | 1.71% |
| 500株 | 1,759,500円 | 13,500円 | 16,000円 | 29,500円 | 1.68% |
| 1,000株 | 3,519,000円 | 27,000円 | 34,000円 | 61,000円 | 1.73% |
優待券はグループ店舗の食事代に充てられるため額面で計算しました。効率がいちばん良いのは100株です。
100株で4.5%を満たす株価は1,489円(6,700円÷4.5%÷100株)で、基準株価の半分以下です。
指標は予想PER39.0倍(会社予想1株益90.14円)、PBR4.04倍(2026年9月末BPS871.0円)、予想配当利回り0.77%です。基準株価の11月12日終値は前日比154円安(−4.19%)でした。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 34.3%。社債及び借入金1,663億円に対し現金606億円のネットデット |
| 配当利回り4%超 | × | 0.77%(予想27円) |
| PER15倍以下 | × | 39.0倍 |
| ROE(8%超で⭕️、10%超で◎) | ◎ | 予想10.3%(会社開示の直近12か月実績は10.0%) |
| 余力指数(ROE−DOE) | ⭕️ | +7.2pt。余力じゅうぶん |
| 実質総合利回り4.5%超 | × | 100株で1.90%(年6,700円) |
ペリカンスコア 30 / 100点 (基準株価3,519円・2026年11月12日時点)
📋 ランク:D(数字面では見送り)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D ◀ | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格したのはROEと余力指数の2項目で、稼ぐ力は申し分ありません。引っかかったのは利回り・PER・財務の4項目で、株価の高さと借入の多さが点数を押し下げています。
ペリカンの結論
3,519円という水準では、現物で長く持つには利回りが物足りず、私は様子見にとどめたいところです。(売買の判断は必ずご自身で)
評価できるのは、既存店の好調さとROE10%超の稼ぐ力です。今回の変更も長く持つ株主には不利益がなく、ポイント加算の上乗せまで付きます。
実質総合利回りが1.90%にとどまり、PER39倍と期待をかなり織り込んだ株価だからです。借入とのれんが膨らむ財務も気になります。なので他で稼いですかいらーく系列には行くようにします。>_<
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- すかいらーくホールディングス「2026年12月期 第3四半期決算短信〔IFRS〕(連結)」(2026年11月12日)
- すかいらーくホールディングス「2026年12月期 第3四半期 決算説明資料」(2026年11月12日)
- すかいらーくホールディングス「株主優待制度の一部変更に関するお知らせ」(2026年11月12日)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=