高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、木徳神糧(2700)です。10月30日に、株主優待の拡充と通期の赤字予想を同じ日に発表しました。まずは、どんな会社かから見ていきます。
木徳神糧はどんな会社?
| 項目 | 内容 |
|---|---|
| 社名 | 木徳神糧株式会社(2700・東証スタンダード) |
| 代表者 | 代表取締役社長 鎌田 慶彦 |
| 本社所在地 | 東京都千代田区神田小川町2-8 📍 本社をストリートビューで見る |
| 設立・上場 | 1950年3月設立・2001年7月上場 |
| 時価総額 | 約145億円(基準株価1,700円×発行済株式数853万株) |
| 売上構成 | 米穀86%・飼料6%・鶏卵6%・食品2%(25.12期) |
| 決算月 | 12月 |
木徳と神糧物産が合併して生まれた、米穀卸で規模首位級の会社です。お米の卸売を柱に、飼料と鶏卵も手がけ、2026年からは食品事業を米穀事業に統合しています。
株主欄(2026年6月時点)を見ると、筆頭は木村良氏(5.8%)で、濱田精麦・神明ホールディングス・大和産業と取引先が続き、全農やメガバンク2行、農林中央金庫も上位に並びます。特定株は38.8%、外国人は1.0%、株主数は3,812名です。会社は今回の優待拡充の目的に「個人株主層の拡大」を挙げており、この株主構成を見るとうなずける狙いです。
株主優待を拡充|200株から5kgのお米に
記事中の利回りは、すべて基準株価1,700円(2026年11月6日)で計算しました。
何が変わったのか
12月末基準に200株以上500株未満の区分が新設され、既存の区分もお米が増量されました。権利月は12月末・6月末の年2回で、12月末分は翌年3月頃、6月末分は10月頃(切り餅は12月中旬)に届きます。
| 基準日 | 保有株数 | 保有期間 | 変更後の内容 |
|---|---|---|---|
| 12月末 | 200〜499株 | ― | 5kg相当(新設) |
| 12月末 | 500株以上 | 3年未満 | 10kg相当(5kgから増量) |
| 12月末 | 500株以上 | 3年以上 | 15kg相当(10kgから増量) |
| 6月末 | 1,000〜1,999株 | ― | 10kg相当(5kgから増量) |
| 6月末 | 2,000株以上 | ― | 10kg相当+切り餅750g×2袋 |
12月末の新区分は2026年12月末の株主から、6月末の増量は2027年6月末の株主から適用されます。100株はどちらの基準日も対象外で、優待は200株からです。なお6月末分は、お米の代わりに社会貢献活動への寄付も選べます。
株数別の実質総合利回り
お米は5kg=4,000円で評価し、配当は会社予想の年50円で計算しました。
| 株数 | 投資額 | 配当 | 優待(年) | 合計 | 実質総合利回り |
|---|---|---|---|---|---|
| 100株 | 170,000円 | 5,000円 | 0円 | 5,000円 | 2.94% |
| 200株 | 340,000円 | 10,000円 | 4,000円 | 14,000円 | 4.12% |
| 300株 | 510,000円 | 15,000円 | 4,000円 | 19,000円 | 3.73% |
| 500株(3年未満) | 850,000円 | 25,000円 | 8,000円 | 33,000円 | 3.88% |
| 500株(3年以上) | 850,000円 | 25,000円 | 12,000円 | 37,000円 | 4.35% |
| 1,000株(3年未満) | 1,700,000円 | 50,000円 | 16,000円 | 66,000円 | 3.88% |
| 1,000株(3年以上) | 1,700,000円 | 50,000円 | 20,000円 | 70,000円 | 4.12% |
※他に2,000株以上の区分あり(切り餅の評価額が資料にないため省略)。1,000株は、6月末の増量が始まる2027年以降の年間ベースです。
効率がいちばん良いのは200株です。長期の加算は500株以上だけで、200〜499株は何年持っても5kgのまま増えません。500株を3年以上持てば利回りは上がりますが、「3年以上」は6月末と12月末の株主名簿に200株以上で7回連続載ることが条件です。これから買う人が15kgに届くのは、最短でも2029年12月末の基準日からになります。
配当は年50円を据え置き
| 期 | 中間 | 期末 | 年間 |
|---|---|---|---|
| 25.12期 | 20円 | 70円 | 90円 |
| 26.12期(会社予想) | 25円 | 25円 | 50円 |
| 27.12期(四季報予想) | 25〜30円 | 25〜30円 | 50〜60円 |
25.12期は、2025年7月の株式分割(1株→5株)後のベースに換算しています。
今期は赤字予想ですが、会社は下方修正と同時に年50円の維持を表明しました。前期の90円は米価高騰で最高益となった年の水準で、そこからの減配です。四季報(9月16日作成)の今期予想は50〜60円ですが、下方修正前の作成なので、記事では会社予想の50円を使っています。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
優待が拡充されたときこそ、額面ではなく実質総合利回りで判断したいところ。株数ごとの損得の比べ方と、改悪されにくい銘柄の財務チェック方法を1冊にまとめました。
業績|米価下落で一転、赤字予想に
| 期 | 売上高 | 営業利益 | 純利益 | 1株益 |
|---|---|---|---|---|
| 24.12期 | 118,998 | 2,377 | 1,723 | 212.1円 |
| 25.12期 | 176,191 | 8,025 | 5,520 | 675.4円 |
| 26.12期(会社予想) | 177,000 | △4,900 | △5,000 | △611.1円 |
| 27.12期(四季報予想) | 175,000 | 2,500 | 1,750 | 213.8円 |
(単位:百万円。1株益は分割後ベース)
良い点:飼料と鶏卵は増益
| セグメント | 売上高 | 営業利益 | 前年同期の営業利益 |
|---|---|---|---|
| 米穀 | 115,735 | △928 | 8,559 |
| 飼料 | 8,340 | 409 | 376 |
| 鶏卵 | 8,273 | 260 | 210 |
(単位:百万円。2026年1〜9月累計)
飼料はきのこ培地向け原料や糟糠類が伸び、鶏卵は価格改定が効いて、どちらも増益でした。販管費も前年同期より約5億円減っています。お米以外の土台は崩れていません。
気になる点:米の在庫と評価損
赤字の原因は米穀事業です。高値で仕入れた令和7年産米の在庫を値下げしてでも消化する方針をとり、粗利率が大きく下がりました。会社は期末の米在庫に相当額の棚卸資産評価損も見込んでおり、9月までの営業損失11億円に対して通期は49億円の損失予想なので、10〜12月だけで約38億円の損失が出る計算です。
四季報は来期の黒字回復(純利益17.5億円)を予想していますが、下方修正前の9月時点の数字です。同じ四季報の今期予想(純利益8億円)はすでに会社予想と大きく食い違っており、来期の数字も割り引いて見る必要があります。
財務と余力指数
9月末の自己資本比率は35.4%です。有利子負債は約188億円(うち短期借入金157億円)、現金は50億円で、差し引き約138億円のネットデットです。在庫は前期末から92億円減りましたが、前渡金が42億円増え、短期借入金も39億円増えています。四季報によると25.12期の営業CFは△11.7億円で、前期(△9.3億円)に続くマイナスでした。期末にはさらに約32億円の赤字が上乗せされる見込みで、自己資本はもう一段減ります。
余力指数って何ですか?今期のように赤字の会社だと、どう見ればいいんでしょう?

自己資本に対して稼いだ割合(ROE)から、配った割合(DOE)を引いた数字です。プラスなら利益の一部が会社に残り、マイナスなら配当を自己資本から取り崩して払っている状態を表します。
予想ROEは会社予想の1株益△611.14円を、予想DOEは年間配当50円を、いずれも前期末(2025年12月末)のBPS 2,498円で割って求めました。
📊 木徳神糧の余力指数(予想ベース)
ROE △24.5% − DOE 2.0% = △26.5pt 取り崩し
実績(25.12期):ROE31.2% − DOE4.2% = +27.0pt(米価高騰による最高益の期)
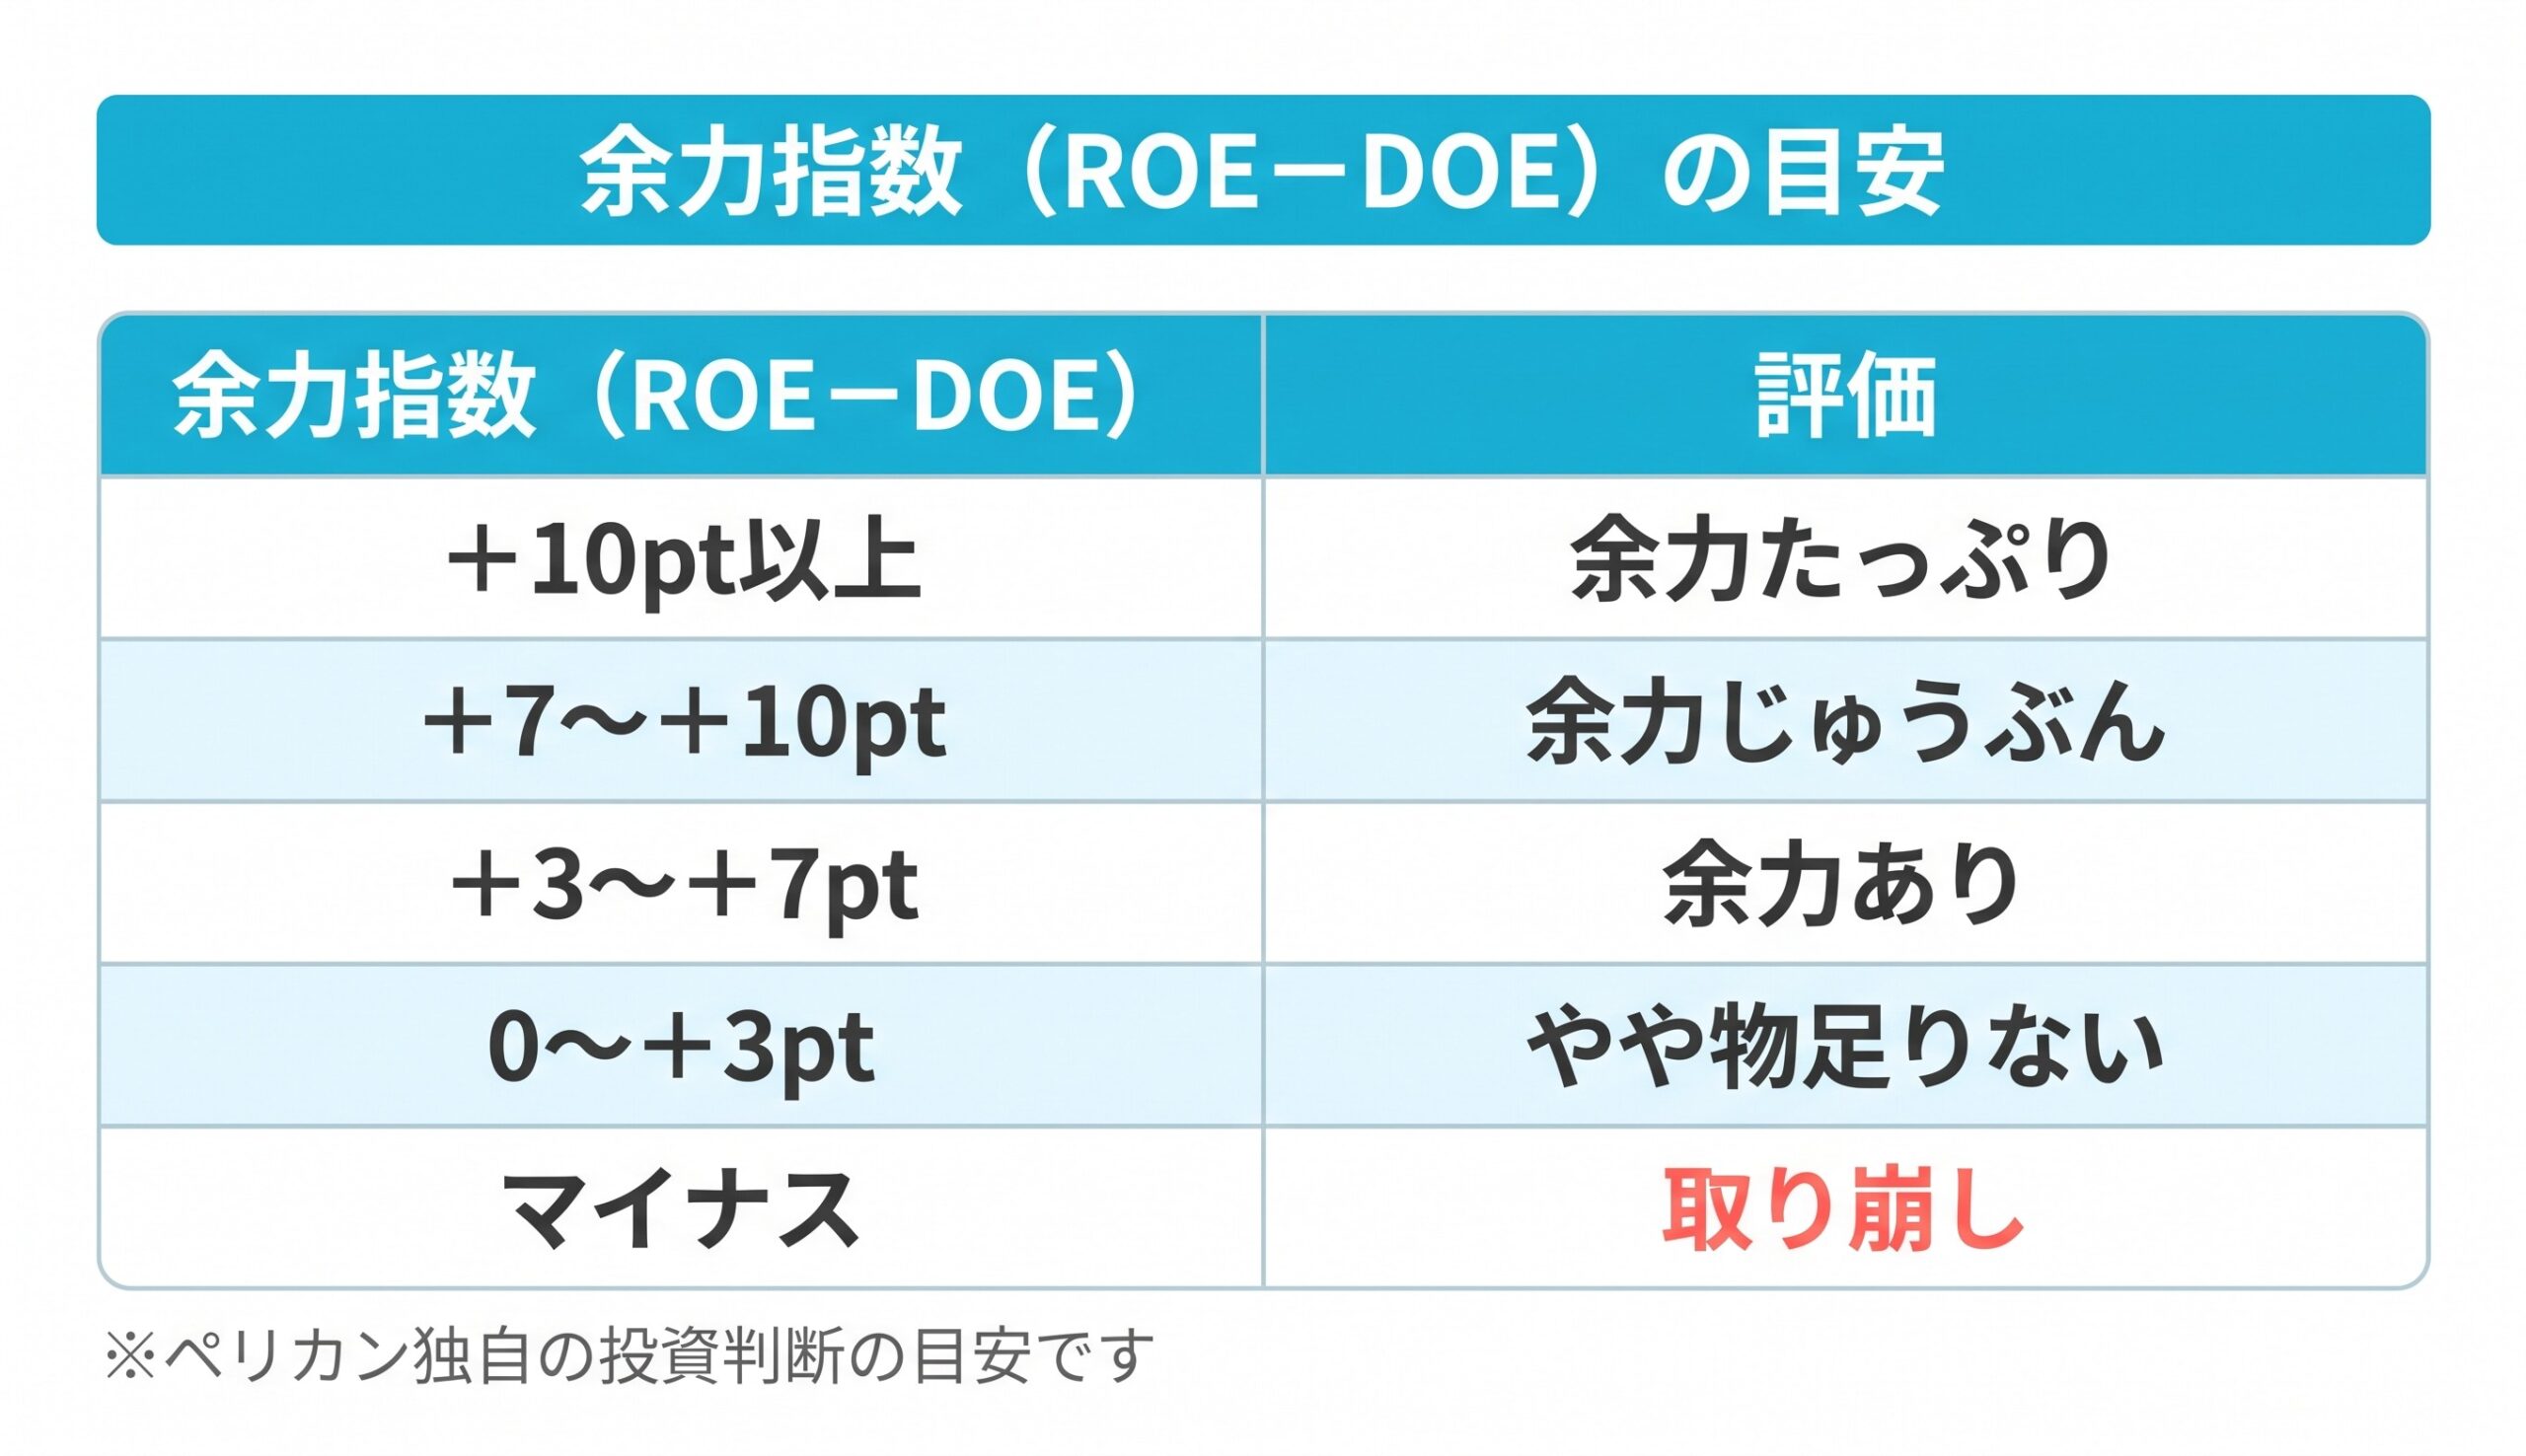
木徳神糧は取り崩しの区分です。最高益だった前期とは一転し、今期は赤字のなかで配当を出すため、配当の全額を自己資本から払う形になります。区分が戻るかは、来期に米の在庫消化が一巡して黒字に戻れるかしだいです。
実質総合利回りと投資指標
実質総合利回り4.5%を維持できる株価を逆算すると、200株で1,555円、500株(3年以上)で1,644円です。どちらも基準株価の1,700円を下回るので、そこまで待ちたい水準になります。
PERは今期が赤字予想のため算出できず、四季報の来期予想1株益213.8円で見ると約8.0倍です。PBRは9月末のBPS約2,159円で0.79倍と、1倍を割っています。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 実質総合利回り4.5%超 | △ | 200株で4.12%(500株を3年以上で4.35%)。100株は優待なしで2.94% |
| 好財務(自己資本比率60%以上) | × | 35.4%で約138億円のネットデット。在庫資金の借入が中心 |
| ROE(8%超で⭕️、10%超で◎) | × | 予想△24.5%(25.12期実績は31.2%) |
| 配当利回り4%超 | × | 2.94%(年50円) |
| 余力指数(ROE−DOE) | × | 取り崩し(予想△26.5pt) |
| PER15倍以下 | × | 今期は赤字予想で算出不能(四季報の来期予想では約8.0倍) |
ペリカンスコア 10 / 100点 (基準株価1,700円・2026年11月6日時点)
📋 ランク:D(数字面では見送り)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D ◀ | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格ラインに届いた項目はなく、実質総合利回りが200株でかろうじて△です。今期の赤字予想が、ROE・余力指数・PERのすべてに響いています。
ペリカンの結論
この内容だと、私は様子見にとどめたいところです。(売買の判断は必ずご自身で)
評価できるのは、赤字予想のなかで優待を拡充し、配当も年50円を守った点です。200株で4.12%、500株を長く持てば4.35%と、お米をよく食べる家庭には数字以上にありがたい内容ですし、PBRも1倍を割っています。
それでも引っかかるのは、在庫処理がいつ終わるかが米価しだいで、期末の評価損の大きさもまだ見えないことです。自己資本比率35%台・ネットデットの財務に、取り崩しの配当が重なっています。4.5%に届く1,555円(200株)あたりを待ちながら、来期の黒字回復を決算で確かめてからでも遅くない、というのが今の考えです。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- 木徳神糧「2026年12月期 第3四半期決算短信〔日本基準〕(連結)」(2026年11月6日)
- 木徳神糧「業績予想の修正に関するお知らせ」(2026年10月30日)
- 木徳神糧「株主優待制度の拡充に関するお知らせ」(2026年10月30日)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=