高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、岡部(5959)です。配当方針を見直して特別配当と自社株買いで還元を厚くしている会社で、200株・1年以上で届くクオカード優待もあります。まずは会社の概要から見ていきます。
岡部はどんな会社?
| 社名 | 岡部株式会社(5959・東証プライム) |
|---|---|
| 代表者 | 代表取締役 社長執行役員 河瀬 博英 |
| 本社所在地 | 東京都墨田区押上2-8-2 📍 本社をストリートビューで見る |
| 設立 | 1944年2月(創業1917年) |
| 時価総額 | 約436億円(922円×発行済株式数4,729万株) |
| 決算期 | 12月 |
| 主な事業 | 建設用の仮設・型枠製品、構造機材(柱脚など)、土木製品。米国で建材販売 |
地震や土砂災害から建物を守る建設資材のメーカーです。国内売上の約半分を柱脚などの構造機材が占め、全体の約3割は米国を中心とした海外の建材事業です(2026年12月期中間期)。
配当方針と株主還元
記事中の利回りは、すべて基準株価922円(2026年10月23日)で計算しました。
配当性向40%以上・DOE3%以上が目安
2025年2月に配当方針を見直し、配当性向の目安を30%から40%以上へ引き上げ、DOE(株主資本配当率)3%以上という下限の目安も加えました。あわせて、PBR1倍超に向けて特別配当と自己株式取得を機動的に行うとしています。米国訴訟関連の特別損失で最終赤字だった24.12期にも増配しており、利益が落ちた年でも配当を守る仕組みになっている点は心強いところです。
配当の推移(普通配当と特別配当)
| 期 | 普通配当 | 特別配当 | 年間配当 |
|---|---|---|---|
| 24.12期 | 30円 | 5円 | 35円 |
| 25.12期 | 31円 | 10円 | 41円 |
| 26.12期(会社予想) | 32円 | 10円 | 42円 |
| 27.12期(四季報予想) | ― | ― | 42〜44円 |
普通配当は毎年1円ずつ増えていますが、ここ2年の上乗せの大半は特別配当です。特別配当10円を除くと配当利回りは3.47%、配当性向(会社予想の1株益81.10円ベース)も39.5%で、方針の40%をわずかに下回ります。今の4.5%台の利回りは、特別配当が続くことが前提だと考えておきたいところです。
今期は2月の決議で自己株式を155.9万株(発行済株式の約3.3%)取得しており、取得額14.5億円と配当総額約18.5億円を合わせると、今期の純利益予想37億円のおよそ9割を株主に返す計算になります。
株主優待:200株・1年以上でクオカード
| 保有株数(1年以上継続) | オリジナルクオカード(年1回) | 必要資金(922円) |
|---|---|---|
| 100株 | なし | 92,200円 |
| 200株以上 | 1,000円 | 184,400円 |
| 1,000株以上 | 2,000円 | 922,000円 |
| 5,000株以上 | 4,000円 | 4,610,000円 |
100株では優待は出ません。基準日は12月末の年1回で、「6月末と12月末の株主名簿に同じ株主番号で連続3回以上載ること」が条件です。今から買う場合は2026年12月末・2027年6月末・2027年12月末と続けて保有する必要があり、初回の受け取りは2027年12月末基準になります。クオカードは額面どおりに使えるので、利回りは額面で計算しています。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
配当利回りの高い銘柄をどう探し、どう検証するか。増配銘柄の見極め方と配当再投資の実践まで解説しています。
業績
| 期 | 売上高 | 営業利益 | 純利益 | 1株益(円) |
|---|---|---|---|---|
| 24.12期 | 67,806 | 4,194 | △874 | △18.9 |
| 25.12期 | 69,758 | 4,762 | 3,285 | 71.8 |
| 26.12期(会社予想) | 72,500 | 5,150 | 3,700 | 81.1 |
| 26.12期 中間期実績 | 34,557 | 1,806 | 1,485 | 33.1 |
(単位:百万円)
良い点
本業の利益は回復基調で、営業利益は2期連続の増益見通しです。24.12期の最終赤字は米国訴訟関連の特別損失によるもので、営業利益は計画を上回っていました。中間期は米国のインフラ需要を取り込んだ海外建材が前年同期比26.5%増と伸び、売上全体を押し上げています。
気になる点
中間期の営業利益は前年同期比20.5%減で、通期予想に対する進捗は35%にとどまります。会社予想を達成するには下期に約33億円の営業利益が必要で、前年下期(約25億円)を大きく上回る水準です。国内は主力の構造機材が競争激化で3.4%減、仮設・型枠も8.5%減と弱く、販管費の増加も利益を圧迫しています。
米国子会社が関税還付金など約9.5億円を受領し、第3四半期に計上される予定です。通期の利益が上振れしても、この分は一過性として差し引いて見ておきたいところです。
中期経営計画「OX-2026」の着地
今期は中計の最終年度で、会社予想は利益で2026年度計画(営業利益50億円・純利益33.2億円)を上回る一方、売上は計画の755億円に届きません。長期目標のROE8%以上には、まだ距離があります。
財務と余力指数
自己資本比率は71.8%(2026年6月末)と非常に厚く、有利子負債約66億円(借入金と社債)に対して現金及び預金が約86億円あり、約20億円のネットキャッシュです。25.12期の営業CFは24億円で前期の37億円から減り、投資CF(△26億円)を少し下回りました。厚すぎる自己資本がROEを押し下げている面もあります。
余力指数って何ですか?配当性向とは何が違うんでしょう?

ROE(自己資本でどれだけ稼いだか)からDOE(自己資本に対してどれだけ配ったか)を引いた数字です。稼いだうち会社に残った分なので、プラスが大きいほど増配の余地があると見ます。
予想は、2026年6月末のBPS1,428円(自己資本630億円÷自己株式を除く4,411万株)で、会社予想の純利益37億円を同じ株数で割った1株益83.9円と、年間配当42円(特別配当込み)をそれぞれ割って求めました。
📊 岡部の余力指数(予想ベース)
ROE 5.9% − DOE 2.9% = +2.9pt やや物足りない
実績(25.12期):ROE5.4% − DOE3.1% = +2.3pt
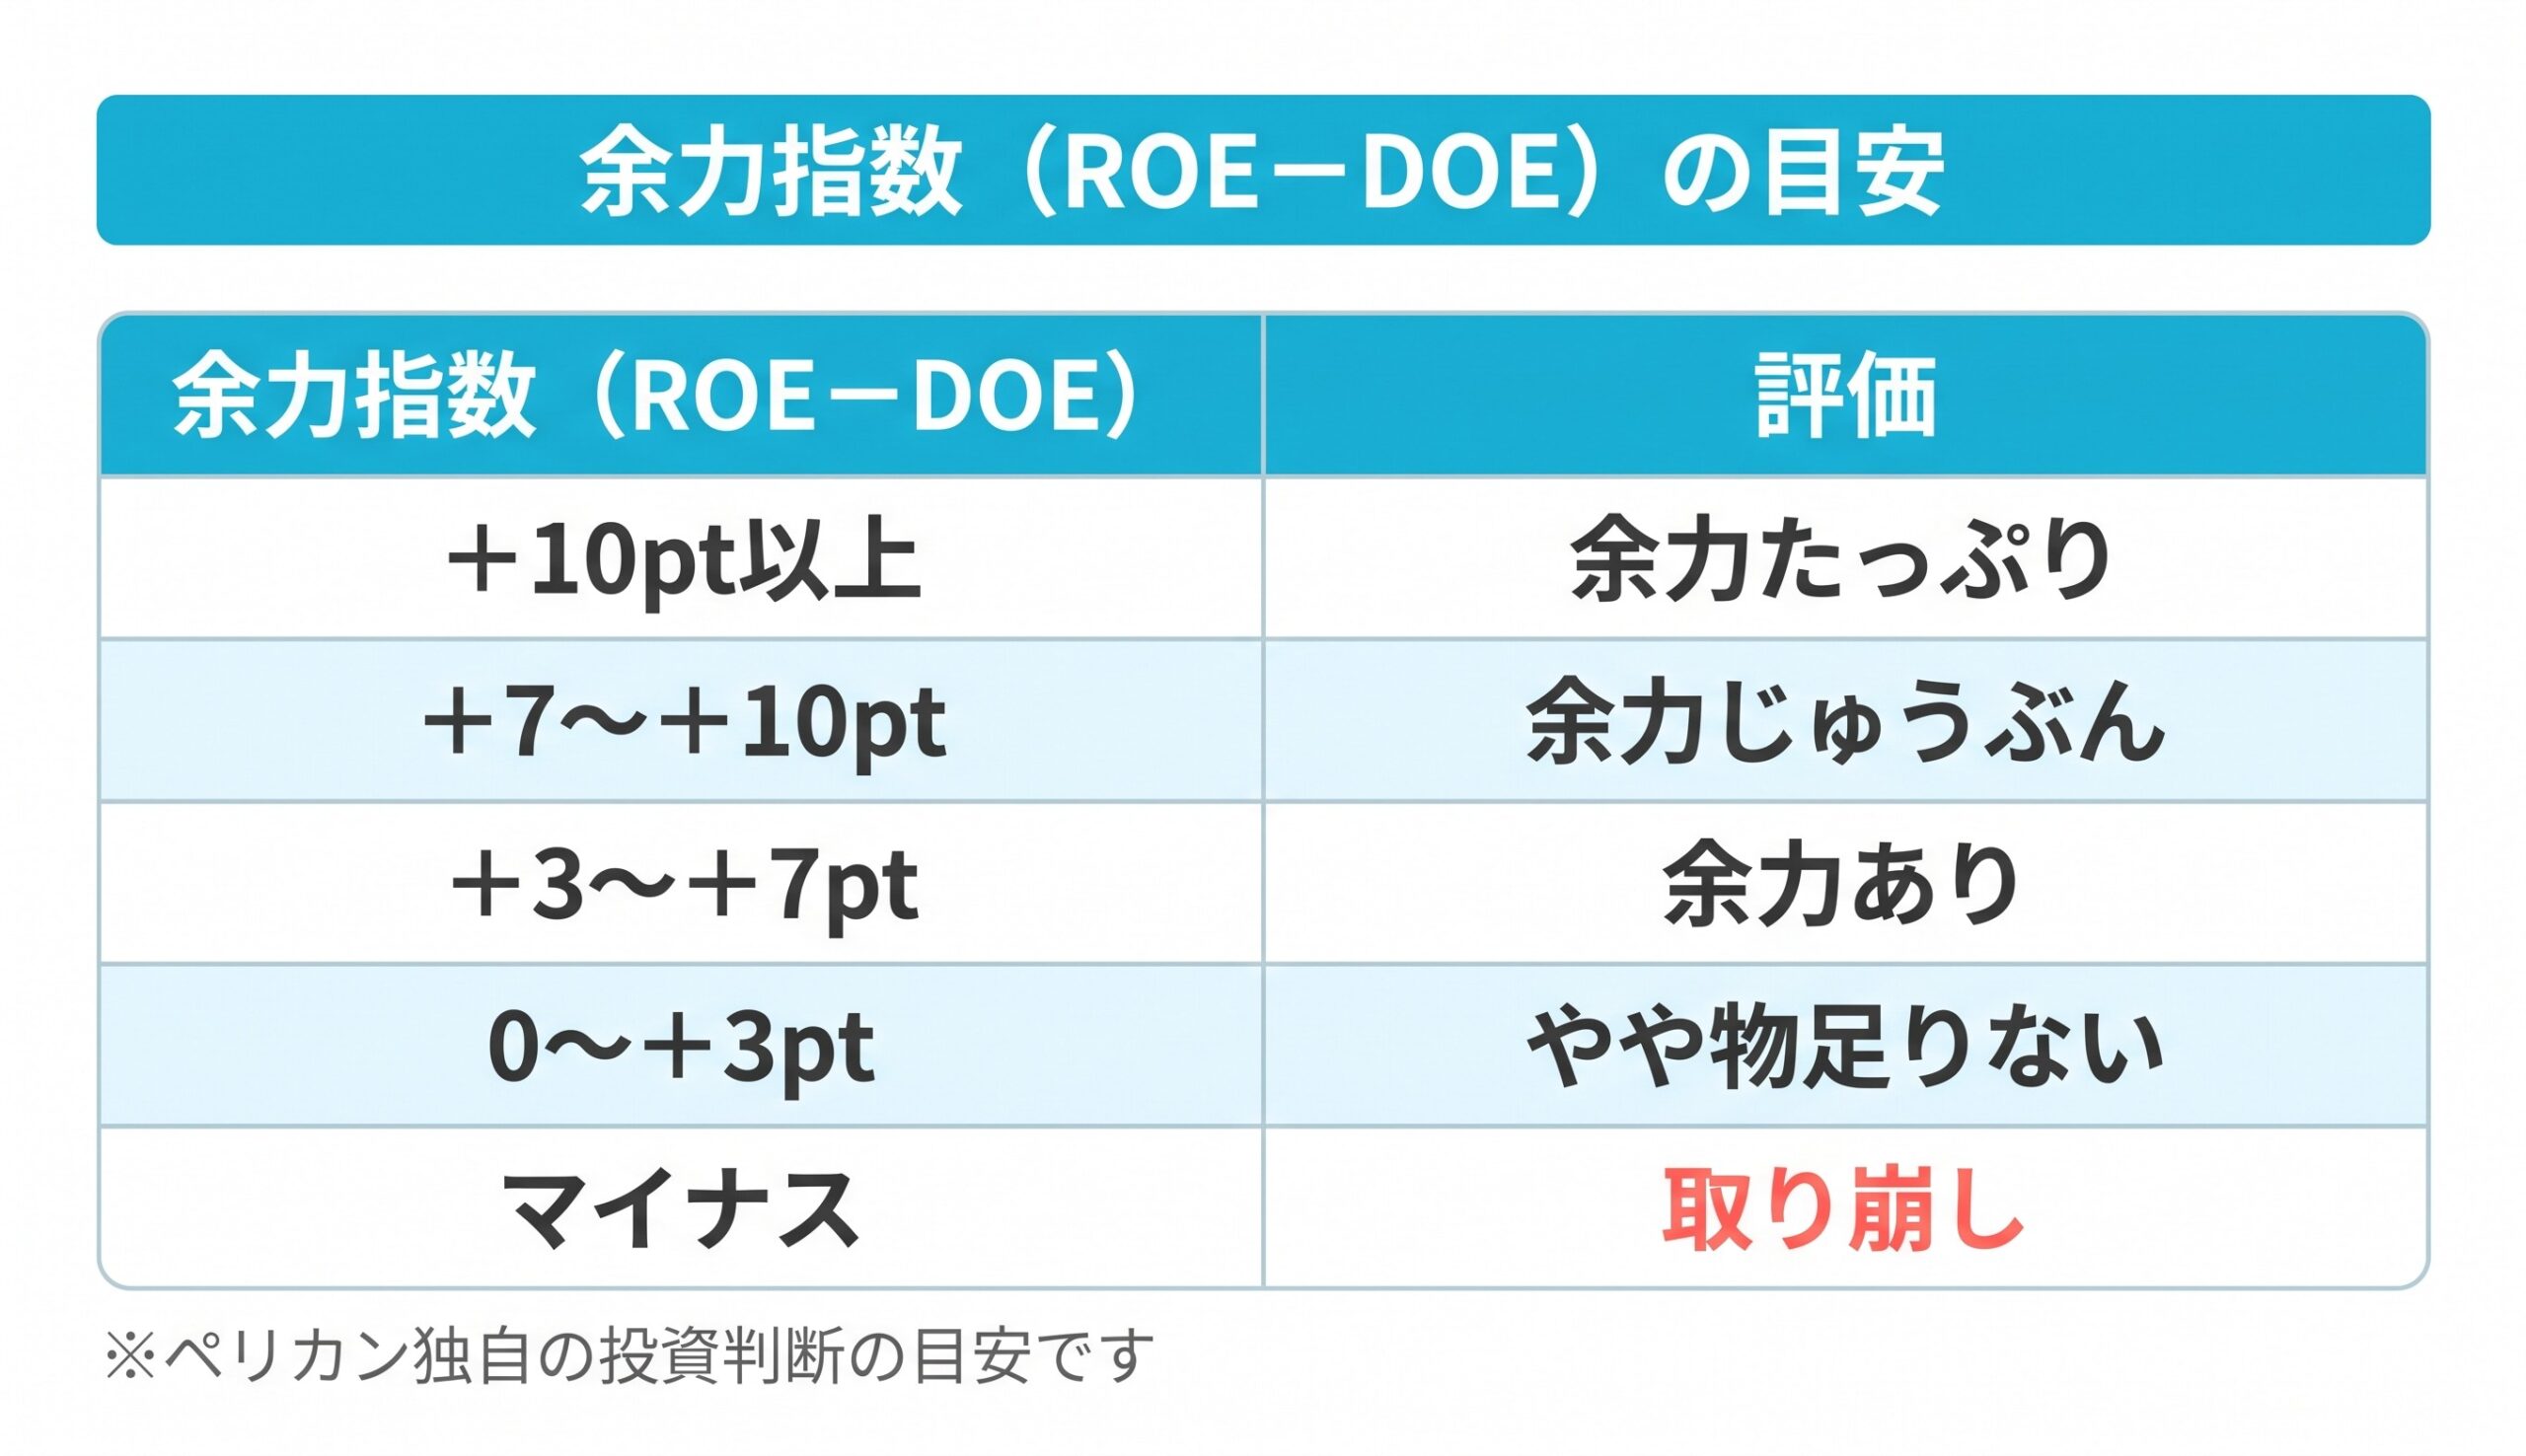
岡部はやや物足りない区分です。普通配当(32円)だけで計算すると+3.6ptで「余力あり」に入るので、特別配当の分だけ余力を使っている形です。自己資本を圧縮してROEを上げたい会社なので、余力を株主に戻す方向自体は方針どおりですが、増配の伸びしろは稼ぐ力の改善しだいと言えます。
実質総合利回りと投資指標
| 保有株数 | 必要資金 | 年間受取額(配当42円+優待) | 実質総合利回り | 普通配当のみの場合 |
|---|---|---|---|---|
| 100株 | 92,200円 | 4,200円 | 4.56% | 3.47% |
| 200株(1年以上) | 184,400円 | 9,400円 | 5.10% | 4.01% |
| 1,000株(1年以上) | 922,000円 | 44,000円 | 4.77% | 3.69% |
| 5,000株(1年以上) | 4,610,000円 | 214,000円 | 4.64% | 3.56% |
優待が株数ほど増えないため、いちばん効率が良いのは200株です。200株で4.5%を維持できる株価は、特別配当込みなら1,044円で基準株価を上回りますが、普通配当だけなら822円で、そこまで待ちたい水準になります(100株は同933円・711円)。買ってから1年目は優待が出ないため、200株でも初年度は4.56%です。
PERは11.0倍(会社予想の純利益37億円を6月末の株数で割った1株益83.9円)、PBRは0.65倍(6月末BPS1,428円)です。会社が掲げるPBR1倍超とはまだ差があります。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | ◎ | 71.8%。約20億円のネットキャッシュ |
| 配当利回り4%超 | ◎ | 4.56%(特別配当込み42円)。普通配当のみなら3.47% |
| PER15倍以下 | ⭕️ | 11.0倍 |
| ROE(8%超で⭕️、10%超で◎) | △ | 予想5.9%(実績25.12期5.4%) |
| 余力指数(ROE−DOE) | △ | +2.9pt で「やや物足りない」(普通配当のみなら+3.6pt) |
| 実質総合利回り4.5%超 | ⭕️ | 200株・1年以上で5.10%(普通配当のみなら4.01%) |
ペリカンスコア 77 / 100点 (基準株価922円・2026年10月23日時点)
📋 ランク:A(優良候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A ◀ | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
財務・配当利回り・割安さ・実質総合利回りは合格です。引っかかったのはROEと余力指数で、稼ぐ力に対して配りすぎ気味の構図が見えます。また、配当利回りと実質総合利回りの合格は特別配当込みで成り立っており、普通配当だけなら両方とも△に下がる点には注意が必要です。
ペリカンの結論
922円という水準なら、200株を1年以上持つ前提でありかもしれません。(売買の判断は必ずご自身で)
この水準で持っていて良いと考える理由は、自己資本比率70%超でネットキャッシュという財務の厚さと、DOE3%以上を目安にした配当方針です。赤字の年にも増配した実績があり、特別配当が続くかぎり200株で5%台の利回りが見込めます。
それでも買い増す気になれないのは、稼ぐ力が還元に追いついていないからです。ROEは6%前後と、会社自身が示す株主資本コスト(6〜7%)に届いていません。利回りの約4分の1は特別配当で、上期は営業減益と下期の巻き返し頼みの状況です。普通配当だけで4.5%に届く水準までは、200株にとどめて様子を見たいところです。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- 岡部株式会社「2026年12月期 第2四半期(中間期)決算短信」(2026年7月31日)
- 岡部株式会社「新・中期経営計画 OX-2026」(2024年2月19日、同年3月1日訂正)
- 岡部株式会社「資本コストや株価を意識した経営の実現に向けた対応について(アップデート)」(2025年3月31日)
- 岡部株式会社「株主還元方針(配当方針)の変更及び2024年12月期 期末配当予想の修正(増配)並びに自己株式の取得に係る事項の決定に関するお知らせ」(2025年2月14日)、2024年12月期決算短信(2025年2月14日)
- 岡部株式会社「配当金」、Yahoo!ファイナンス「岡部の株主優待」
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=