高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、大日本塗料(4611)です。10月27日に中間期・通期の業績予想を大きく上方修正し、株価は急騰しました。まずは会社の概要から見ていきます。
大日本塗料はどんな会社?
| 項目 | 内容 |
|---|---|
| 社名(コード) | 大日本塗料(4611・東証プライム) |
| 代表者 | 代表取締役社長 里 隆幸 |
| 本社所在地 | 大阪市中央区平野町4-2-3 オービック御堂筋ビル(2026年9月24日〜) 📍 本社をストリートビューで見る |
| 設立 | 1929年7月 |
| 事業内容 | 塗料国内4位。重防食・住宅建材用に強み。照明機器、蛍光色材も展開 |
| 売上構成(26.3期) | 国内塗料77%、照明機器11%、海外塗料9%、ほか |
| 時価総額 | 約573億円(基準株価1,928円×発行済株式数29,710,678株) |
橋や鉄塔など鋼構造物を錆から守る重防食塗料が看板で、2025年3月に神東塗料、同年12月にボンフロン(旧AGCコーテック)を連結子会社に加えて規模を広げてきました。
株主(四季報・2026年3月時点)は、ダイニッカ(4.0%)や島津製作所(3.3%)、生損保など取引先・金融機関が上位に並び、特定株比率35.6%、浮動株27.3%です。材料が出たときの値動きは大きくなりやすいかもしれません。
業績予想の上方修正、中身を確認
記事中の利回りは、すべて基準株価1,928円(2026年10月27日14時27分時点)で計算しました。
中間期:営業利益は前回予想の2倍超
| 項目 | 前期実績 | 前回予想 | 今回予想 | 増減率 |
|---|---|---|---|---|
| 売上高 | 45,965 | 47,500 | 51,350 | +8.1% |
| 営業利益 | 1,817 | 2,100 | 4,500 | +114.3% |
| 経常利益 | 2,124 | 2,250 | 4,850 | +115.6% |
| 中間純利益 | 1,405 | 1,250 | 3,400 | +172.0% |
(単位:百万円。増減率は前回予想比)
JISマーク表示の一時停止処分の解除で構造物用塗料を中心に販売が戻り、生産効率の改善と値上げが重なりました。売上の上振れ8%に対し営業利益は2倍超で、固定費を吸収できる水準まで数量が戻ったことがうかがえます。
通期:純利益58億円、ただし特別利益を含む
通期予想は売上高1,000億円、営業利益80億円、純利益58億円(1株益202.90円)へ引き上げられました。純利益には子会社持分の譲渡に伴う関係会社株式売却益約4.1億円が含まれ、これを除いた1株益はおよそ189円です。来期以降も続く実力は、こちらで見ておくのが無難です。
通期の営業利益80億円から中間期の45億円を引くと、下期は35億円と上期を下回ります。会社は需要や原材料価格の不透明感を挙げており、慎重な計画とも、上振れ余地を残した計画とも読めます。
配当は58円で据え置き
配当予想は今回変更されず、年58円(期末のみ・中間配当なし)のままです。会社は中計でDOE(株主資本配当率)を還元指標にしており、2024年度配当から3.0%水準に引き上げ済みです。配当性向型ではないため利益が増えても自動的には増配されませんが、修正後の1株益で計算した配当性向は約29%と、前期の98.0%から大きく下がります。
📚 ペリカンの著書のご案内
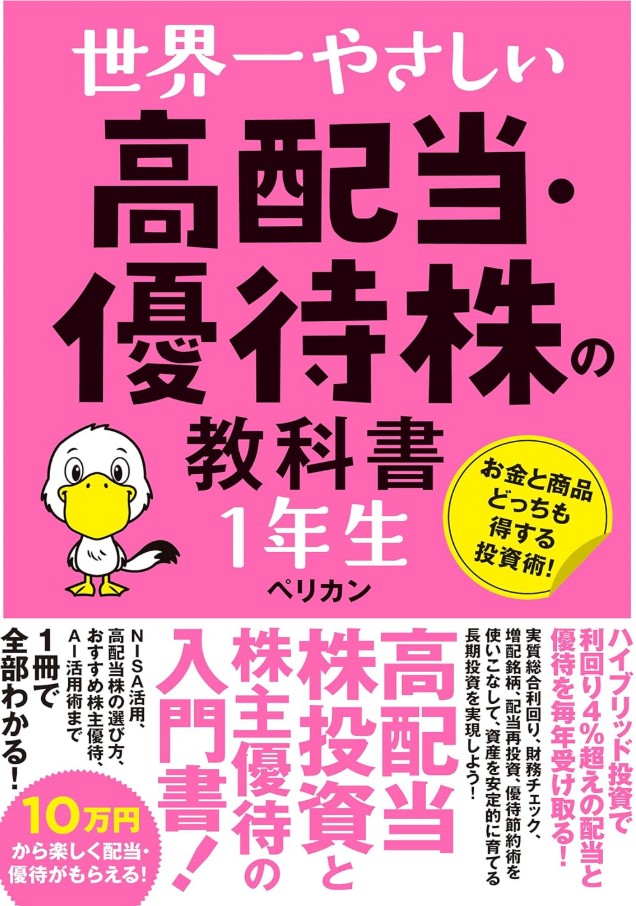
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。
業績の推移と中期経営計画
| 項目 | 25.3期 | 26.3期 | 27.3期 前回予想 | 27.3期 今回予想 | 四季報予想(9/16) |
|---|---|---|---|---|---|
| 売上高 | 72,511 | 93,759 | 96,000 | 100,000 | 105,000 |
| 営業利益 | 4,716 | 3,854 | 5,500 | 8,000 | 6,000 |
| 経常利益 | 5,199 | 4,479 | 5,800 | 8,500 | 6,300 |
| 純利益 | 9,437 | 1,688 | 3,400 | 5,800 | 3,700 |
| 1株益(円) | 331.4 | 59.2 | 119.21 | 202.90 | 129.4 |
| 1株配当(円) | 49 | 58 | 58 | 58 | 58 |
(単位:百万円)
良い点:本業の採算が戻ってきた
営業利益率は26.3期の4.1%から今期予想8.0%へ倍増します。国内塗料の数量回復と価格転嫁で本業の採算が戻ってきた点が、今回いちばん評価できるところです。
気になる点:純利益が特殊要因で上下している
25.3期の純利益は経常利益を大きく上回り、特別利益で膨らんだ期です。26.3期はJISマーク表示の停止などで17億円まで落ち込みました。1株益の推移だけで稼ぐ力を測らないほうが安全です。
四季報予想(9月16日作成)は今回の修正を反映していないため、利益は会社予想が上回る形になりました。来期(28.3期)の四季報予想(経常利益68億円)も、今期の修正後予想85億円を下回ったままです。
中期経営計画:営業利益は当初目標に届く見込み
| 項目 | 当初目標 | 見直し後予想 | 今回の会社予想 | ビジョン2029 |
|---|---|---|---|---|
| 売上高 | 800億円 | 960億円 | 1,000億円 | 1,000億円 |
| 営業利益 | 80億円 | 55億円 | 80億円 | 100億円 |
| ROE | NOPAT-ROE 8.0% | NOPAT-ROE 5.6% | ― | 8.0%程度 |
27.3期は「2026中期経営計画」の最終年度です。営業利益80億円は、55億円に引き下げていた予想を大きく上回り、当初目標に届く見込みです。ただ売上の上振れは買収による連結効果で、利益率は当初想定の10%に届いていません。ビジョン2029に向けた課題は、売上より利益率にありそうです。
財務と余力指数
自己資本比率は47.3%(2026年6月末)です。有利子負債161億円(同)に対し現金等は109億円(2026年3月末)で、差し引き約52億円のネットデットです。26.3期は営業CF30億円に対して投資CFが△34億円で、フリーCFはマイナスでした。
利益が大きく増えるなら、増配の余地はどう見ればいいの?
私は「余力指数」で見ます。ROE(自己資本に対して稼いだ割合)からDOE(自己資本に対して配った割合)を引いた差で、会社に残る分が大きいほど増配の余地があると考えます。
予想ROEはPBR÷PER、予想DOEはPBR×予想配当利回りで出しました(基準株価1,928円、PBRは26.3期末BPS 2,337.8円、PERは修正後の予想1株益202.90円で計算)。会社はDOEを株主資本ベースで3.0%水準としていますが、ここでは他社と横並びにするためBPSベースで計算しています。
📊 大日本塗料の余力指数(予想ベース)
ROE 8.7% − DOE 2.5% = +6.2pt 余力あり
実績(26.3期):ROE2.6% − DOE2.5% = +0.1pt(JISマーク表示の停止などで減益となった期)
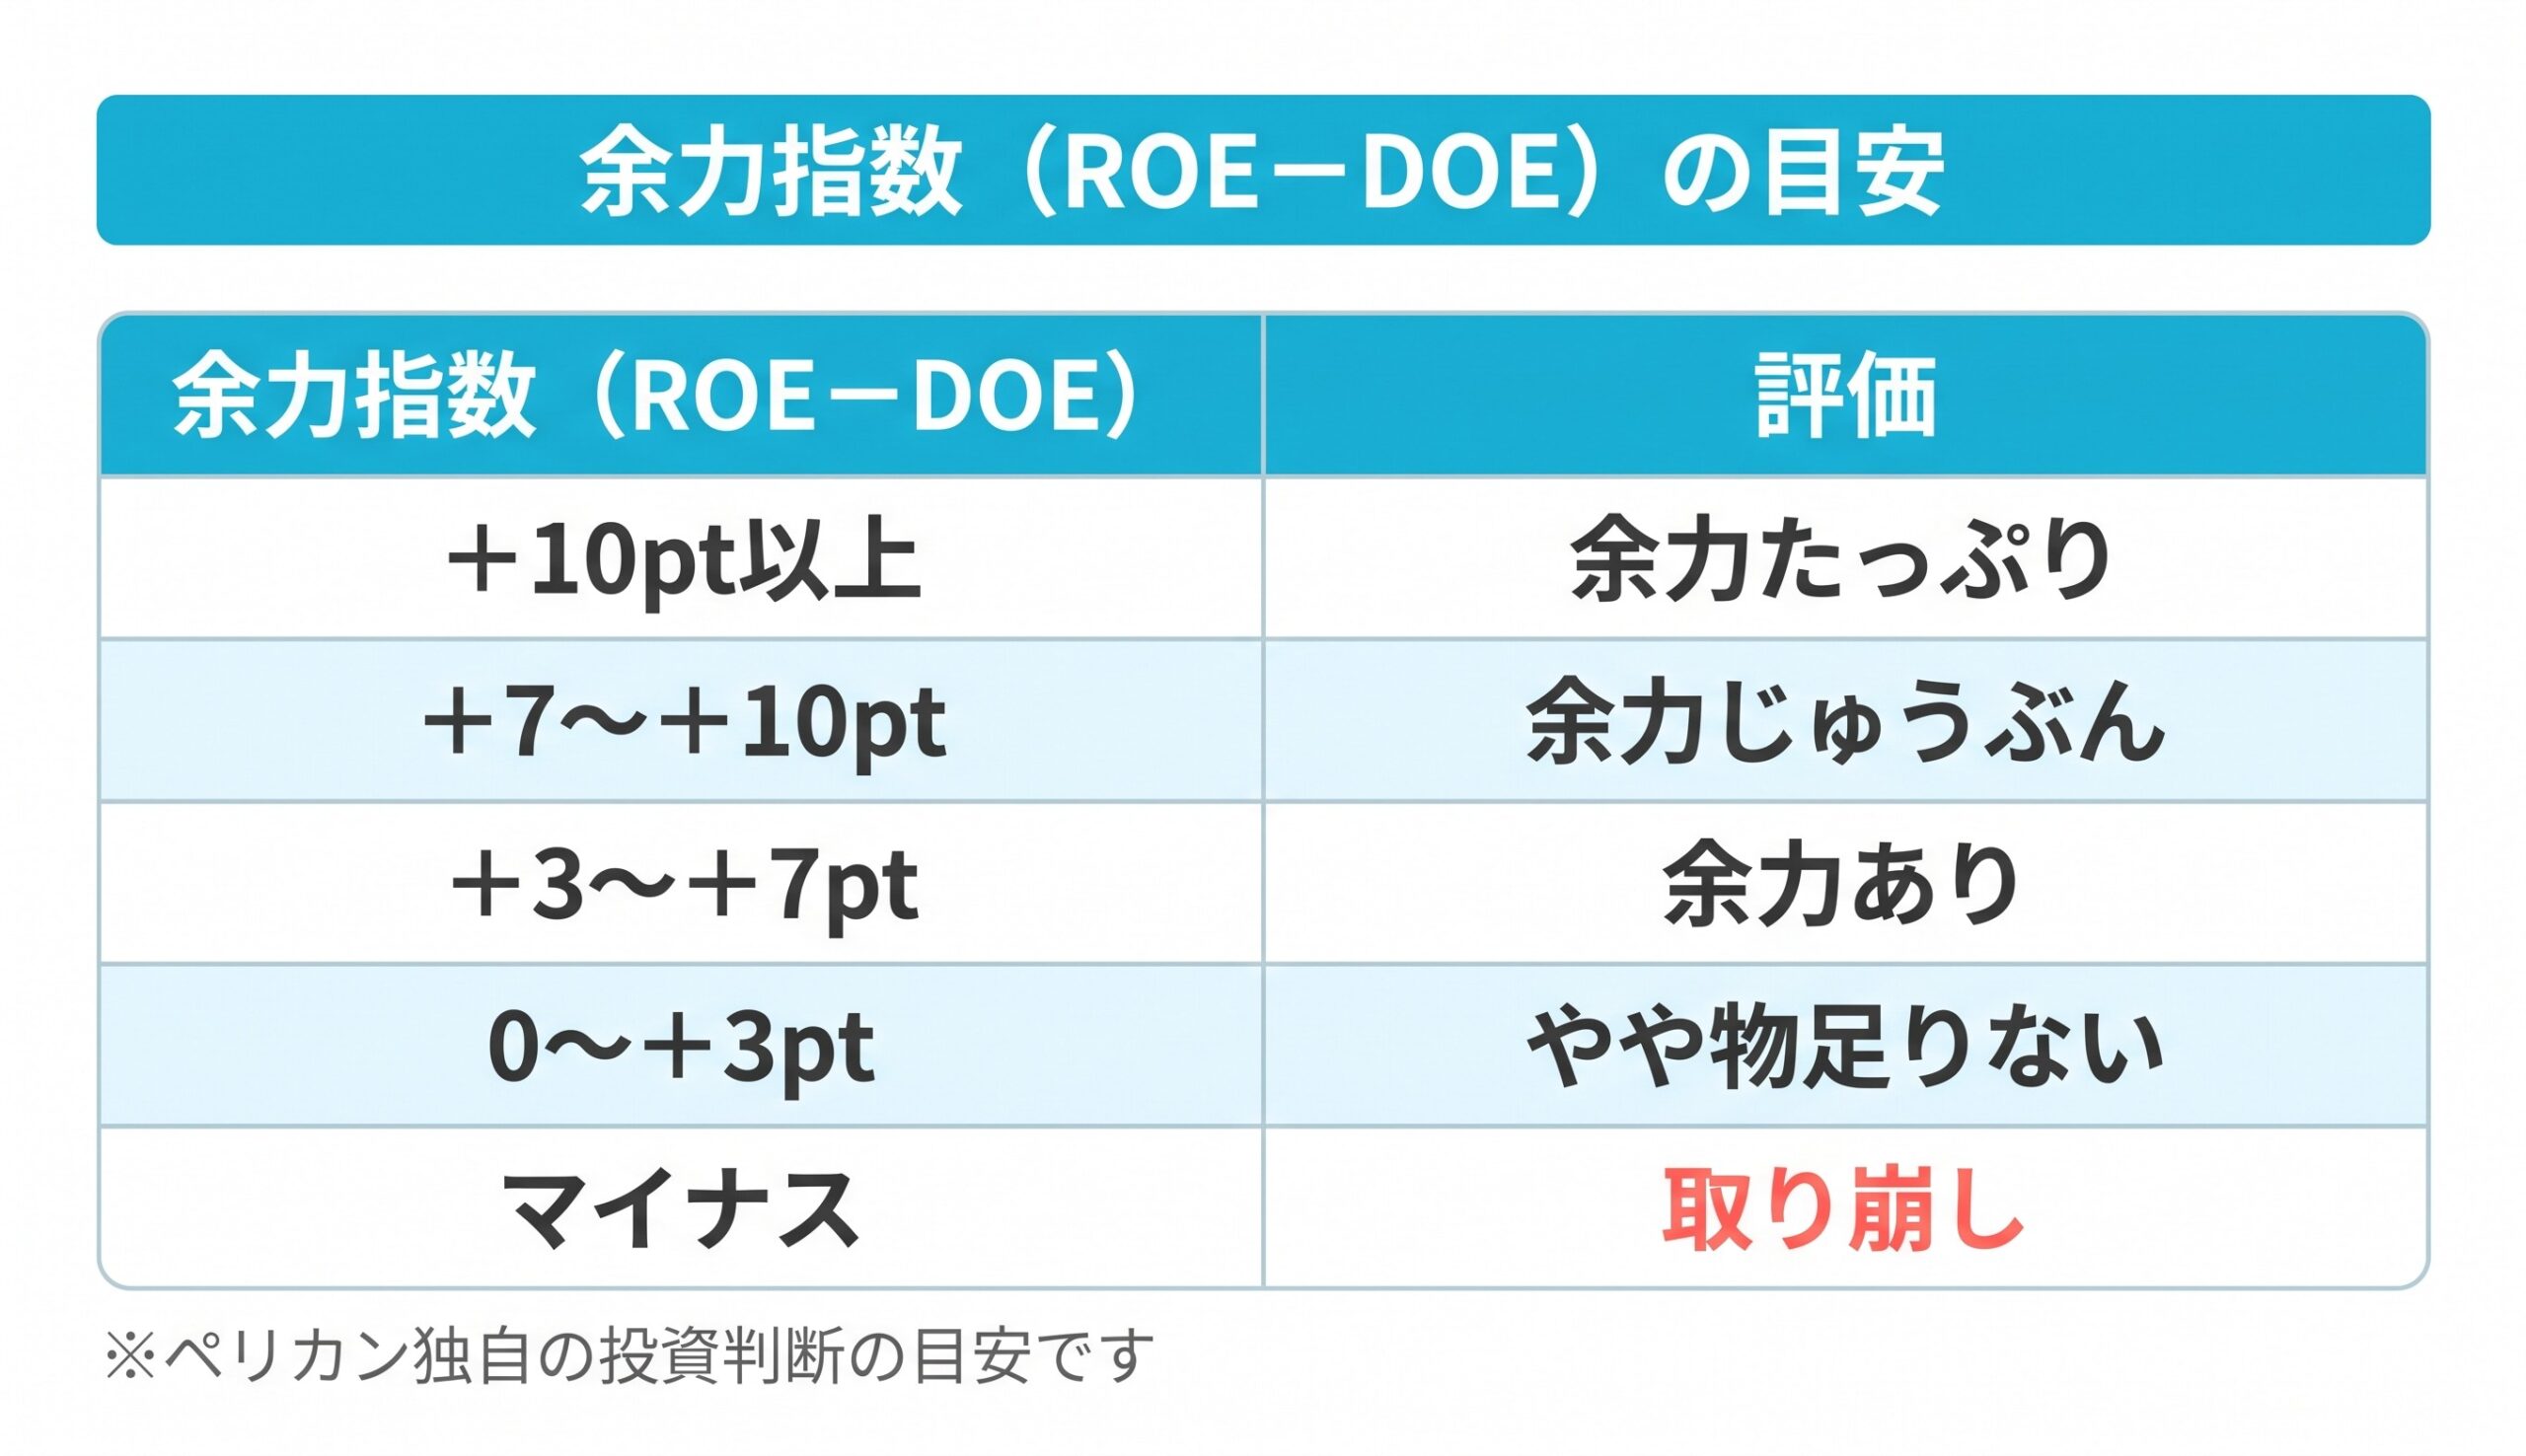
大日本塗料は余力ありに入ります。特別利益約4.1億円を除いても+5.6pt前後で、区分は変わりません。前期はほぼゼロだったので、修正予想どおりに着地すれば、還元に回せる余地は大きく広がる計算です。
株価の反応と実質総合利回り
発表を受けて株価は午後に急伸し、14時27分時点で1,928円(前日比+314円、+19.45%)、高値は1,966円を付けました。出来高は72万株を超えています。
| 保有株数 | 保有期間 | 配当 | QUOカード | 年間合計 | 実質総合利回り |
|---|---|---|---|---|---|
| 100株 | 1年未満 | 5,800円 | なし | 5,800円 | 3.01% |
| 100株 | 1年以上3年未満 | 5,800円 | 1,000円 | 6,800円 | 3.53% |
| 100株 | 3年以上 | 5,800円 | 2,000円 | 7,800円 | 4.05% |
| 1,000株 | 1年以上3年未満 | 58,000円 | 3,000円 | 61,000円 | 3.16% |
| 1,000株 | 3年以上 | 58,000円 | 5,000円 | 63,000円 | 3.27% |
QUOカードは額面どおり使えるので、額面で計算しています。対象は3月末・9月末の基準日に同じ株主番号で3回以上連続して載っている株主で、9月末を過ぎた今から買うと、最初のQUOカードは2028年3月末の基準日分(同年6月下旬発送)になります。株数を増やすと優待の上乗せが薄まるので、効率がいちばん良いのは100株を3年以上持つケースです。
4.5%を維持できる株価は、100株・3年以上で1,733円、1〜3年で1,511円と、いずれも基準株価を下回るため、そこまで待ちたい水準になります。PERは修正後の予想1株益で9.5倍(特別利益を除くと約10.2倍)、PBRは0.82倍です。証券会社の画面に出る予想PER14.9倍は修正前の四季報予想(1株益129.4円)がもとなので、見比べるときは注意してください。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 自己資本比率47.3%(26.6末)。有利子負債161億円に対し現金等109億円でネットデット |
| 配当利回り4%超 | △ | 3.01%(年58円・据え置き) |
| PER15倍以下 | ◎ | 9.5倍(修正後の予想1株益202.90円)。特別利益を除くと約10.2倍 |
| ROE(8%超で⭕️、10%超で◎) | ⭕️ | 予想8.7%(特別利益を除くと約8.1%)。実績は2.6% |
| 余力指数(ROE−DOE) | ⭕️ | 予想+6.2ptで「余力あり」。実績は+0.1pt |
| 実質総合利回り4.5%超 | △ | 4.05%(100株・継続3年以上)。1〜3年は3.53%、1,000株は3.27%以下 |
ペリカンスコア 53 / 100点 (基準株価1,928円・2026年10月27日時点)
📋 ランク:C(様子見)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C ◀ | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格したのはPER・ROE・余力指数で、修正後の予想を前提にすれば稼ぐ力は基準を満たします。引っかかったのは財務と配当利回り、実質総合利回りで、還元の厚みと財務の余裕がこの銘柄の弱点です。
ペリカンの結論
修正後の予想では、PER9.5倍・ROE8%台と、稼ぐ力は数字の上で一段上がりました。配当性向は約29%まで下がり、余力指数も「余力あり」なので、DOEを軸にした方針のもとでも増配の余地は残ります。長く持ち続ける理由は、十分にあるように見えます。
それでも待ちたいのは、配当が据え置きで利回り3.0%、優待込みでも3年以上保有してやっと4.05%と、還元の厚みが基準に届かないからです。財務もネットデットです。急騰した日の株価で飛びつくより、例年11月上旬の中間決算発表で配当方針と下期の見通しを確かめてからでも遅くないと考えています。
ちなみに私ペリカンも、100株を長期保有中です♪
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
業績が上振れしたとき、配当はどこまで増やせるのか。配当方針と財務の数字から増配の余地を見極める考え方と、高配当株の探し方・検証の仕方を1冊にまとめました。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
・大日本塗料「業績予想の修正に関するお知らせ」(2026年10月27日)
・大日本塗料 IRサイト「株主還元(配当・優待)」「経営ビジョン・中期経営計画」
・株価:2026年10月27日14時27分時点の株価情報(投資指標は東洋経済新報社)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=