高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、ニチリン(5184)です。株主優待がQUOカードからデジタルギフトに変わると発表されたので、8月の中間決算とあわせて中身を確認していきます。
ニチリンはどんな会社?
| 項目 | 内容 |
|---|---|
| 社名 | 株式会社ニチリン(東証スタンダード・5184) |
| 社長 | 曽我 浩之 |
| 本社所在地 | 兵庫県神戸市中央区江戸町98番地1(登記上の本店) 実際の本社機能は姫路工場(兵庫県姫路市別所町佐土1118) 📍 本社をストリートビューで見る |
| 事業内容 | 自動車用ホース(ブレーキ・エアコン・パワステ用など)の製造販売。2輪車用ブレーキホースで高シェア |
| 時価総額 | 約606億円(4,215円×発行済株式数1,437万株) |
| 決算・基準日 | 12月決算(配当は6月末・12月末の年2回) |
| 主な大株主 | 太陽鉱工20.3%、自社(自己株口)8.5%、双日7.9%(2026年6月) |
主要販売先はホンダで、売上の7割強が海外。ベトナムやインドの2輪向けが伸びています。
特定株が49.8%と安定株主の比率が高い一方、単元株主は21,799名(2026年6月)います。
株主優待がQUOカードからデジタルギフトに
記事中の利回りは、すべて基準株価4,215円(2026年10月21日)で計算しました。
金額は据え置き、受け取り方が変わる
2026年7月22日の発表で、優待品目がQUOカードからデジタルギフトに変わりました。金額と判定基準は変わらず、2026年12月末の株主から適用されます。
| 所有株数 | 1年以上3年未満 | 3年以上 |
|---|---|---|
| 100株以上 | 1,000円分 | 3,000円分 |
| 1,000株以上 | 2,000円分 | 4,000円分 |
| 5,000株以上 | 3,000円分 | 5,000円分 |
交換先はPayPayポイントやAmazonギフトカード、QUOカードPayなど14種類で、額面どおり使えるので利回りは額面で計算します。長期の加算はどの株数区分にもあり、3年以上になると一律2,000円増えます。
注意したいのは手続きです。3月下旬の配当関係書類に案内が同封され、WEBで交換先を選ぶ形式で、6月末の選択期限を過ぎると受け取れません。
1年未満は優待なし。カウントは半年ごと
判定は6月末・12月末の株主名簿で、100株以上を同一株主番号で連続3回(1年以上)、7回(3年以上)記載されることが条件です。たとえば2026年12月末から持ち始めると、3回目は2027年12月末で、初めての優待は2028年3月下旬の案内になります。
買って最初の1年は配当だけで、途中で全株を手放すとカウントはやり直しです。
配当と株主還元
2026年12月期の配当予想は年190円(中間95円・期末95円)で、前期の176円から14円の増配予定です。会社は配当性向45%を目標にし、DOE(純資産配当率)の下限を2.5%と定めています。
DOE下限2.5%は、2026年6月末のBPS4,779円で計算すると1株約119円。利益が落ちても配当が一気に下がりにくい「床」がある点は安心材料です。上限15億円の自己株取得(消却方針)も進めています。
📚 ペリカンの著書のご案内
『世界一やさしい 高配当・優待株の教科書 1年生』
保有期間で金額が変わる優待を、どう利回りに換算するか。お金と商品の両方で得する優待株の選び方を、10万円からの実践例とあわせてまとめました。
業績:中間期の営業利益は進捗56%
| 決算期 | 売上高 | 営業利益 | 純利益 | 1株益 | 1株配当 |
|---|---|---|---|---|---|
| 24.12期 | 71,356 | 9,184 | 6,171 | 461.8 | 176 |
| 25.12期 | 73,668 | 9,060 | 5,514 | 418.3 | 176 |
| 26.12期予(会社) | 78,000 | 9,300 | 5,600 | 424.4 | 190 |
| 26.12期予(四季報) | 80,000 | 9,500 | 5,700 | 435.1 | 190 |
| 27.12期予(四季報) | 84,000 | 9,600 | 5,700 | 435.1 | 194 |
(単位:百万円。1株益・1株配当は円)
良い点
中間期は売上高が前年同期比18.3%増、営業利益が5.9%増。通期計画に対する営業利益の進捗は56.0%で、四季報によれば過去3期平均の51.1%を上回っています。下期の想定為替を150円から160円に見直しながら通期予想は据え置いており、上振れ余地は残っています。
四季報が会社予想より強気なのは、円安と米国の関税還付を見込んでいるためです。会社は北米事業や追加関税、熊本地震などの不確実性を理由に慎重な数字にとどめています。
気になる点
| 地域 | 25年1〜6月 | 26年1〜6月 | 増減 |
|---|---|---|---|
| 日本 | 1,375 | 2,394 | +1,019 |
| 北米 | 547 | △256 | △803 |
| 中国 | 669 | 867 | +197 |
| アジア | 1,645 | 2,353 | +708 |
| 欧州 | 99 | 150 | +50 |
| 連結 | 4,917 | 5,205 | +288 |
(セグメント営業利益、単位:百万円)
北米は前年買収した子会社(NAT社)で売上が43%増えた一方、のれん償却や追加関税で営業赤字に転落しました。会社も利益改善には時間を要すると説明しています。
中間純利益も4.1%減で、少数株主に帰属する利益の増加と受注生産中止損失1.6億円が響きました。配当は配当性向に連動するため、純利益が伸び悩めば増配幅も小さくなります。
中期経営計画(2026〜2028年)
2028年に新製品売上45億円、外資メーカー向け売上205億円を目指し、3年間で350億円(うち株主還元130億円)を配分する計画です。ROE10%・PBR1倍が目標で、PBRの引き上げが課題です。
財務と余力指数
2026年6月末の自己資本比率は69.1%。現金及び預金236億円に対し、借入金は短期借入金0.8億円だけで(別にリース債務21億円)、実質無借金です。2025年12月期の営業CFは84億円で、投資CF37億円を差し引いても年約25億円の配当を十分まかなえます。
配当性向が45%なら、残りの55%はどれくらい「余力」になるんですか?
それを自己資本の大きさで測るのが「余力指数」です。ROE(自己資本に対して稼いだ割合)からDOE(自己資本に対して配った割合)を引いた差で、会社に残った分=増配や優待を続ける余力の目安になります。
予想は、会社予想の1株益424.43円と年間配当190円を、2026年6月末のBPS4,779.09円で割って求めました。実績は四季報の25.12期の数値です。
📊 ニチリンの余力指数(予想ベース)
ROE 8.9% − DOE 4.0% = +4.9pt 余力あり
実績(25.12期):ROE9.4% − DOE4.0% = +5.4pt
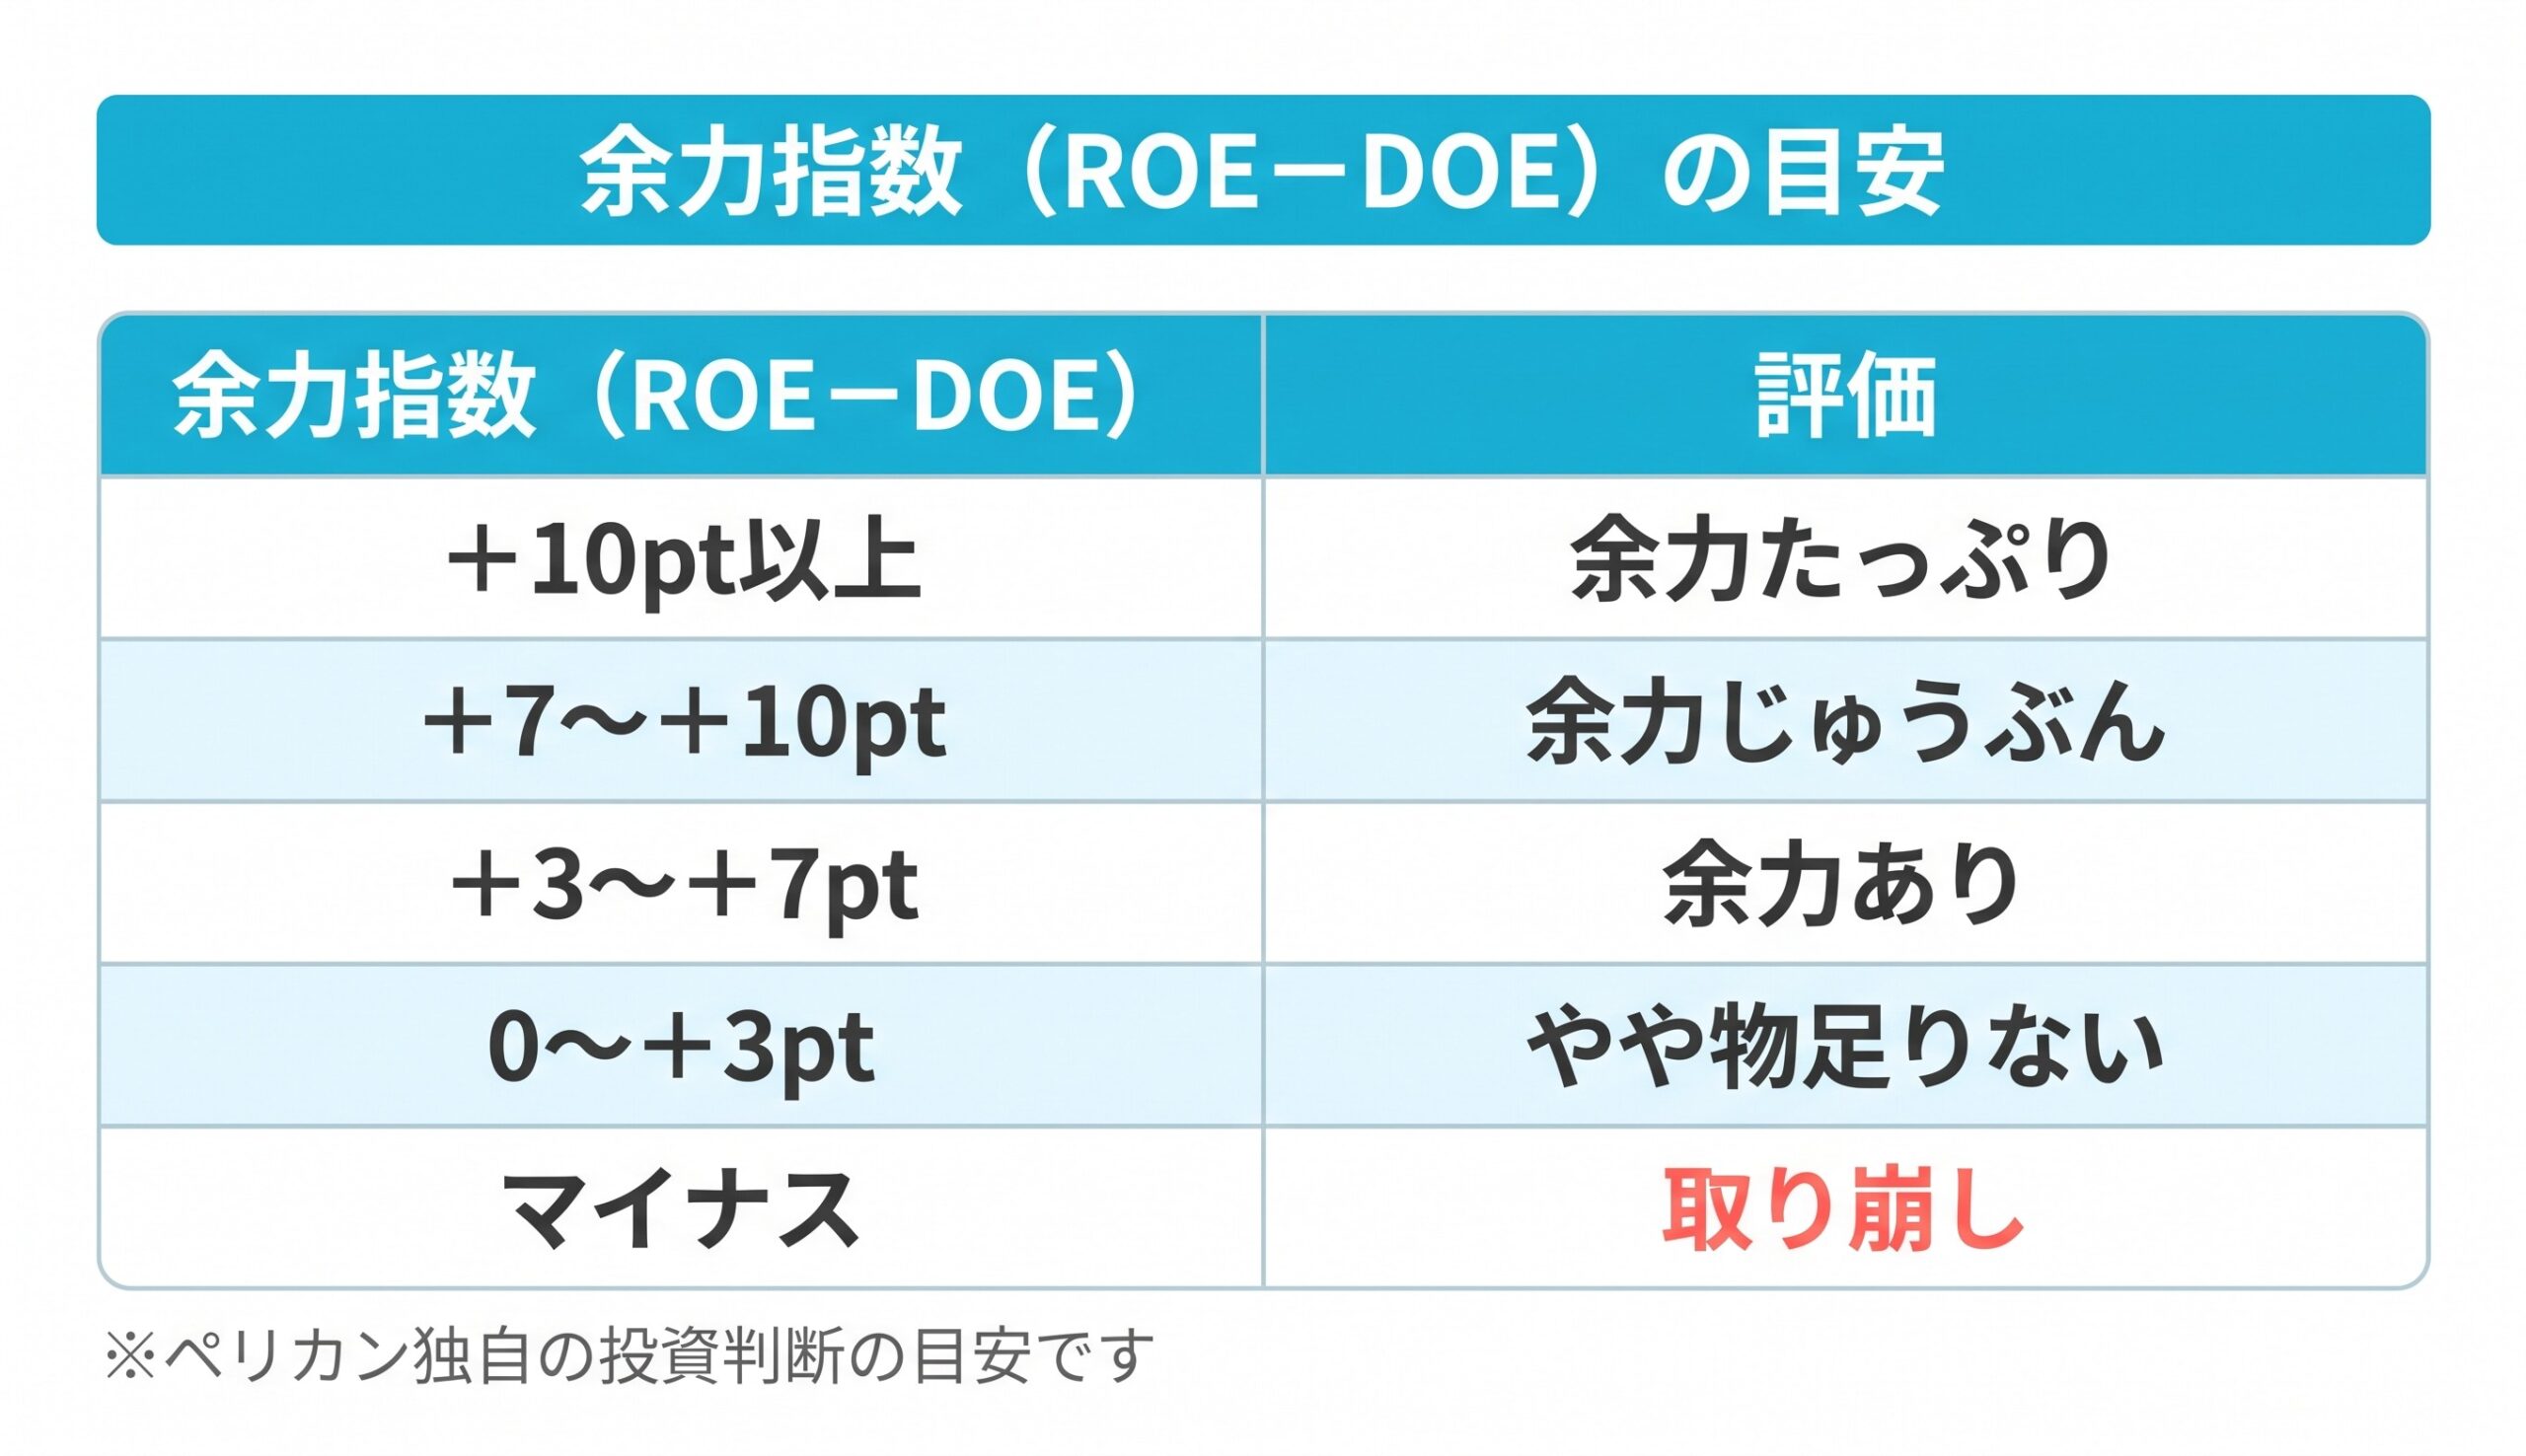
ニチリンは余力ありの区分です。利益の半分強が会社に残るので、利益が伸びれば増配を続ける余地はあります。
実質総合利回りと投資指標
年間配当190円に優待(額面)を加えた、株数・保有期間別の受取額と実質総合利回りです。
| 株数 | 1年未満 | 1年以上3年未満 | 3年以上 |
|---|---|---|---|
| 100株 | 19,000円 4.51% |
20,000円 4.74% |
22,000円 5.22% |
| 1,000株 | 190,000円 4.51% |
192,000円 4.56% |
194,000円 4.60% |
| 5,000株 | 950,000円 4.51% |
953,000円 4.52% |
955,000円 4.53% |
効率がいちばん良いのは100株です。100株・1年以上3年未満の年2万円で4.5%を保てる株価は4,444円で、ここまでなら買っていい上限株価と考えます(配当だけの1年目基準では4,222円で、ほぼ今の株価です)。
PERは9.9倍(会社予想1株益424.43円)、PBRは0.88倍(2026年6月末BPS4,779.09円)。株価は2025年末の3,695円から上昇しています。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | ⭕️ | 69.1%(26年6月末)。借入金はほぼゼロで実質無借金 |
| 配当利回り4%超 | ◎ | 4.51%(年190円)。4.5%をわずかに上回る水準 |
| PER15倍以下 | ◎ | 9.9倍(会社予想)。四季報予想なら9.7倍 |
| ROE(8%超で⭕️、10%超で◎) | ⭕️ | 予想8.9%、実績9.4%(25.12期)。会社計画は10.0% |
| 余力指数(ROE−DOE) | ⭕️ | 予想+4.9ptで「余力あり」 |
| 実質総合利回り4.5%超 | ⭕️ | 100株・1年以上3年未満で4.74%。3年以上なら5.22%、1年未満は配当のみで4.51% |
ペリカンスコア 88 / 100点 (基準株価4,215円・2026年10月21日時点)
📋 ランク:A(優良候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A ◀ | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
6項目すべてが合格ラインで、引っかかった項目はありません。ただ配当利回りは4,222円、PERは4,244円を超えると評価が1段下がる、ぎりぎりの◎です。
ペリカンの結論
4,215円という水準なら、100株はありかもしれません。(売買の判断は必ずご自身で)
理由は、実質無借金の財務と、配当性向45%・DOE下限2.5%という分かりやすい還元方針です。100株を3年持てば実質総合利回りは5%を超え、品目変更も金額は据え置きで交換先が増えました。
それでも、100株を超えて増やす気にはなれません。優待の効率は100株が最も高く、北米の赤字が長引けば配当の伸びも鈍ります。配当利回りも4.5%ぎりぎりなので、株価が上がった場面では待ちたいところです。
ちなみに私ペリカンも、長期で保有中です♪
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
配当利回りの高い銘柄をどう探し、どう検証するか。増配銘柄の見極め方と配当再投資の実践まで解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- 株式会社ニチリン「株主優待制度の一部変更(優待品目の変更)に関するお知らせ」(2026年7月22日)
- 株式会社ニチリン「2026年12月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年8月7日)
- 株式会社ニチリン「2026年12月期(会計期間1-6月)決算説明および資本コストや株価を意識した経営の実現に向けた対応についての進捗状況」
- 株式会社ニチリン 有価証券報告書(第142期)表紙の本店所在地・最寄りの連絡場所
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=