高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、バイク王&カンパニー(3377)です。2026年10月14日、株主優待をバイク購入の割引券からデジタルギフトへ切り替えると発表しました。まずは、どんな会社かから見ていきます。
バイク王&カンパニーはどんな会社?
| 社名(コード) | 株式会社バイク王&カンパニー(3377) |
|---|---|
| 市場・業種 | 東証スタンダード・卸売業 |
| 社長 | 代表取締役CEO 澤 篤史 |
| 本社所在地 | 東京都世田谷区若林3-15-4 📍 本社をストリートビューで見る |
| 設立 | 1998年9月(創業1994年9月) |
| 決算期 | 11月 |
| 時価総額 | 約70.1億円(基準株価458円×発行済株式数15,315,600株) |
中古バイク買取の最大手で、全国に85店舗(うちバイク事業77店舗)を展開しています。買い取った車両をオークションに卸す「ホールセール」と、店頭で売る「リテール」の2本立てで、売上の半分強がホールセールです。
株主は、筆頭の石川秋彦氏が25.6%、取締役CVOの加藤義博氏が19.9%を保有し、特定株は72.4%、浮動株は15.9%です(四季報・2026年5月末時点)。会社も決算資料で「流動性の不足」を自ら課題に挙げており、出来高は薄めの銘柄です。
株主優待の変更内容(100株は対象外に)
記事中の利回りは、すべて基準株価458円(2026年10月19日)で計算しました。
変更前と変更後
| 区分 | 保有株式数 | 優待内容 |
|---|---|---|
| 変更前 | 100株以上 | 自社リテールのバイク(126cc以上)購入時の3万円割引券(メンテナンスパック1万円割引券付き・単独使用不可) |
| 変更後 | 100〜499株 | なし |
| 変更後 | 500〜999株 | デジタルギフト3,000円分 |
| 変更後 | 1,000株以上 | デジタルギフト10,000円分 |
新制度は2026年11月30日の株主名簿から適用され、ギフトは定時株主総会の後に届く予定です。発表資料には11月末基準しか書かれていないため、年1回として計算しています。継続保有の条件はありません。
ギフトはPayPayマネーライト・Amazonギフトカード・QUOカードPayなどから選べ、額面どおりに使えるので額面で計算します。受取手続きの期限が案内の送付後おおむね2か月と短めなので、そこだけは注意が必要です。
株数別の実質総合利回り
| 株数 | 投資額 | 配当 | 優待 | 合計 | 実質総合利回り |
|---|---|---|---|---|---|
| 100株 | 45,800 | 1,100 | 0 | 1,100 | 2.40% |
| 500株 | 229,000 | 5,500 | 3,000 | 8,500 | 3.71% |
| 900株 | 412,200 | 9,900 | 3,000 | 12,900 | 3.13% |
| 1,000株 | 458,000 | 11,000 | 10,000 | 21,000 | 4.59% |
(単位:円。配当は2026年11月期の会社予想・年11円で計算)
いちばん効率が良いのは1,000株で、4.5%を超えるのもこの株数だけです。500〜999株は株数を増やすほど利回りが下がり、900株では3.13%まで落ちます。配当単体は2.40%なので、受取額の半分近くを優待が占める形です。
📚 ペリカンの著書のご案内
『世界一やさしい 高配当・優待株の教科書 1年生』
優待は額面ではなく、株数ごとの実質総合利回りで判断する。その計算方法と、制度が変わったときの見直し方を1冊にまとめました。
第3四半期決算と上方修正
| 期 | 売上高 | 営業利益 | 純利益 | 1株益 | 1株配当 |
|---|---|---|---|---|---|
| 24.11期 | 33,965 | 286 | 187 | 13.41 | 11 |
| 25.11期 | 38,574 | 585 | 327 | 23.10 | 11 |
| 26.11期 3Q累計 | 29,124 | 838 | 793 | 55.48 | 5.5(中間) |
| 26.11期 予想 | 38,800 | 860 | 750 | 52.41 | 11 |
(単位:百万円。1株益・1株配当は円。26.11期予想は9月30日の修正後)
良い点
9か月累計で売上は2.5%増にとどまる一方、営業利益は60.1%増、純利益は2倍を超えました。伸びの中身は台数より単価で、売上総利益の増加560百万円のうち480百万円が単価要因です。粗利率は33.9%から35.0%に上がり、テレビCMで販売費が8.6%増えた分を吸収しています。
9月30日には通期予想を上方修正し、純利益は570百万円から750百万円になりました。四季報(9月16日作成)の今期純利益600百万円は修正前の予想なので、会社予想より低く出ています。
気になる点
- 利益の振れが大きい。24.11期は1Qに営業赤字606百万円を出しており、会社自身も利益のボラティリティを課題に挙げています
- 単価の上昇はオークション相場の高止まりにも支えられていて、相場が冷えれば逆回転しかねません
- 3Q累計の純利益793百万円は通期予想750百万円をすでに上回り、4Q(9〜11月)は赤字の計算です。会社は外部環境の不確実性と成長投資を織り込んだと説明しています
- 3Q累計には受取損害賠償金80百万円の特別利益が含まれています
中期ビジョン(2028年11月期の目標)
目標は売上高400億円・経常利益16億円・ROE12%で、配当性向は「30%を維持」をKPIに掲げています。今期の経常利益予想11.5億円で目標の7割強まで来ましたが、今期の配当性向は21.0%です。今期予想の1株益52.41円に30%を当てはめると約15.7円になり、会社が「配当をはじめとした資本政策を具体化する」としている中身は今後の発表待ちです。
財務と余力指数
2026年8月末の自己資本比率は60.3%で、前期末の53.8%から上がりました。短期借入金を1,200百万円から240百万円まで返済し、借入金は合計897百万円、現金及び預金は2,807百万円で、実質無借金です。ただ在庫を抱える商売のため、営業CFは25.11期で371百万円(前期1,769百万円)と振れやすく、在庫を積めば比率も動きます。
今期は利益が倍増なのに配当は据え置き。余力指数で見ると、どう映るんですか?
余力指数はROE(自己資本で稼いだ割合)からDOE(自己資本に対して配った割合)を引いた差です。稼いだうち会社に残った分なので、大きいほど増配や優待の余力がある目安になります。
予想ROEは今期予想1株益52.41円を、予想DOEは年11円の配当を、2026年8月末のBPS537.5円(自己資本7,696百万円÷自己株式を除く14,319,199株)で割って求めました(小数第2位までだと9.75%−2.05%=7.70pt)。
📊 バイク王&カンパニーの余力指数(予想ベース)
ROE 9.8% − DOE 2.0% = +7.7pt 余力じゅうぶん
実績(25.11期):ROE4.8% − DOE2.3% = +2.5pt(四季報の数値。区分はやや物足りない)
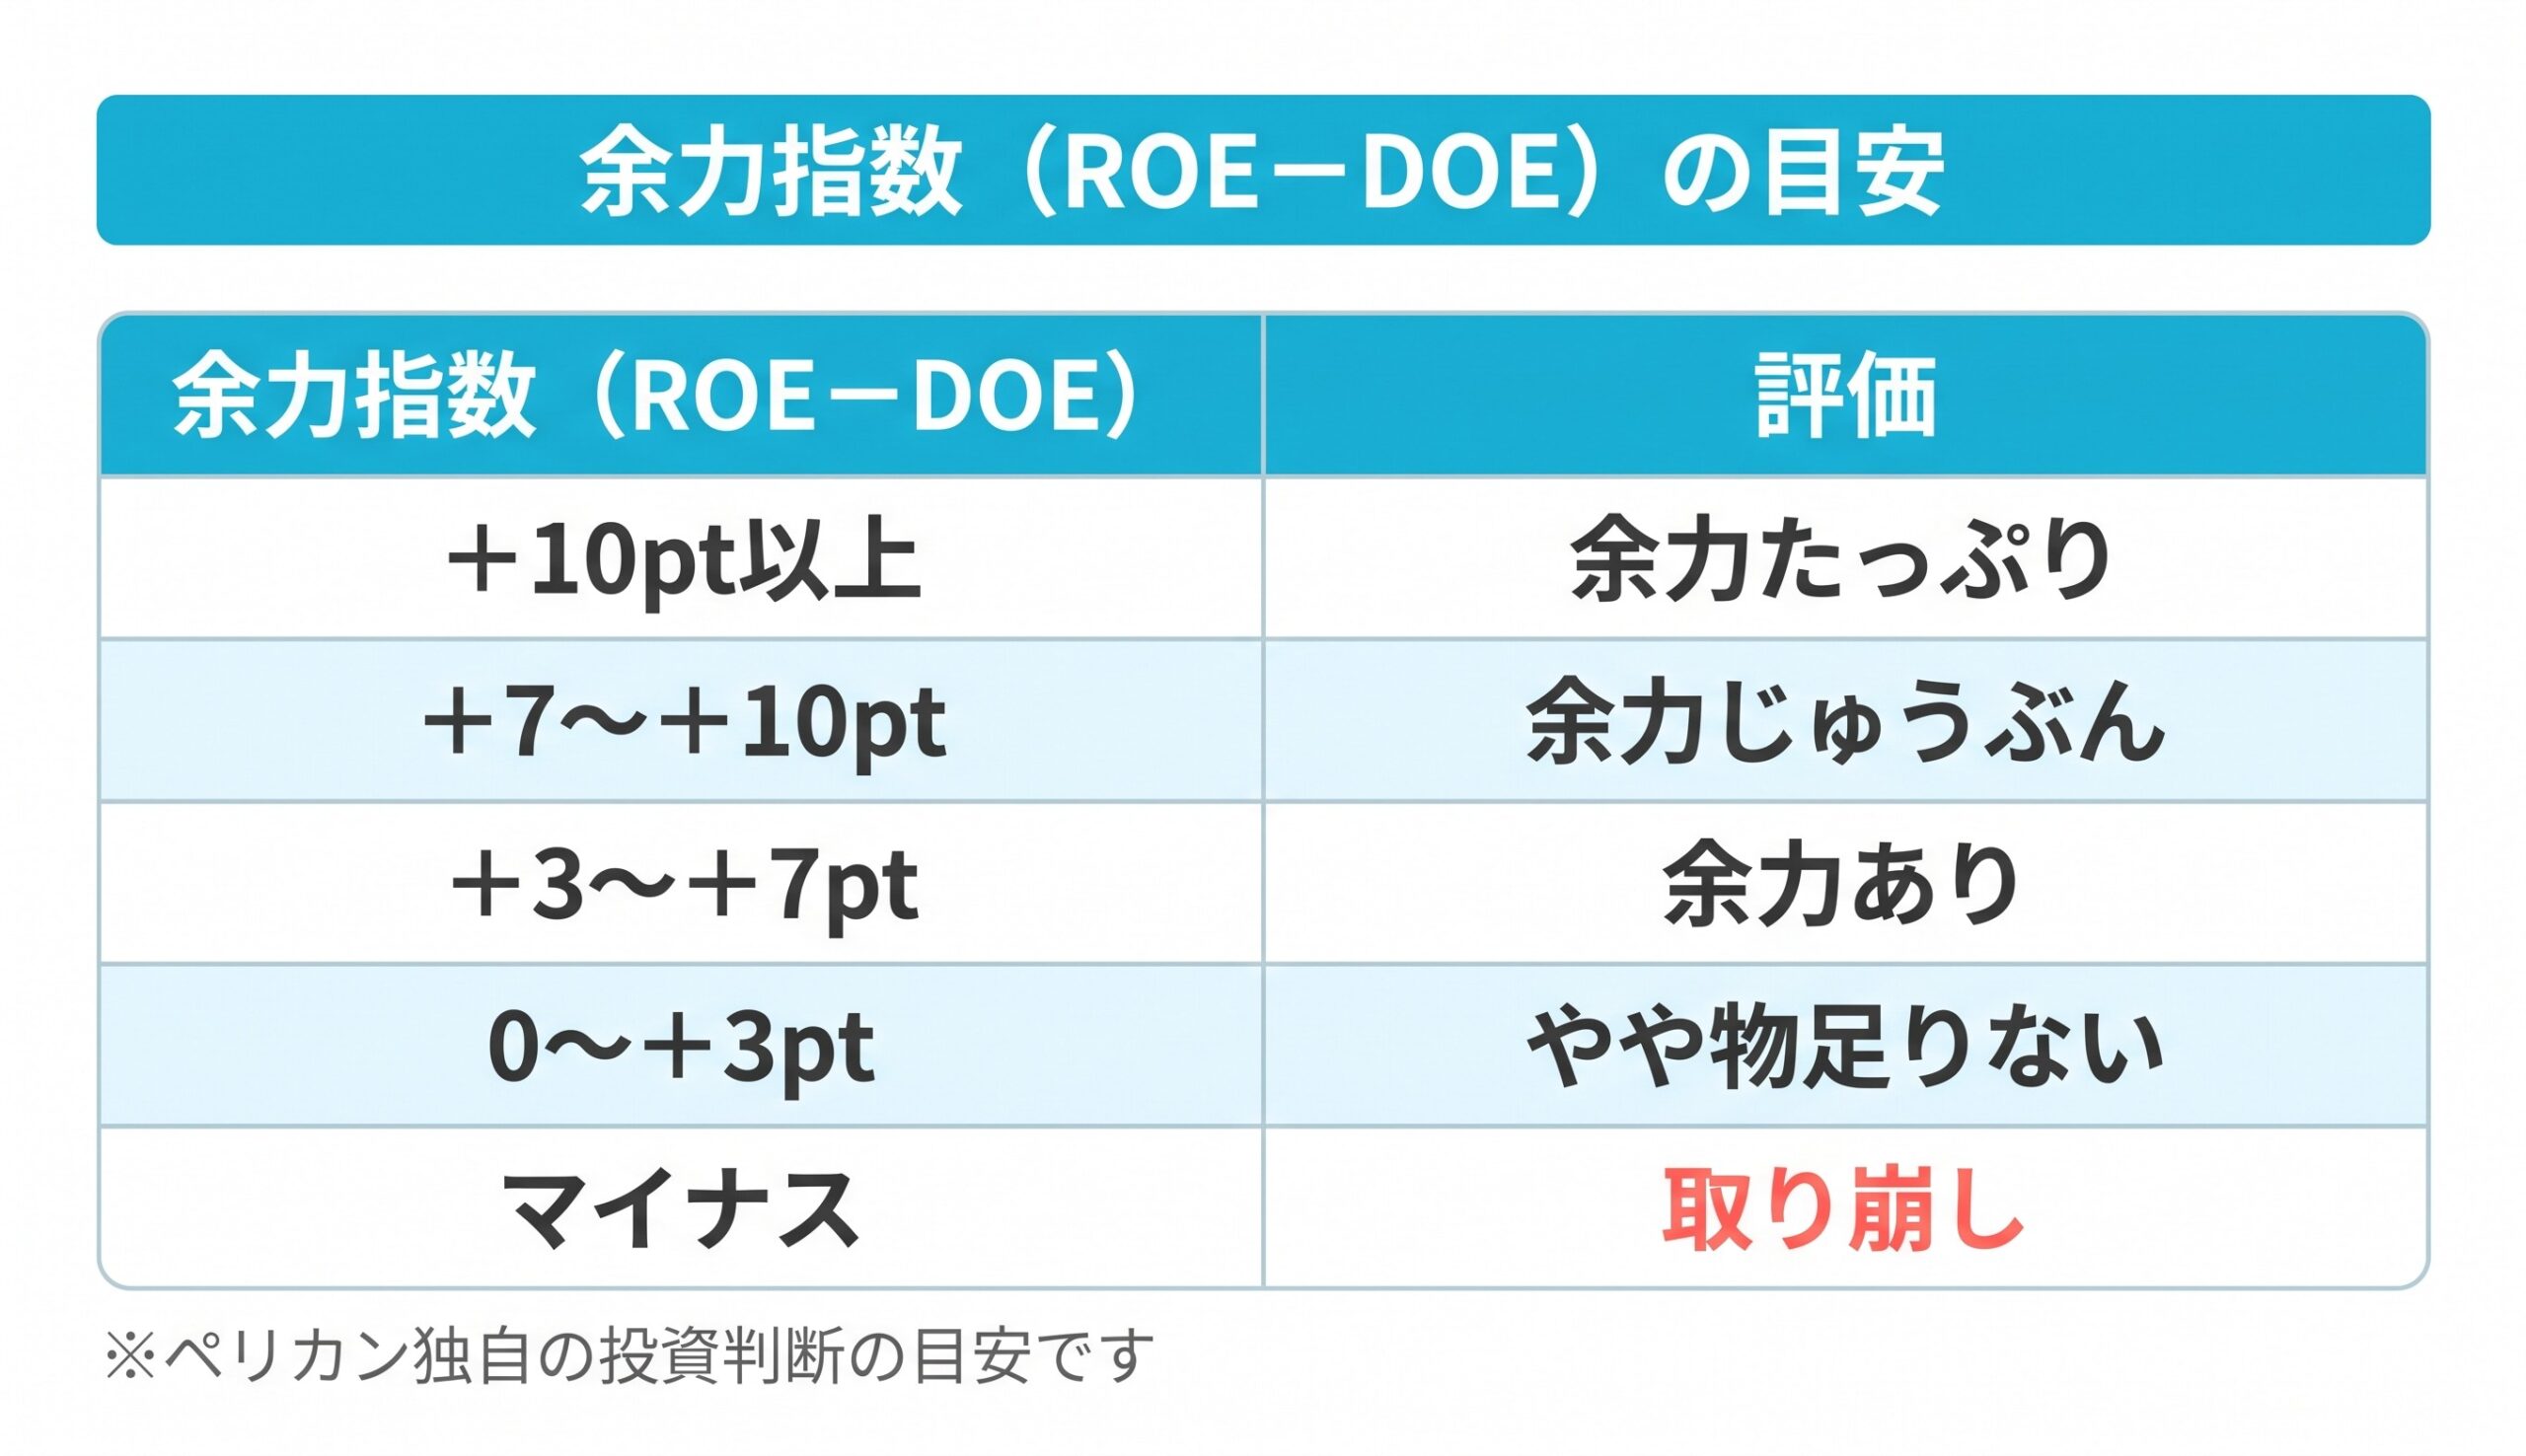
バイク王&カンパニーは余力じゅうぶんの区分に入ります。ただしこれは、利益が倍増する一方で配当を11円に据え置き、配当性向が21.0%まで下がった結果です。前期実績はやや物足りない区分だったので、利益水準が続くかどうかで大きく変わる数字だと見ています。
株価の反応と投資指標
| 株価 | 458円(2026年10月19日) |
|---|---|
| 予想PER | 8.7倍(今期予想1株益52.41円) |
| PBR | 0.85倍(2026年8月末BPS537.5円) |
| 予想配当利回り | 2.40%(年11円) |
| 実質総合利回り | 1,000株4.59%/500株3.71%/100株2.40% |
優待変更を発表した10月14日の終値は406円でした。当日のPTSで421.1円をつけ、10月19日には458円と、発表前から12.8%上がっています。10月14日時点の年初来高値460円(1月6日)にほぼ並ぶ水準です。
発表前の406円なら、1,000株の実質総合利回りは5.17%ありました。今回の上昇で優待の価値はかなり株価に織り込まれ、4.59%まで下がっています。
年間受取額を4.5%で割り戻すと、1,000株なら466円までが「ここまでなら買っていい上限株価」です。ただ余裕は8円しかありません。500株だと377円で、こちらはそこまで待ちたい水準になります。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | ⭕️ | 60.3%(2026年8月末)でネットキャッシュ。前期末は53.8%で、在庫次第で動く |
| 配当利回り4%超 | × | 2.40%(予想年11円) |
| PER15倍以下 | ◎ | 8.7倍 |
| ROE(8%超で⭕️、10%超で◎) | ⭕️ | 予想9.8%。前期実績は4.8% |
| 余力指数(ROE−DOE) | ⭕️ | +7.7pt(余力じゅうぶん)。実績は+2.5pt |
| 実質総合利回り4.5%超 | ⭕️ | 1,000株で4.59%(上限株価466円)。500株は3.71%、100株は2.40% |
ペリカンスコア 73 / 100点 (基準株価458円・2026年10月19日時点)
📋 ランク:B(検討候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B ◀ | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格したのは財務・PER・ROE・余力指数・1,000株の実質総合利回りで、引っかかったのは配当利回りです。実質総合利回りは1,000株で採点しており、500株以下では4.5%に届きません。1,000株も株価が466円を超えると△になり、スコアは63点に下がります。
ペリカンの結論
458円という水準なら、1,000株はぎりぎりありかもしれません。(売買の判断は必ずご自身で)
1,000株なら実質総合利回りは4.59%で、上限株価466円の内側にはいます。自己資本比率60%台のネットキャッシュで、予想PERは8.7倍。数字の面では、まだ検討できる水準です。
ただ、発表から1週間足らずで12.8%上がり、上限株価までは8円しかありません。受取額の半分近くを優待に頼り、配当利回りは2.4%です。今回のように制度を入れ替える会社で、利益も相場頼みで振れやすいので、急いで追いかける気にはなれません。配当性向30%に沿った増配が出てくれば、見方は変わりそうです。
初回の基準日は2026年11月30日(権利付最終日は11月26日)です。100株では優待がもらえない点は、改めて注意してください。
ちなみに私ペリカンは、現時点では保有していません。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、優待の利回り計算とあわせてやさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- 株式会社バイク王&カンパニー「株主優待制度の変更に関するお知らせ」(2026年10月14日)
- 同「2026年11月期 第3四半期決算短信」「2026年11月期 第3四半期決算説明資料」(2026年10月5日)
- 株価:2026年10月14日終値(406円)・同日PTS(421.1円)・10月19日(458円)、年初来高値(10月14日時点)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=