高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、飛島ホールディングス(256A)です。中期経営計画で「DOE4%以上」という配当方針を掲げており、今回は株主還元を主題に、8月発表の第1四半期決算と合わせて確認していきます。
飛島ホールディングスはどんな会社?
| 項目 | 内容 |
|---|---|
| 社名 | 飛島ホールディングス(256A・東証プライム) |
| 代表者 | 代表取締役社長 髙橋 光彦 |
| 本社所在地 | 東京都港区港南一丁目8番15号 Wビル 📍 本社をストリートビューで見る |
| 設立・上場 | 2024年10月(飛島建設の単独株式移転で設立) |
| 時価総額 | 約447億円(基準株価2,327円×発行済株式数19,225,868株) |
| 売上構成(26.3期) | 土木43%・建築37%・グロース事業等20% |
| 決算月 | 3月(配当は期末の年1回) |
トンネル工事に実績が多い土木主体の老舗ゼネコンで、地震・水害など防災関連に強みを持ちます。持株会社のもとで、建設事業に加えて建材・水環境・木造建築などの「グロース事業」と、建設DXを支援する「イノベーション事業」を育てる体制です。四季報によると取締役9名のうち6名が社外取締役で、大株主上位には信託口のほか「トビシマ共栄会」(6.7%)や従業員持株会(2.2%)が並びます。
配当と株主還元(DOE4%以上の方針)
記事中の利回りは、すべて基準株価2,327円(2026年9月30日)で計算しました。
配当は3期連続で増える予定
| 期 | 1株配当 | 1株益 | 配当性向 | 利回り(基準株価) |
|---|---|---|---|---|
| 25.3期 | 90円 | 194.5円 | 46.3% | 3.87% |
| 26.3期 | 105円 | 253.0円 | 41.5% | 4.51% |
| 27.3期(会社予想) | 110円 | 250.1円 | 44.0% | 4.73% |
| 28.3期(四季報予想) | 110〜115円 | 257.9円 | 42.7〜44.6% | 4.73〜4.94% |
配当は期末の年1回(中間配当は0円)なので、3月末に100株を持っていれば、27.3期は11,000円(税引前)を受け取れる計算です。配当性向は40%台で推移しており、利益の範囲内で出している水準です。
DOE4%以上という物差し
中期経営計画では、2027年度(28.3期)にDOE(自己資本配当率)4.0%以上を目標にしています。計画策定時の2023年度は2.9%でしたが、26.3期は3.8%(四季報)まで上がってきました。
26.3期末のBPS2,837円にDOE4%を当てはめると、1株あたり約113円です。BPSは利益が積み上がるほど増えるので、DOE4%を守る限り、配当も利益の積み上げに合わせて増えていく方針と読めます。四季報の28.3期予想110〜115円は、この水準とほぼ重なります。
4.5%を保てる株価は約2,444円
株主優待はなく、還元は配当のみです。年間配当11,000円(100株)を4.5%で割り戻すと約2,444円で、ここまでなら買っていい上限株価と見ています。基準株価2,327円は、これを約5%下回っています。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
配当利回りの高い銘柄をどう探し、どう検証するか。DOEや配当性向を使った増配銘柄の見極め方から、配当再投資の実践まで解説しています。
業績(中期経営計画の進捗)
| 期 | 売上高 | 営業利益 | 純利益 | 1株益 |
|---|---|---|---|---|
| 25.3期 | 1,382.6 | 64.3 | 37.2 | 194.5 |
| 26.3期 | 1,392.6 | 69.1 | 48.5 | 253.0 |
| 27.3期(会社予想) | 1,500.0 | 80.0 | 48.0 | 250.1 |
| 28.3期(四季報予想) | 1,530.0 | 83.0 | 49.5 | 257.9 |
(単位:億円、1株益は円)
良い点:本業の利益は伸びている
営業利益は26.3期に続き、27.3期も15.8%増益の会社予想です。純利益がほぼ横ばいなのは、前期に計上した負ののれん発生益(特別利益)を今期は見込んでいないため(四季報)で、本業の稼ぎは伸びています。
中計の当初計画では、26.3期の純利益は32億円・ROE6.2%でした。実績は48.5億円・ROE9.3%で、利益面は計画をかなり前倒しで進んでいます。
気になる点:第1四半期の受注が落ちた
第1四半期(4〜6月)の営業利益は16.2億円で、通期予想に対する進捗率は20.3%。過去3期平均の22.4%(四季報)をやや下回りました。子会社の飛島建設単体の受注も232億円と前年同期比27.5%減で、特に国内民間の土木が大きく落ちています。
通期の受注予想は1,241億円(前期比9.0%増)なので、残り3四半期で取り戻せるかが焦点です。建設会社は受注が翌期以降の売上になるため、次の決算でも受注の数字は必ず確認したいところです。
中期経営計画の目標と現状
| 項目 | 中計の目標(28.3期) | 現状 |
|---|---|---|
| 売上高 | 1,600億円 | 1,530億円(四季報の28.3期予想) |
| 純利益 | 55億円 | 49.5億円(同上) |
| ROE | 10%水準 | 9.3%(26.3期実績) |
| DOE | 4.0%以上 | 3.8%(26.3期実績) |
ROEとDOEは目標まであと一歩ですが、売上高1,600億円は四季報予想でも届きません。計画では、戦略投資200億円でグロース事業を28.3期に370億円まで伸ばす想定で、ここがどこまで進むかがカギになります。
財務と余力指数
自己資本比率は36.5%(2026年6月末)。建設会社は工事の前受金や共同企業体の預り金で総資産が膨らみやすく、比率は低めに出がちです。有利子負債254億円に対し現金預金は225億円で、差し引き約29億円のネットデットです。3月末は有利子負債359億円・現金209億円と差が大きく、時期によって振れる点は押さえておきたいところです。
26.3期の営業CFは35億円の黒字でしたが、投資CFが47億円の支出で、フリーCFは約11億円のマイナスでした。配当の支払いは年約20億円なので、この1期で見ると、本業の稼ぎだけでは投資と配当をまかないきれていません。
「余力指数」って何ですか?配当性向とは違うんですか?

ROE(自己資本で稼いだ割合)からDOE(自己資本から配った割合)を引いたものです。差が大きいほど稼いだ分が会社に残り、増配の余力があると考えます。自己資本を土台にするので、単年の特別利益に振り回されにくいのが特徴です。
予想は、基準株価2,327円・26.3期末BPS2,837円・会社予想の1株益250.11円と配当110円から、ROE=PBR÷PER、DOE=PBR×配当利回りで算出しました。実績は四季報の26.3期ROE・DOEをそのまま使っています。
📊 飛島ホールディングスの余力指数(予想ベース)
ROE 8.8% − DOE 3.9% = +4.9pt 余力あり
実績(26.3期):ROE9.3% − DOE3.8% = +5.5pt
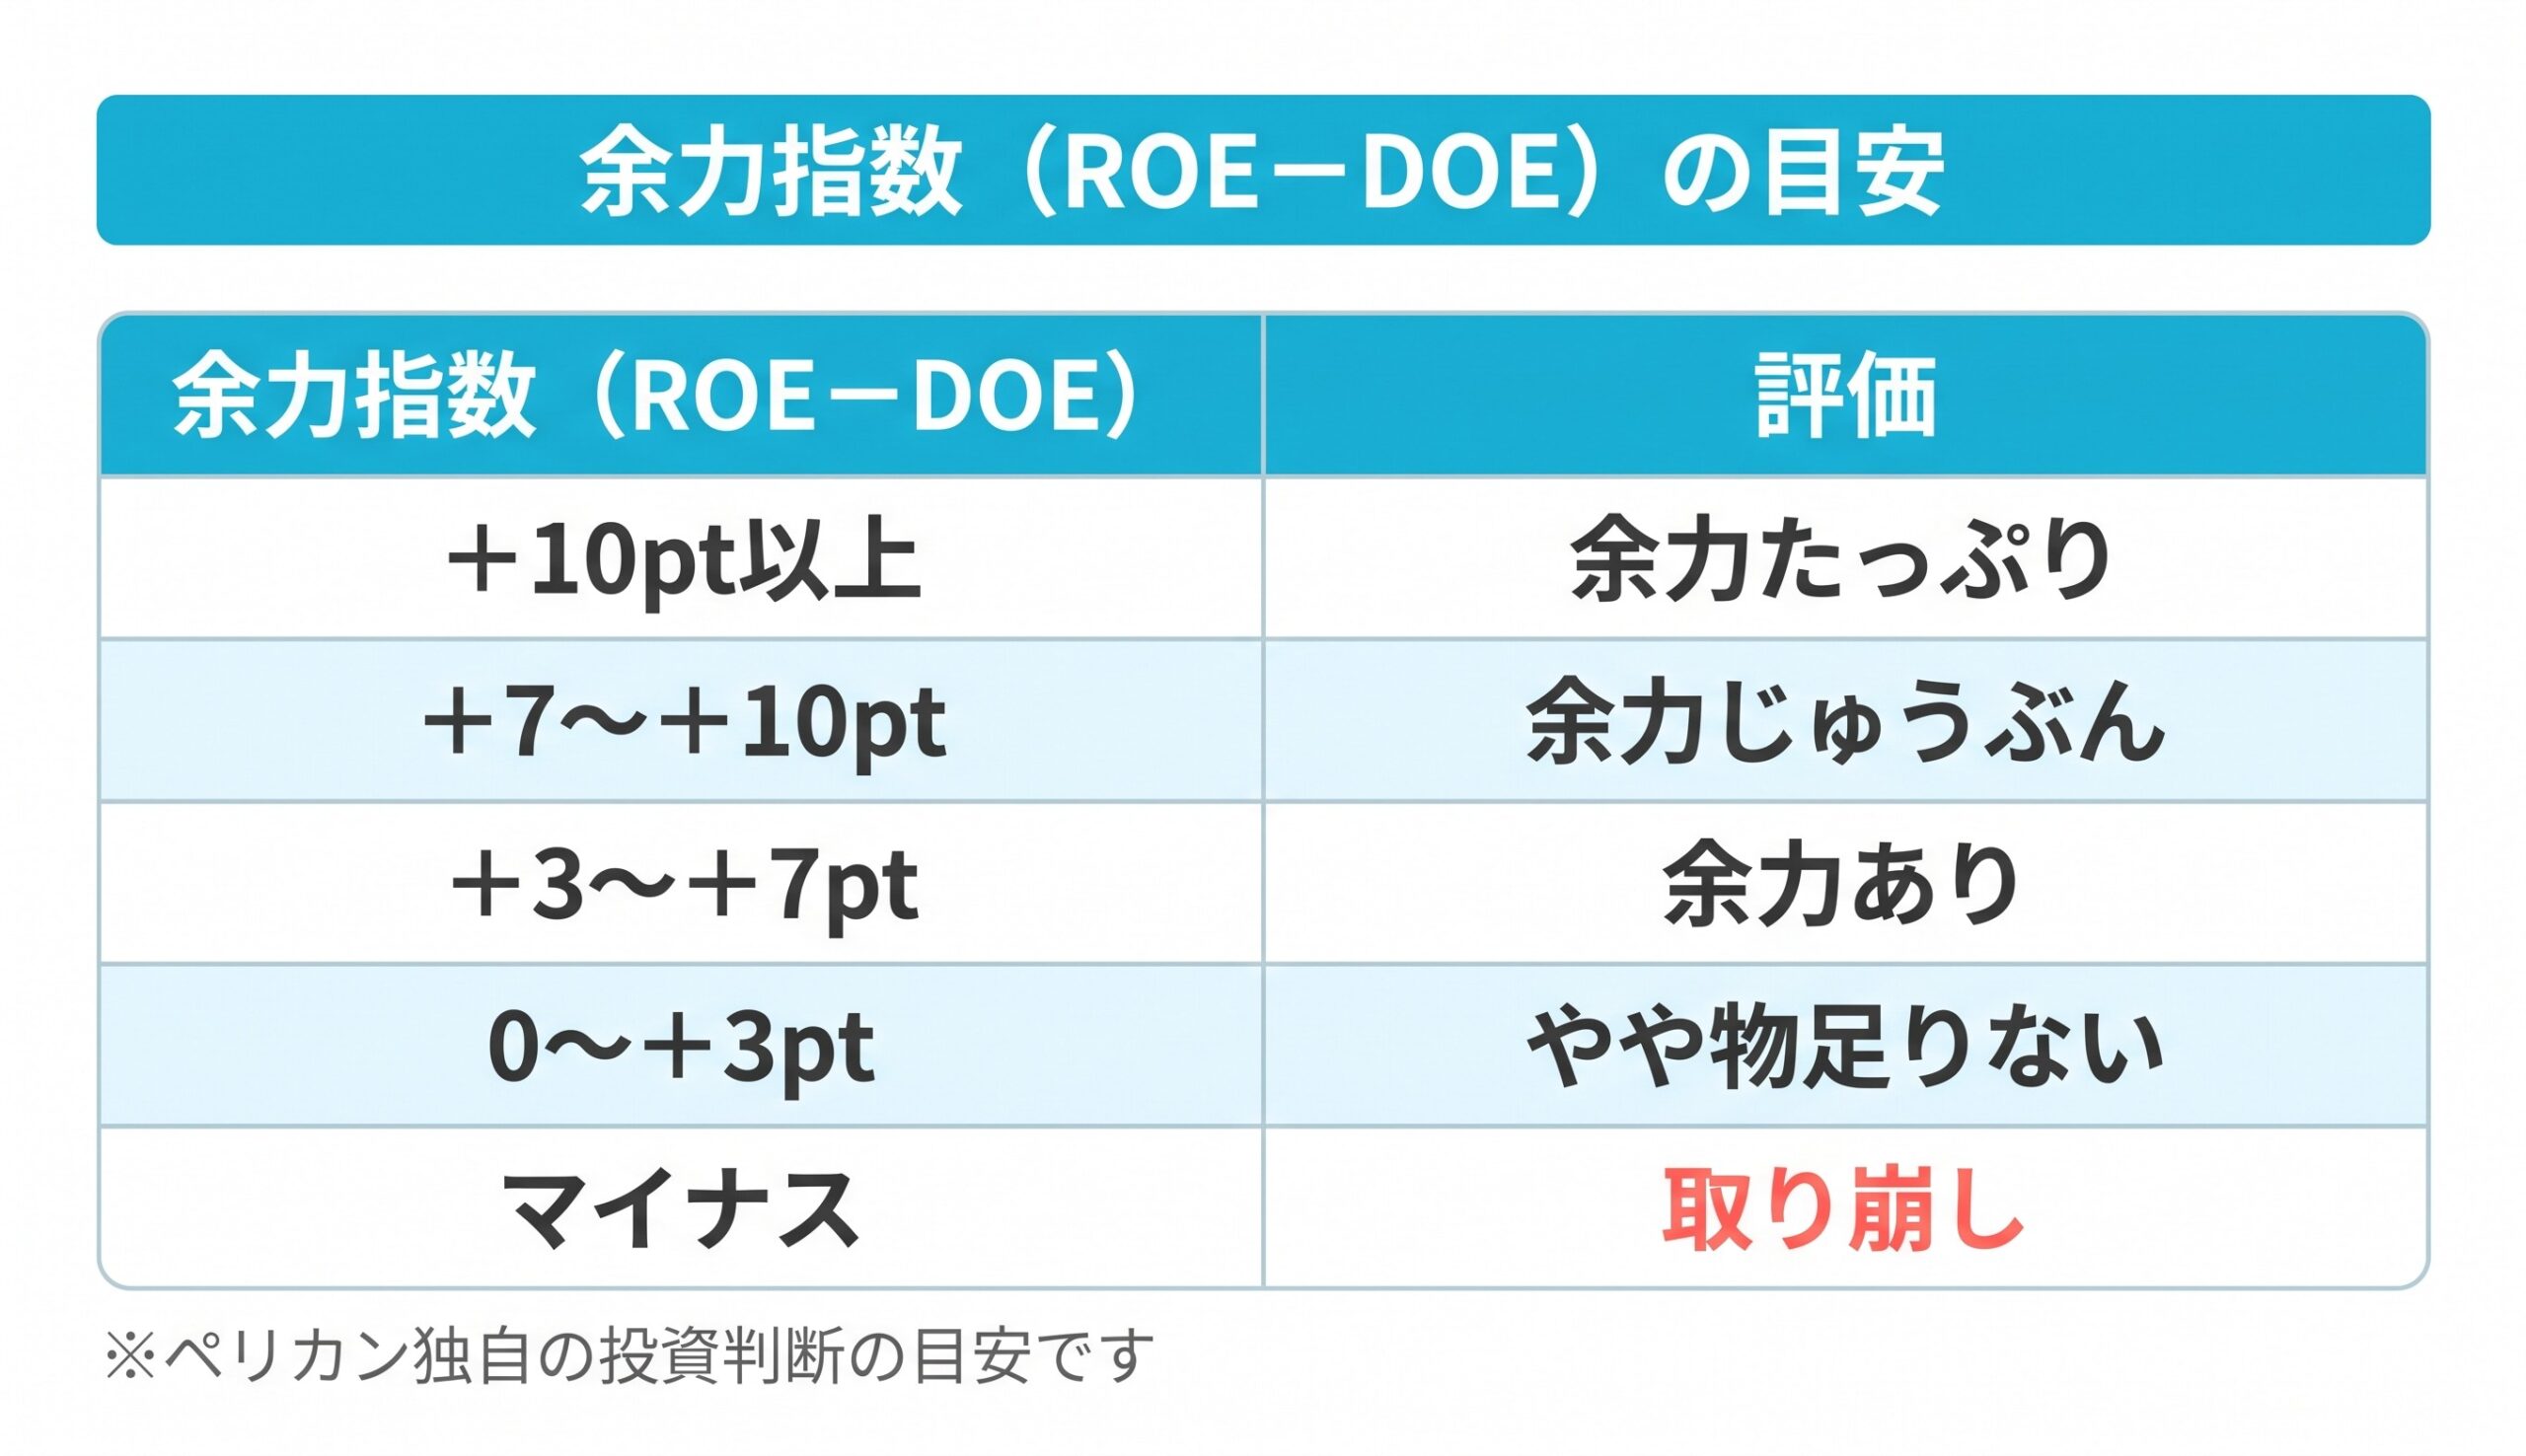
飛島ホールディングスは、予想・実績ともに余力ありの区分に入ります。稼いだ利益の半分以上が会社に残る計算で、DOE4%に向けて配当を増やす余地はあります。ただ、ROEが10%に届かないままDOEだけを上げていくと、この余力は縮んでいきます。
実質総合利回りと投資指標
株主優待がないため、実質総合利回りは配当利回りと同じです。
| 指標 | 数値 | 前提 |
|---|---|---|
| 配当利回り | 4.73% | 27.3期会社予想110円 |
| 実質総合利回り(100株) | 4.73% | 優待なし・配当のみ |
| PER | 9.3倍 | 会社予想1株益250.11円 |
| PBR | 0.82倍 | 26.3期末BPS2,837円 |
| ROE(予想) | 8.8% | 1株益÷26.3期末BPS |
PBRは0.8倍台と1倍を割っています。中計では株主資本コストを6〜7%とし、ROE10%を目標にしているので、計画どおりROEが上がれば評価が見直される余地はあります。もちろん、計画の達成が前提です。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 36.5%(26年6月末)。現金225億円に対し有利子負債254億円でネットデット。預り金などで総資産が膨らみやすい業種のため比率は低く出やすい |
| 配当利回り4%超 | ◎ | 4.73%(27.3期会社予想110円) |
| PER15倍以下 | ◎ | 9.3倍 |
| ROE(8%超で⭕️、10%超で◎) | ⭕️ | 予想8.8%、実績9.3%(26.3期)。中計の目標は10% |
| 余力指数(ROE−DOE) | ⭕️ | 予想+4.9pt、実績+5.5ptで、ともに「余力あり」 |
| 実質総合利回り4.5%超 | ⭕️ | 4.73%(100株・優待なし) |
ペリカンスコア 72 / 100点 (基準株価2,327円・2026年9月30日時点)
📋 ランク:B(検討候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B ◀ | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
利回り・PER・ROE・余力指数はそろって合格ラインに乗りました。引っかかったのは財務だけで、自己資本比率36.5%とネットデットの組み合わせが唯一の×です。
ペリカンの結論
2,327円という水準なら、財務の弱さを承知のうえで、100株だけ打診するのはありかもしれません。(売買の判断は必ずご自身で)
配当利回り4.7%・PER9.3倍と数字面は割安で、DOE4%以上という物差しがあるため、業績が多少ぶれても配当が急に削られにくい方針になっています。4.5%を保てる株価もまだ下回っており、利回りの面では持っていて良いと考えられる水準です。
それでも100株にとどめたいのは、自己資本比率が私の基準の60%に遠く、26.3期はフリーCFもマイナスだったからです。第1四半期の受注減も気になるので、買い増しは受注の回復とROE10%への道筋が見えてからかな…。
ちなみに私ペリカンは、現時点では保有していません。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- 飛島ホールディングス「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月7日)
- 飛島ホールディングス「未来を革新する Story(中期経営計画〜2027)」(2024年10月1日)
- 株主優待の有無:Yahoo!ファイナンス(株主優待情報)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=