高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、J-オイルミルズ(2613)です。今年も株主優待のオリーブオイルが届いたので、優待と配当、そして第1四半期決算の中身を確認していきます。
J-オイルミルズはどんな会社?
| 社名(コード) | 株式会社J-オイルミルズ(2613・東証プライム) |
|---|---|
| 代表者 | 春山 裕一郎(代表取締役社長執行役員CEO) |
| 本社所在地 | 東京都中央区明石町8-1 📍 本社をストリートビューで見る |
| 設立 | 2002年4月 |
| 時価総額 | 約733億円(2,188円×発行済株式数33,508,446株) |
| 売上構成 | 油脂91%、スペシャリティフード8%(2026年3月期) |
| 大株主 | 味の素 27.0%、三井物産 12.4%(2026年3月末) |
ホーネンと味の素製油の統合で生まれた食用油の大手で、業務用油のシェアは約4割。家庭用は「AJINOMOTO」ブランドで、こめ油・ごま油・オリーブオイルなどを販売しています。
味の素と三井物産の2社で約4割を持ち、特定株は55.3%、浮動株は29.8%にとどまります。味の素は主な販売先、三井物産は主な仕入先でもあり、大株主が取引の両側にいる会社です。
株主優待と配当
記事中の利回りは、すべて基準株価2,188円(2026年10月8日)で計算しました。
優待は200株から、3月末の年1回
| 保有株数 | 優待内容 | 金額 |
|---|---|---|
| 200〜599株 | 自社製品(オリーブオイル3本) | 3,000円相当 |
| 600〜999株 | 公式通販クーポン/自社製品/寄付から選択 | 5,000円 |
| 1,000株以上 | 公式通販クーポン/製品+クーポン/寄付から選択 | 8,000円 |
100株では優待がなく、対象は200株からです。基準日は3月末の年1回で、継続保有の条件や長期保有による加算はありません。
600株以上で選べるクーポンは公式オンラインショップ専用で、最低購入額などの利用条件は会社サイトでは確認できませんでした。この記事では額面で計算しています。
2026年10月8日に届いた優待品
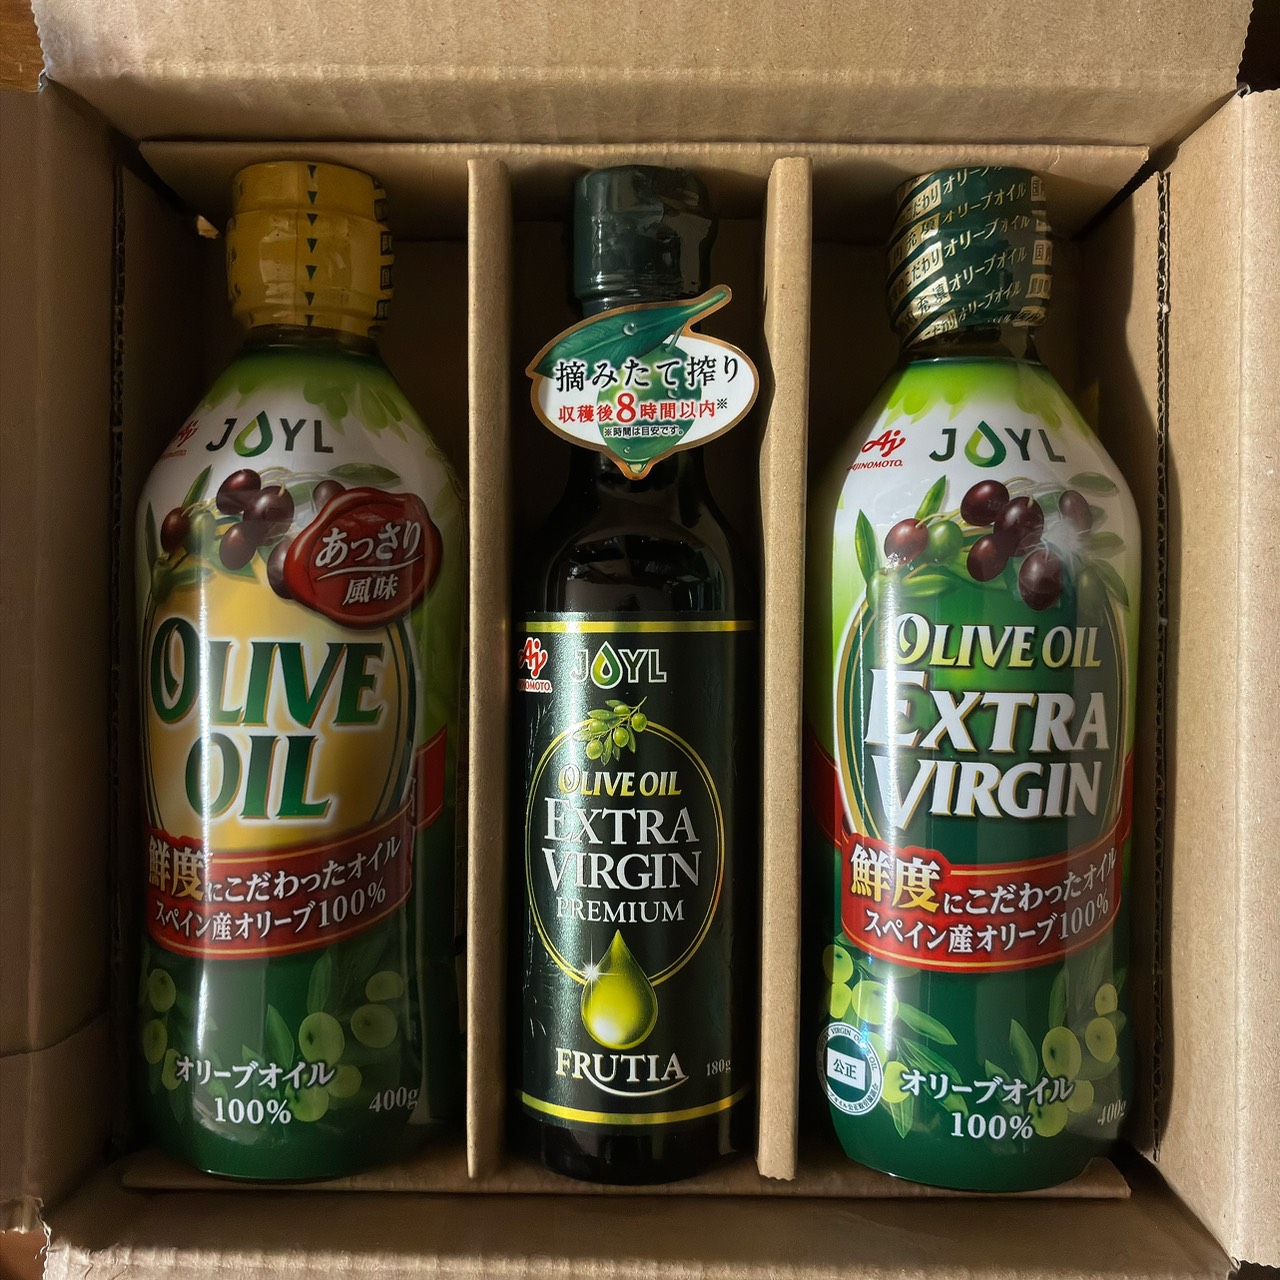
200株の優待は、エクストラバージン400g・オリーブオイル400g・FRUTIA PREMIUM 180gの3本です。オリーブオイルは2023〜24年の相場高騰で店頭価格がぐっと上がった品目なので、毎日使う油を現物でもらえるのはありがたいところ。
配当は年80円へ増配予想
2027年3月期は中間40円・期末40円の年80円予想で、前期の普通配当70円から10円の増配です。配当方針は「連結配当性向40%を目安」としていますが、今期予想の配当性向は約53%と、目安を上回る水準まで出しています。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
お金と商品、どっちも得する優待株の選び方。配当と優待を合わせた「実質総合利回り」で、何株持つのがいちばん効率的かを見極める方法もまとめています。
業績:1Qは大幅増益、通期予想は据え置き
| 決算期 | 売上高 | 営業利益 | 純利益 | EPS | 配当 |
|---|---|---|---|---|---|
| 2025年3月期 | 230,783 | 8,572 | 6,996 | 211.5 | 70※ |
| 2026年3月期 | 226,574 | 4,404 | 4,753 | 143.6 | 70 |
| 2027年3月期(会社予想) | 243,000 | 5,500 | 5,000 | 150.98 | 80 |
| 2028年3月期(四季報予想) | 248,000 | 7,500 | 6,500 | 196.3 | 80〜90 |
(単位:百万円。EPS・配当は円)※2025年3月期の70円は記念配当を含みます(内訳は手元の資料に記載なし)。
良い点
第1四半期(4〜6月)は営業利益が前年同期比56.7%増の15.7億円で、通期計画55億円に対する進捗は28.6%と過去3期平均(27.5%)を上回りました。業務用油の価格改定が浸透し、長持ち油「SUSTEC」など高付加価値品の拡販も効いています。
気になる点
2026年3月期の営業利益は前期のほぼ半分まで落ちており、今期予想どおりでも2025年3月期の水準には戻りません。会社自身も、原料価格や物流費・資材価格の上振れを懸念として挙げ、1Qが好調でも通期予想を据え置いています。
2026年度が最終年度の第六期中期経営計画についても、短信の中で計画達成は厳しい状況だと認めています。四季報は2028年3月期に営業益75億円への回復を見込みますが、会社はまだ来期の数字を出していません。
財務と余力指数
自己資本比率は65.0%(2026年6月末)と厚めです。ただし有利子負債193.5億円に対して現預金は70.1億円で、差し引き約123億円のネットデット。1年以内に償還を迎える社債が120億円あります。
営業CFは2026年3月期に30億円と、前期の183億円から大きく減りました。ただ前期は、原料安で棚卸資産が97億円、売上債権が47億円減り、在庫と売掛金から資金が戻った特殊な年です。今期は減益に加え、在庫と売掛金がやや増えた分が響いています。
現金等が119億円から33億円に減ったのは、長期借入金64億円の返済、設備投資53億円、配当25億円を営業CFでまかないきれなかったためです。6月末には現預金が70億円まで戻っていますが、買掛金が42億円増えた影響も含まれます。
「余力指数」ってなんですか?配当性向とは違うんですか?

ROE(自己資本に対して稼いだ割合)から、DOE(自己資本に対して配った割合)を引いた数字です。稼いだうち会社に残る分なので、増配や優待の余力を見る目安にしています。自己資本を土台にするので、単年の特別利益にも振り回されにくいんです。
予想は2026年3月期末のBPS3,339円を土台に、ROE=会社予想EPS150.98円÷BPS、DOE=年間配当80円÷BPSで計算し、実績は四季報の2026年3月期のROE・DOEをそのまま使いました。
📊 J-オイルミルズの余力指数(予想ベース)
ROE 4.5% − DOE 2.4% = +2.1pt やや物足りない
実績(26.3期):ROE4.4% − DOE2.1% = +2.3pt
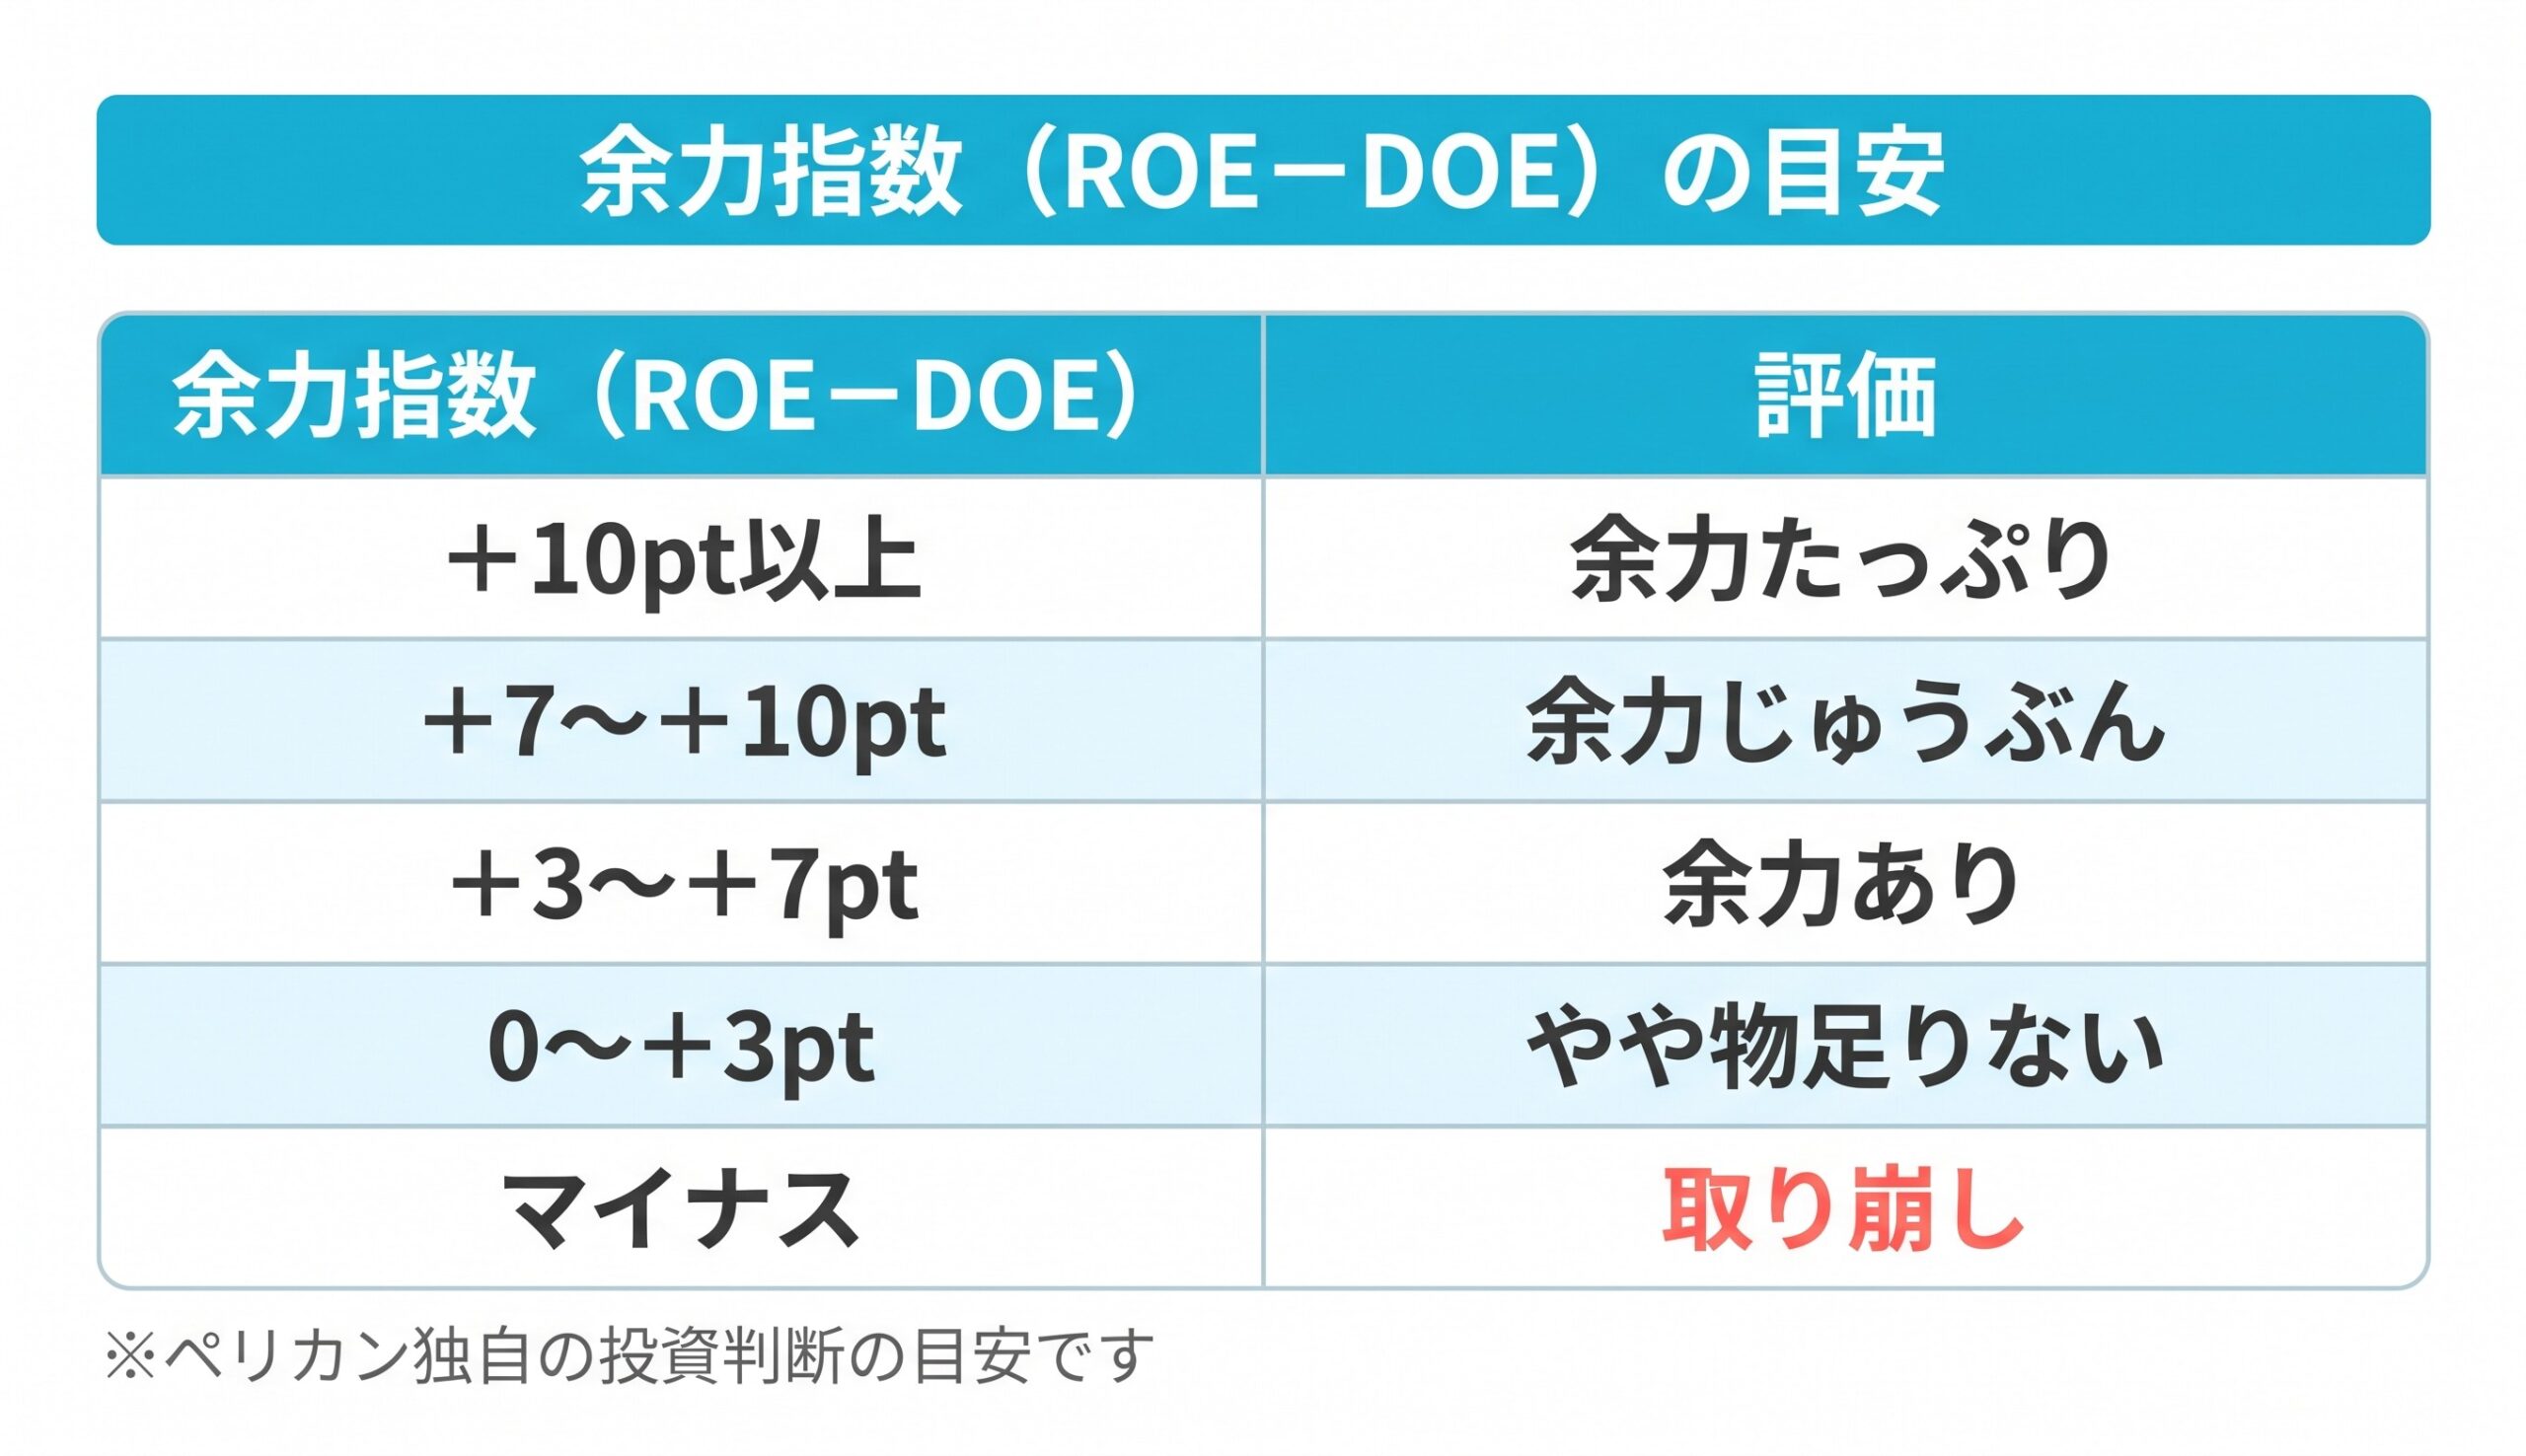
J-オイルミルズはやや物足りないの区分です。配当は自己資本の2%強と控えめですが、そもそもROEが4%台と低いため、ここから増配を重ねる余地は大きくありません。
実質総合利回りと投資指標
| 指標 | 数値 |
|---|---|
| 基準株価 | 2,188円(2026年10月8日終値) |
| 予想PER | 14.5倍(会社予想EPS150.98円) |
| PBR | 0.66倍(26.3期末BPS3,339円) |
| 予想配当利回り | 3.66%(年80円) |
| 株数 | 投資額 | 年間配当 | 優待 | 実質総合利回り |
|---|---|---|---|---|
| 100株 | 218,800円 | 8,000円 | なし | 3.66% |
| 200株 | 437,600円 | 16,000円 | 3,000円 | 4.34% |
| 600株 | 1,312,800円 | 48,000円 | 5,000円 | 4.04% |
| 1,000株 | 2,188,000円 | 80,000円 | 8,000円 | 4.02% |
効率がいちばん良いのは200株で、それより増やすと優待の伸びが株数に追いつかず利回りが下がります。200株で4.5%を確保できる株価は約2,111円(年19,000円÷4.5%÷200株)で、2,188円より77円ほど下の、そこまで待ちたい水準です。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | ⭕️ | 65.0%。ただしネットデット約123億円、1年内に社債120億円の償還 |
| 配当利回り4%超 | △ | 3.66%(年80円予想) |
| PER15倍以下 | ⭕️ | 14.5倍(会社予想ベース) |
| ROE(8%超で⭕️、10%超で◎) | × | 予想4.5%(実績4.4%) |
| 余力指数(ROE−DOE) | △ | 予想+2.1pt(実績+2.3pt)で「やや物足りない」 |
| 実質総合利回り4.5%超 | △ | 200株で4.34%(100株は優待なしで3.66%) |
ペリカンスコア 48 / 100点 (基準株価2,188円・2026年10月8日時点)
📋 ランク:C(様子見)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C ◀ | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格は好財務とPERの2項目。ROEが5%を下回って×となり、配当利回り・余力指数・実質総合利回りの3項目がそろって△にとどまったことが、点数を押し下げました。
ペリカンの結論
高いとは思いませんがもう少し下がったら200株ガチホしたいですね(売買の判断は必ずご自身で)
自己資本比率65%と財務の土台は厚く、PERも15倍を切っています。オリーブオイル3本の優待は実用的で、200株なら実質総合利回りは4%台前半を確保できます。持っていて困る銘柄ではありません。
それでも買い増す気になれないのは、稼ぐ力と還元余地です。ROEは4%台にとどまり、予想配当性向は方針の40%を上回る53%。手元資金が借入返済で細り、120億円の社債償還も控えるなかで、ここからの連続増配は期待しにくいと見ています。4.5%に届く水準まで、じっくり待ちたいところです。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- J-オイルミルズ「2026年3月期 決算短信」(連結キャッシュ・フロー計算書)
- J-オイルミルズ「2027年3月期 第1四半期決算短信」(2026年8月7日)
- J-オイルミルズ「2027年3月期 第1四半期決算概況」(2026年8月10日)
- J-オイルミルズ公式サイト「配当・株主優待」
- 株価:2026年10月8日終値2,188円
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=