高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、シンシア(7782)です。2026年6月に、株主優待の見直しと、DOE(株主資本配当率)を使った新しい配当方針を同時に発表しました。まずは、どんな会社なのかから見ていきます。
シンシアはどんな会社?
| 会社名 | 株式会社シンシア(7782・東証スタンダード) |
|---|---|
| 代表者 | 代表取締役執行役員社長 中村 研 |
| 本社所在地 | 東京都文京区本郷1-28-34 本郷MKビル6階 📍 本社をストリートビューで見る |
| 設立 | 2008年9月 |
| 事業内容 | コンタクトレンズ事業・コンサルティング事業・システム事業 |
| 時価総額 | 約34.9億円(509円×発行済株式6,862,200株) |
| 大株主 | (株)ユカリア 59.0%、中村研社長 4.3%(2026年6月末) |
自社工場を持たないファブレスで、「シンシアS」シリーズやカラコンの「クレシェ」「フェアリー」を展開するコンタクトレンズの会社です。コンサルやPOS事業もありますが、売上の9割超はコンタクトレンズです。
株主優待の変更とDOE導入
記事中の利回りは、すべて基準株価509円(2026年10月20日)で計算しました。
割引券は「割引率」から「3,000円引き×4枚」へ
優待は公式通販サイト「FAIRY REPUBLIC」で使える割引券です。割引率方式(割引前4万円まで・年1枚)から、2026年12月期は「1万円以上の購入で3,000円引き」×4枚に変わりました。1注文1枚なので、使い切るには1万円以上の買い物を年4回する必要があります。
| 保有株数(1年以上) | 変更前(最大割引額) | 変更後(最大割引額) |
|---|---|---|
| 100〜199株 | 40%引き(16,000円) | 3,000円×4枚(12,000円) |
| 200〜499株 | 50%引き(20,000円) | 3,000円×4枚(12,000円) |
| 500〜999株 | 50%引き(20,000円) | 4,000円×4枚(16,000円) |
| 1,000株以上 | 60%引き(24,000円) | 4,000円×4枚(16,000円) |
※変更前は割引前4万円の買い物に使った場合。1年未満の株主は変更後は対象外です(2026年12月期のみ特例で3,000円×4枚)。
どの区分でも上限の割引額は下がりましたが、1万円ずつ使えるようになった点は会社の説明どおり使いやすくなっています。とはいえ、同社のコンタクトを普段買う人には実用的でも、そうでなければ使いどころに困る優待です。
新たに1年以上の継続保有(12月末・6月末の株主名簿に同一株主番号で連続3回)が条件になりましたが、初回の2026年12月期だけは1年未満でも特例で4枚もらえます。今年12月末に初めて名簿に載った人も、持ち続ければ2027年12月末で連続3回に届くので、割引券は途切れません。基準日は12月末の年1回です。
長期で増えるデジタルギフト
200株以上なら、割引券とは別にデジタルギフトがもらえます(こちらは変更なし)。1年以上で1,000円相当、3年以上(連続7回)で3,000円相当です。Amazonギフトカードなどに交換できるので、額面で計算します。今から買う人が受け取れるのは、1,000円が2027年12月末、3,000円が2029年12月末の基準日からです。
DOE4%下限で、配当に下支え
配当方針は「連結配当性向40%目途」から「DOE4.0%を下限」に変わり、2026年12月期の予想配当は16円から18円に増配されました。四季報は2027年12月期を19円と予想しています。
DOEは株主資本に対する配当の割合なので、利益が落ちても配当が下がりにくくなります。2026年6月末の株主資本28.0億円で計算すると下限は1株約17円で、今の18円はそのすぐ上です。長く持つ人にとっては安心材料です。
📚 ペリカンの著書のご案内
『世界一やさしい 高配当・優待株の教科書 1年生』
お金と商品、どっちも得する優待株の選び方。10万円から楽しく配当・優待がもらえます。割引券のように「使う人だけ得をする優待」の見極め方もまとめました。
業績:増収でも今期は営業減益予想
| 決算期 | 売上高 | 営業利益 | 純利益 | 1株配当 |
|---|---|---|---|---|
| 24.12期 実績 | 6,539 | 484 | 301 | 19 |
| 25.12期 実績 | 7,456 | 524 | 264 | 17 |
| 26.12期 会社予想 | 7,657 | 388 | 246 | 18 |
| 26.12期 四季報予想 | 7,800 | 480 | 285 | 18 |
| 26年1〜6月 実績 | 3,832 | 240 | 142 | ― |
(単位:百万円。1株配当は円)
良い点
2025年3月にフリューから譲り受けたカラコン事業が効き、中間期の売上高は前年同期比7.9%増でした。自社ブランドのカラーレンズは57.1%増、シリコーンハイドロゲル素材の「シンシアワンデー S クレシェ」も31.5%増と伸びています。中間期の営業利益は通期計画の61.8%まで進んでおり、計画に対しては順調です。
気になる点
主力のクリアレンズは価格競争と一部販売先のPB切り替えで、自社ブランド分が5.7%減。カラコン事業の人件費・広告費、為替による原価上昇、次期POSの開発費も重なり、会社は通期で営業利益25.9%減を見込んでいます。中間期には臨時損失32百万円も計上しました。
四季報が会社計画より強めなのは、次期POSの開発関連費が想定を下回るとみているためで、進捗率を見ると上振れの余地はありそうです。ただ会社は2月の予想を据え置いているので、記事では会社予想を基本に計算します。
財務と余力指数
自己資本比率は50.8%(2026年6月末)。有利子負債17.2億円に対し現金及び預金が18.8億円あり、わずかながらネットキャッシュです。中間期の営業CFは4.5億円の収入でしたが、買掛金の増加(3.3億円)による上乗せが大きく、そのまま実力とは見ないほうがよさそうです(前期は3.7億円)。
DOEで配当が下がりにくいのはわかりました。でも、会社にそれだけ配る体力はあるんですか?
そこで見るのが「余力指数」です。自己資本に対して稼いだ割合(ROE)から、配った割合(DOE)を引いたもの。プラスが大きいほど、配ったあとも会社にお金が残っている目安になります。
ROEは会社予想の1株益37.62円、DOEは予想配当18円を、いずれも四季報掲載のBPS431.5円(2026年6月末)で割って求めました(会社発表のDOE4.1%とは分母の取り方が違うため、少しずれます)。
📊 シンシアの余力指数(予想ベース)
ROE 8.7% − DOE 4.2% = +4.5pt 余力あり
実績(25.12期):ROE9.6% − DOE4.0% = +5.6pt(四季報の数値)
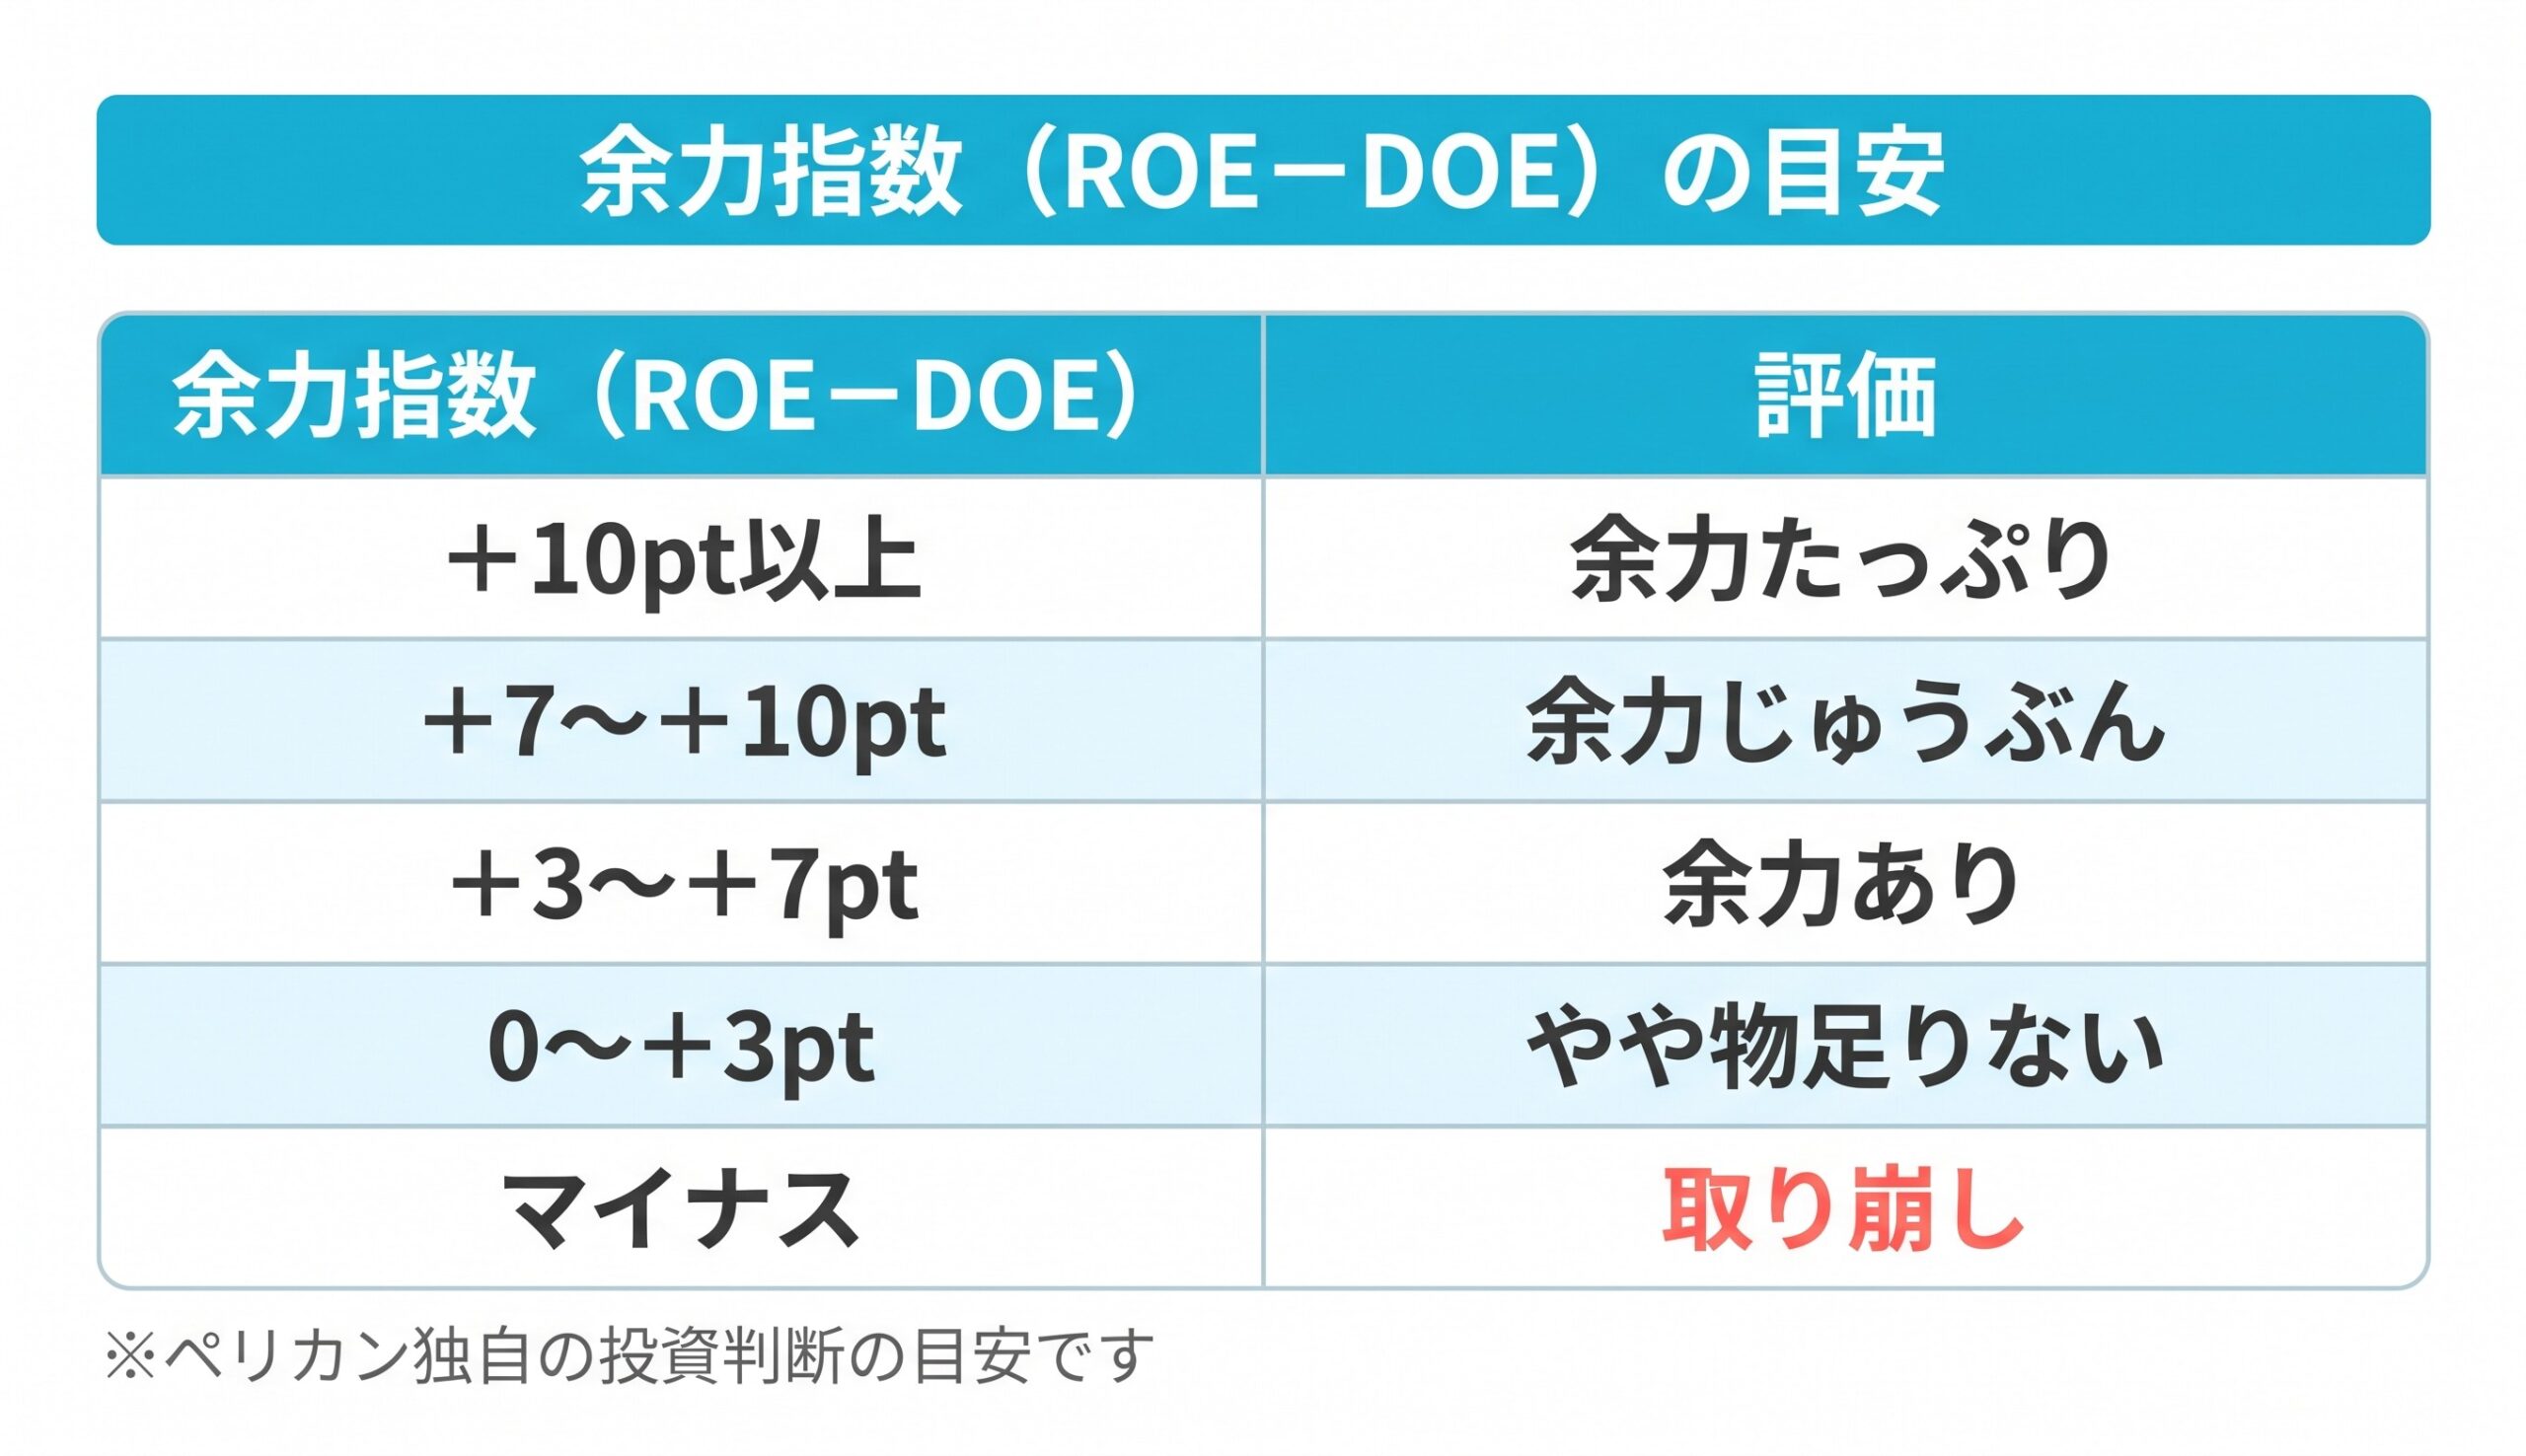
シンシアは余力ありの区分です。四季報予想の1株益43.3円でも+5.9ptで同じ区分です。DOE4%が下限なので、ROEが4%を割ると取り崩しになる計算で、減益下でも8%台のROEを保てるかが見どころです。
実質総合利回りと投資指標
デジタルギフトは200株で頭打ちなので、配当+ギフトでは200株がいちばん効率的です。割引券は使い切れるかで価値が変わるため、別の列に分けました。
| 株数・保有期間 | 投資額 | 配当 | デジタルギフト | 配当+ギフト | 割引券を使い切った場合 |
|---|---|---|---|---|---|
| 100株・1年以上 | 50,900 | 1,800 | ― | 3.54% | 27.1% |
| 200株・1年以上 | 101,800 | 3,600 | 1,000 | 4.52% | 16.3% |
| 200株・3年以上 | 101,800 | 3,600 | 3,000 | 6.48% | 18.3% |
| 500株・1年以上 | 254,500 | 9,000 | 1,000 | 3.93% | 10.2% |
| 500株・3年以上 | 254,500 | 9,000 | 3,000 | 4.72% | 11.0% |
(単位:円)※右端は割引券(500株未満12,000円分、500株以上16,000円分)を使い切った場合の上限です。
配当+デジタルギフトで4.5%を保てる株価は、200株・1年以上で511円(年4,600円÷4.5%÷200株)。基準株価509円とほぼ同じで、ここが上限の目安です。3年以上のギフトまで見込めば733円になります。100株は配当だけだと400円まで待ちたい水準で、割引券を使う人向けの株数といえます。
PERは会社予想ベースで13.5倍(四季報予想なら11.8倍)、PBRは1.18倍(BPS431.5円)です。株価は優待変更を発表する前の6月12日終値471円から、509円まで上がっています。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | △ | 50.8%。現金18.8億円が有利子負債17.2億円を上回るネットキャッシュ |
| 配当利回り4%超 | △ | 3.5%(予想18円)。DOE4%下限で減配しにくい |
| PER15倍以下 | ⭕️ | 13.5倍(会社予想)。四季報予想なら11.8倍 |
| ROE(8%超で⭕️、10%超で◎) | ⭕️ | 予想8.7%(会社予想)。実績9.6%、四季報予想では10.0% |
| 余力指数(ROE−DOE) | ⭕️ | +4.5ptで「余力あり」 |
| 実質総合利回り4.5%超 | ⭕️ | 200株・1年以上で4.52%(配当+デジタルギフト)。割引券は除いて判定。使い切れば16.3% |
ペリカンスコア 71 / 100点 (基準株価509円・2026年10月20日時点)
📋 ランク:B(検討候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B ◀ | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格したのはPER・ROE・余力指数・実質総合利回りの4項目、引っかかったのは配当利回り(3.5%)と好財務(自己資本比率50.8%)です。実質総合利回りは割引券を除いて判定しており、合格とはいえ基準ぎりぎりです。
ペリカンの結論
509円という水準なら、デジタルギフトまで受け取れる200株は、ありかもしれません。(売買の判断は必ずご自身で)
理由は、配当とデジタルギフトだけで4.5%を超え、3年以上持てば6%台まで上がるからです。ネットキャッシュの財務に加え、DOE4%下限で配当が下がりにくくなった点も、長く持つ前提と相性がいいと思います。同社のコンタクトを普段から買う人なら、割引券の分だけさらに上乗せされます。
それでも、株数は200株までにとどめたいところです。上限の目安511円に対して余裕がほとんどなく、今期は営業減益予想、主力のクリアレンズも競争が厳しい状況です。500株に増やしてもギフトは増えませんし、割引券は使わなければ価値ゼロなので、使う予定がない方は配当とギフトだけで判断するのが無難だと思います。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
額面ではなく実質総合利回りで判断する方法、改悪されにくい銘柄の財務チェック方法を1冊にまとめました。優待が見直されたときに、何を確かめればいいかがわかります。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- シンシア「株主優待制度の一部変更に関するお知らせ」(2026年6月15日)
- シンシア「配当方針の変更(DOE導入)および配当予想の修正(増配)に関するお知らせ」(2026年6月15日)
- シンシア「2026年12月期 第2四半期(中間期)決算短信」「同 決算説明資料」(2026年8月14日)
- シンシア 公式サイト
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=