高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、FJネクストホールディングス(8935)です。本日11月19日、温泉旅館利用券を増額する株主優待の拡充を発表しました。ただし対象は1,000株からです。まずは、どんな会社かから見ていきます。
FJネクストホールディングスはどんな会社?
| 項目 | 内容 |
|---|---|
| 社名(コード) | 株式会社FJネクストホールディングス(8935・東証プライム) |
| 代表者 | 代表取締役社長 肥田 恵輔 |
| 本社所在地 | 東京都新宿区西新宿6-5-1 新宿アイランドタワー 📍 本社をストリートビューで見る |
| 設立 | 1980年7月 |
| 時価総額 | 約622億円(1,795円×発行済株式数34,646,500株) |
| 主力事業 | 投資用ワンルーム「ガーラマンションシリーズ」の開発・販売 |
| 売上構成 | 不動産開発87%・建設9%・不動産管理3%・旅館1% |
首都圏の単身者向け投資用マンションが主力で、ファミリー向けや中古マンションの買取再販も手がけます。伊豆で温泉旅館を4軒運営しており、これが今回の優待の舞台です。
株主優待を拡充|ただし対象は1,000株から
記事中の利回りは、すべて基準株価1,795円(2026年11月19日)で計算しました。
優待は年1回、3月末の株主が対象で、新しい内容は2027年3月末の株主から適用されます。発表後のPTSでは1,842円(+3.31%)まで買われました。
何が変わるのか
| 保有株数 | 現行 | 変更後 |
|---|---|---|
| 1,000〜2,999株 | 旅館券10,000円分 | 旅館券20,000円分 |
| 3,000〜4,999株(新設) | 旅館券10,000円分 | 旅館券30,000円分 |
| 5,000〜9,999株 | 旅館券30,000円分 | 旅館券50,000円分 |
| 10,000株以上 | 旅館券60,000円分 | 旅館券100,000円分 |
| 長期加算(1,000株以上・3年以上) | カタログギフト5,000円相当 | デジタルギフト5,000円相当 |
旅館券は「伊東遊季亭」「伊東遊季亭 川奈別邸」「玉峰館」「清流荘」の4旅館で使えます。長期加算は1,000株以上で株主名簿(9月末・3月末)に7回連続で載ることが条件で、どの区分も5,000円相当の一律。電子マネー等にも交換できるため額面で計算します。
旅館券は伊豆に泊まることが前提で、おつりや分割利用の条件は資料に書かれていません。旅行しない人には価値が出にくいので、「配当のみ」と「額面込み」を分けて見ます。
株数別の受取額と利回り
| 保有株数 | 必要資金 | 年間配当 | 旅館券 | 利回り(3年未満) | 利回り(3年以上) |
|---|---|---|---|---|---|
| 100株 | 179,500 | 8,000 | ― | 4.46% | 4.46% |
| 1,000株 | 1,795,000 | 80,000 | 20,000 | 5.57% | 5.85% |
| 3,000株 | 5,385,000 | 240,000 | 30,000 | 5.01% | 5.11% |
| 5,000株 | 8,975,000 | 400,000 | 50,000 | 5.01% | 5.07% |
| 10,000株 | 17,950,000 | 800,000 | 100,000 | 5.01% | 5.04% |
(単位:円)いちばん効率が良いのは1,000株で、旅館券の額面込みで5.57%。旧制度の5.01%から上がりました。3,000株以上はどこも5.0%台前半に下がります。100株は優待の対象外で、配当のみの4.46%です。
配当は「累進配当」で80円へ
配当方針は中長期的な利益成長に合わせて増配していく累進配当です。27.3期は中間40円・期末40円の年80円予想で、配当基準日は9月末と3月末の年2回あります。
| 期 | 普通配当 | 特別・記念 | 年間 | 配当性向 |
|---|---|---|---|---|
| 25.3期 | 48円 | 特別2円・記念4円 | 54円 | 27.3% |
| 26.3期 | 56円 | 特別10円 | 66円 | 21.6% |
| 27.3期(予) | 80円 | ― | 80円 | 25.0% |
普通配当で比べると56円から80円への大幅増配です。それでも配当性向は25%で、利益の4分の1しか配っていません。
大株主の顔ぶれ
四季報(2026年9月16日作成)によると、筆頭株主は(株)エム・エム・ヨークで17.8%、2位が会長の肥田幸春氏で14.5%、3位が(株)松濤投資倶楽部で13.9%。上位3者で46.2%を占め、特定株は70.5%、浮動株は10.4%です。
入口の1,000株を据え置いたまま、上の区分ほど増額幅を大きくした今回の設計は、新しい株主を呼び込むというより、すでにまとまった株数を持つ株主に手厚い内容に見えてしまうのは私だけでしょうか。
もっとも、これは公開情報から受けた印象にすぎず、会社がそうした意図を語ったわけではありません。会社は「旅館をより多くの株主に利用してもらうこと」を目的に挙げ、1,000株の券額も倍にしています。全株主に届く累進配当での増配も、同時に進んでいます。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
お金と商品、どっちも得する優待株の選び方。優待の価値を額面ではなく実質総合利回りで見極める方法も、やさしくまとめています。
業績|中間期は過去最高
| 期 | 売上高 | 営業利益 | 純利益 | EPS(円) |
|---|---|---|---|---|
| 25.3期 | 112,429 | 9,488 | 6,483 | 198.1 |
| 26.3期 | 142,374 | 14,402 | 10,010 | 305.7 |
| 27.3期(会社予想) | 152,000 | 15,000 | 10,500 | 320.50 |
| 27.3期(四季報予想) | 156,000 | 15,900 | 10,700 | 326.7 |
| 26.9中間期(実績) | 71,264 | 8,040 | 5,504 | 168.04 |
(単位:百万円)
良い点
中間期は売上12.4%増、営業利益48.3%増で、中間期として過去最高でした。新築の引渡し戸数が増え、経常利益の通期進捗率は53.5%。営業利益率は11.2%と、計画の9.9%を上回っています。仕掛販売用不動産も449億円まで積み上がっています。
四季報の営業利益予想は159億円と、会社予想(150億円・5月から据え置き)より強気です。中古の販売価格の上昇が想定を超え、利幅が広がるという見立てです。
気になる点
中古マンションの販売戸数は1,567戸から1,297戸に減り、中古の売上も9%減りました。通期4,000戸の計画に対して中間期は1,783戸で、下期に偏る計画です。首都圏の新築市場は初月契約率が62.8%と、好調の目安とされる70%を3年連続で下回っています。
不動産管理は増収ながら18.1%の減益(四季報はマンション管理人不足による外注費の増加を指摘)、旅館事業は59百万円の赤字が続いています。
財務と余力指数
2026年9月末の自己資本比率は72.5%。現金及び預金249億円に対して有利子負債は151億円で、約98億円のネットキャッシュです。
営業CFは26.3期で71億円の黒字。今期の中間期は1億円にとどまりましたが、主因は売上債権の増加(52億円)です。
余力指数って何ですか?配当性向とは違うんですか?

ROE(自己資本でどれだけ稼いだか)からDOE(自己資本に対してどれだけ配ったか)を引いた数字です。差が大きいほど稼いだ分が会社に残り、増配や優待拡充の余力があると見ます。
予想は会社予想EPS320.50円と年間配当80円を、2026年9月末のBPS2,605.36円で割って算出しました。実績は四季報の26.3期のROE・DOEを使っています。
📊 FJネクストHDの余力指数(予想ベース)
ROE 12.3% − DOE 3.1% = +9.2pt 余力じゅうぶん
実績(26.3期・四季報):ROE13.0% − DOE2.8% = +10.2pt(特別配当10円込み。普通配当のみではDOE約2.4%で+10.6pt)
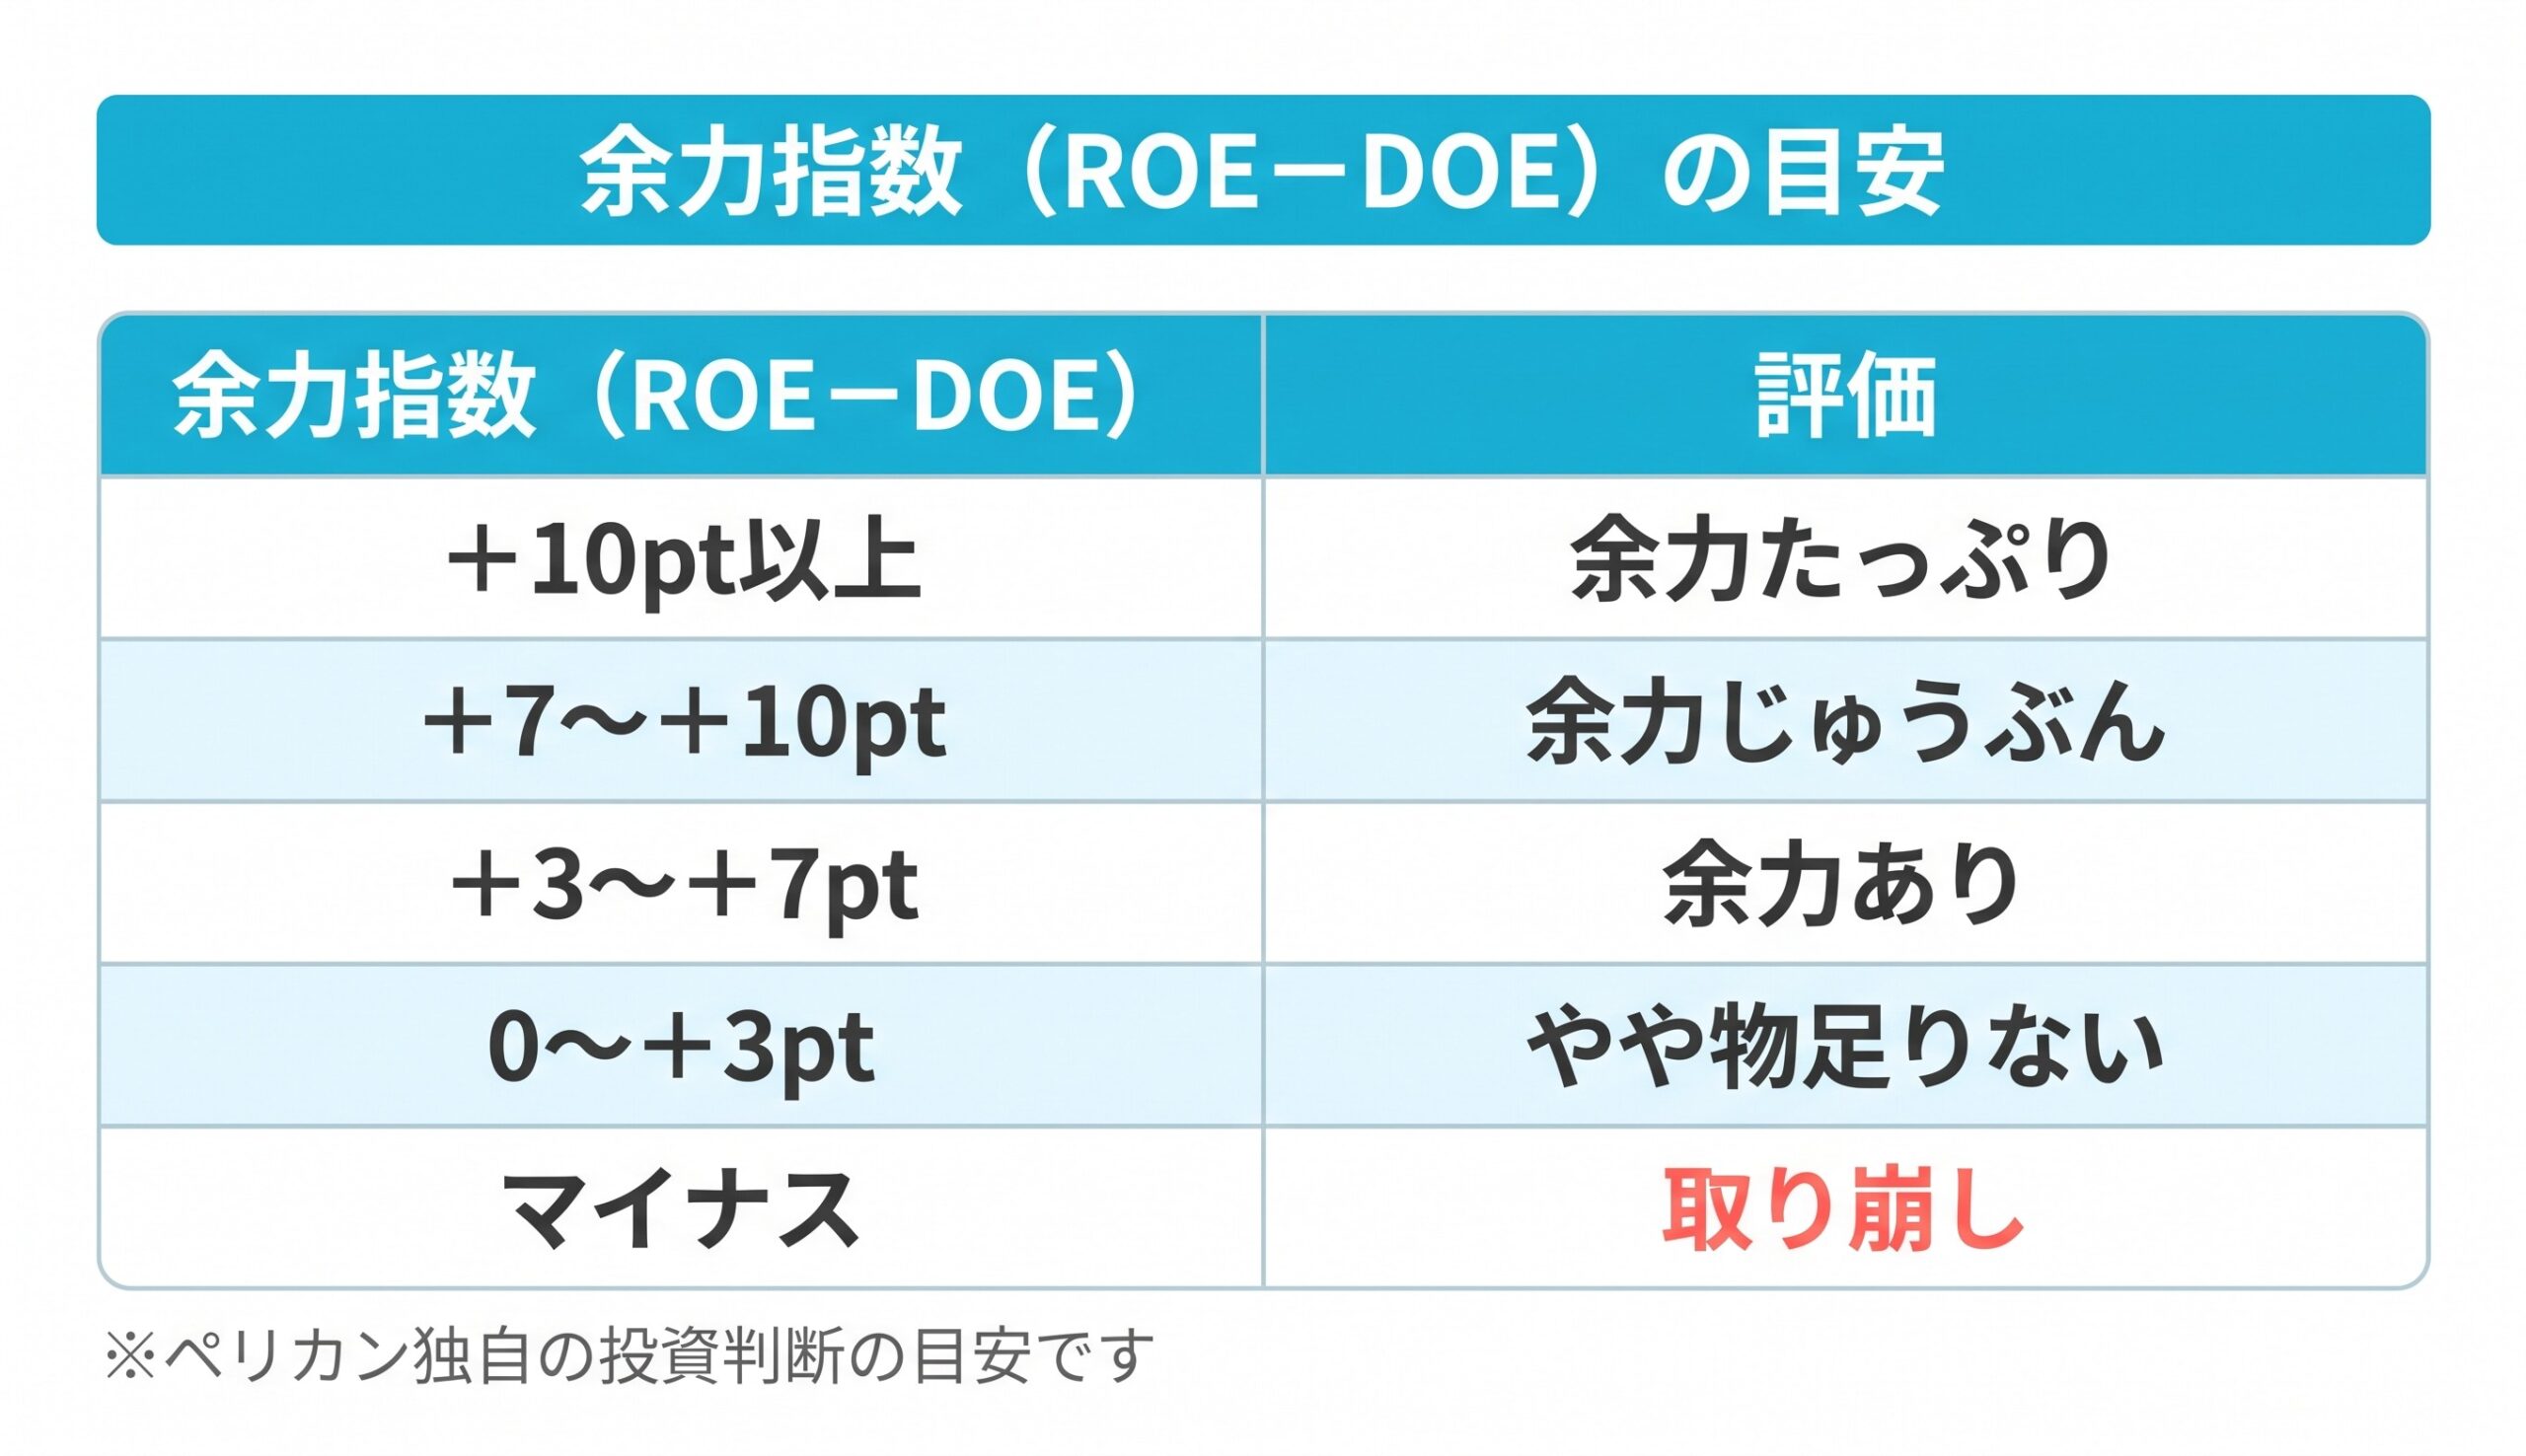
区分は余力じゅうぶんです。80円に増配しても、累進配当を続ける余地は十分に残っています。裏を返せば、稼いだ利益の多くを仕入れに回して成長している会社だということです。
実質総合利回りと投資指標
| 指標 | 数値 |
|---|---|
| 基準株価 | 1,795円(2026年11月19日終値) |
| PER(会社予想EPS320.50円) | 5.6倍 |
| PBR(2026年9月末BPS2,605.36円) | 0.69倍 |
| 配当利回り(年80円) | 4.46% |
| 実質総合利回り(100株) | 4.46%(優待なし) |
| 実質総合利回り(1,000株) | 5.57%(旅館券の額面込み・3年未満) |
4.5%を維持できる株価を逆算すると、100株(配当のみ)は約1,777円で、そこまで待ちたい水準です。1,000株で旅館券を額面どおり使う前提なら約2,222円が上限で、今の株価には余裕があります。株価は9月1日に年初来高値2,085円をつけた後、調整した位置にいます。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | ◎ | 72.5%、約98億円のネットキャッシュ |
| 配当利回り4%超 | ⭕️ | 4.46%(年80円)。4.5%にはわずかに届かず |
| PER15倍以下 | ◎ | 5.6倍(会社予想)。四季報予想なら5.5倍 |
| ROE(8%超で⭕️、10%超で◎) | ◎ | 予想12.3%、実績13.0%(26.3期) |
| 余力指数(ROE−DOE) | ⭕️ | +9.2pt。5段階では「余力じゅうぶん」 |
| 実質総合利回り4.5%超 | △ | 100株は優待なしで4.46%。1,000株なら旅館券の額面込みで5.57% |
ペリカンスコア 82 / 100点 (基準株価1,795円・2026年11月19日時点)
📋 ランク:A(優良候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A ◀ | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
財務・ROE・PERは文句なし。引っかかったのは実質総合利回りで、100株は優待がなく4.5%に届きません。1,000株・額面込みなら◎ですが、旅館券は宿泊が前提のため100株ベースで採点しました。
ペリカンの結論
1,795円という水準なら、100株を配当目的で持つのはありかもしれません。(売買の判断は必ずご自身で)
そう考える理由は、自己資本比率7割超のネットキャッシュ、PER5倍台、そして累進配当を掲げながら配当性向が25%にとどまる点です。配当利回り4%台半ばに、財務と利益の両方の裏付けがあります。
一方で、優待目当てに1,000株(約180万円)まで増やすかは別の話です。旅館券は泊まりに行く人でなければ価値が出にくく、業績も中古の販売戸数が減るなど市況の影響を受けます。旅館を使う予定が立たないなら、100株にとどめたいところです。
ちなみに私ペリカンは、現時点では保有していません。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
優待の券額に飛びつく前に、何株でいくらもらえるのかを実質総合利回りで確かめる。そんな銘柄の見極め方と財務チェックのやり方を、1冊にまとめました。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- FJネクストホールディングス「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年11月6日)
- 同「2027年3月期 第2四半期(中間期)決算補足説明資料」(2026年11月6日)
- 同「株主優待制度の一部変更(拡充)に関するお知らせ」(2026年11月19日)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=