高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、Orchestra Holdings(6533)です。11月10日に上場10周年の記念優待が1万円分から2万円分へ増額され、株価も大きく上がっています。まずは会社の中身から見ていきます。
Orchestra Holdingsはどんな会社?
| 項目 | 内容 |
|---|---|
| 社名(コード) | 株式会社Orchestra Holdings(6533・東証プライム) |
| 設立/上場 | 2009年6月/2016年9月 |
| 代表者 | 代表取締役社長 中村 慶郎 |
| 本社所在地 | 東京都渋谷区恵比寿4-20-3 恵比寿ガーデンプレイスタワー 📍 本社をストリートビューで見る |
| 主な事業 | デジタルマーケティング、DX(システム開発・ソフトウェアテスト等)、IP・エンタメ |
| 時価総額 | 約224億円(基準株価×発行済株式数) |
| 役職員数 | 1,379人(2026年6月末) |
利益の柱はネット広告運用などのデジタルマーケティングで、25.12期のセグメント利益18.5億円を稼ぎました。売上が最も大きいのはシステム開発のDX事業で、約30件のM&Aで事業を広げてきた会社です。
上場10周年記念優待の増額と株主還元
記事中の利回りは、すべて基準株価2,236円(2026年11月11日)で計算しました。
優待は200株から、今期だけ記念2万円分を上乗せ
株主優待の基準日は12月末の年1回で、対象は200株以上の株主です。9月25日に保有期間の要件がなくなり、新たに買った人も初年度から受け取れるようになりました。そのうえで11月10日、今期限りの記念優待が2万円分へ倍増しています。
| 継続保有期間 | 通常優待 | 記念優待(今期限り)※ | 2026年12月末の合計 |
|---|---|---|---|
| 1年未満 | 15,000 | 20,000 | 35,000 |
| 1年以上 | 16,500 | 20,000 | 36,500 |
※記念優待は2026年12月末の基準日に200株以上を保有した場合だけで、翌年以降はありません。(単位:円。いずれもデジタルギフト)
デジタルギフトはAmazonギフトカードやPayPayマネーライト、QUOカードPayなど額面どおり使える交換先から選べるため、額面で計算しています。「1年以上」は6月末と12月末の株主名簿に3回連続で200株以上載ることが条件なので、今から買う場合は早くても2027年12月分からです。
配当は累進、今期50円はすべて普通配当
配当は期末の年1回で、会社は累進配当を基本方針としています。今期予想は前期の12円から50円へ増え、当初予想にあった記念配当5円も普通配当に組み替えられたため、50円は来期以降の土台になる金額です。配当性向は48.8%(会社予想の1株益102.54円)と、前期の14.1%から一気に上がります。
高額優待は続くのか?
会社側の説明
会社は記念優待増額の目的を、個人投資家を中心とした株主層の拡大と流動性向上と説明し、通常優待は2027年12月期以降も継続する方針を明記しました。決算説明資料では、プライム市場の上場維持基準のうち流通株式時価総額が未達で、株主還元の強化などで株価向上を目指すとしています。
ペリカンの見立て
四季報によると、中村社長が16.6%、佐藤取締役が15.3%、慶キャピタルとTSK capitalが各7.7%を持ち、特定株比率は69.0%です。基準の100億円は、10〜12月の終値平均×年末の流通株式数で判定されます。25年末の流通株式数366万900株なら平均およそ2,730円が必要で、基準株価2,236円では約82億円です。
9月25日の拡充・増配は株価評価期間の直前、11月10日の増額はその最中です。判定が終わったあとも同じ熱量で還元が続くのか、気になってしまうのは私だけでしょうか。
ただし、断っておきたいこと
- 優待増額とプライム基準を直接結びつけた説明は、11月10日の開示にはありません。
- 通常優待の継続と累進配当は、会社が文書で示した方針です。
- 流通株式数は年末時点で変わるため、2,730円はあくまで目安です。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
記念優待のような一過性の還元に振り回されず、継続ベースでいくらもらえるかを見極める考え方をまとめました。
業績:上期は大幅増益、下期はSALTOが加わる
| 期 | 売上収益 | 営業利益 | 純利益 | 1株益 | 1株配当 |
|---|---|---|---|---|---|
| 25.12期 | 15,768 | 1,442 | 816 | 84.9 | 12 |
| 26.12期 会社予想 | 17,500 | 1,600 | 960 | 102.5 | 50 |
| 26.12期 四季報予想 | 17,500 | 1,800 | 1,080 | 109.6 | 30 |
| 25年1〜6月 | 7,794 | 689 | 377 | 38.9 | ― |
| 26年1〜6月 | 7,798 | 873 | 515 | 55.1 | ― |
(単位:百万円。1株益・1株配当は円。純利益は親会社の所有者に帰属する利益。四季報予想は9月16日時点で、配当は増配発表前の数値)
良い点
上期の売上はほぼ横ばいでしたが、営業利益は26.7%増えました。利益率を意識した案件の入れ替えで売上総利益率が43.5%から47.0%へ上がり、主力のDMはセグメント利益が12.1%増、前年同期に赤字だったIP・エンタメも黒字化しています。
下期からは5月に買収したSALTO(25年8月期売上22.6億円)が加わります。四季報が営業利益を会社予想より2億円高く見ているのは、この寄与と販管費の抑制を理由に挙げているためです。
気になる点
DX事業の売上は2.2%減、「その他」は赤字に転じました。SALTOの取得(約17.2億円)は手元資金と借入金でまかなっています。営業利益の進捗率54.6%も、四季報の3期平均55.9%並みです。
財務と余力指数
| 項目 | 25年12月末 | 26年6月末 |
|---|---|---|
| 親会社所有者帰属持分比率 | 40.2% | 36.7% |
| 親会社所有者帰属持分 | 6,500 | 6,715 |
| のれん | 5,393 | 6,885 |
| 借入金(流動+非流動) | 3,969 | 5,564 |
| 現金及び現金同等物 | 3,538 | 4,253 |
(単位:百万円。リース負債は借入金に含めていません)
親会社所有者帰属持分比率は36.7%まで下がり、借入金55.6億円に対して現金42.5億円のネットデットです。のれん68.9億円が親会社所有者帰属持分67.2億円を上回っており、買収先の業績が崩れたときの減損には注意が必要です。上期の営業CFは8.6億円(前年同期5.6億円)と増えており、本業で稼ぐ力は落ちていません。
余力指数って何ですか?配当性向とは違うんですか?

ROE(自己資本でどれだけ稼いだか)からDOE(自己資本に対してどれだけ配ったか)を引いた差です。稼いだうち会社に残る分なので、大きいほど増配や優待の余力がある目安になります。自己資本を土台にするので、単年の特別利益にも振り回されにくいんです。
ROEは会社予想の1株益102.54円、DOEは今期予想配当50円を、それぞれ26年6月末のBPS718.9円(親会社所有者帰属持分÷自己株式を除く発行済株式数)で割って求めました。
📊 Orchestra Holdingsの余力指数(予想ベース)
ROE 14.3% − DOE 7.0% = +7.3pt 余力じゅうぶん
実績(25.12期):ROE13.0% − DOE1.8% = +11.2pt(四季報の数値)
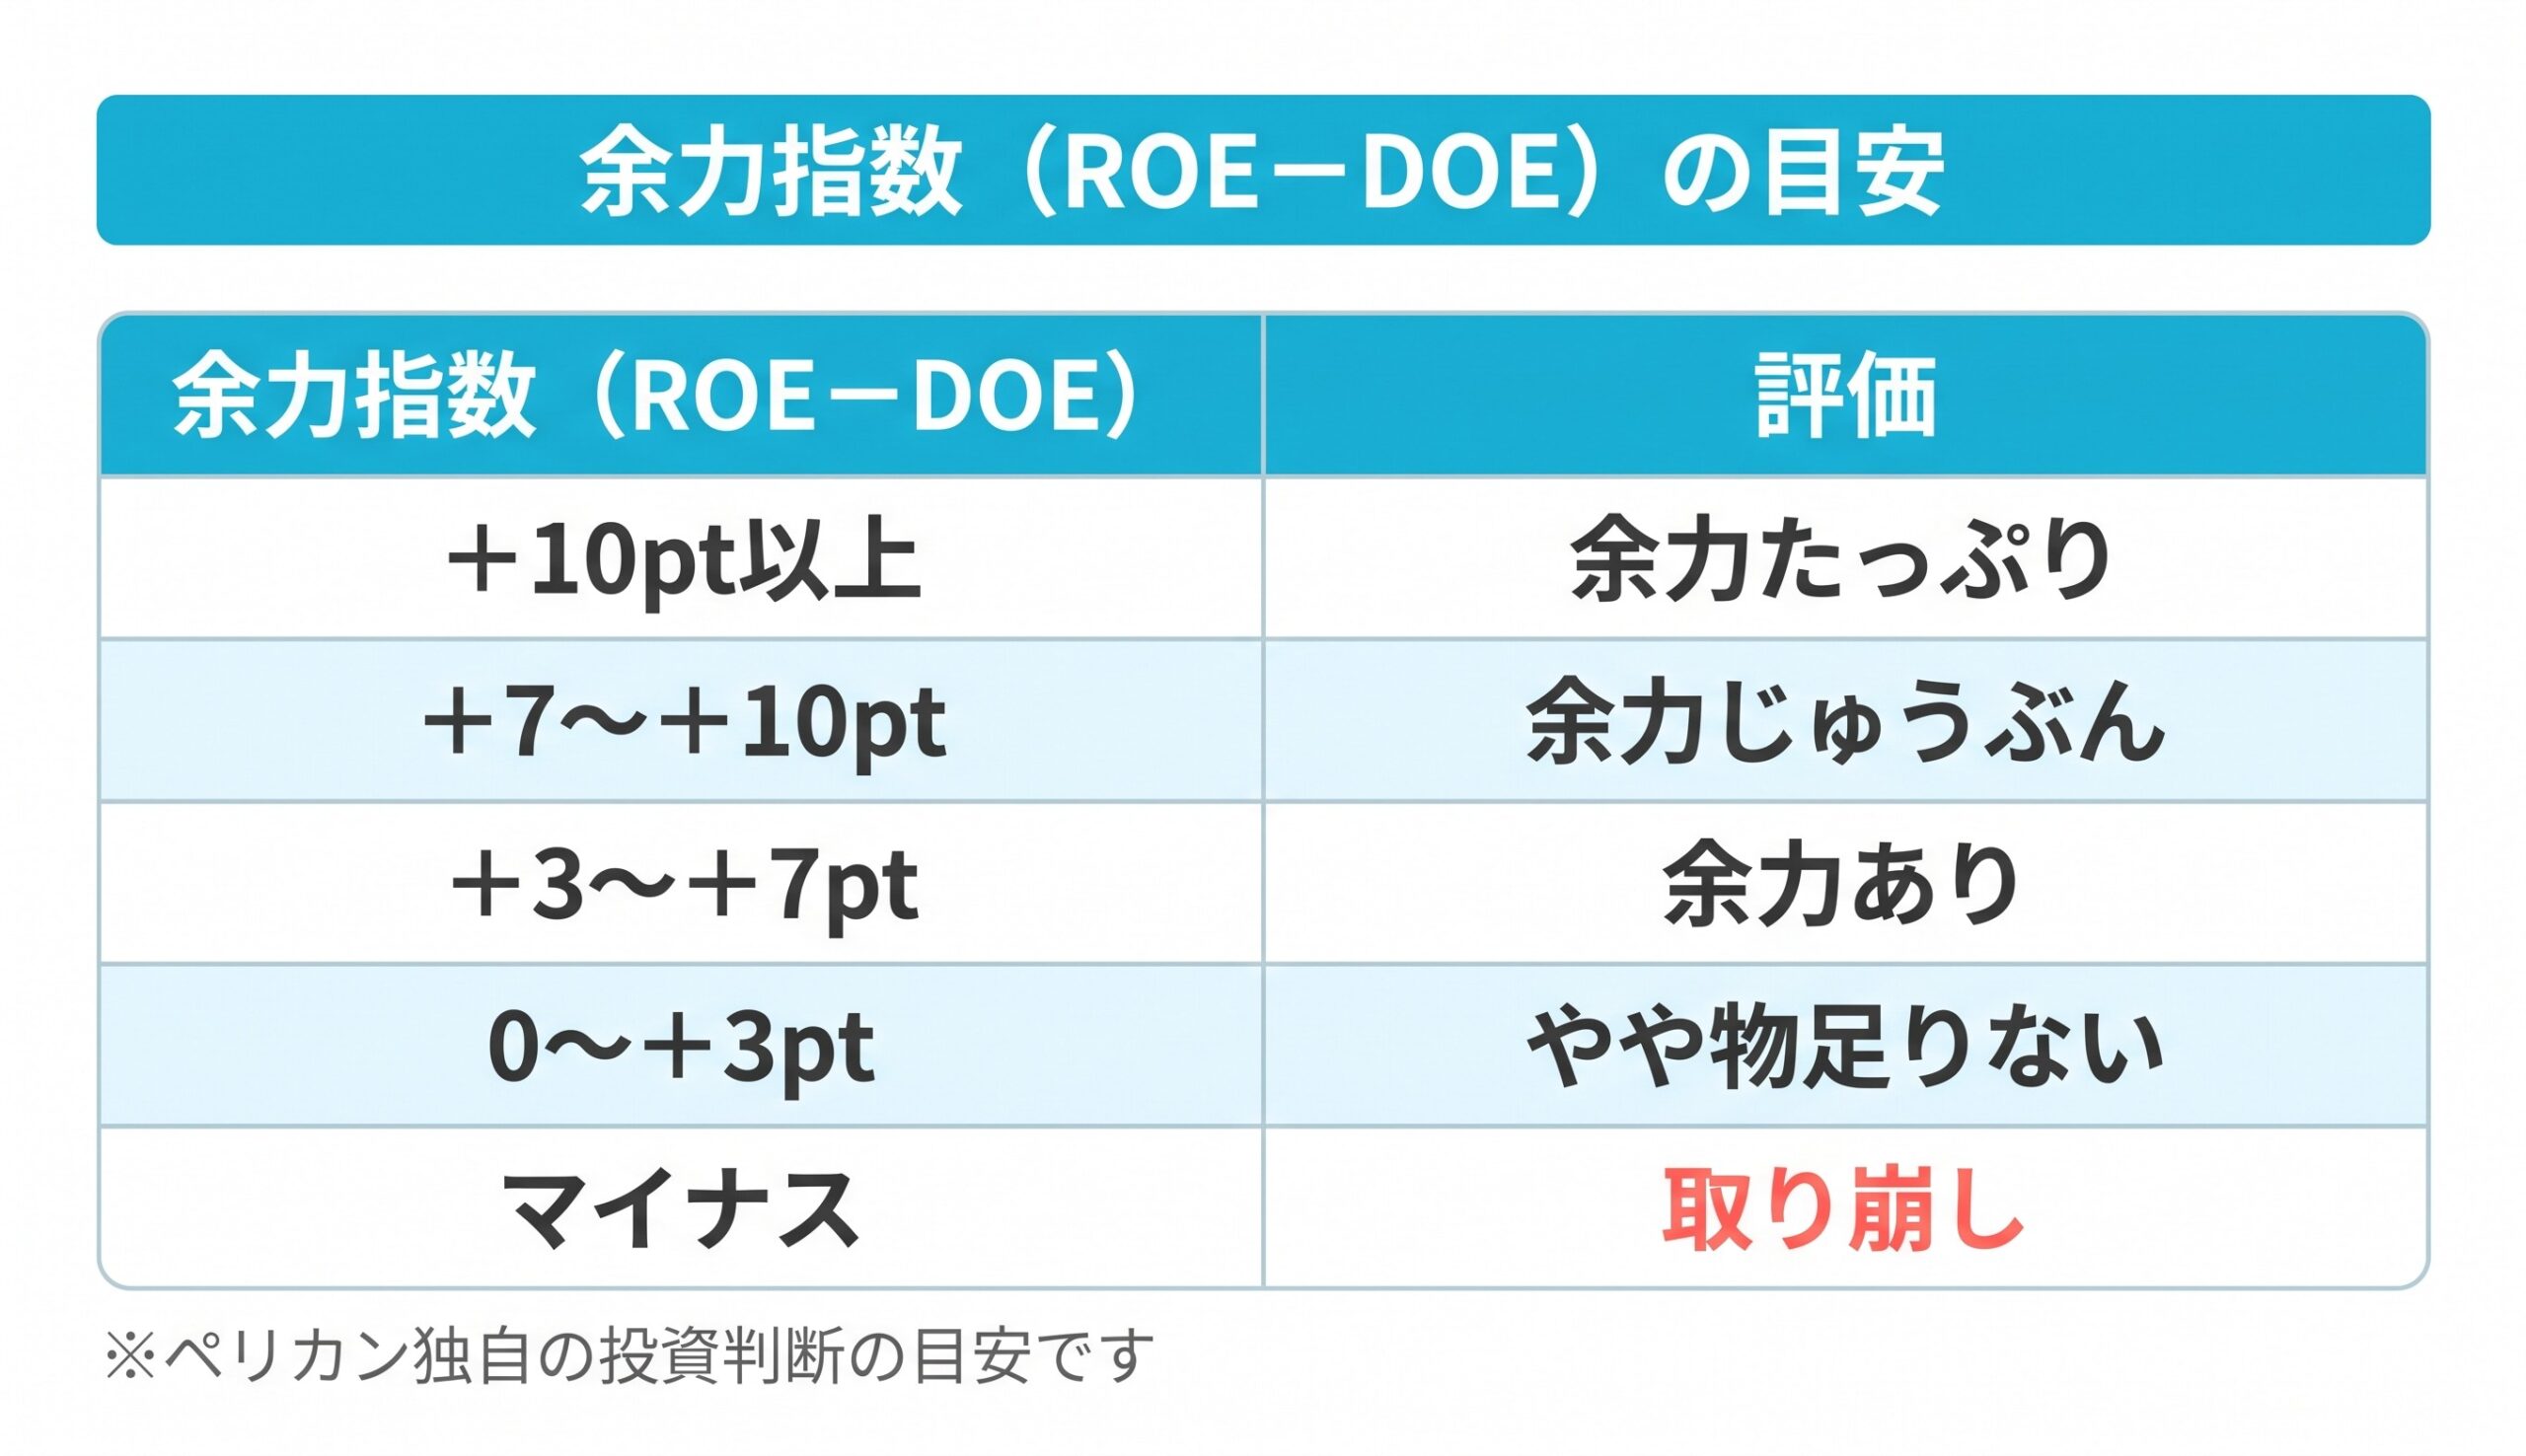
Orchestra Holdingsは余力じゅうぶんの区分に入ります。ただしDOEは前期の1.8%から一気に上がり、高額優待の費用はこの計算に入っていない点には注意が必要です。
実質総合利回りと投資指標
| 株数 | 投資額 | 配当 | 通常優待 | 継続ベース | 記念込み(今期限り)※ |
|---|---|---|---|---|---|
| 100株 | 223,600 | 5,000 | なし | 2.24% | 2.24% |
| 200株(1年未満) | 447,200 | 10,000 | 15,000 | 5.59% | 10.06% |
| 200株(1年以上) | 447,200 | 10,000 | 16,500 | 5.93% | ― |
| 300株 | 670,800 | 15,000 | 15,000 | 4.47% | 7.45% |
※2026年12月末の基準日に保有した場合の数値で、記念優待20,000円分を含みます。(金額の単位:円)
効率がいちばん良いのは200株で、それ以上は優待が増えないため利回りは下がります。継続ベースの年間受取額25,000円から逆算した4.5%を維持できる上限株価は約2,778円(200株・保有1年未満)で、判断には記念込みではなくこの数字を使います。
PERは21.8倍(会社予想の1株益)、PBRは3.11倍(26年6月末BPS718.9円)で、配当利回りは2.24%にとどまります。
株価は9月25日の終値1,228円から、基準株価の2,236円まで約1.8倍になりました。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 親会社所有者帰属持分比率36.7%(26年6月末)で、借入金が現金を上回るネットデット |
| 配当利回り4%超 | × | 2.24%(今期予想50円、すべて普通配当) |
| PER15倍以下 | × | 21.8倍(会社予想の1株益)。四季報予想の1株益でも20.4倍 |
| ROE(8%超で⭕️、10%超で◎) | ◎ | 予想14.3%(25.12期実績13.0%) |
| 余力指数(ROE−DOE) | ⭕️ | +7.3ptで「余力じゅうぶん」 |
| 実質総合利回り4.5%超 | ◎ | 5.59%(200株・保有1年未満・継続ベース)。1年以上は5.93%、今期限りの記念込みは10.06% |
ペリカンスコア 55 / 100点 (基準株価2,236円・2026年11月11日時点)
📋 ランク:C(様子見)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C ◀ | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格したのは実質総合利回り・ROE・余力指数の3つです。引っかかったのは財務・配当利回り・PERで、株価はすでに利益に対して割安とはいえない水準です。
ペリカンの結論
この内容だと、私は様子見にとどめたいところです。(売買の判断は必ずご自身で)
評価できる点ははっきりしています。普通配当を倍増させて累進配当を掲げ、通常優待の継続も文書で示しました。上期は大幅増益で、継続ベースの利回りも上限株価の内側に収まっています。
それでも引っかかるのは、200株の受取額25,000円のうち15,000円を優待が占めることと、財務の弱さです。借入でM&Aを続けながら高額優待を維持できるかは、プライム判定後の動きを見てから判断したいところです。権利付最終日は12月28日(月)の見込みで、株価が急騰したあとだけに、記念優待2万円分(1株100円相当)が剥がれる権利落ちも気になります。
個人的にはイー・ガーディアンやIDOMは高額デジタルギフトを株主優待として直ぐに廃止という信じられない会社があるなか、同じ轍を踏まないかが一番心配です。なんといっても自己責任の世界なのでデジタルギフト欲しさに何万円も損するのはいやですからね。ちなみに私ペリカンは、現時点では保有していませんし買う予定はありません。(あくまで私個人の考えです、買う買わないの判断はご自身でお願いいたします。)
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
額面ではなく実質総合利回りで判断する方法、改悪されにくい銘柄の財務チェック方法を1冊にまとめました。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- 株式会社Orchestra Holdings「2026年12月期 第2四半期(中間期)決算短信〔IFRS〕(連結)」(2026年8月14日)
- 同「FY2026.Q2決算説明資料」(2026年8月14日)
- 同「株主優待制度の拡充及び配当予想の修正(増配)に関するお知らせ」(2026年9月25日)
- 同「上場10周年記念株主優待の増額及び今後の株主還元に関するお知らせ」(2026年11月10日)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=