高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、イノテック(9880)です。11月10日の中間決算で上方修正・増配・記念配当・自己株式の消却をまとめて発表し、翌日の株価はストップ高となりました。まずは会社の姿から見ていきます。
イノテックはどんな会社?
| 項目 | 内容 |
|---|---|
| 社名(コード) | イノテック株式会社(9880)東証プライム |
| 代表者 | 代表取締役 社長執行役員 大塚 信行 |
| 本社所在地 | 神奈川県横浜市港北区新横浜3-17-6 📍 本社をストリートビューで見る |
| 設立 | 1987年1月 |
| 事業 | テストソリューション/半導体設計関連/システム・サービスの3セグメント |
| 時価総額 | 約462億円(3,375円×発行済13,700,000株) 11月30日の消却後は約429億円 |
| 決算月・配当基準日 | 3月(配当は3月末・9月末の年2回) |
半導体設計用(EDA)ソフトの販売と自社製のメモリーテスターが2本柱で、子会社でLSI設計受託や組込みボード、決済端末なども手がけます。主要仕入先はケイデンス、主要販売先はキオクシアです。
中間決算と上方修正、増配・記念配当の中身
記事中の利回りは、すべて基準株価3,375円(2026年11月11日)で計算しました。
テスター好調で上方修正、純利益は本社売却益込み
中間期は売上高273億円(前年同期比26.4%増)、営業利益28.3億円(同2.5倍)。メモリーテスターと後工程用検査ボードが大きく伸び、通期予想は営業利益40億円→50億円、純利益50億円→57億円へ引き上げられました。
ただし中間期の純利益42.8億円には、本社の土地・建物の売却による固定資産売却益34.8億円が含まれています。純利益の伸び(前年同期比7.5倍)は本業の実力ではない点は、先に押さえておきたいところです。
配当は「普通・特別・記念」に分けて見る
配当方針は「業績への連動と安定的な株主還元を基本方針」。今回、期末の普通配当を40円→50円に増配し、創立40周年の記念配当30円を上乗せしました。
| 期 | 中間 | 期末 | 年間 | うち普通 | うち特別・記念 |
|---|---|---|---|---|---|
| 25.3期 | 35 | 35 | 70 | 70 | ― |
| 26.3期 | 35 | 90 | 125 | 75 | 特別50 |
| 27.3期(予) | 90 | 80 | 170 | 90 | 特別50・記念30 |
(単位:円)27.3期の中間90円は普通40円+特別50円、期末80円は普通50円+記念30円です。
| 区分 | 年間配当 | 配当利回り |
|---|---|---|
| 普通配当のみ(継ー続ベス) | 90円 | 2.67% |
| 普通+特別(今期限り)※ | 140円 | 4.15% |
| 普通+特別+記念(今期限り)※ | 170円 | 5.04% |
※2026年9月末と2027年3月末の両方の基準日で保有した場合の数値です。9月末の権利(中間90円、12月10日支払開始)は確定済みのため、今から買って受け取れるのは3月末の期末80円です。期末の普通配当を50円に上げたので、来期も中間・期末50円なら年100円(2.96%)ですが、来期の配当予想はまだ出ていません。
自社株買いと100万株の消却
5月の取締役会決議で672,600株を取得(中間期の取得支出24.3億円)し、11月30日に自己株式100万株を消却します。発行済株式は12,700,000株になり、自己株の比率は15.2%から8.5%に下がる見込みです。
四季報の株主欄(26年3月時点)では、自社(自己株口)が144万株・10.5%で第2位、外国人15.6%、特定株41.1%。個人では澄田誠氏が20万株(1.4%)を持ちます。役員欄の代表取締役は大塚信行氏・棚橋祥紀氏の2名で、監査等委員の取締役3名はいずれも社外です。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
特別配当や記念配当に振り回されず、継続ベースでいくらもらえるかを見極める考え方をまとめました。増配銘柄の見極め方も解説しています。
業績:テスターが牽引、来期は純利益が落ちる見込み
| 期 | 売上高 | 営業利益 | 経常利益 | 純利益 | 1株益(円) |
|---|---|---|---|---|---|
| 25.3期 | 41,977 | 1,887 | 1,754 | 1,200 | 89.5 |
| 26.3期 | 46,737 | 3,108 | 2,912 | 4,111 | 320.2 |
| 27.3期(会社予) | 54,000 | 5,000 | 4,900 | 5,700 | 493.7 |
| 28.3期(四季報予) | 52,500 | 4,100 | 4,100 | 3,000 | 253.9 |
(単位:百万円)27.3期は11月10日の修正後。四季報(9月作成)の今期予想は純利益50億円と会社の修正値より低いですが、修正発表前の数字のためです。
| セグメント | 売上高 前中間 | 売上高 当中間 | 増収率 | 利益 前中間 | 利益 当中間 |
|---|---|---|---|---|---|
| テストソリューション | 7,629 | 11,451 | +50.1% | 147 | 1,633 |
| 半導体設計関連 | 6,740 | 7,353 | +9.1% | 314 | 334 |
| システム・サービス | 7,232 | 8,495 | +17.5% | 880 | 1,218 |
(単位:百万円)
良い点は、利益の伸びの大半がテスター事業から来ていることです。セグメント利益は前年同期の約11倍で、組込みボードもデータセンターや防衛向けで伸びました。通期の営業利益予想に対する進捗は56.5%で、下期は上期より小さい計画になっています。
気になる点は2つ。1つは、テスターの好調がメモリー大手の投資に左右されやすいこと。もう1つは、今期の純利益が本社売却益で膨らんでおり、特益のない来期は四季報で純利益30億円と大きく減る予想であること。車載向けのガイオ・テクノロジーや決済端末のアイティアクセスは減収で、事業ごとの濃淡もあります。
財務と余力指数
自己資本比率は55.0%(9月末)。現金及び預金114億円に対し有利子負債(短期・長期借入金)は約52億円で、約62億円のネットキャッシュです。本社売却で71億円の現金が入り、自社株買い24億円と配当11億円に回しました。
中間期の営業CFは△1.7億円と赤字でした。売上債権の増加(20億円)と法人税の支払い(19億円)が主因で、26.3期通期は40.6億円の黒字でした。下期に売上債権が回収されるかは確認したい点です。
余力指数って何ですか?特別配当が多い年でも当てになりますか?

ROE(自己資本でどれだけ稼いだか)からDOE(自己資本に対してどれだけ配ったか)を引いた数字です。差が大きいほど、利益が会社に残って増配の余力があると見ます。
BPSは2026年9月末の自己資本275億円を自己株式控除後の株式数11,519,147株で割った2,390円とし、ROEは会社予想の1株益493.72円÷BPS、DOEは年間配当170円÷BPSで出しました。
📊 イノテックの余力指数(予想ベース)
ROE 20.7% − DOE 7.1% = +13.5pt 余力たっぷり
実績(26.3期):ROE15.9% − DOE6.1% = +9.8pt(特別利益・特別配当50円を含む)
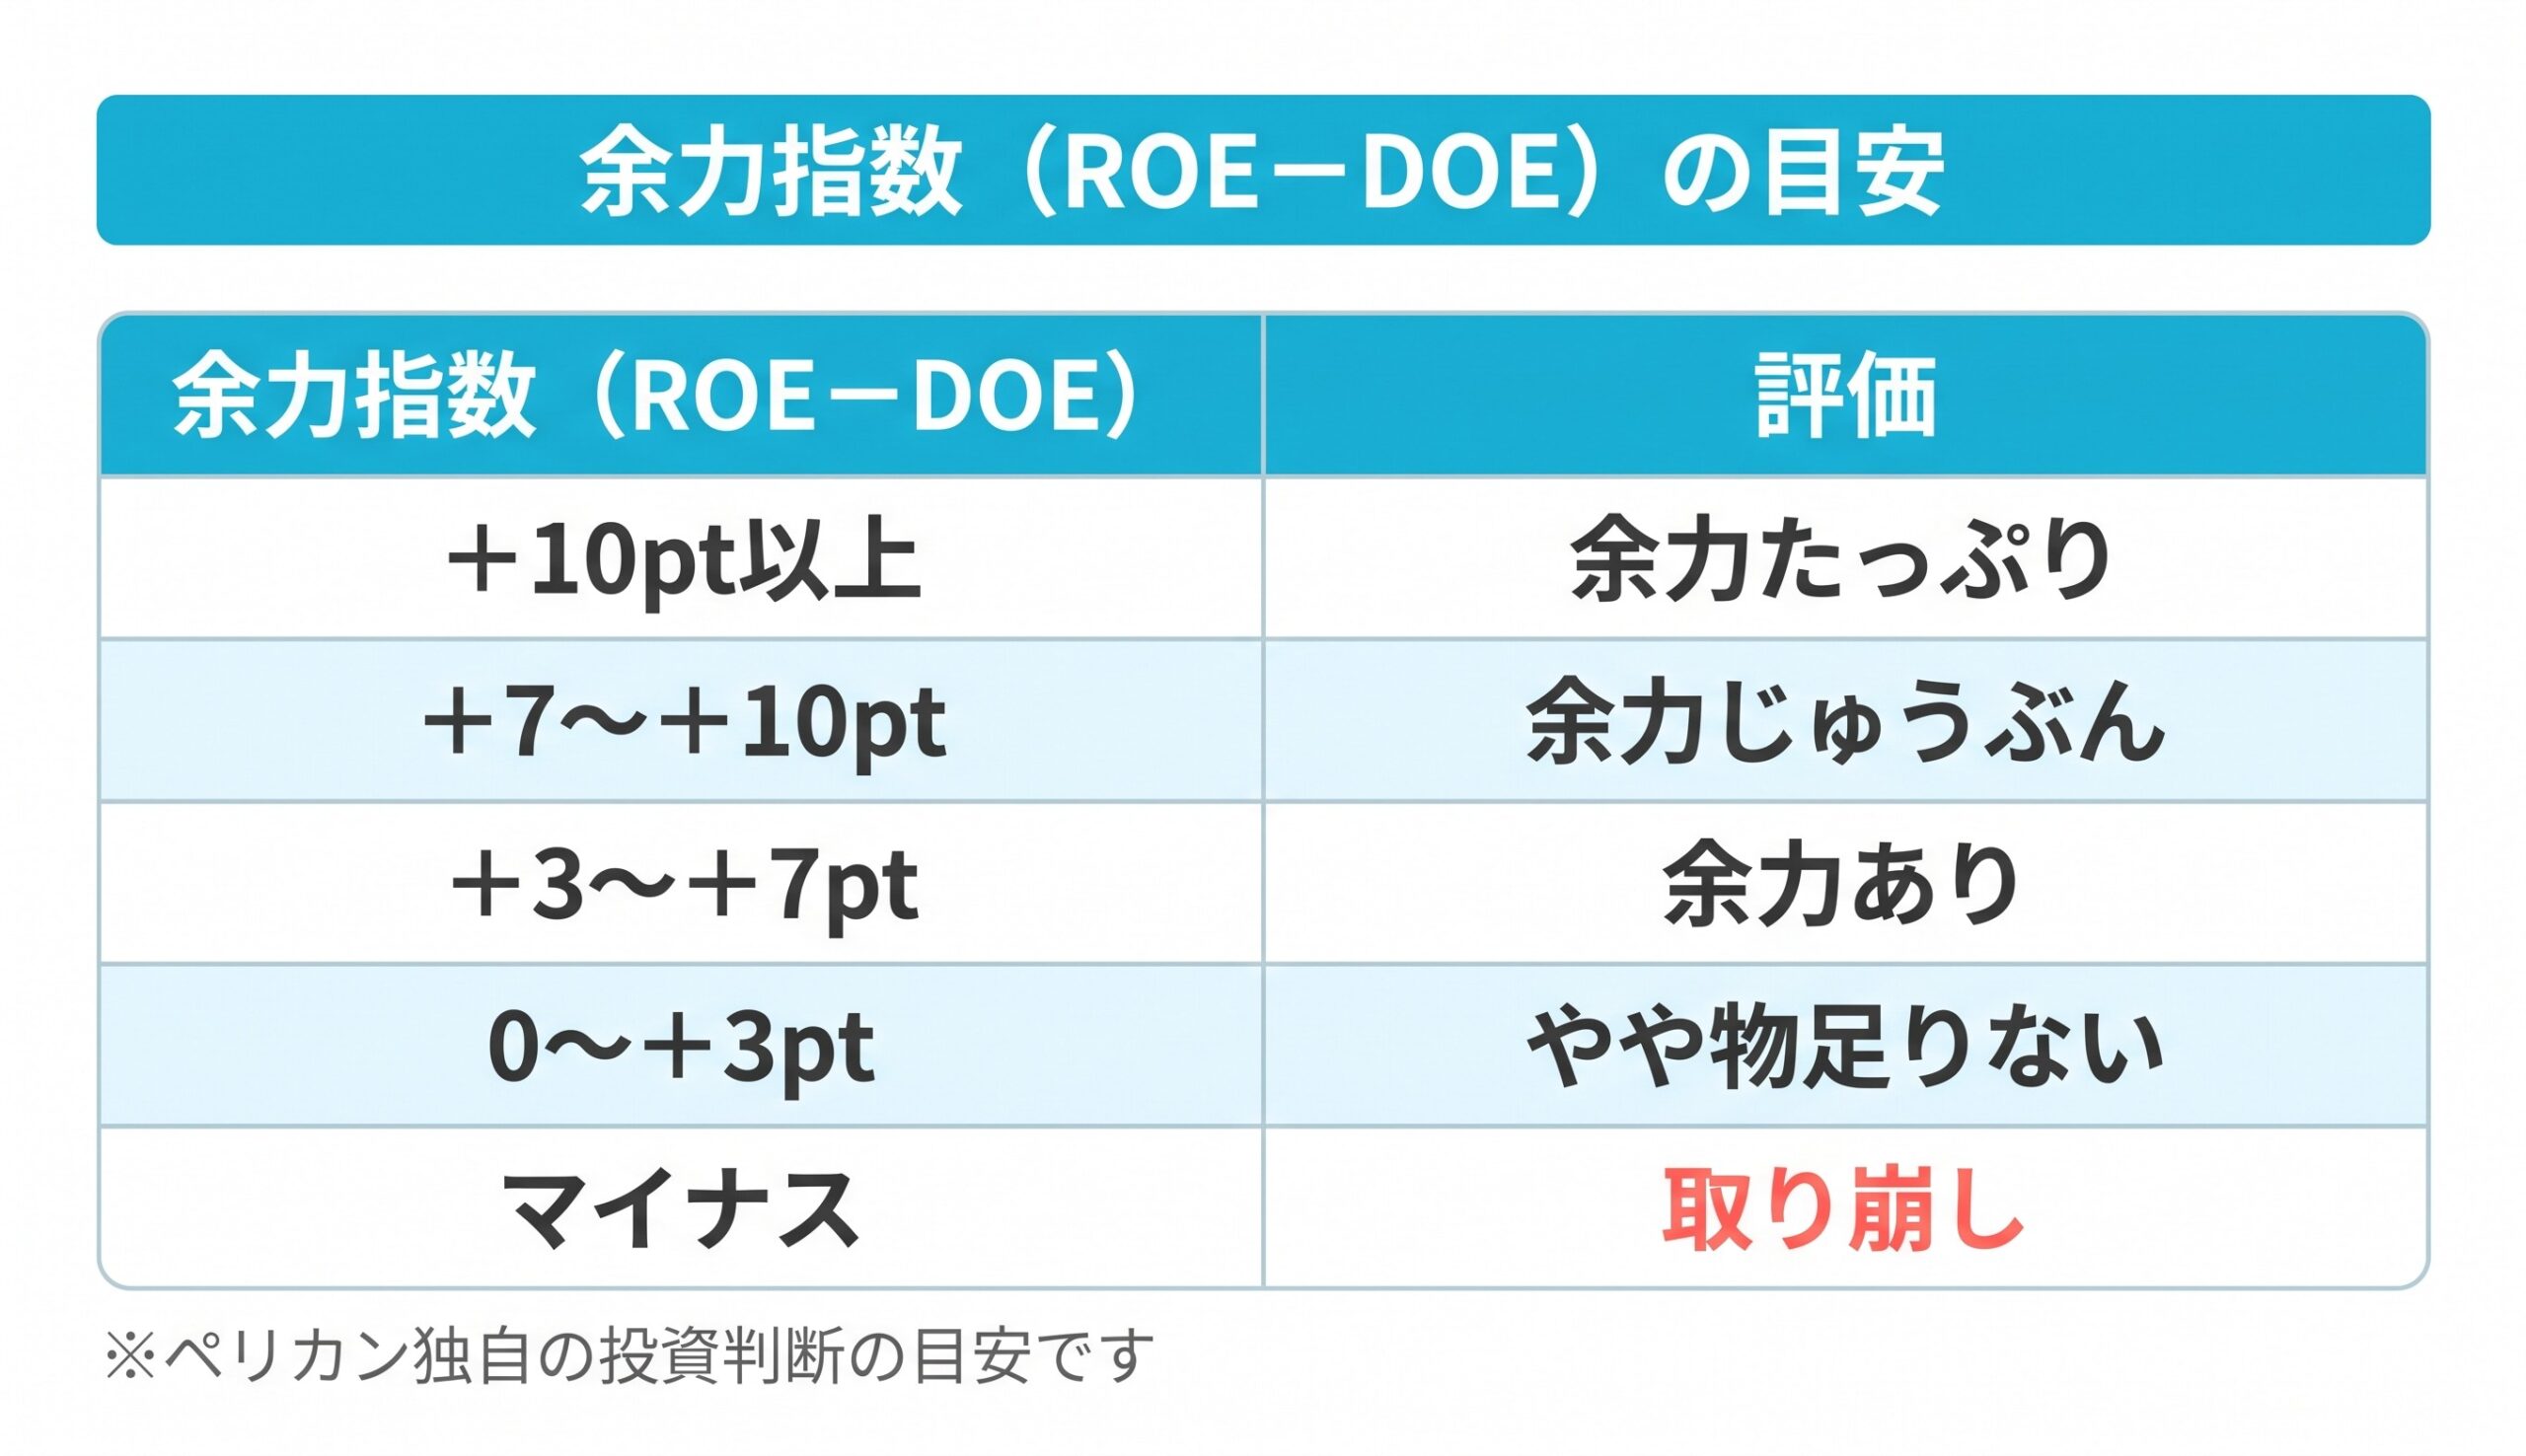
予想ベースでは余力たっぷりに入り、普通配当90円だけで計算すると+16.9ptです。ただしROE20.7%は本社売却益で膨らんだ数字。四季報の来期1株益253.9円で置き換えるとROEは10.6%、普通配当90円が続く前提で+6.9pt(余力あり)で、実力はこちらに近いと見ています。
実質総合利回りと投資指標
株主優待はないため、実質総合利回りは配当利回りと同じで、継続ベース(普通配当90円)では2.67%です。100株で年9,000円。4.5%を維持できる株価を逆算すると2,000円で、基準株価からはかなり下の「そこまで待ちたい水準」になります(今期限りの170円を含めた逆算値3,778円は採用しません)。
PERは会社予想1株益493.72円で6.8倍、PBRは9月末BPS2,390円で1.41倍です。PERの低さも本社売却益によるもので、四季報の来期1株益で見ると13.3倍になります。株価は決算翌日にストップ高(前日比+501円)となりました。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | △ | 55.0%(9月末)。現金114億円に対し有利子負債約52億円のネットキャッシュ |
| 配当利回り4%超 | × | 普通配当90円で2.67%。特別・記念込み170円なら5.04%(今期限り) |
| PER15倍以下 | ⭕️ | 会社予想6.8倍は本社売却益込み。特益のない来期(四季報予想)で13.3倍 |
| ROE(8%超で⭕️、10%超で◎) | ◎ | 予想20.7%。特益を除いた来期ベースでも10.6% |
| 余力指数(ROE−DOE) | ⭕️ | 予想+13.5pt(余力たっぷり)。来期ベースでも+6.9pt(余力あり) |
| 実質総合利回り4.5%超 | × | 優待なし。100株で年9,000円・2.67%(継続ベース)。今期限りの170円込みで5.04% |
ペリカンスコア 48 / 100点 (基準株価3,375円・2026年11月11日時点)
📋 ランク:C(様子見)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C ◀ | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
ROE・余力指数・PERは合格で、稼ぐ力とネットキャッシュはしっかりしています。引っかかったのは利回りで、特別・記念配当を除いた継続ベースでは3%に届かず、自己資本比率も60%を下回ります。
ペリカンの結論
3,375円という水準だと、新たに買い増すのは少し待ちたいかもしれません。(売買の判断は必ずご自身で)
持っていて良いと考える理由は、ネットキャッシュの財務と、特益を除いても10%を超えるROEです。テスターの回復で本業がしっかり伸び、普通配当の増配・自社株買い・消却と、還元の姿勢もはっきりしてきました。
それでも待ちたい理由は、継続ベースの利回りが2.67%にとどまることです。今期の5%超は本社売却益を原資にした特別・記念配当によるもので、来年も続くとは限りません。ストップ高で株価が先に動いた今は、来期の配当予想で普通配当がどこまで上がるかを確かめてからでも遅くないと考えます。
ちなみに私ペリカンも、準主力として保有中ですが4000円付近に株価が到達したら少しつづ売ろうかな…とも考えています。定期的に考察するとファンダメンタル的にまだまだ安いのか高いのかがわかりますね。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、決算書が苦手な方にもやさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
・イノテック「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年11月10日)
・イノテック「業績予想および配当予想の修正(増配、記念配当)に関するお知らせ」(2026年11月10日)
・イノテック「自己株式の消却に関するお知らせ」(2026年11月10日)
・イノテック株式会社 公式サイト
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=