高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、ソーダニッカ(8158)です。11月5日の中間決算で、通期予想の上方修正・増配・自社株買いをそろって発表しました。まずは会社の中身から見ていきます。
ソーダニッカはどんな会社?
| 項目 | 内容 |
|---|---|
| 社名 | ソーダニッカ株式会社(東証プライム・8158) |
| 設立 | 1947年4月(上場は1986年2月) |
| 代表者 | 代表取締役社長執行役員 目﨑 龍二 |
| 本社所在地 | 東京都中央区日本橋3-6-2 日本橋フロント 📍 本社をストリートビューで見る |
| 時価総額 | 約340億円(基準株価1,481円×発行済株式数2,296.8万株) |
| 事業構成 | 化学品66%・機能材22%・その他12%(26.3期の売上構成) |
| 主な株主 | AGC・セントラル硝子(各4.8%)、ADEKA(4.2%)など |
苛性ソーダの取り扱いで首位級の、独立系の化学品商社です。化学メーカーの薬品を製紙・水処理などの工場へ届けるのが本業で、食品包装フィルムや包装機械も扱います。上位株主には仕入先の化学メーカーが並び、特定株が32.0%を占めます。
2027年3月期は上方修正・増配・自社株買い
記事中の利回りは、すべて基準株価1,481円(2026年11月10日)で計算しました。
通期予想を上方修正、6期連続の最高益へ
中間期の経常利益は、期初に示した中間予想15.5億円を大きく上回る19.6億円で着地しました。これを受けて通期予想も引き上げられ、純利益は6期連続の過去最高益を見込んでいます。
| 26.3期実績 | 27.3期 期初予想 | 27.3期 修正予想 | 四季報予想(9月) | |
|---|---|---|---|---|
| 売上高 | 66,692 | 70,100 | 74,000 | 72,900 |
| 営業利益 | 2,482 | 2,610 | 3,400 | 3,080 |
| 経常利益 | 2,934 | 3,110 | 3,900 | 3,650 |
| 純利益 | 2,362 | 2,450 | 2,800 | 2,860 |
(単位:百万円)純利益の伸び(+18.5%)が経常利益(+32.9%)より小さいのは、前期に投資有価証券の売却益(中間期だけで4.15億円)が出ていた反動です。9月作成の四季報は売却益が続く前提だったため、純利益だけは四季報予想が会社予想を上回っています。
配当は年50円へ、自社株買いも
配当方針は、中期経営計画「Go forward STAGE3」の期間中(24.3期〜27.3期)における配当性向40%以上の定常化です。今期は中間・期末とも3円上乗せし、年50円(前期比6円増)の予想です。
| 中間 | 期末 | 特別配当 | 年間 | 配当性向 | |
|---|---|---|---|---|---|
| 25.3期 | 17円 | 17円 | 6円 | 40円 | 41.4% |
| 26.3期 | 20円 | 24円 | ― | 44円 | 42.5% |
| 27.3期(予) | 25円 | 25円 | ― | 50円 | 40.8% |
普通配当だけで見ると34円→44円→50円と増えています。ただし配当性向は40%付近に張り付いており、配当は利益に連動して決まる形です。累進配当やDOEの下限といった、減益の年に配当を支える仕組みはありません。
あわせて、上限100万株(自己株式を除く発行済株式の4.37%)・16億円の自社株買いを、2027年5月末までの期間で決議しました。
株主優待は2,500株の区分が最大
株主優待は3月末の年1回で、500株以上が対象です。1,000株以上でQUOカード3,000円に加えて「プレミアム優待倶楽部」のポイントがもらえ、ポイントは株数に応じて2,500株の40,000ポイント(1ポイント≒1円)まで増えます。
継続保有による加算はどの区分にもなく、3月末の株数だけで決まります。ポイントは、翌年3月末も同じ株主番号で1,000株以上を持ち続けた場合に限り、1回だけ繰り越せます。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。
業績:中間期は過去最高益、3事業とも増益
| セグメント | 売上高 | 前年比 | セグメント利益 | 前年比 |
|---|---|---|---|---|
| 化学品 | 23,667 | +7.3% | 2,095 | +11.0% |
| 機能材 | 9,299 | +33.1% | 641 | +56.3% |
| その他 | 3,609 | △7.2% | 207 | +67.9% |
(単位:百万円、27.3期中間期)良い点は、販管費が前年並み(35.3億円→35.1億円)に抑えられ、粗利の増加がほぼそのまま営業利益に乗ったことです。機能材は食品包装フィルムと海外向け包装機器が伸び、利益率も5.9%から6.9%に上がりました。通期の純利益予想に対する進捗率は52.0%です。
気になる点は、増収の追い風に外部要因が多いことです。会社は中東情勢を背景にした需要の高まりと価格改定を増収の理由に挙げており、主力の苛性ソーダは販売数量が減っています。包装機器の検収や界面活性剤のスポット案件など、毎期続くとは限らない売上も含まれます。
中期経営計画は今期が最終年度で、配当性向40%以上も中計期間中の方針です。次の計画で還元方針がどうなるかは、来春以降の確認ポイントです。
財務と余力指数
9月末の自己資本比率は45.7%です。現金及び預金80.0億円に対し、借入金は短期借入金の16.7億円だけで、実質無借金です。比率が50%を切るのは、商社として売掛金(422.9億円)と買掛金(339.9億円)を大きく抱えるためです。中間期の営業CFは15.4億円の黒字でした。
もう一つの特徴は、投資有価証券が217億円と時価総額の6割を超えることです。その評価差額金(117億円)が自己資本の約3割を占めており、保有株の値上がりで自己資本が膨らむぶん、ROEは低めに出ます。
ROEは聞いたことがありますが、「余力指数」って何を見ているんですか?

自己資本に対して稼いだ割合(ROE)から、配った割合(DOE)を引いたものです。差は会社に残った分なので、増配や優待拡充の余力の目安になります。ただし、高ければ良いというものではありません。
BPSは9月末の自己資本374.7億円を自己株式を除く株式数で割った1,639円とし、ROEは会社予想EPS122.64円÷BPS、DOEは年間配当50円÷BPSで計算しました。
📊 ソーダニッカの余力指数(予想ベース)
ROE 7.5% − DOE 3.1% = +4.4pt 余力あり
実績(26.3期):ROE7.5% − DOE3.2% = +4.3pt
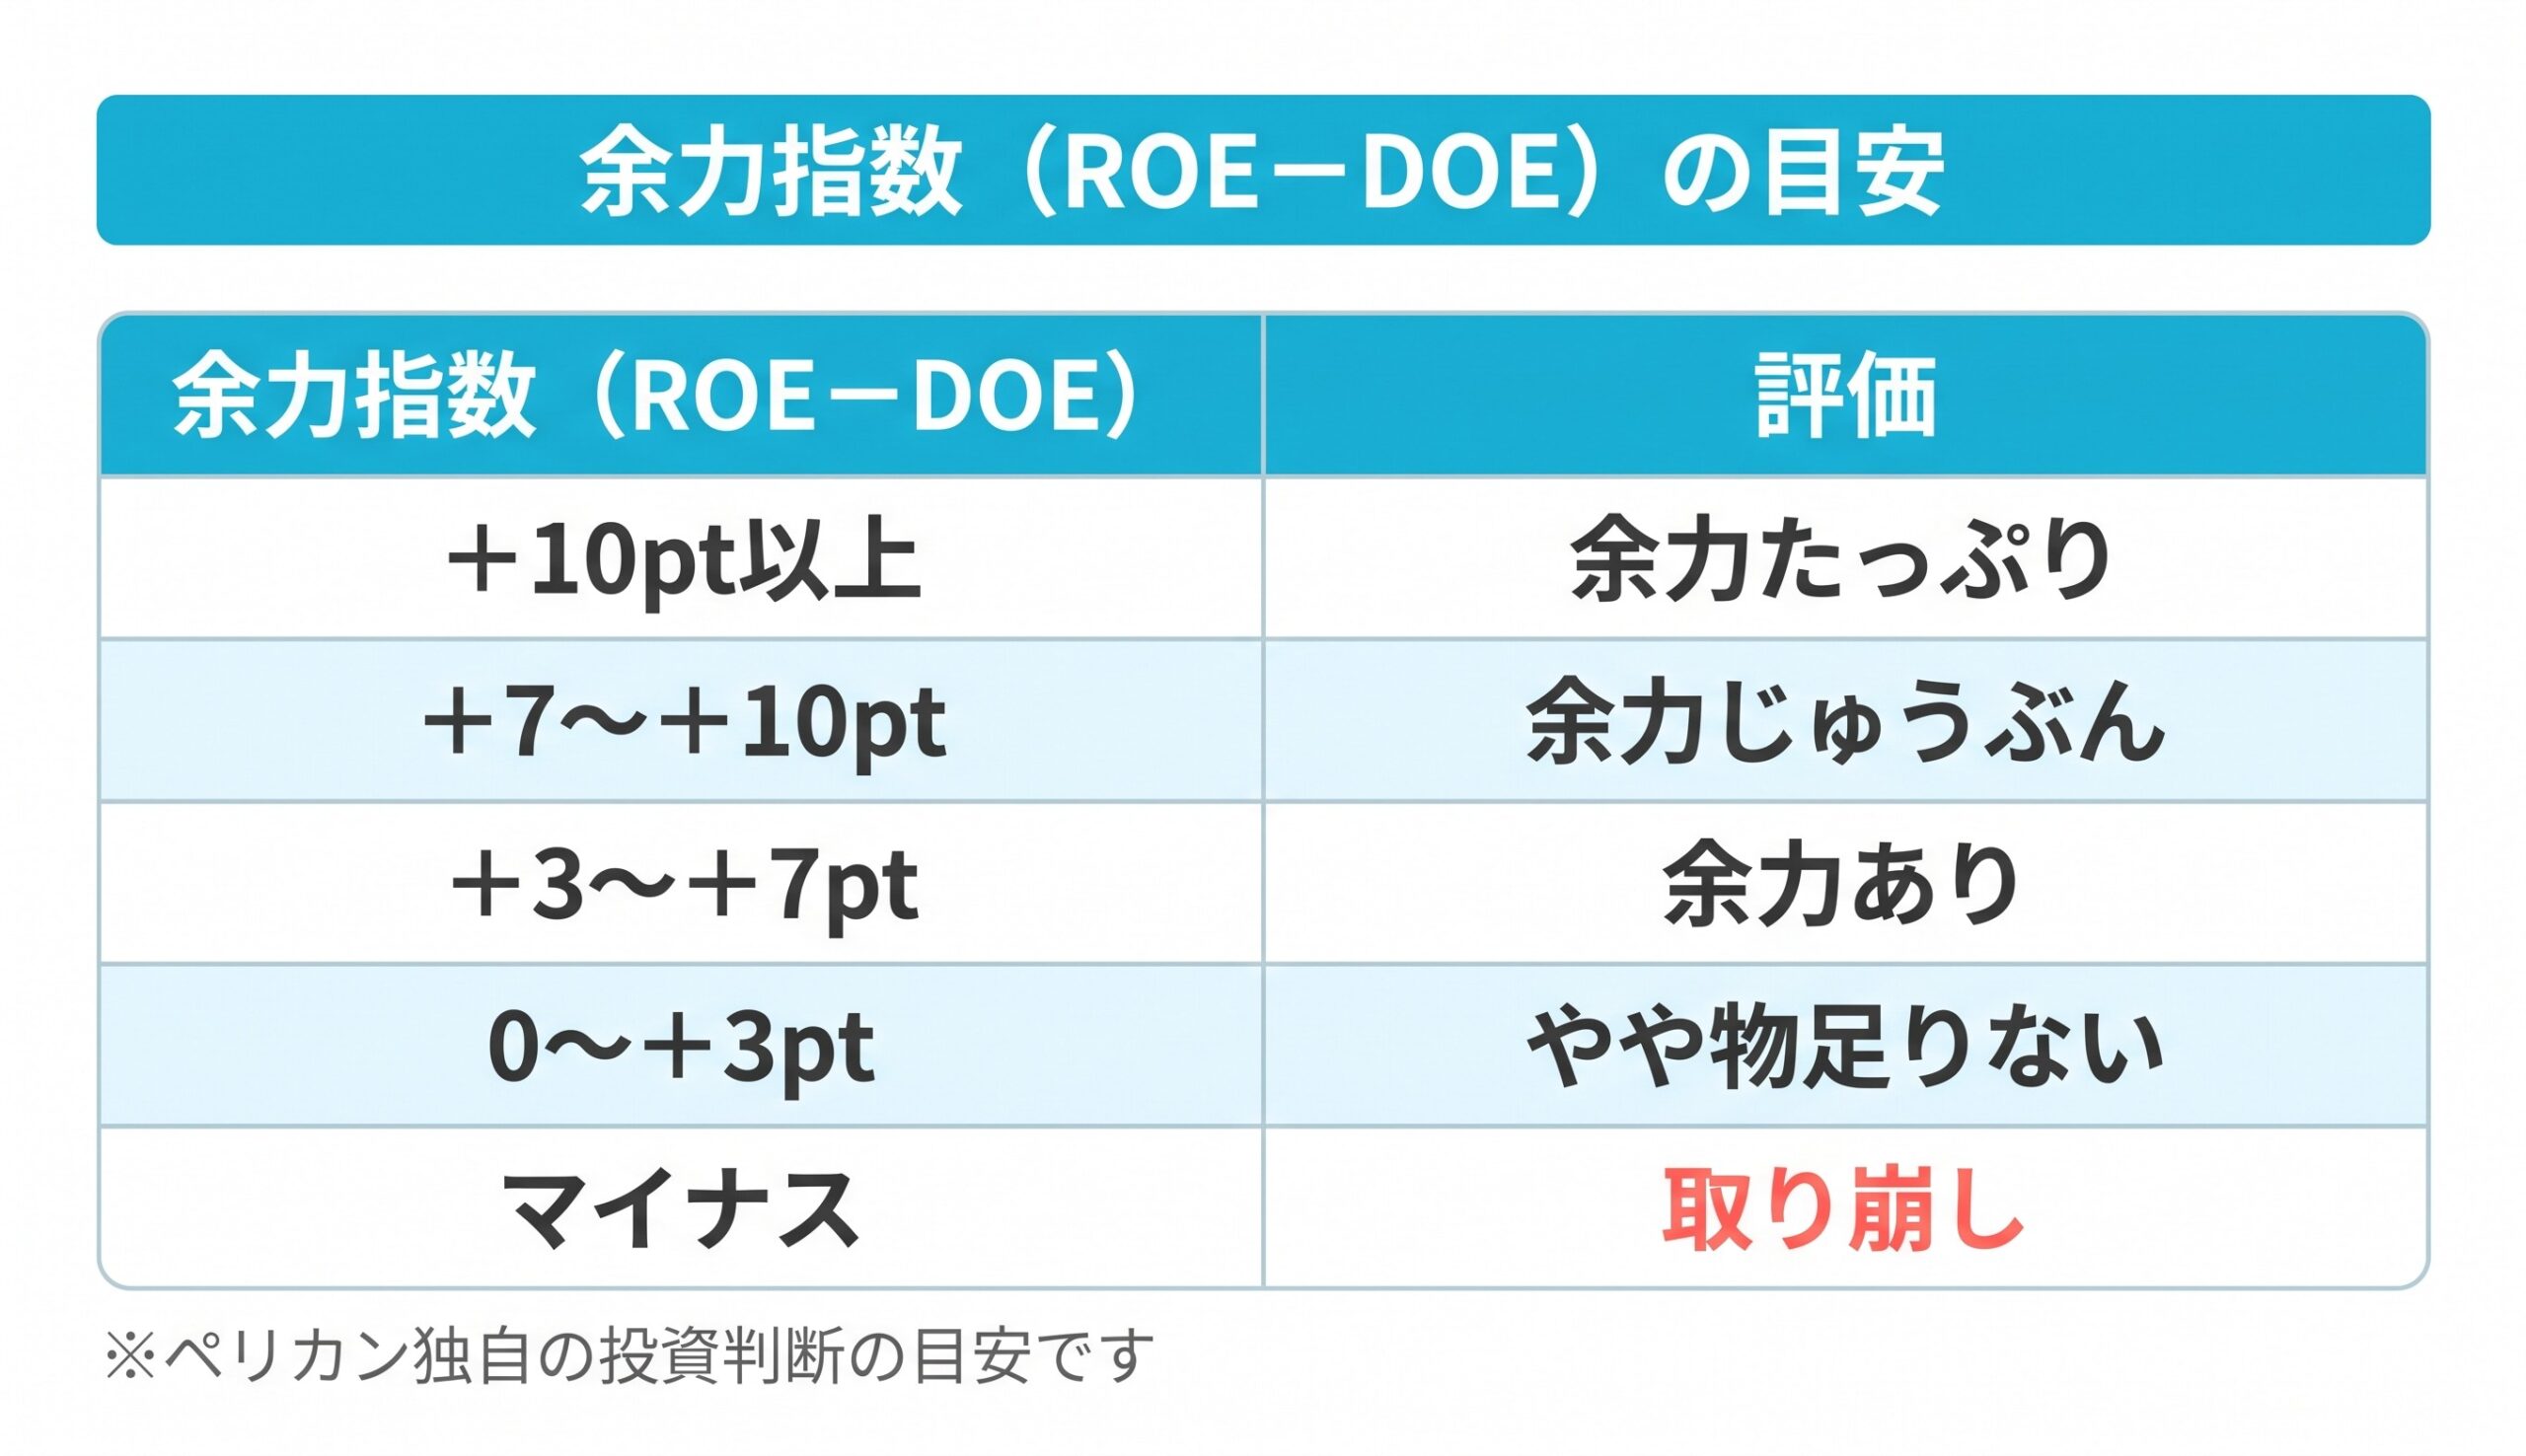
ソーダニッカは余力ありの区分に入ります。配当性向40%の方針どおり、稼いだ分の4割を配り、残りを内部に積み上げている形です。
実質総合利回りと投資指標
PERは会社予想EPS122.64円で12.1倍、PBRは9月末のBPS1,639円で0.90倍、配当利回りは3.38%です。QUOカードは額面どおり使えるので額面で、ポイントは会社表示の1ポイント≒1円で計算し、株数ごとに並べました。
| 株数 | 投資額 | 配当 | QUO | ポイント | 合計 | 実質総合利回り | 4.5%維持の株価 |
|---|---|---|---|---|---|---|---|
| 100株 | 148,100 | 5,000 | ― | ― | 5,000 | 3.38% | 1,111円 |
| 500株 | 740,500 | 25,000 | 1,000 | ― | 26,000 | 3.51% | 1,156円 |
| 1,000株 | 1,481,000 | 50,000 | 3,000 | 3,000 | 56,000 | 3.78% | 1,244円 |
| 1,500株 | 2,221,500 | 75,000 | 3,000 | 12,000 | 90,000 | 4.05% | 1,333円 |
| 2,000株 | 2,962,000 | 100,000 | 3,000 | 22,000 | 125,000 | 4.22% | 1,389円 |
| 2,500株 | 3,702,500 | 125,000 | 3,000 | 40,000 | 168,000 | 4.54% | 1,493円 |
| 3,000株 | 4,443,000 | 150,000 | 3,000 | 40,000 | 193,000 | 4.34% | 1,430円 |
(単位:円)実質総合利回りが最も高いのは2,500株の4.54%で、4.5%を超えるのはこの区分だけです。2,500株で4.5%を保てる株価は約1,493円で、基準株価との差はわずか12円です。1,000株なら1,244円、2,000株なら1,389円が、そこまで待ちたい水準になります。
株価は決算発表後に上昇し、1,481円は年初来の高値圏にあります。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | △ | 45.7%(9月末)。商社で売掛金・買掛金が大きく低めに出るが、現金80.0億円に対し借入金16.7億円のネットキャッシュ |
| 配当利回り4%超 | △ | 3.38%(年50円・会社予想) |
| PER15倍以下 | ⭕️ | 12.1倍(会社予想EPS122.64円) |
| ROE(8%超で⭕️、10%超で◎) | △ | 予想7.5%、実績(26.3期)7.5%。有価証券の評価差額で自己資本が膨らみ、低めに出る |
| 余力指数(ROE−DOE) | ⭕️ | 予想+4.4pt で「余力あり」 |
| 実質総合利回り4.5%超 | ⭕️ | 2,500株で4.54%(168,000円)。2,000株以下は4.5%未満 |
ペリカンスコア 65 / 100点 (基準株価1,481円・2026年11月10日時点)
📋 ランク:B(検討候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B ◀ | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格したのはPER・余力指数・実質総合利回り(2,500株)の3項目です。自己資本比率・配当利回り・ROEの△は、商社特有の財務の形や保有株の含み益によるROEの目減りなど、構造的な理由によるものです。
ペリカンの結論
評価できる点は還元の中身です。実質無借金の財務、利益に連動した増配、自社株買いと材料はそろっており、配当の土台となる利益も6期連続の最高益予想です。
業績安定しており株主還元も積極的なバリュー株という事で2023年に2,500株、購入。株価上昇よりも配当と優待がずっと続けばOK。結果的には買値の2倍近くになり毎年、優待と配当を運んでくれる優良株に。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
配当利回りの高い銘柄をどう探し、どう検証するか。増配銘柄の見極め方と、配当と優待を合わせた利回りの考え方まで解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- ソーダニッカ「2027年3月期 第2四半期(中間期)決算短信」「決算説明資料」(2026年11月5日)
- ソーダニッカ「剰余金の配当(中間配当)に関するお知らせ」「自己株式の取得に係る事項の決定に関するお知らせ」「中間期連結業績予想と実績との差異に関するお知らせ」(2026年11月5日)
- ソーダニッカ 株主還元(配当政策・株主優待)
- 野村證券 株主優待(ポイント表・繰越条件、2026年8月5日現在)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=