高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、丸文(7537)です。10月30日の中間決算で通期予想の上方修正と大幅な増配を発表し、11月2日の株価はストップ高まで買われました。まずは会社の概要から見ていきます。
丸文はどんな会社?
| 項目 | 内容 |
|---|---|
| 社名(コード) | 丸文株式会社(7537・東証プライム) |
| 創業・設立 | 1844年創業/1947年設立 |
| 代表者 | 代表取締役社長 兼 CEO 堀越 裕史 |
| 本社所在地 | 東京都中央区日本橋大伝馬町8-1 📍 本社をストリートビューで見る |
| 時価総額 | 約611億円(2,180円×発行済株式数28,051,200株) |
| 事業内容 | 半導体・電子部品・電子応用機器を扱うエレクトロニクス商社 |
| 決算期 | 3月 |
半導体・電子部品を扱う「デバイス事業」が売上の約7割を占め、医用機器や航空宇宙機器などの「システム事業」、新分野の「アントレプレナ事業」が続きます。半導体はInfineonやAnalog Devicesなど海外メーカーからの仕入れが多く、販売先には任天堂・ソニー・三菱電機などが並びます。
大株主はアローエレクトロニクス・インク(8.3%)と一般財団法人丸文財団(8.2%)で、合同会社堀越(4.2%)や堀越姓の個人株主も上位に名を連ねます。特定株は50.7%と過半を占め、浮動株は17.4%にとどまります(2026年3月末)。
上方修正と年100円への増配
記事中の利回りは、すべて基準株価2,180円(2026年11月2日)で計算しました。
通期予想を上方修正
| 項目 | 26.3期 実績 | 27.3期 前回予想 | 27.3期 修正予想 |
|---|---|---|---|
| 売上高 | 213,425 | 225,000 | 236,000 |
| 営業利益 | 7,763 | 7,800 | 9,800 |
| 経常利益 | 4,218 | 6,000 | 7,900 |
| 純利益 | 3,303 | 4,000 | 5,200 |
| EPS(円) | 126.11 | 152.42 | 198.12 |
(単位:百万円)
純利益の予想は30%引き上げられ、前期比57%の増益見通しです。四季報(9月16日作成)の今期予想は修正前の数字ですが、来期は純利益56億円と一段の増益を見込んでいます。
年間配当は50円から100円へ
| 期 | 中間 | 期末 | 年間 | 配当性向 |
|---|---|---|---|---|
| 24.3期 実績 | 25円 | 27円 | 52円 | 40.0% |
| 25.3期 実績 | 25円 | 41円 | 66円 | 40.4% |
| 26.3期 実績 | 25円 | 25円 | 50円 | 39.6% |
| 27.3期 前回予想(5月) | 38円 | 39円 | 77円 | 50.5% |
| 27.3期 修正予想(10月) | 38円(実績) | 62円 | 100円 | 50.5% |
配当方針は、連結配当性向50%またはDOE(株主資本配当率)3.5%のいずれか高い方を目安です。過去の配当性向は約40%で、2026年5月にこの方針へ引き上げられました。今回の期末23円の増配も方針どおりの動きです。9月末の株主資本(1株あたり約2,039円)でDOE3.5%を計算すると約71円となり、業績が落ちたときの目安の下支えになります。
中間配当38円の権利は9月末で確定済みのため、今から買う場合に今期受け取れるのは期末の62円です。
株主優待は「1年以上の継続保有」が条件
優待は権利月3月末の年1回で、キャッシュレスポイントに交換できる「株主優待ポイント」がもらえます。100株以上で1,000円相当、500株以上で3,000円相当です。他社のポイントにそのまま交換できるため、額面で計算しています。
注意したいのは継続保有の条件で、3月末と9月末の株主名簿に同じ株主番号で連続3回以上記録される必要があります。今から買うと最初の記録は2027年3月末になり、優待を初めて受け取れるのは2028年6月の発送分です。保有期間による加算はありません。
| 保有株数 | 優待(年1回) | 年間配当 | 年間合計 | 実質総合利回り |
|---|---|---|---|---|
| 100株 | 1,000円相当 | 10,000円 | 11,000円 | 5.05% |
| 200株 | 1,000円相当 | 20,000円 | 21,000円 | 4.82% |
| 500株 | 3,000円相当 | 50,000円 | 53,000円 | 4.86% |
※1年以上継続保有した後の継続ベースの数値で、配当は年100円(会社予想)で計算しています。効率がいちばん良いのは100株です。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。
中間決算の中身:本業も為替も追い風
| 項目 | 26.3期 中間 | 27.3期 中間 | 増減率 |
|---|---|---|---|
| 売上高 | 102,697 | 108,726 | +5.9% |
| 売上総利益率 | 10.7% | 12.3% | +1.7pt |
| 営業利益 | 2,727 | 4,575 | +67.8% |
| 為替差益 | 115 | 700 | ― |
| 経常利益 | 1,759 | 4,426 | +151.5% |
| 純利益 | 985 | 2,773 | +181.3% |
(単位:百万円)
良い点:粗利率が上がった
利幅の厚い商材が伸び、デバイス事業はメモリーICなどが伸び、売上ほぼ横ばいのまま粗利率を7.9%から10.0%へ改善。システム事業は航空宇宙・産業機器・医用機器のすべてが伸び、売上が23.0%増えました。
営業利益は24.3期の130億円から2期連続で減っていましたが、今期の修正予想98億円で持ち直します。中間期の進捗は46.7%で、下期は前年下期並みの約52億円を見込む計算です。
気になる点:為替と金利の影響が大きい
経常利益の伸びには、円高による為替差益7億円が含まれています。前期は通期で為替差損18.7億円を計上しており、為替次第で利益が大きく振れる体質です。中間期だけで約9.8億円の支払利息も重荷です。実際、配当も52円→66円→50円と、利益に合わせて上下してきました。
財務と余力指数
9月末の自己資本比率は42.4%(3月末は39.2%)。有利子負債は短期借入金371億円と長期借入金40億円の計約411億円で、現金及び預金237億円を差し引くと約175億円のネット有利子負債です。在庫と売掛金を借入で回す商社の構造です。
それでも中間期の営業CFは69億円の黒字(前年同期は40億円)で、これを短期借入金の返済(70億円)に充てています。借入を減らしながら増配できている点は評価できます。
配当性向50%って聞くと安心ですけど、「余力指数」は何を見ているんですか?

ROE(自己資本でどれだけ稼いだか)からDOE(自己資本に対してどれだけ配ったか)を引いた数字です。差が大きいほど稼ぎが会社に残り、増配の余地があると見ます。
予想は、予想EPS198.12円と年間配当100円を、9月末のBPS2,280.8円(自己資本59,881百万円÷自己株式を除く発行済株式数)で割って算出しました。実績は四季報の数値です。
📊 丸文の余力指数(予想ベース)
ROE 8.7% − DOE 4.4% = +4.3pt 余力あり
実績(26.3期):ROE5.9% − DOE2.3% = +3.6pt(四季報。投資有価証券売却益などの特別利益9.8億円を含む)
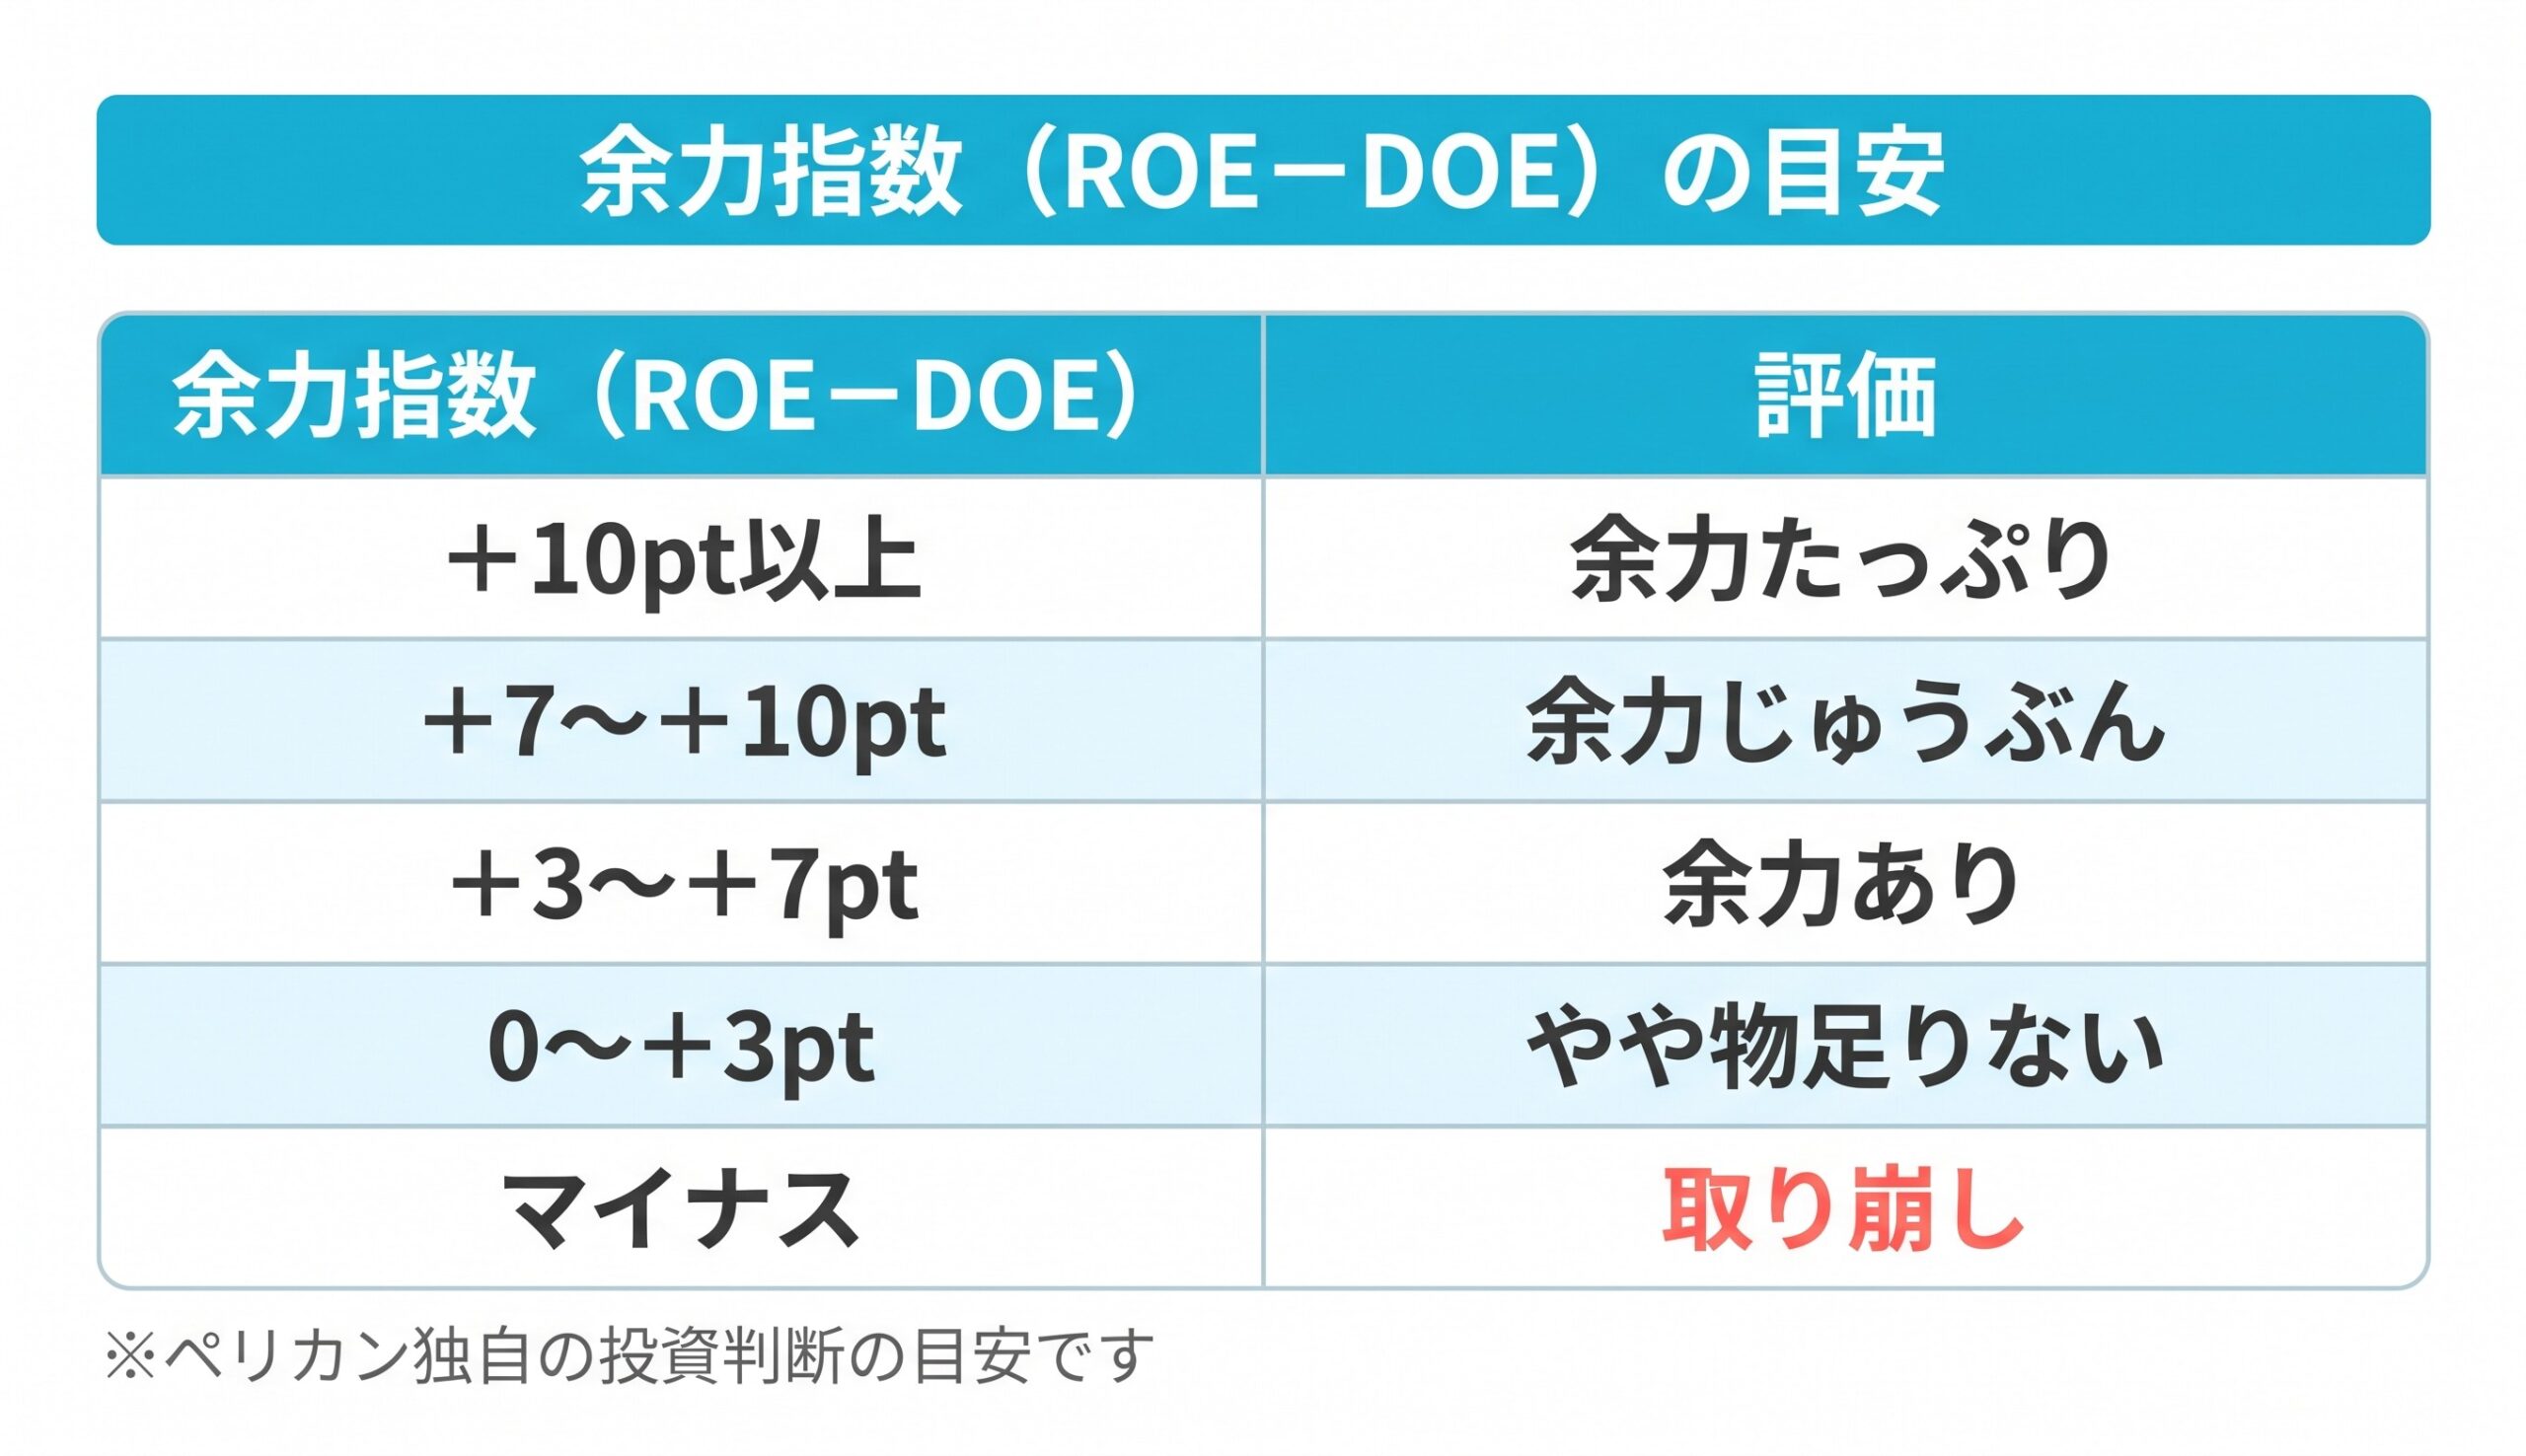
丸文は余力ありの区分に入ります。配当性向50%なので稼いだ利益の半分は会社に残り、配当を払いながら自己資本を積み増せる状態です。
株価の反応と投資指標
11月2日の株価は、前営業日(10月30日)終値1,780円から400円高(+22.5%)の2,180円でストップ高。比例配分で終わる可能性が高く、2,180円で買えるとは限りません。浮動株が少ない分、値が飛びやすい点も意識しておきたいところです。
| 指標 | 数値 |
|---|---|
| 予想配当利回り | 4.59%(年100円) |
| 予想PER | 11.0倍(予想EPS198.12円) |
| PBR | 0.96倍(9月末BPS2,280.8円) |
| 実質総合利回り(100株) | 5.05%(1年以上継続保有後) |
| 4.5%を維持できる株価(100株) | 2,444円 |
年間受取額11,000円(100株)÷4.5%で、上限株価の目安は基準株価を上回る2,444円です。ただし前提は年100円の配当で、利益が前期並み(EPS126円)に戻って配当が下支えの約71円になると、実質総合利回りは3.7%まで下がります。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 42.4%(9月末)。ネット有利子負債約175億円を抱える商社型の財務 |
| 配当利回り4%超 | ◎ | 4.59%(年100円・会社予想) |
| PER15倍以下 | ⭕️ | 11.0倍(予想EPS198.12円) |
| ROE(8%超で⭕️、10%超で◎) | ⭕️ | 予想8.7%。前期実績は5.9%(特別利益込み) |
| 余力指数(ROE−DOE) | ⭕️ | +4.3pt。5段階の「余力あり」 |
| 実質総合利回り4.5%超 | ⭕️ | 100株で5.05%(1年以上の継続保有が条件)。500株は4.86% |
ペリカンスコア 70 / 100点 (基準株価2,180円・2026年11月2日時点)
📋 ランク:B(検討候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B ◀ | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格したのは配当利回り・実質総合利回り・PER・ROE・余力指数の5項目で、配当利回りは◎。引っかかったのは財務で、ネット有利子負債を抱える点が点数を押し下げています。
ペリカンの結論
2,180円という水準なら、100株欲しいかも。(あくまで私の考えですので必ず売買の判断は必ずご自身で)
理由は利回りです。年100円の配当と優待ポイントで、100株の実質総合利回りは5%を超えます。配当性向とDOEの二段構えの方針は明確で、PERも11倍と、増益見通しの割には高くありません。
それでも株数を増やす気にはなれないのは、配当の土台になる利益に為替差益が含まれ、前期のような差損が出れば配当も大きく減る可能性があるからです。財務も私の基準では物足りません。優待を受け取れるのも最短で2028年6月です。急いで飛びつかず、100株までにとどめたいところです。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
配当利回りの高い銘柄をどう探し、どう検証するか。増配銘柄の見極め方と配当再投資の実践まで解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- 丸文「2027年3月期 第2四半期(中間期)決算短信」「決算補足資料」(2026年10月30日)
- 丸文「2027年3月期第2四半期(中間期)業績予想と実績との差異および通期業績予想の修正に関するお知らせ」(2026年10月30日)
- 丸文「配当予想の修正(増配)に関するお知らせ」(2026年10月30日)
- 丸文 株主優待制度
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=