高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、キーコーヒー(2594)です。2026年10月29日、継続保有を条件にした「拡充版優待」の新設と、中間配当の2円増配を同時に発表しました。
キーコーヒーはどんな会社?
| 社名(コード) | キーコーヒー株式会社(2594・東証プライム) |
|---|---|
| 社長 | 柴田 裕 |
| 本社所在地 | 東京都港区西新橋2-34-4 📍 本社をストリートビューで見る |
| 設立 | 1952年10月 |
| 決算月 | 3月 |
| 時価総額 | 約445億円(1,963円×発行済22,689千株) |
| 事業 | レギュラーコーヒーの製造販売大手。業務用が主力 |
売上の9割がコーヒー関連で、飲食ではイタリアントマトと、2025年夏に買収したイノダコーヒを運営しています。
大株主の筆頭は博友興産(有)で10.0%、柴田裕社長本人も50万株(2.2%)を保有しています。外国人持株比率1.6%に対し株主数は57,653名(2026年3月)で、個人株主に支えられた銘柄に見えるのは私だけでしょうか。
「拡充版優待」の新設と2円増配
記事中の利回りは、すべて基準株価1,963円(2026年10月28日)で計算しました。
継続保有で、優待がおおむね2倍に
優待の権利月は3月末・9月末の年2回で、自社商品の詰め合わせが届きます。今回、名簿を確認する日を6月末・12月末にも増やし、権利確定日の直前の基準日から2回連続で名簿に載った株主に「拡充版」を出す仕組みになりました。2026年12月末の名簿から適用され、最初の拡充版は2027年3月末の権利分です。
| 保有株数 | 通常版(1回) | 拡充版(1回) |
|---|---|---|
| 100株〜 | 1,200円 | 2,400円 |
| 200株〜 | 2,300円 | 5,400円 |
| 300株〜 | 3,300円 | 5,800円 |
| 400〜999株(新設) | (3,300円) | 7,000円 |
| 1,000株〜 | 5,300円 | 8,000円 |
金額は税込の相当額で、3月末・9月末とも条件は同じです。400〜999株には通常版の区分がなく、継続条件を満たさないと300株区分の3,300円になります。拡充版は「2回連続」で頭打ちなので、それより長く持っても金額は増えません。株主番号が変わると回数はリセットされます。
会社がクロス封じに動きました
今回の変更で、権利日の前後だけ株を持つクロス取引では、直前の12月末・6月末の名簿に載らず通常版しか受け取れなくなりました。拡充版を狙うなら、12月末の権利付最終日(2026年12月28日)までに現物で買い、あとはそのまま持ち続けるだけ。これで2027年3月末から拡充版の対象になります。
増配と、株数ごとの受取額
中間配当は6円から8円へ増配され、年間予想は14円(前期12円)になりました。配当方針は安定した配当に努め、内部留保の確保と株主の皆様への利益還元を両立することを基本としており、配当性向などの数値目安はありません。予想1株益35円に対する配当性向は40.0%です。
| 株数 | 投資額 | 年間配当 | 優待(拡充版・年2回) | 実質総合利回り(拡充版) | 同(通常版) |
|---|---|---|---|---|---|
| 100株 | 196,300円 | 1,400円 | 4,800円 | 3.16% | 1.94% |
| 200株 | 392,600円 | 2,800円 | 10,800円 | 3.46% | 1.88% |
| 300株 | 588,900円 | 4,200円 | 11,600円 | 2.68% | 1.83% |
| 400株 | 785,200円 | 5,600円 | 14,000円 | 2.50% | 1.55% |
| 1,000株 | 1,963,000円 | 14,000円 | 16,000円 | 1.53% | 1.25% |
いちばん効率が良いのは200株で、優待だけで投資額の2.75%になります。300株以上は優待の伸びが小さく、株数を増やすほど利回りは下がります。詰め合わせは相当額で計算しており、コーヒーを飲まない方には額面ほどの価値はありません。
📚 ペリカンの著書のご案内
『世界一やさしい 高配当・優待株の教科書 1年生』
継続保有の条件や、株数ごとの効率まで含めて優待株をどう選ぶか。額面ではなく実質総合利回りで判断する方法を1冊にまとめました。
業績:上期は増収増益、通期は減益予想のまま
| 決算期 | 売上高 | 営業利益 | 純利益 | 1株益 | 1株配当 |
|---|---|---|---|---|---|
| 25年3月期 | 77,783 | 486 | 214 | 10.0円 | 12円 |
| 26年3月期 | 93,067 | 1,077 | 988 | 46.1円 | 12円 |
| 27年3月期予(会社) | 95,000 | 900 | 750 | 35.0円 | 14円 |
| 28年3月期予(四季報) | 98,000 | 1,050 | 860 | 40.1円 | 12〜13円 |
(単位:百万円。28年3月期の配当予想は、今回の増配発表前に作成された四季報の数値です)
良い点
中間期は売上高が10.0%増、営業利益が16.6%増、純利益が13.0%増でした。イノダコーヒの通年寄与と価格転嫁が効き、主力のコーヒー関連事業は営業利益が21.0%増えています。
気になる点
通期予想(営業利益9億円・前期比16.4%減)は据え置かれました。上期だけで92.6%に達しており、下期は営業利益0.67億円しか見込んでいない計算です(前期の下期は3.63億円)。四季報に載っている4〜6月の営業利益7.81億円から逆算すると、7〜9月は0.52億円まで減速しています。上期偏重の会社なので保守的な予想かもしれませんが、営業利益率は1%前後と薄く、原料相場の振れに弱い体質です。
財務と余力指数
自己資本比率は42.2%(2026年9月末)。有利子負債約198億円(大半が短期借入金)に対し現金は約58億円で、約141億円のネットデットです。営業CFは26年3月期が−33.8億円、25年3月期も−13.5億円と2期連続のマイナスでした。生豆高で膨らんだ在庫や運転資金を短期借入で賄っている形で、中間期の支払利息は前年の0.54億円から1.42億円に増えています。
増配に優待拡充と続きましたが、会社にまだ余力はあるんでしょうか?
そこで見るのが余力指数です。自己資本に対して稼いだ割合(ROE)から、配った割合(DOE)を引いたもので、差が大きいほど稼ぎが会社に残り、還元を増やす余地があると考えます。
予想は2026年9月末のBPS1,502.8円(自己資本321.95億円÷自己株式を除く21,423千株)を使い、ROEは予想1株益35円÷BPS、DOEは年間配当14円÷BPSで計算しました。実績は四季報の26年3月期の数値です。
📊 キーコーヒーの余力指数(予想ベース)
ROE 2.3% − DOE 0.9% = +1.4pt やや物足りない
実績(26.3期):ROE3.2% − DOE0.8% = +2.4pt
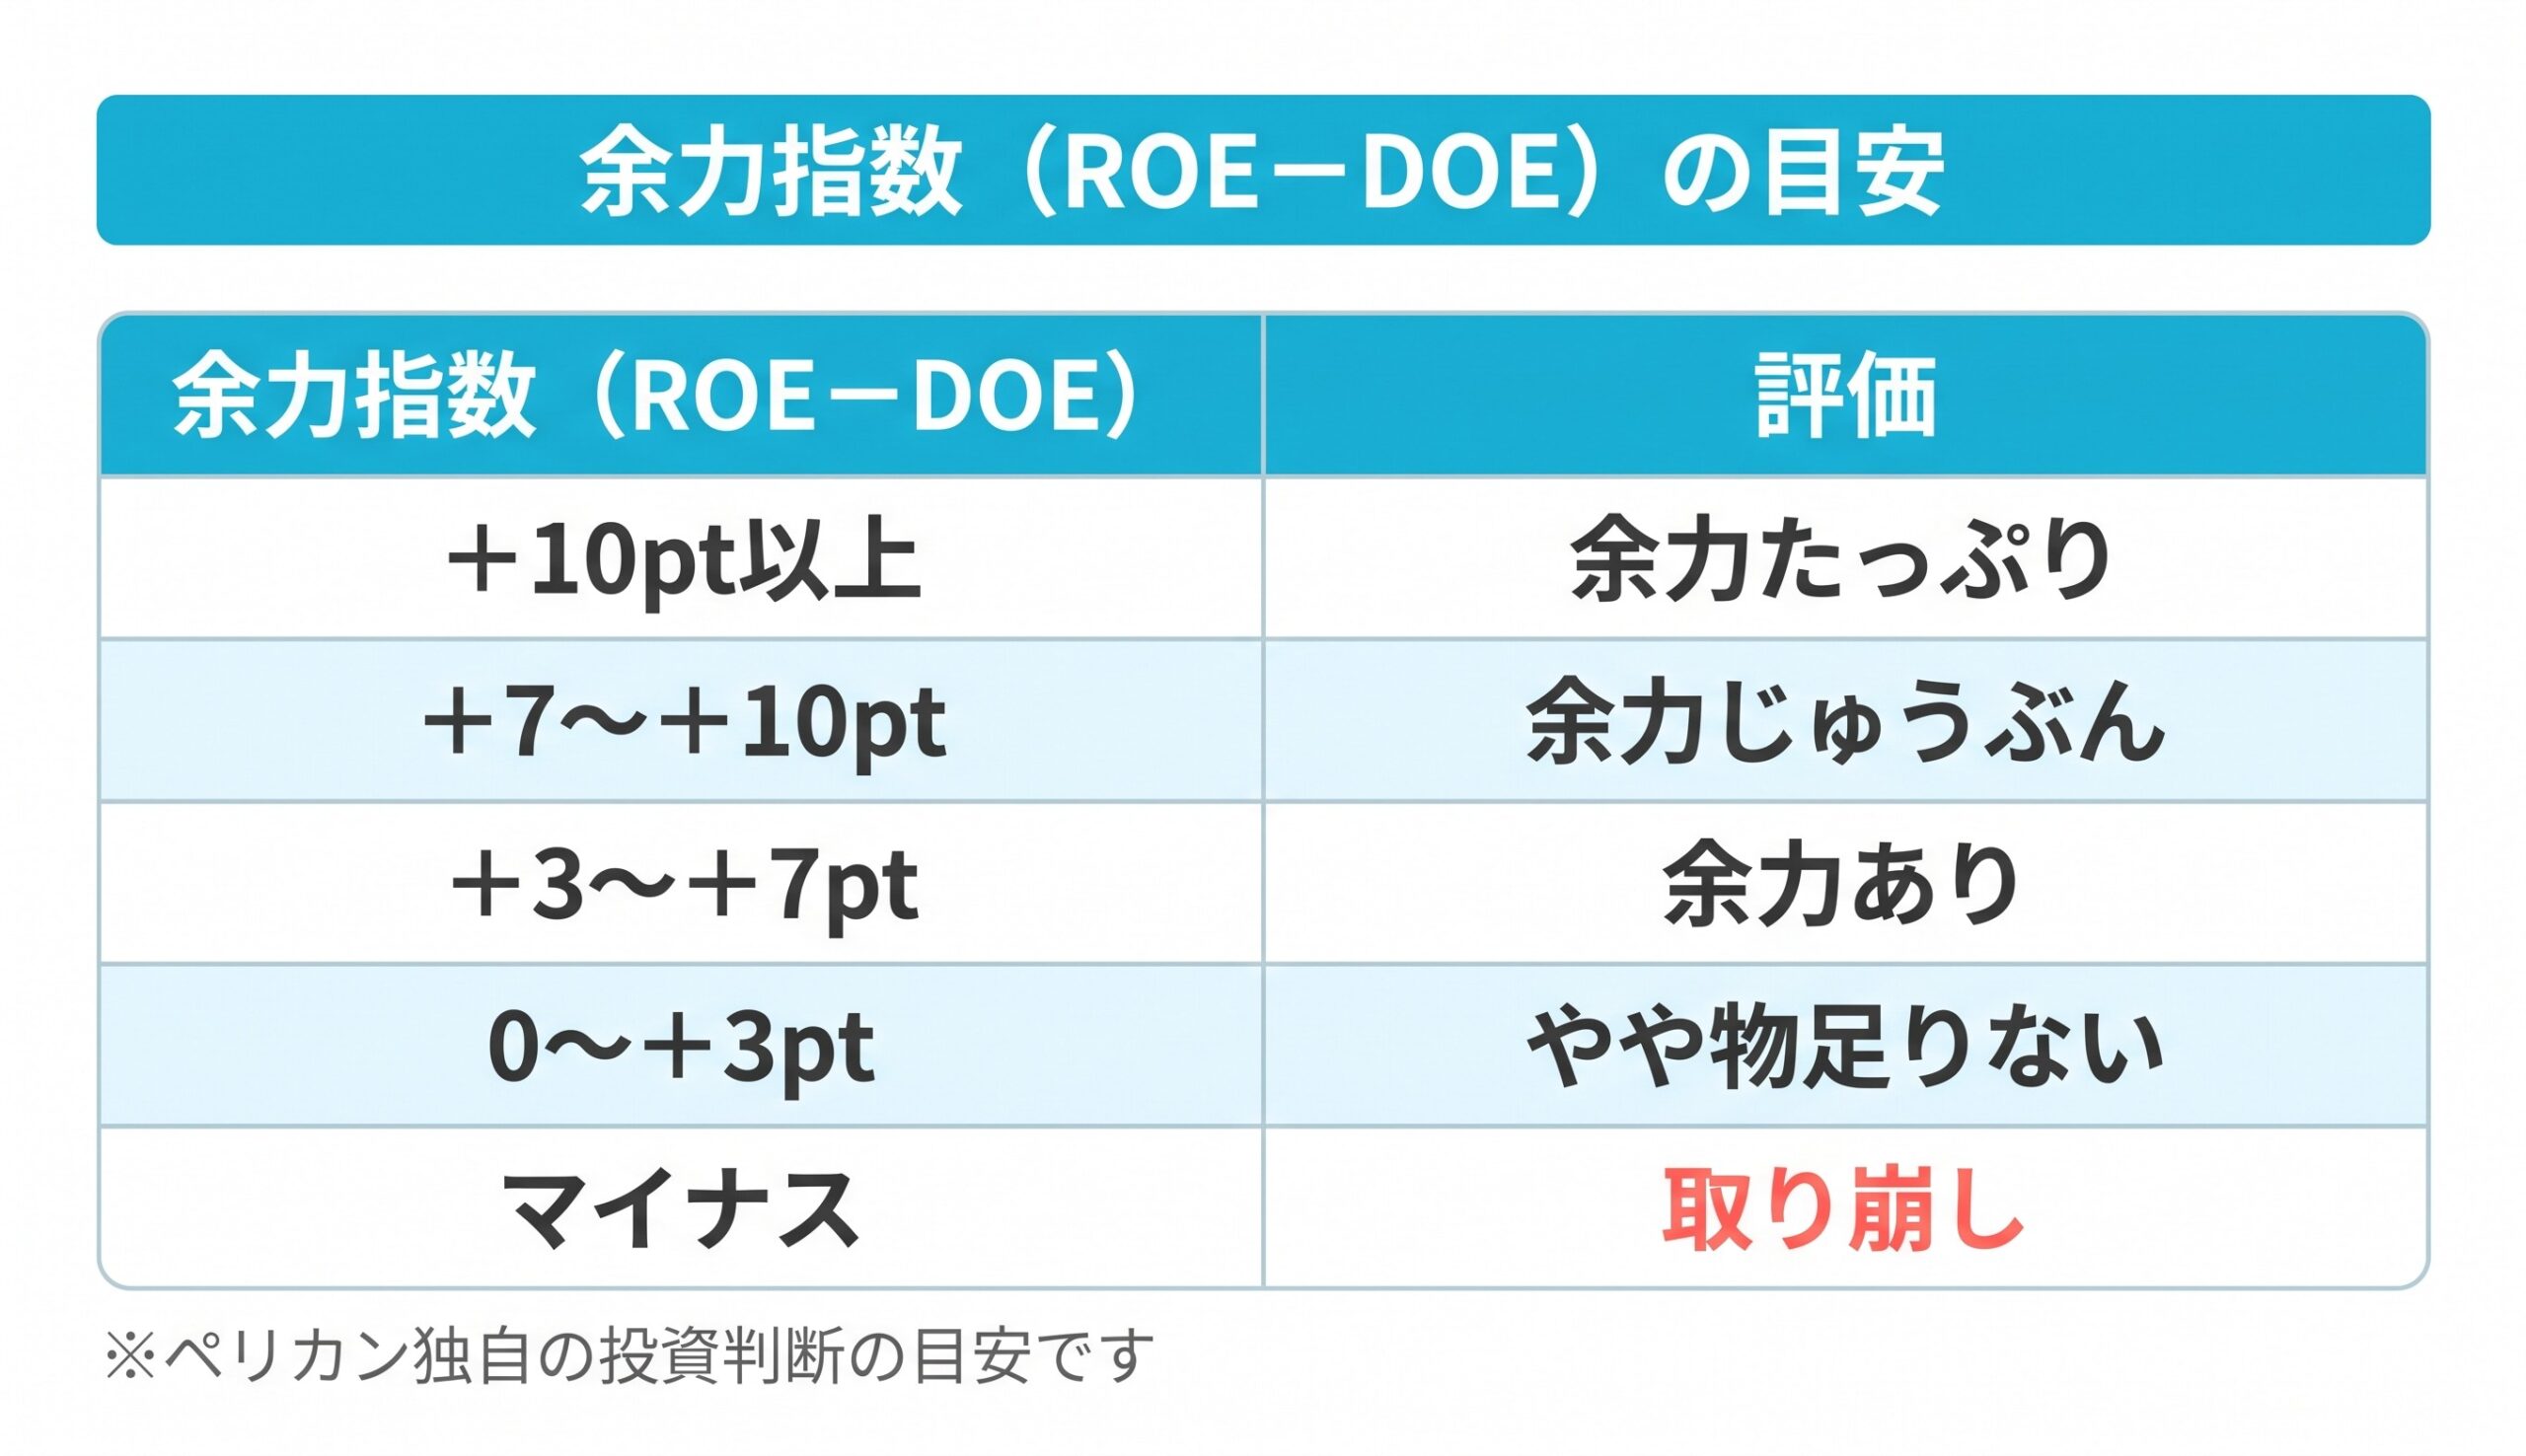
キーコーヒーはやや物足りないの区分です。配当は控えめなのに余力が小さいのは、稼ぐ力そのものが低いためです。
実質総合利回りと投資指標
| 指標 | 数値 | 計算の前提 |
|---|---|---|
| PER | 56.1倍 | 会社予想の1株益35円 |
| PBR | 1.31倍 | 2026年9月末のBPS1,502.8円 |
| 配当利回り | 0.71% | 年間予想14円 |
| 実質総合利回り | 3.46% | 200株・拡充版(継続ベース) |
| 実質総合利回り | 3.16% | 100株・拡充版(継続ベース) |
年間受取額から実質総合利回り4.5%を維持できる株価を逆算すると、100株で1,377円、200株で1,511円です。どちらも基準株価を大きく下回るため、そこまで待ちたい水準になります(200株でも約23%下)。
最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 42.2%。有利子負債約198億円に対し現金約58億円のネットデット |
| 配当利回り4%超 | × | 0.71%(年間14円) |
| PER15倍以下 | × | 56.1倍(会社予想ベース) |
| ROE(8%超で⭕️、10%超で◎) | × | 予想2.3%(実績3.2%) |
| 余力指数(ROE−DOE) | △ | 予想+1.4pt(実績+2.4pt)で「やや物足りない」 |
| 実質総合利回り4.5%超 | × | 200株・拡充版で3.46%(100株は3.16%)。通常版は1%台 |
ペリカンスコア 8 / 100点 (基準株価1,963円・2026年10月28日時点)
📋 ランク:D(数字面では見送り)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D ◀ | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格した項目はなく、余力指数が△で踏みとどまっただけです。優待を拡充版で数えても利回りは4%に届かず、稼ぐ力と財務の両方で引っかかりました。
ペリカンの結論
個人的には、長期保有の基準にはまだ届いておらず、様子見かな…というのが正直なところです。(売買の判断は必ずご自身で)
評価できるのは、長く持つ株主に手厚くする方向へ優待を組み替え、クロス封じにも踏み込んだ点です。200株なら1回5,400円と100株の2倍超になり、狙う株数もはっきりしました。減益予想の中で中間配当を上積みしたことも、還元姿勢として受け止められます。
引っかかるのは、配当方針が「安定配当」と「内部留保との両立」という言葉にとどまり、配当性向やDOEの目安がないことです。今回の増配が続くのかが読みにくく、長く持つ前提を置きにくいと感じます。加えて、いちばん効率の良い200株でも実質総合利回りは4.5%に届かず、ネットデットと営業CFのマイナスが続く財務にも余裕は見えません。
業績の立て直しと、配当方針の具体化が見えてくるまでは、外から見守りたいと思います。
ちなみに私ペリカンは、現時点では保有していません。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
優待の金額だけでなく、継続保有の条件や財務の余力まで含めて、どの数字をどう見ればよいか。優待株選びの基準を、やさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- キーコーヒー「株主優待制度の一部変更(継続保有要件の追加、『拡充版優待』の新設及び保有株式数区分の追加)に関するお知らせ」(2026年10月29日)
- キーコーヒー「剰余金の配当(中間配当)に関するお知らせ」(2026年10月29日)
- キーコーヒー「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年10月29日)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=