高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、No.1(3562)です。10月14日に発表された2027年2月期の中間決算は、売上が過去最高の一方で営業利益は減益でした。この中身と、年79円の配当の持続性を見ていきます。
No.1はどんな会社?
| 社名 | 株式会社No.1(東証スタンダード・3562) |
|---|---|
| 代表者 | 代表取締役 社長執行役員 辰巳崇之 |
| 本社所在地 | 東京都千代田区内幸町1-5-2 内幸町平和ビル 📍 本社をストリートビューで見る |
| 事業内容 | 情報セキュリティ機器・OA機器の販売、経営コンサル「No.1ビジネスサポート」ほか |
| 主な顧客 | 中小・小規模企業(グループ顧客 約41,000社) |
| 決算月 | 2月(配当は8月末・2月末の年2回) |
| 時価総額 | 約117億円(1,662円×発行済株式703.47万株) |
子会社のアレクソンがセキュリティ機器を企画・製造し、No.1の直販網で売る「メーカー兼販売会社」の形が強みです。前期からM&Aを加速し、連結子会社は11社に増えました。
四季報(2026年2月時点)によると、筆頭株主は辰巳社長で持株比率15.0%。クレディセゾン5.1%、従業員持株会3.2%と続き、久松・竹澤・桑島の各取締役も大株主に名を連ねます。社長がいちばん配当を受け取る立場にいるこの株主構成は、累進配当の方針と噛み合っているように見えるのは私だけでしょうか。
中間決算は増収減益。それでも会社は「計画どおり」
記事中の利回りは、すべて基準株価1,662円(2026年10月23日)で計算しました。
売上は過去最高、営業利益は3.2%減
| 項目 | 前年中間 | 今回中間 | 増減率 | 通期予想 | 進捗率 |
|---|---|---|---|---|---|
| 売上高 | 7,655 | 9,801 | +28.0% | 21,200 | 46.2% |
| EBITDA | 831 | 1,033 | +24.3% | 2,488 | 41.5% |
| 営業利益 | 590 | 571 | ▲3.2% | 1,650 | 34.6% |
| 経常利益 | 660 | 534 | ▲19.1% | 1,590 | 33.6% |
| 純利益 | 324 | 304 | ▲6.3% | 1,000 | 30.4% |
(単位:百万円)
売上28%増は、前期後半に買収したアイ・ステーションなど4社の上乗せです。営業減益は、のれん・顧客関連資産の償却増(165百万円)と人的投資(102百万円)が、株主優待の廃止による費用減(117百万円)を上回ったため。経常利益はさらに、前年の保険解約返戻金(約76百万円)の反動と、借入増で約5倍の49百万円に膨らんだ支払利息が響きました。
会社別に見ると、カギはアイ・ステーション
| 会社 | 前年中間 | 今回中間 | 通期計画 |
|---|---|---|---|
| No.1(単体) | 183 | 167 | 455 |
| アレクソン | 478 | 460 | 967 |
| アイ・ステーション | ― | ▲0 | 228 |
| その他の子会社 | 33 | 166 | 495 |
| 連結調整 | ▲105 | ▲221 | ▲496 |
| 連結営業利益 | 590 | 571 | 1,650 |
(単位:百万円)
稼ぎ頭のアレクソンは計画比で順調。気がかりは法人携帯や電力を扱うアイ・ステーションで、中間は赤字すれすれ、通期計画の228百万円は下期だけで稼ぐ必要があります。会社は下期にNo.1の人員と営業ノウハウを投入するとしています。
中間配当は39.5円で予定どおり
| 期 | 中間 | 期末 | 年間 | 配当性向 |
|---|---|---|---|---|
| 25年2月期 | 17.5円 | 17.5円 | 35円 (普通34円+記念1円) |
40.8% |
| 26年2月期 | 18円 | 60円 | 78円 | 72.7% |
| 27年2月期(予) | 39.5円(確定) | 39.5円 | 79円 | 51.9% |
配当方針は「配当性向50%」「DOE6%(下限)」「累進配当(原則減配せず、維持か増配)」の3本立てです。前期の78円は配当性向72.7%で出した水準なので、今期の利益が前期並みにとどまっても、累進配当の約束どおりなら78円を下回らない建て付けです。優待は廃止済みで、還元は配当一本です。
📚 ペリカンの著書のご案内
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。
通期計画は下期頼み。良い点と気になる点
良い点
- 売上総利益率は46.5%→51.8%に上昇し、EBITDAは過去最高の1,033百万円。償却前の稼ぐ力は伸びています。
- No.1ビジネスサポートの平均顧客単価は月14,700円まで上昇。
- 国のサプライチェーン向けセキュリティ評価制度(SCS評価制度)を見据えたコンサルを7月に開始、11月には監視サービス「No.1ビジSOC」も始めます。
気になる点
- 営業利益の進捗率は34.6%で、前年同期の44.4%を大きく下回ります。通期予想の達成には、下期に1,079百万円と、前年下期(740百万円)の約1.5倍が必要です。
- 四季報(9月16日作成)は中間営業利益780百万円を見込んでいましたが、実績は571百万円。会社は「計画上の営業利益は確保」としていますが、中間の計画値は資料にありません。
- ビジネスサポートの保有契約数は5,141件で前四半期から50件減。平均解約率0.9%も目標の0.7%に届いていません。
中期経営計画の目標
2024年4月に発表した中計「Evolution2027」は今期が最終年度です。当初目標は売上高168億円・営業利益18.3億円でしたが、今期予想は売上高212億円・営業利益16.5億円。M&Aで売上は大きく上回る一方、利益は当初目標に届かない見込みです。
財務と余力指数
| 項目 | 26年2月末 | 26年8月末 |
|---|---|---|
| 自己資本 | 4,393 | 4,475 |
| 自己資本比率 | 30.7% | 31.8% |
| 現金及び預金 | 3,141 | 3,214 |
| 有利子負債 | 5,334 | 6,027 |
| のれん+顧客関連資産 | 3,515 | 3,261 |
(単位:百万円)有利子負債は借入金と社債の合計。26年2月末は暫定的な会計処理の確定を反映した数値です。
自己資本比率は31.8%で、借入が現預金を約28億円上回るネットデットです。M&Aで積み上がったのれん・顧客関連資産は自己資本の約7割にあたり、買収先が計画どおり稼げなければ減損のリスクになります。
中間の営業CFは267百万円で、配当の支払い(394百万円)を下回りました。借入の長期化で流動比率は122%→150%に改善し資金繰りの心配は小さいものの、「財務が強い会社」とは言いにくいのが現状です。
借入が多いのに、年79円の配当を続けて大丈夫なんでしょうか?
そこで見るのが「余力指数」です。ROE(自己資本で稼いだ割合)からDOE(自己資本に対して配った割合)を引いた差で、プラスが大きいほど稼いだ分が会社に残り、配当を続ける余力があると読めます。
BPSは26年8月末の自己資本4,475百万円を自己株式控除後の株式数674.5万株で割った663.49円とし、ROEは会社予想EPS152.34円÷BPS、DOEは年間配当79円÷BPSで算出しました(PBR÷PER、PBR×配当利回りと同じ値です)。
📊 No.1の余力指数(予想ベース)
ROE 23.0% − DOE 11.9% = +11.1pt 余力たっぷり
実績(26.2期・四季報):ROE16.1% − DOE11.8% = +4.3pt
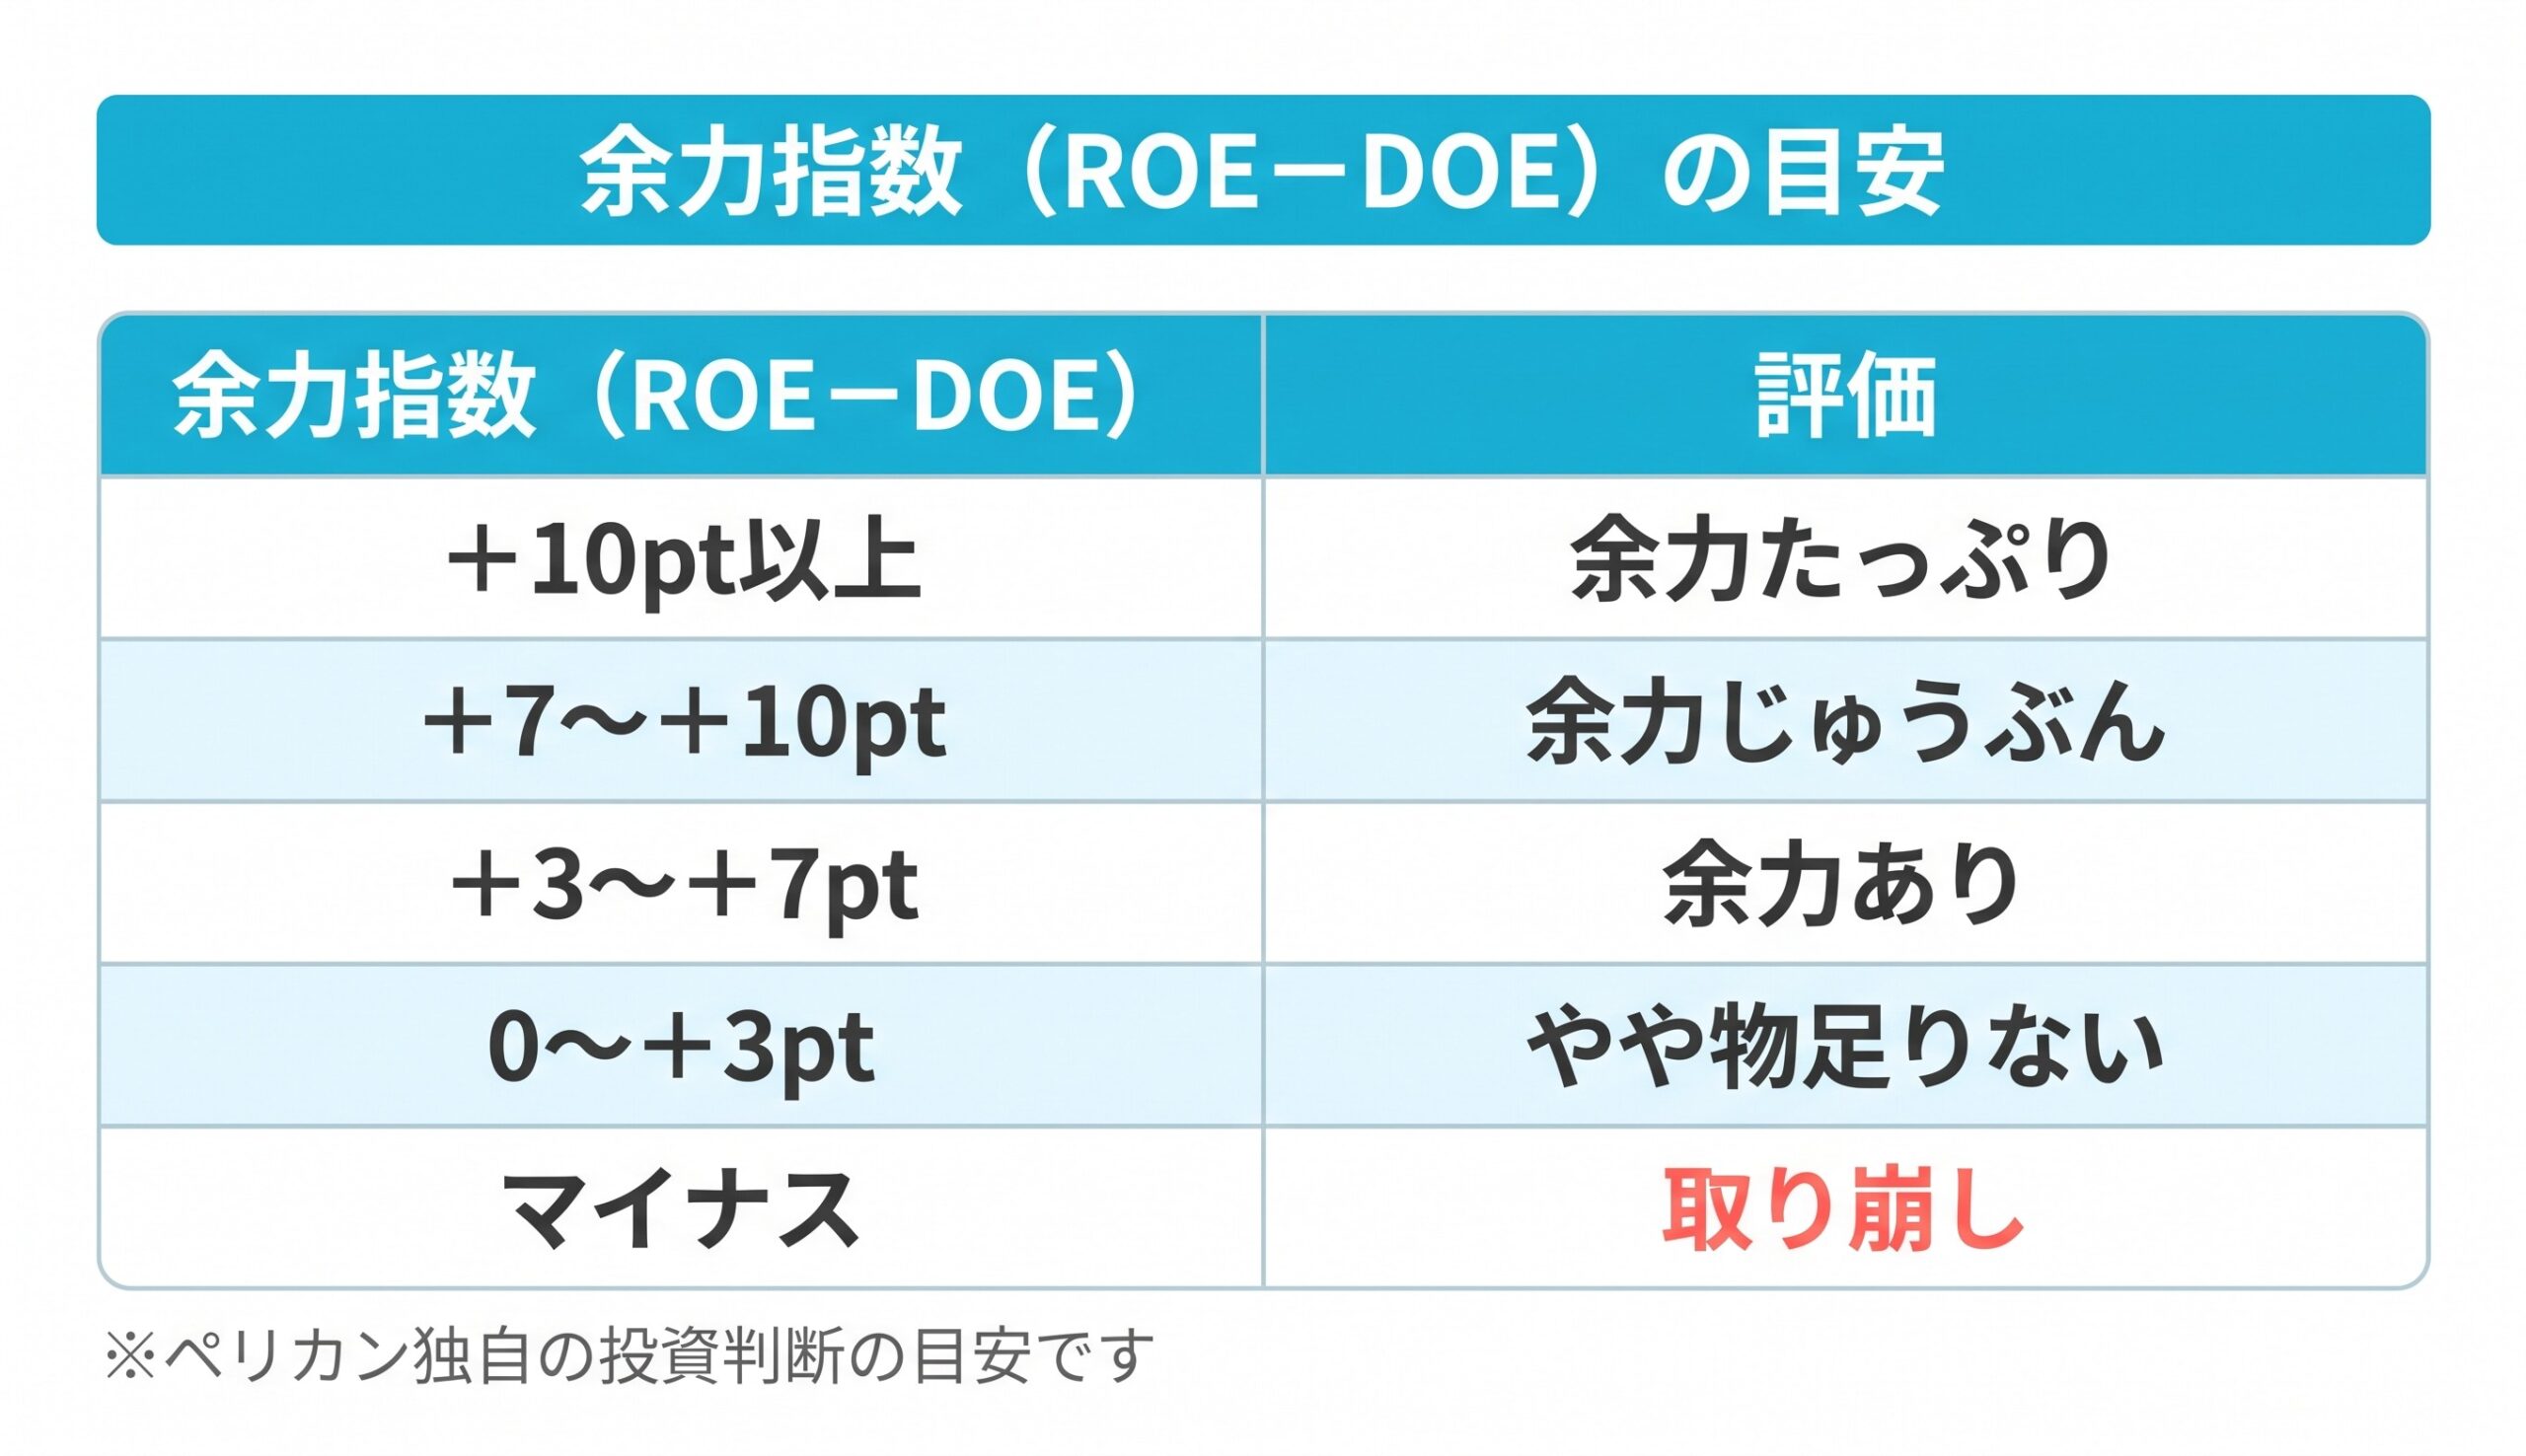
予想ベースでは余力たっぷりの区分に入ります。ただしこれは「今期の純利益が40%増える」という会社予想に乗った数字で、前期実績では余力ありにとどまります。利益が予想を下回っても、累進配当でDOEは下がらないため、縮むのは余力指数のほうです。
実質総合利回りと投資指標
| 指標 | 数値 | 計算の前提 |
|---|---|---|
| 配当利回り | 4.75% | 年間79円÷1,662円 |
| 株主優待 | なし | 廃止済み |
| 実質総合利回り | 4.75% | 100株・配当のみ(年7,900円) |
| PER | 10.9倍 | 会社予想EPS152.34円 |
| PBR | 2.50倍 | 26年8月末BPS663.49円 |
実質総合利回り4.5%を維持できる株価は79円÷4.5%=約1,755円で、基準株価を上回っています。利回りの面では、ここまでが買ってもよい上限株価の目安です。ただし財務が強くない点は割り引いて考える必要があります。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 31.8%・ネットデット約28億円。のれん等が自己資本の約7割 |
| 配当利回り4%超 | ◎ | 4.75%(年79円) |
| PER15倍以下 | ⭕️ | 10.9倍(会社予想EPSベース) |
| ROE(8%超で⭕️、10%超で◎) | ◎ | 予想23.0%(実績16.1%) |
| 余力指数(ROE−DOE) | ⭕️ | 予想+11.1pt=余力たっぷり(実績+4.3pt=余力あり) |
| 実質総合利回り4.5%超 | ⭕️ | 4.75%(100株・優待なし) |
ペリカンスコア 73 / 100点 (基準株価1,662円・2026年10月23日時点)
📋 ランク:B(検討候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B ◀ | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
利回り・ROE・PER・余力指数は合格で、引っかかったのは財務の1項目だけです。ただしROEと余力指数の高評価は「今期純利益40%増」という予想が前提で、実績ベースでは一段下がる点に注意が必要です。
ペリカンの結論
1,662円という水準なら、累進配当を前提に100株はありかもしれません。(売買の判断は必ずご自身で)
この水準なら持っていてよいと考える理由は、配当だけで4.75%の利回りがあり、累進配当で前期の78円が事実上の下限になっていることです。PERも10.9倍と割高感はなく、主力のセキュリティ機器は計画どおり売れています。
それでも株数を増やす気にはなれないのは、ネットデットでのれん等が自己資本の約7割という財務と、下期に前年の約1.5倍の営業利益を求める計画が気になるからです。利益が下振れすれば、累進配当で配当は守られても、借入で配当を払う形に近づきます。100株までにとどめ、来春の本決算で下期の着地を確かめたいところです。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
利回りの高さだけで飛びつかず、財務や配当性向から「その配当が続くか」を見極める考え方を1冊にまとめました。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- 株式会社No.1「2027年2月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年10月14日)
- 株式会社No.1「2027年2月期 第2四半期 決算説明資料」(2026年10月14日)
- 株式会社No.1「剰余金の配当に関するお知らせ」(2026年10月14日)
- 株式会社No.1「新中期経営計画 Evolution2027 詳細資料」(2024年4月24日)
- 会社四季報(2026年9月16日作成データ):株主構成・役員・実績ROE/DOE・中間期予想
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=