高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、三井松島ホールディングス(1518)です。2026年7月に年間配当を130円へ倍増させ、この130円を基準にした累進配当を打ち出しました。安定配当として持てる銘柄なのか、まずはどんな会社かから見ていきます。
三井松島ホールディングスはどんな会社?
| 項目 | 内容 |
|---|---|
| 会社名 | 三井松島ホールディングス(1518・東証プライム/福証) |
| 代表者 | 代表取締役社長 吉岡 泰士 |
| 本社所在地 | 福岡県福岡市中央区大手門1-1-12 📍 本社をストリートビューで見る |
| 設立/上場 | 1913年1月/1961年10月 |
| 事業 | 生活消費財41%・産業用製品51%・金融他8%(売上構成、26.3期) |
| 時価総額 | 約1,486億円(2,275円×発行済65,322,000株、自己株式を含む) |
| 決算/配当基準日 | 3月/9月末・3月末 |
2023年度に石炭事業から撤退し、ストローやチェーンなど「ニッチ・安定・わかりやすい」中小企業をM&Aで傘下に収める事業投資会社に転換しました。上場株式への投資も収益源の一つに据えています。
年間130円への倍増配と累進配当
記事中の利回りは、すべて基準株価2,275円(2026年10月13日)で計算しました。
130円は「累進配当の基準」
| 期 | 中間 | 期末 | 年間 | 配当性向 |
|---|---|---|---|---|
| 25.3期 | 10 | 16 | 26 | 17.3% |
| 26.3期 | 23 | 41 | 64 | 43.2% |
| 27.3期(会社予想) | 65 | 65 | 130 | 56.6% |
| 28.3期(四季報予想) | ― | ― | 130〜132 | 62〜63% |
(単位:円。2025年10月1日の1株→5株の株式分割後ベースに換算。配当性向は1株益から計算)
会社は7月22日に配当予想を74円から130円へ引き上げ、あわせて「1株当たり年間配当額130円を基準に、累進配当を維持」すると明記しました。累進配当は前年を下回らない方針なので、配当目当ての投資家にとっては「130円が下限の目安」として読める点が大きな安心材料です。
配当性向は6割に近づく
気になるのは配当性向の上昇です。27.3期の純利益予想86億円には上場株式の売却益が含まれ、四季報は売却益が細る28.3期を純利益77億円と減益で見ています。130円を据え置いても配当性向は6割を超える計算で、ここから先の増配は本業の利益成長しだいです。
株主構成も確認しておきます。筆頭は自己株口で39.8%。以下、日本マスター信託口6.1%、フォルティス5.4%、シティインデックスファースト2.9%、野村絢2.5%と続き、浮動株は13.0%です(26.3期末、四季報)。自社株買いで配当の対象株数は約3,700万株まで減っており、配当総額は年130円で約48億円。株数が絞られているぶん、1株配当を上げやすい構図です。
株主優待は500株から(3月末)
| 保有株数 | 3月末(制度1〜3) | 9月末(制度4) | 年間配当 |
|---|---|---|---|
| 100株 | なし | HANABISHIオーダー20%OFFクーポン | 13,000円 |
| 500株 | ペットフード1kg×1/レストラン券3,000円×2/スーツ券1万円+シャツ券2千円 | 同上 | 65,000円 |
| 5,000株 | ペットフード×2/レストラン券×4/スーツ券・シャツ券×2 | 同上 | 650,000円 |
※15,000株以上はレストラン券が6枚。長期保有の加算はありません。3月末分は5月末頃、9月末分は12月上旬頃の発送です。
注意したいのは使える場所です。レストラン券は三井港倶楽部とラ・ロシェル各店舗のみ、HANABISHIは札幌〜静岡の17店で西日本にはありません。スーツ券は仕立て代に充てる券でおつりが出ず、仕立て代の総額も資料にないため、利回りにはレストラン券だけを入れ、スーツ券・シャツ券・ペットフード(価格の記載なし)は除きました。掲載条件は2026年3月末基準のもので、次回以降は未公表です。
📚 ペリカンの著書のご案内
『世界一やさしい 高配当・優待株の教科書 1年生』
配当利回りの高い銘柄をどう探し、どう検証するか。増配銘柄の見極め方と配当再投資の実践まで解説しています。
業績:本業は堅調、純利益には株式売却益も
| 期 | 売上高 | 営業利益 | 純利益 | 1株益(円) |
|---|---|---|---|---|
| 25.3期 | 60,574 | 7,615 | 8,645 | 150.0 |
| 26.3期 | 65,468 | 9,573 | 6,716 | 148.3 |
| 27.3期(会社予想) | 71,000 | 10,000 | 8,600 | 229.67 |
| 27.3期(四季報予想) | 72,300 | 10,100 | 8,650 | 233.6 |
| 28.3期(四季報予想) | 76,800 | 10,400 | 7,700 | 208.0 |
(単位:百万円)
良い点は本業の伸びです。第1四半期は産業用製品が三生電子・日本カタンの好調で売上高29.9%増、利益24.5%増。営業利益の通期進捗率は28.3%と順調です。四季報予想が会社予想をやや上回るのは、山洋(綿棒)に加えてコウナン(レジロール)の2社買収の貢献を見込んでいるためです。
気になる点は利益の質です。第1四半期の純利益33.8億円には投資有価証券売却益15.5億円が含まれ、通期の上方修正も株式売却益が理由の一つでした。生活消費財は円安による原価増で13.2%の減益です。
中期経営計画2030の目標
2030年3月期に純利益100億円以上を掲げ、M&A・上場株投資・既存事業の成長に総額400億円程度を投じる計画です。純利益100億円を今の株数で割ると1株益は約270円で、130円の配当性向は約48%。5月の計画で示した「配当性向40%程度」より高めですが、計画どおり利益が伸びれば無理のない水準に収まります。
財務と余力指数
自己資本比率は44.4%(2026年6月末)。借入金517億円に対して現預金は59億円と、数字の上では大きなネットデットです。ただし資産側には金融事業の営業貸付金385億円と投資有価証券253億円があり、借入の多くは貸付と投資に回っている構造です。営業CFは26.3期で57億円と、配当総額約48億円をかろうじて上回る水準。山洋の買収も手元資金と銀行借入で賄う予定です。
利回り5%超えなのはわかりました。でも、この配当をずっと払い続ける余裕って、どこを見ればわかるんですか?

私は「余力指数」を見ています。ROE(自己資本でいくら稼いだか)からDOE(自己資本に対していくら配ったか)を引いた差で、稼いだうち会社に残った分です。プラスが大きいほど、配当を続けたり増やしたりする余力があると読めます。
予想は、BPSに26.3期末の1,453円、1株益に四季報予想の233.6円を使い、ROE=PBR÷PER(予)、DOE=PBR×配当利回り(予)で計算しました(端数処理の関係で、表示値の差と0.1pt異なります)。実績は四季報の26.3期の数値です。
📊 三井松島ホールディングスの余力指数(予想ベース)
ROE 16.1% − DOE 8.9% = +7.1pt 余力じゅうぶん
実績(26.3期):ROE11.1% − DOE4.9% = +6.2pt
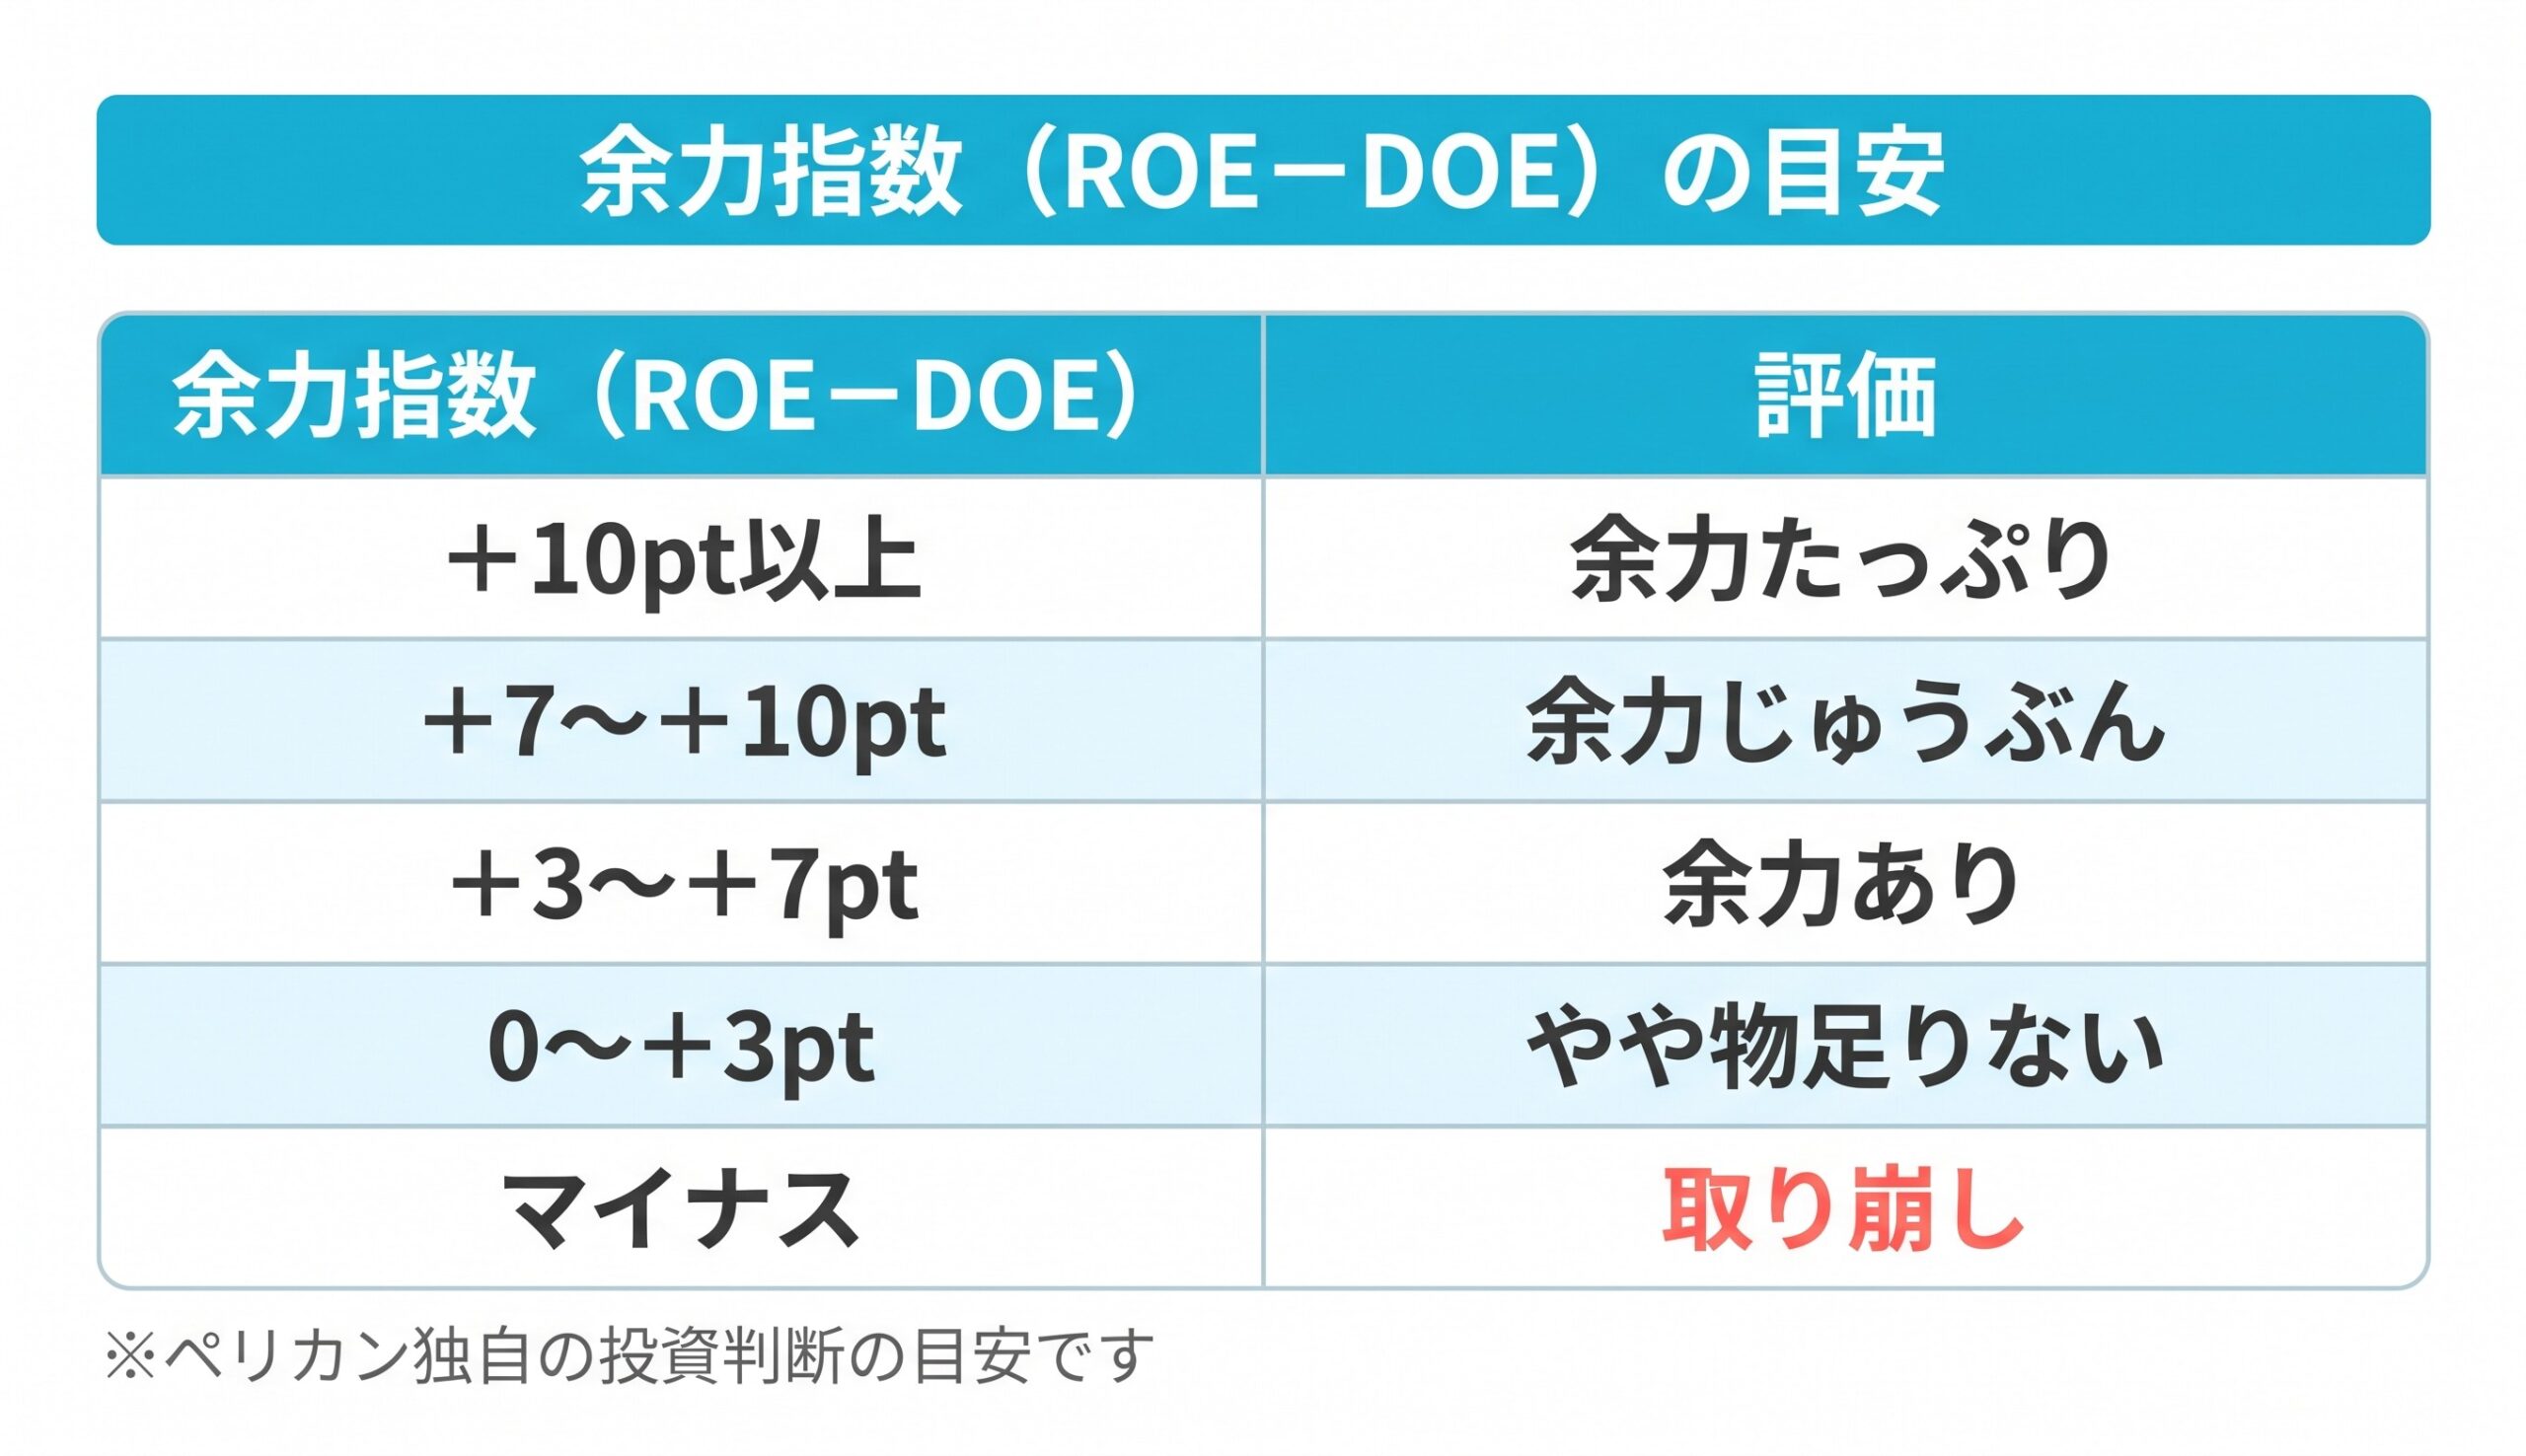
三井松島は予想ベースで余力じゅうぶんの区分に入ります。ただ、予想ROEは株式売却益で押し上げられています。売却益が細る28.3期の四季報予想(1株益208円)で同じ計算をすると+5.4ptとなり、区分は余力ありに下がります。130円を払っても余力は残るものの、ゆとりは見た目ほど大きくないと受け止めています。
実質総合利回りと投資指標
| 指標 | 数値 |
|---|---|
| 基準株価 | 2,275円(2026年10月13日終値) |
| 予想PER | 9.7倍(四季報予想1株益233.6円) |
| PBR | 1.57倍(26.3期末BPS1,453円) |
| 配当利回り | 5.71%(年130円) |
| 実質総合利回り(500株) | 6.24%(配当+レストラン券6,000円) |
| 4.5%を維持できる株価 | 100株:2,888円/500株:3,155円 |
年間受取額を4.5%で割り戻すと、配当だけの100株で2,888円、レストラン券を加えた500株で3,155円となり、いずれも基準株価より上なので「ここまでなら買っていい上限株価」と見ています。株数別の効率は500株が6.24%で最も高く、100株は配当のみの5.71%、5,000株は5.82%です。
株価は年初来安値1,316円(3月31日)から、7月の増配発表を挟んで年初来高値2,403円(7月27日)まで上昇し、今はその高値圏にあります。最新のチャートは下のボタンから確認できます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 44.4%。借入金517億円に対し現預金59億円でネットデット。金融事業の貸付金385億円・投資有価証券253億円を抱える構造 |
| 配当利回り4%超 | ◎ | 5.71%(130円÷2,275円) |
| PER15倍以下 | ◎ | 9.7倍(四季報予想)。会社予想の1株益229.67円なら9.9倍 |
| ROE(8%超で⭕️、10%超で◎) | ◎ | 予想16.1%、実績11.1%(26.3期)。予想は株式売却益を含む |
| 余力指数(ROE−DOE) | ⭕️ | 予想+7.1pt(余力じゅうぶん)、実績+6.2pt(余力あり) |
| 実質総合利回り4.5%超 | ◎ | 500株で6.24%(配当+レストラン券)。配当のみでも5.71% |
ペリカンスコア 80 / 100点 (基準株価2,275円・2026年10月13日時点)
📋 ランク:A(優良候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A ◀ | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
利回り・PER・ROE・余力指数はそろって合格で、とくに利回りは優待を数えなくても基準を大きく上回ります。引っかかったのは財務の1項目だけで、自己資本比率の低さとネットデットが20点ぶんの減点になりました。
ペリカンの結論
2,275円という水準なら、配当目的で100株、優待も使えるなら500株は、ありかもしれません。(売買の判断は必ずご自身で)
持っていて良いと考える理由は、利回りと配当方針です。配当だけで5.7%あり、しかも会社が「130円を基準に累進配当」と下限を示しています。安定配当を求める人にとって、減配しにくい建て付けが公表されている点は何よりの材料です。PER9.7倍と株価も割高ではありません。
それでも買い増しは慎重にとどめたい理由は、財務と利益の中身です。自己資本比率44.4%でネットデット、来期は配当性向が6割を超える見込みで、純利益の一部は株式売却益頼みです。株価も高値圏なので、まず100〜500株にとどめ、決算ごとに本業の伸びを確かめたいところです。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- 三井松島ホールディングス「2027年3月期 第1四半期決算短信」(2026年8月7日)
- 同「2027年3月期業績予想の上方修正及び配当予想の修正(増配)に関するお知らせ」(2026年7月22日)
- 同「中期経営計画2030」
- 同「株主優待制度のご案内」
- 株価・投資指標:証券会社の株価画面(2026年10月13日 15:30時点)
- 本社の緯度・経度:国土地理院 住所検索
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=