高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、九州旅客鉄道(9142)です。1日乗車券とグループ優待券がもらえる株主優待に、7月の熊本地震が業績へどう響くかもあわせて整理します。
JR九州はどんな会社?
| 項目 | 内容 |
|---|---|
| 社名 | 九州旅客鉄道(JR九州) |
| 証券コード | 9142(東証プライム・福証) |
| 設立/上場 | 1987年4月/2016年10月 |
| 社長 | 古宮 洋二(代表取締役社長執行役員) |
| 本社所在地 | 福岡県福岡市博多区博多駅前3-25-21 📍 本社をストリートビューで見る |
| 時価総額 | 約5,179億円(基準株価×発行済株式154,649千株) |
| 売上構成 | 運輸サービス37%・不動産ホテル30%・流通外食15%・建設9%・ビジネスサービス9%(26.3期) |
九州新幹線と九州の在来線を運営する会社ですが、駅ビルやマンション、ホテルなど鉄道以外の比重が高いのが特徴です。26.3期の営業利益は、鉄道を含む運輸サービスより不動産・ホテルのほうが大きくなっています。
JR九州の株主優待と配当
記事中の利回りは、すべて基準株価3,349円(2026年10月2日)で計算しました。
優待の中身と株数別の利回り
基準日は3月末の年1回で、100株以上が対象です。JR九州管内の普通・快速列車に1日乗り放題の「1日乗車券」が100株ごとに1枚と、アミュプラザやJR九州のホテルなどで使える電子の「グループ株主優待券」2,500円分がもらえます。有効期間は7月1日から翌年6月30日までです。
1日乗車券は乗る区間で価値が変わるため、ヤフオク!の落札相場で評価しました。100株分(1日乗車券1枚+グループ優待券2,500円)がおおむね5,000円で取引されているので、1日乗車券1枚を2,500円、グループ優待券を額面で換算しています。相場は時期によって動くので、目安としてご覧ください。
| 株数 | 乗車券+優待券 | 優待価値 | 年間配当 | 配当+優待 | 実質総合利回り |
|---|---|---|---|---|---|
| 100株 | 1枚+2,500円 | 5,000円 | 12,100円 | 17,100円 | 5.11% |
| 200株 | 2枚+2,500円 | 7,500円 | 24,200円 | 31,700円 | 4.73% |
| 300株 | 3枚+2,500円 | 10,000円 | 36,300円 | 46,300円 | 4.61% |
| 500株(2年未満) | 5枚+2,500円 | 15,000円 | 60,500円 | 75,500円 | 4.51% |
| 500株(2年以上) | 6枚+3,500円 | 18,500円 | 60,500円 | 79,000円 | 4.72% |
| 1,000株(2年以上) | 12枚+4,500円 | 34,500円 | 121,000円 | 155,500円 | 4.64% |
長期保有の加算は「500株以上かつ2年以上の継続保有」が条件で、100〜400株は何年持っても加算はありません。グループ優待券は株数に関係なく一律のため、株数を増やすほど利回りは下がり、効率がいちばん良いのは100株です。500株で2年以上持てば、加算分で4.72%まで戻ります。
配当と株主還元方針
年間配当は26.3期の115円から、27.3期は121円(中間・期末とも60.5円)へ増配予定で、8月の1Q決算でも修正はありません。会社は2027年度まで「連結配当性向35%以上」と「機動的な自社株買い」を掲げ、利益成長に合わせて増配する方針です。
会社予想の配当性向は約36%と下限の35%に近いため、増配の幅は利益の伸び次第です。四季報は28.3期に127〜128円を見込んでいます。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
優待券の価値をどう見積もり、配当と合わせた実質総合利回りでどう判断するか。株数ごとの効率の見極め方まで、1冊にまとめました。
業績:1Qは過去最高、ただし熊本地震は未反映
| 期 | 売上高 | 営業利益 | 純利益 | 1株益 | 1株配当 |
|---|---|---|---|---|---|
| 25.3期 | 454,393 | 58,976 | 43,657 | 279.0円 | 98円 |
| 26.3期 | 500,393 | 74,040 | 45,468 | 295.4円 | 115円 |
| 27.3期予(会社) | 520,500 | 75,000 | 51,600 | 335.4円 | 121円 |
| 27.3期予(四季報) | 520,500 | 75,000 | 46,600 | 302.8円 | 121円 |
| 28.3期予(四季報) | 564,000 | 81,000 | 56,000 | 363.9円 | 127〜128円 |
(単位:百万円)
良い点:鉄道と不動産がそろって伸びている
| 1Q(4〜6月) | 25年度 | 26年度 | 前年同期比 |
|---|---|---|---|
| 営業収益 | 1,175億円 | 1,258億円 | +7.1% |
| 営業利益 | 199億円 | 208億円 | +4.4% |
| 純利益 | 163億円 | 157億円 | △4.2% |
1Qは営業収益・営業利益とも過去最高で、鉄道旅客運輸収入は前年同期比4.8%増えました。通期の営業利益予想750億円に対する進捗率は27.8%と、過去3期平均の26.8%を上回っています。
気になる点:純利益予想に50億円の開き
27.3期の純利益は、会社予想516億円に対し四季報予想は466億円です。7月28日の「令和8年熊本地震」で九州新幹線の熊本―新水俣間や鹿児島本線の宇土―八代間が被災し、四季報は関連する特別損失の計上を見込んでいます。会社は8月時点で「影響を合理的に見積もることは困難」として予想を据え置いており、ここが乖離の理由です。
地震とは別に、単体では修繕費が23%増え、1Qの単体営業利益は6期ぶりの減益でした。社債やコマーシャル・ペーパーの増加で支払利息も前年同期の約1.4倍に膨らんでいます。
中期経営計画:目標はすべて上方修正
2026年5月の見直しで、2027年度の目標は営業収益5,300億円→5,640億円、営業利益710億円→810億円に引き上げられ、ROEも「現行水準の維持」から「10%程度」になりました。一方で博多駅空中都市プロジェクトは中止されています。27.3期予想の営業利益750億円から810億円へは、あと8%の上積みが必要です。
財務と余力指数
6月末の自己資本比率は40.3%です。有利子負債5,062億円に対し現金及び預金は392億円で、大きなネットデットの状態にあります。線路や車両に巨額の投資が必要な鉄道会社では避けにくい構造ですが、好財務とは言えません。
26.3期の営業CFは728億円ありますが、投資CFが871億円の支出で、フリーCFはマイナスです。中計でも3年間の営業CF2,500億円を、維持更新1,300億円と成長投資2,300億円が上回り、不足分を社債・借入で補う計画になっています。
余力指数って何ですか?配当性向とは違うんですか?

ROE(自己資本に対して稼いだ割合)から、DOE(自己資本に対して配った割合)を引いたものです。差が大きいほど稼いだお金が会社に残り、増配の余力があると考えます。自己資本を土台にするので、単年の特別損益に振り回されにくいのが利点です♪
予想は、26.3期末BPS3,211円(四季報)を分母に、ROEは地震の特損を織り込んだ四季報予想EPS302.8円、DOEは会社予想配当121円で算出しました(差は端数処理前に計算)。
📊 JR九州の余力指数(予想ベース)
ROE 9.4% − DOE 3.8% = +5.7pt 余力あり
実績(26.3期・四季報):ROE9.6% − DOE3.8% = +5.8pt
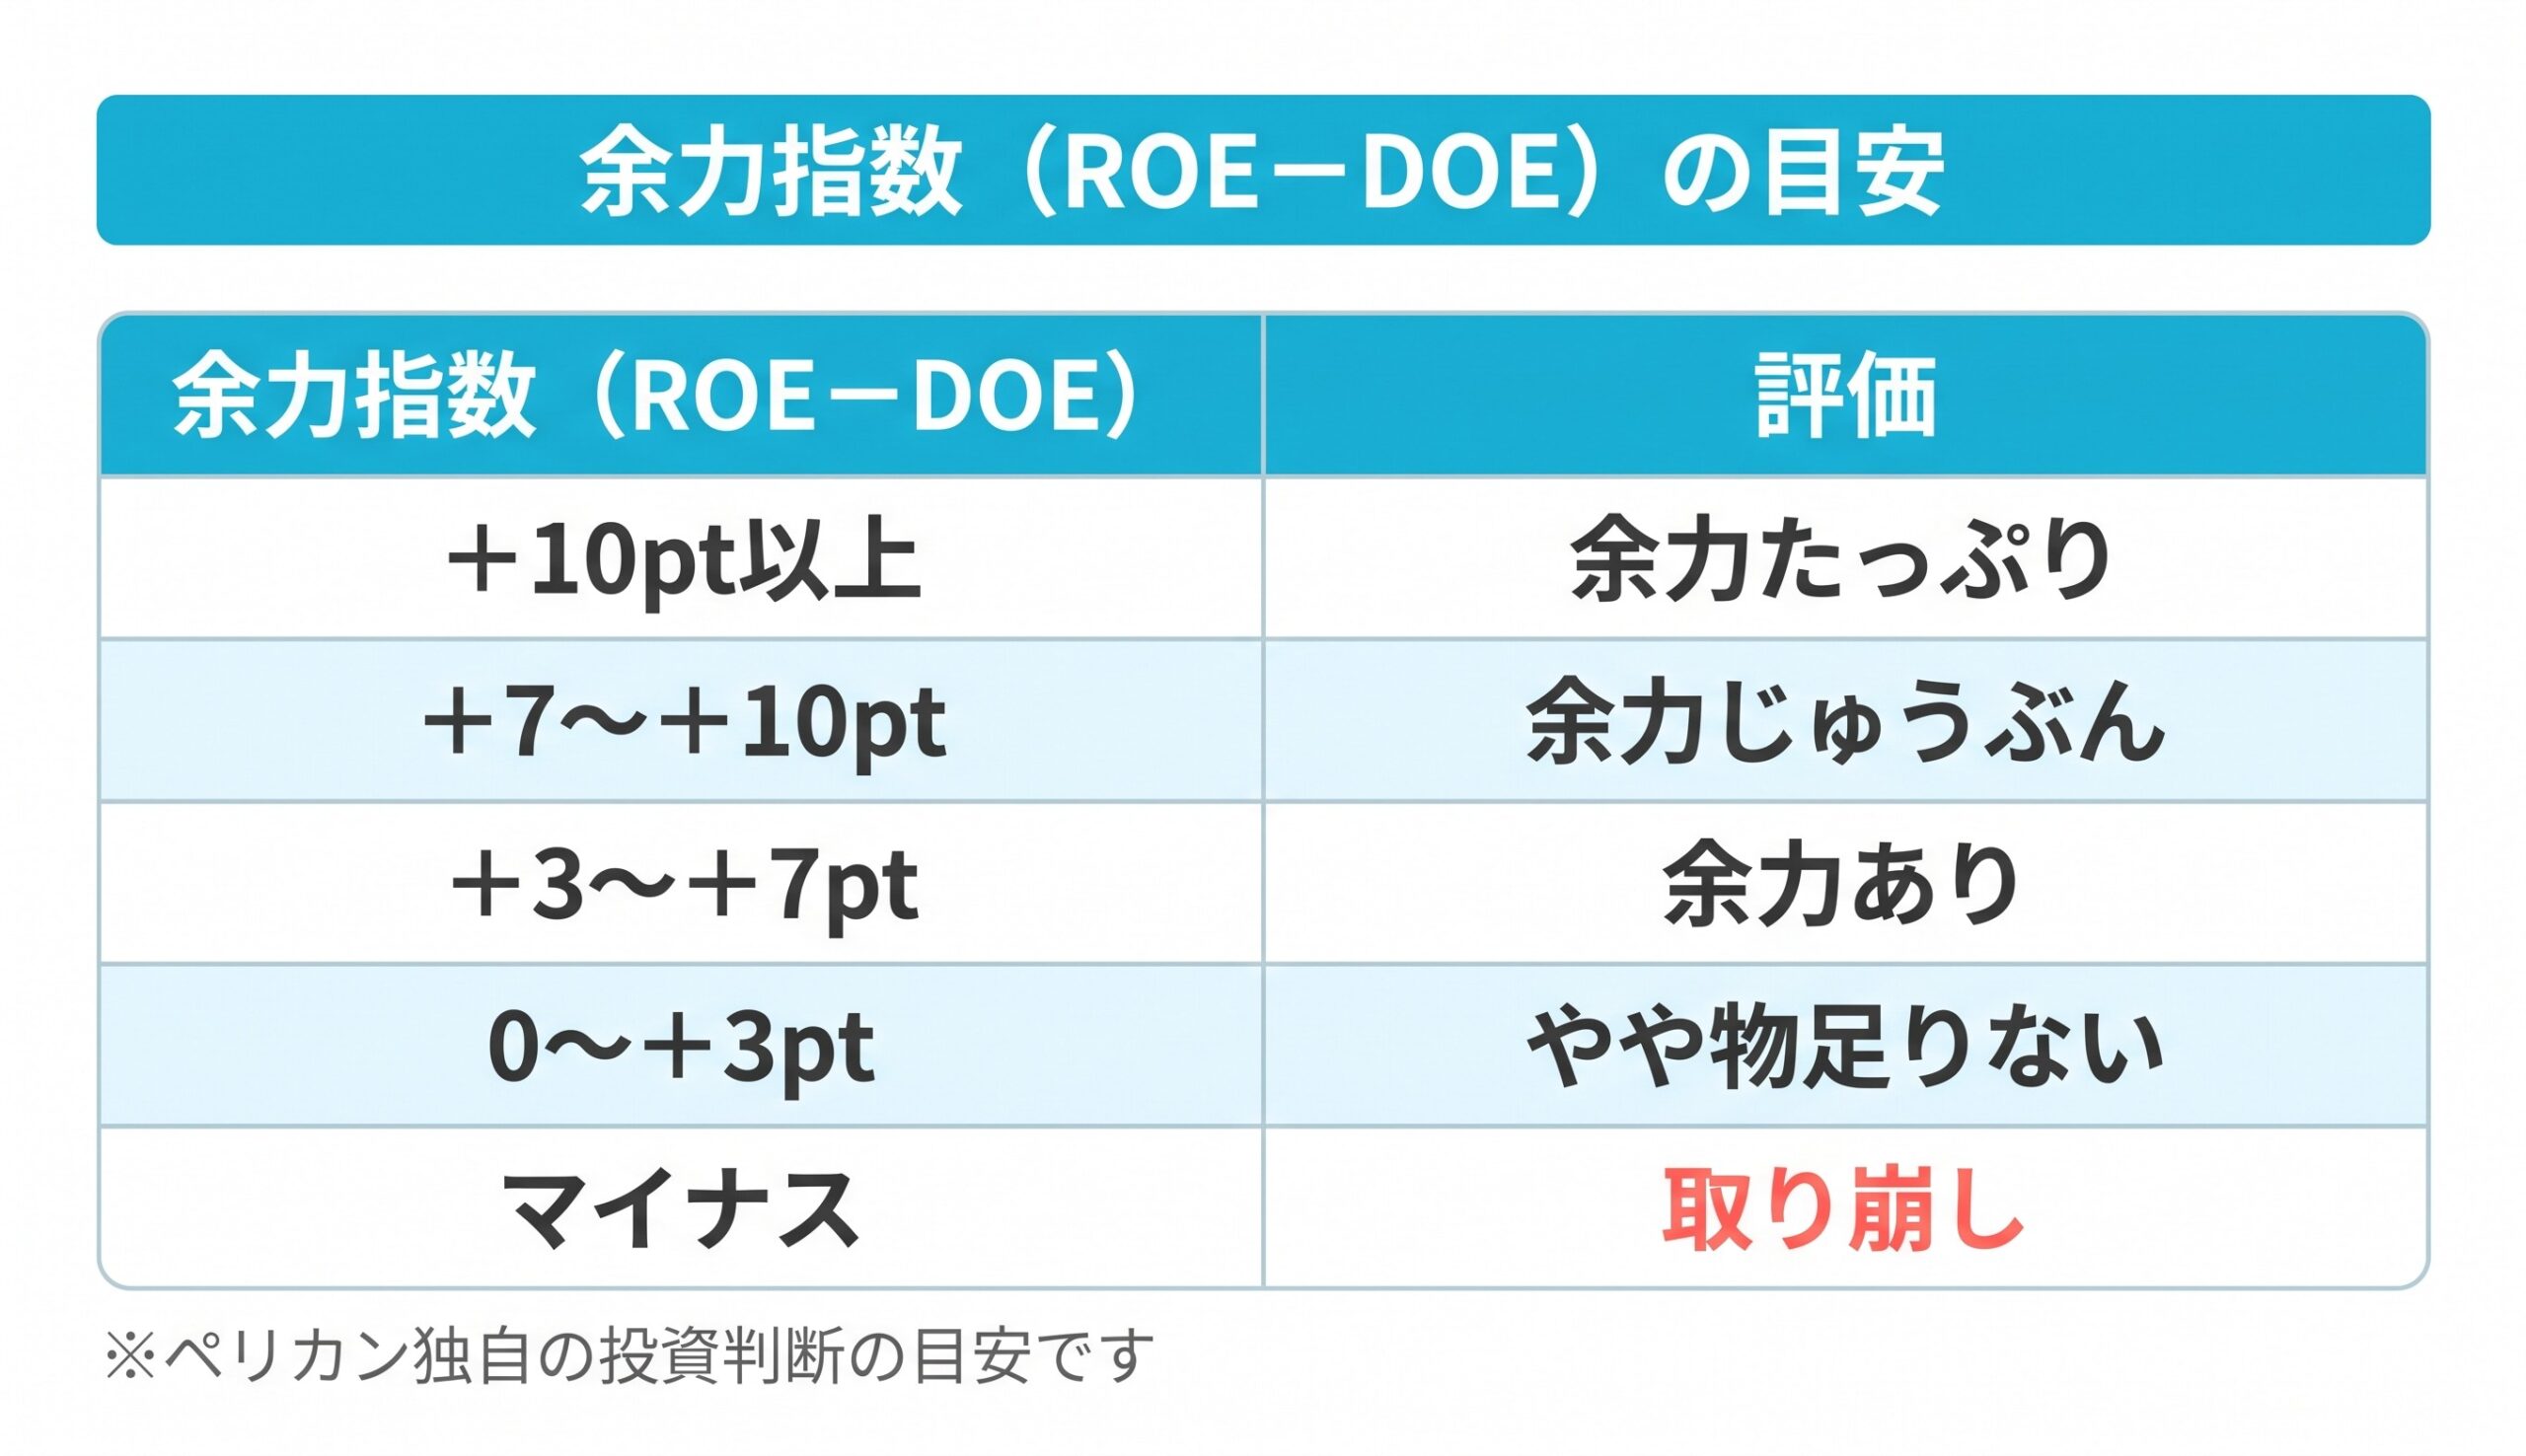
JR九州は余力ありの区分です。会社予想EPSで計算するとROE10.4%で+6.7ptになりますが、区分は変わりません。配当性向35%以上を守りながら増配を続けられる余地はある一方、残った利益は借入の多い設備投資に回る点も頭に置いておきたいところです。
実質総合利回りと投資指標
| 指標 | 数値 | 前提 |
|---|---|---|
| 予想PER | 11.1倍 | 四季報予想EPS302.8円(会社予想EPS335.36円なら10.0倍) |
| 実績PBR | 1.04倍 | 26.3期末BPS3,211円(四季報) |
| 予想配当利回り | 3.61% | 会社予想121円 |
| 実質総合利回り(100株) | 5.11% | 優待価値5,000円(ヤフオク!相場)込み |
| 4.5%を保てる株価(100株) | 3,800円 | (12,100円+5,000円)÷4.5% |
PERは10〜11倍台で割高感はありません。配当と優待の合計で4.5%を保てる株価は3,800円で、基準株価3,349円より高いため、100株なら3,800円までが買っていい上限株価になります。ただし優待価値はヤフオク!相場に頼った数字なので、相場が下がればこの上限も下がります。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 40.3%。有利子負債5,062億円に対し現金及び預金392億円のネットデット。鉄道は設備を借入で賄う業種構造 |
| 配当利回り4%超 | △ | 3.61%(会社予想121円) |
| PER15倍以下 | ⭕️ | 11.1倍(四季報予想)。会社予想EPSなら10.0倍 |
| ROE(8%超で⭕️、10%超で◎) | ⭕️ | 予想9.3%・実績9.6%(四季報)。中計目標は10%程度 |
| 余力指数(ROE−DOE) | ⭕️ | +5.7ptで「余力あり」 |
| 実質総合利回り4.5%超 | ⭕️ | 100株で5.11%(優待価値5,000円をヤフオク!相場で評価) |
ペリカンスコア 61 / 100点 (基準株価3,349円・2026年10月2日時点)
📋 ランク:B(検討候補)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B ◀ | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
実質総合利回り・ROE・PER・余力指数の4項目は合格ですが、好財務が×、配当利回り単体が△にとどまりました。優待価値を相場で評価しているため、相場が下がれば点数も下がります。
ペリカンの結論
3,349円という水準なら、100株長期保有はいいかも(売買の判断は必ずご自身で)
この水準で持っていて良いと考える理由は、配当に優待を加えた実質総合利回りが5.11%と、4.5%の基準を上回る点です。ROEは10%前後と稼ぐ力があり、中計の目標も上方修正され、利益成長に合わせた増配方針も明確です。
それでも買い増しは待ちたい理由は、自己資本比率40%台でネットデットと財務が基準に届かないこと、熊本地震の特損額がまだ見えないことです。200株以上は利回りが下がり、優待価値も相場次第なので、地震の影響額がはっきりするまでは100株にとどめたいところです。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
・九州旅客鉄道「2027年3月期 第1四半期決算短信」および説明資料(2026年8月4日)
・九州旅客鉄道「JR九州グループ中期経営計画2025-2027のアップデートについて」(2026年5月11日)
・九州旅客鉄道「株主優待制度」、「株主優待制度の内容拡充について」(2025年2月3日)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=