高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、クレハ(4023)です。前期に配当を約2.5倍へ引き上げた「DOE5%」の株主還元方針が、この先も続くのかを見ていきます。
クレハはどんな会社?
| 社名(コード) | 株式会社クレハ(4023・東証プライム) |
|---|---|
| 代表者 | 名武 克泰(代表取締役社長兼CEO) |
| 本社所在地 | 東京都中央区日本橋浜町3-3-2 📍 本社をストリートビューで見る |
| 設立 | 1944年6月 |
| 時価総額 | 約1,604億円(3,985円×発行済株式数4,024万株) |
| 事業構成(売上比率) | 機能製品38%・樹脂製品23%・化学製品18%・建設関連10%・その他11% |
| 決算月・単元 | 3月・100株 |
家庭用ラップ「NEWクレラップ」で知られる化学メーカーです。利益の柱は、電池材料のPVDF(フッ化ビニリデン樹脂)と、シェールガス掘削用のPGAプラグを抱える機能製品事業です。
高配当は続くのか?クレハの株主還元方針
記事中の利回りは、すべて基準株価3,985円(2026年9月29日)で計算しました。
配当は前期に約2.5倍へ
| 期 | 中間 | 期末 | 年間 | DOE |
|---|---|---|---|---|
| 25.3期 | 43.35円 | 43.35円 | 86.70円 | 2.1% |
| 26.3期 | 109.50円 | 104.50円 | 214.00円 | 5.0% |
| 27.3期(会社予想) | 108.00円 | 108.00円 | 216.00円 | 5%目安 |
| 28.3期(四季報予想) | ― | ― | 216〜222円 | ― |
増配のきっかけは、DOE5%を目安とする配当方針の導入です。DOEは「株主資本の何%を配当に回すか」で決まるため、減損で赤字になった前期も214円を配当しました。中間109.5円から期末104.5円へ下がったのも、減損と自社株買いで1株あたりの株主資本が減ったためと考えられます。
今期の会社予想216円は「現時点の予想株主資本」が前提です。6月末の株主資本は3月末より約40億円増えており、四季報が216〜220円と上振れ余地を見ているのは、この点を織り込んだものと読めます。
中計3年間の配当総額は250億円
中計では、2026〜2028年度の配当総額を250億円(DOE5%とした場合)と置いています。年83億円ほどで、今期の配当総額(216円×約3,822万株≒82.6億円)とほぼ一致します。一方、自己株取得は「現時点では計画なし」です。
前中計の3年間は、自己株取得640億円と配当163億円で計803億円を還元しました。3月末は自社(自己株口)が23.4%で筆頭株主でしたが、5月に970万株を消却し、6月末の自己株式は約202万株です。今後は配当が還元の中心になります。
DOE5%は「約束」ではなく「目安」
会社は、想定以上の事業環境の変化や成長投資があった場合、DOEの配当率を機動的に見直すとしています。今期予想の配当性向は110%(216円÷1株益196.23円)で、利益以上を配る計画です。高配当が続くかどうかは、稼ぐ力が戻るかにかかっています。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
配当利回りの高い銘柄をどう探し、どう検証するか。増配銘柄の見極め方と配当再投資の実践まで解説しています。
業績:1Qは大幅増益、でも通期予想は慎重
| 期 | 売上収益 | 営業利益 | 純利益 | 1株益 | 1株配 |
|---|---|---|---|---|---|
| 25.3期 | 162,015 | 9,428 | 7,800 | 149.7円 | 86.7円 |
| 26.3期 | 161,688 | △18,592 | △10,693 | △267.1円 | 214.0円 |
| 27.3期(会社予想) | 173,000 | 11,000 | 7,500 | 196.2円 | 216.0円 |
| 28.3期(四季報予想) | 186,000 | 12,300 | 9,100 | 238.0円 | 216〜222円 |
(単位:百万円。27.3期は2026年8月7日の修正後予想)
良い点
- 1Q(4〜6月)のコア営業利益は59億円で前年同期の約3倍。PGAとPVDFの販売増で、機能製品事業は1億円→30億円に回復
- 「NEWクレラップ」好調で、樹脂製品事業も52%増益
- 前期の赤字は減損365億円(PVDF設備340億円・医薬品25億円)が原因で、本業のコア営業利益は145億円の黒字
気になる点
- 通期のコア営業利益予想は120億円で前期比17%減。1Qだけで49%を稼いだわりに慎重で、四季報は在庫評価益の増加を挙げています
- PGAは、2026年度に黒字化しなければ抜本的な事業構造の見直しを検討すると会社自身が明言
- PVDFは増設プラントの減価償却が増え、中計期間中も損益は厳しいと会社が説明
- 前中計の振り返りで、役員の不祥事が起きたことを会社が認め、体制強化を掲げています
中計目標は「ROE8%」
新中計は「種まき・基礎固めの期間」と位置づけ、2028年度にコア営業利益190億円・ROE8.0%・自己資本比率50%程度を目指します。ライフサイエンス領域の本格的な収益貢献は2030年以降の想定で、ROE12%は2035年度の長期目標です。
財務と余力指数
自己資本比率は49.3%(2026年6月末)。前中計で自社株買いを借入で賄ったため、2022年度末の73%から大きく下がりました。有利子負債1,234億円に対し現金は301億円で、純有利子負債は約933億円です。営業CFは280億円(26.3期)と安定しています。
DOEが5%なのはわかりました。それって無理のない水準なんですか?

それを見るのが「余力指数」です。ROE(稼いだ割合)からDOE(配った割合)を引いた数字で、マイナスなら貯えを取り崩して配っている状態です。
予想ベースは、BPS4,323円(26.3期末)で割ったPBR0.92倍を使い、ROE=PBR÷PER20.3倍、DOE=PBR×配当利回り5.42%で計算しました。
📊 クレハの余力指数(予想ベース)
ROE 4.5% − DOE 5.0% = △0.5pt 取り崩し
実績(26.3期):ROE△5.7% − DOE5.0% = △10.7pt(減損による赤字の影響)
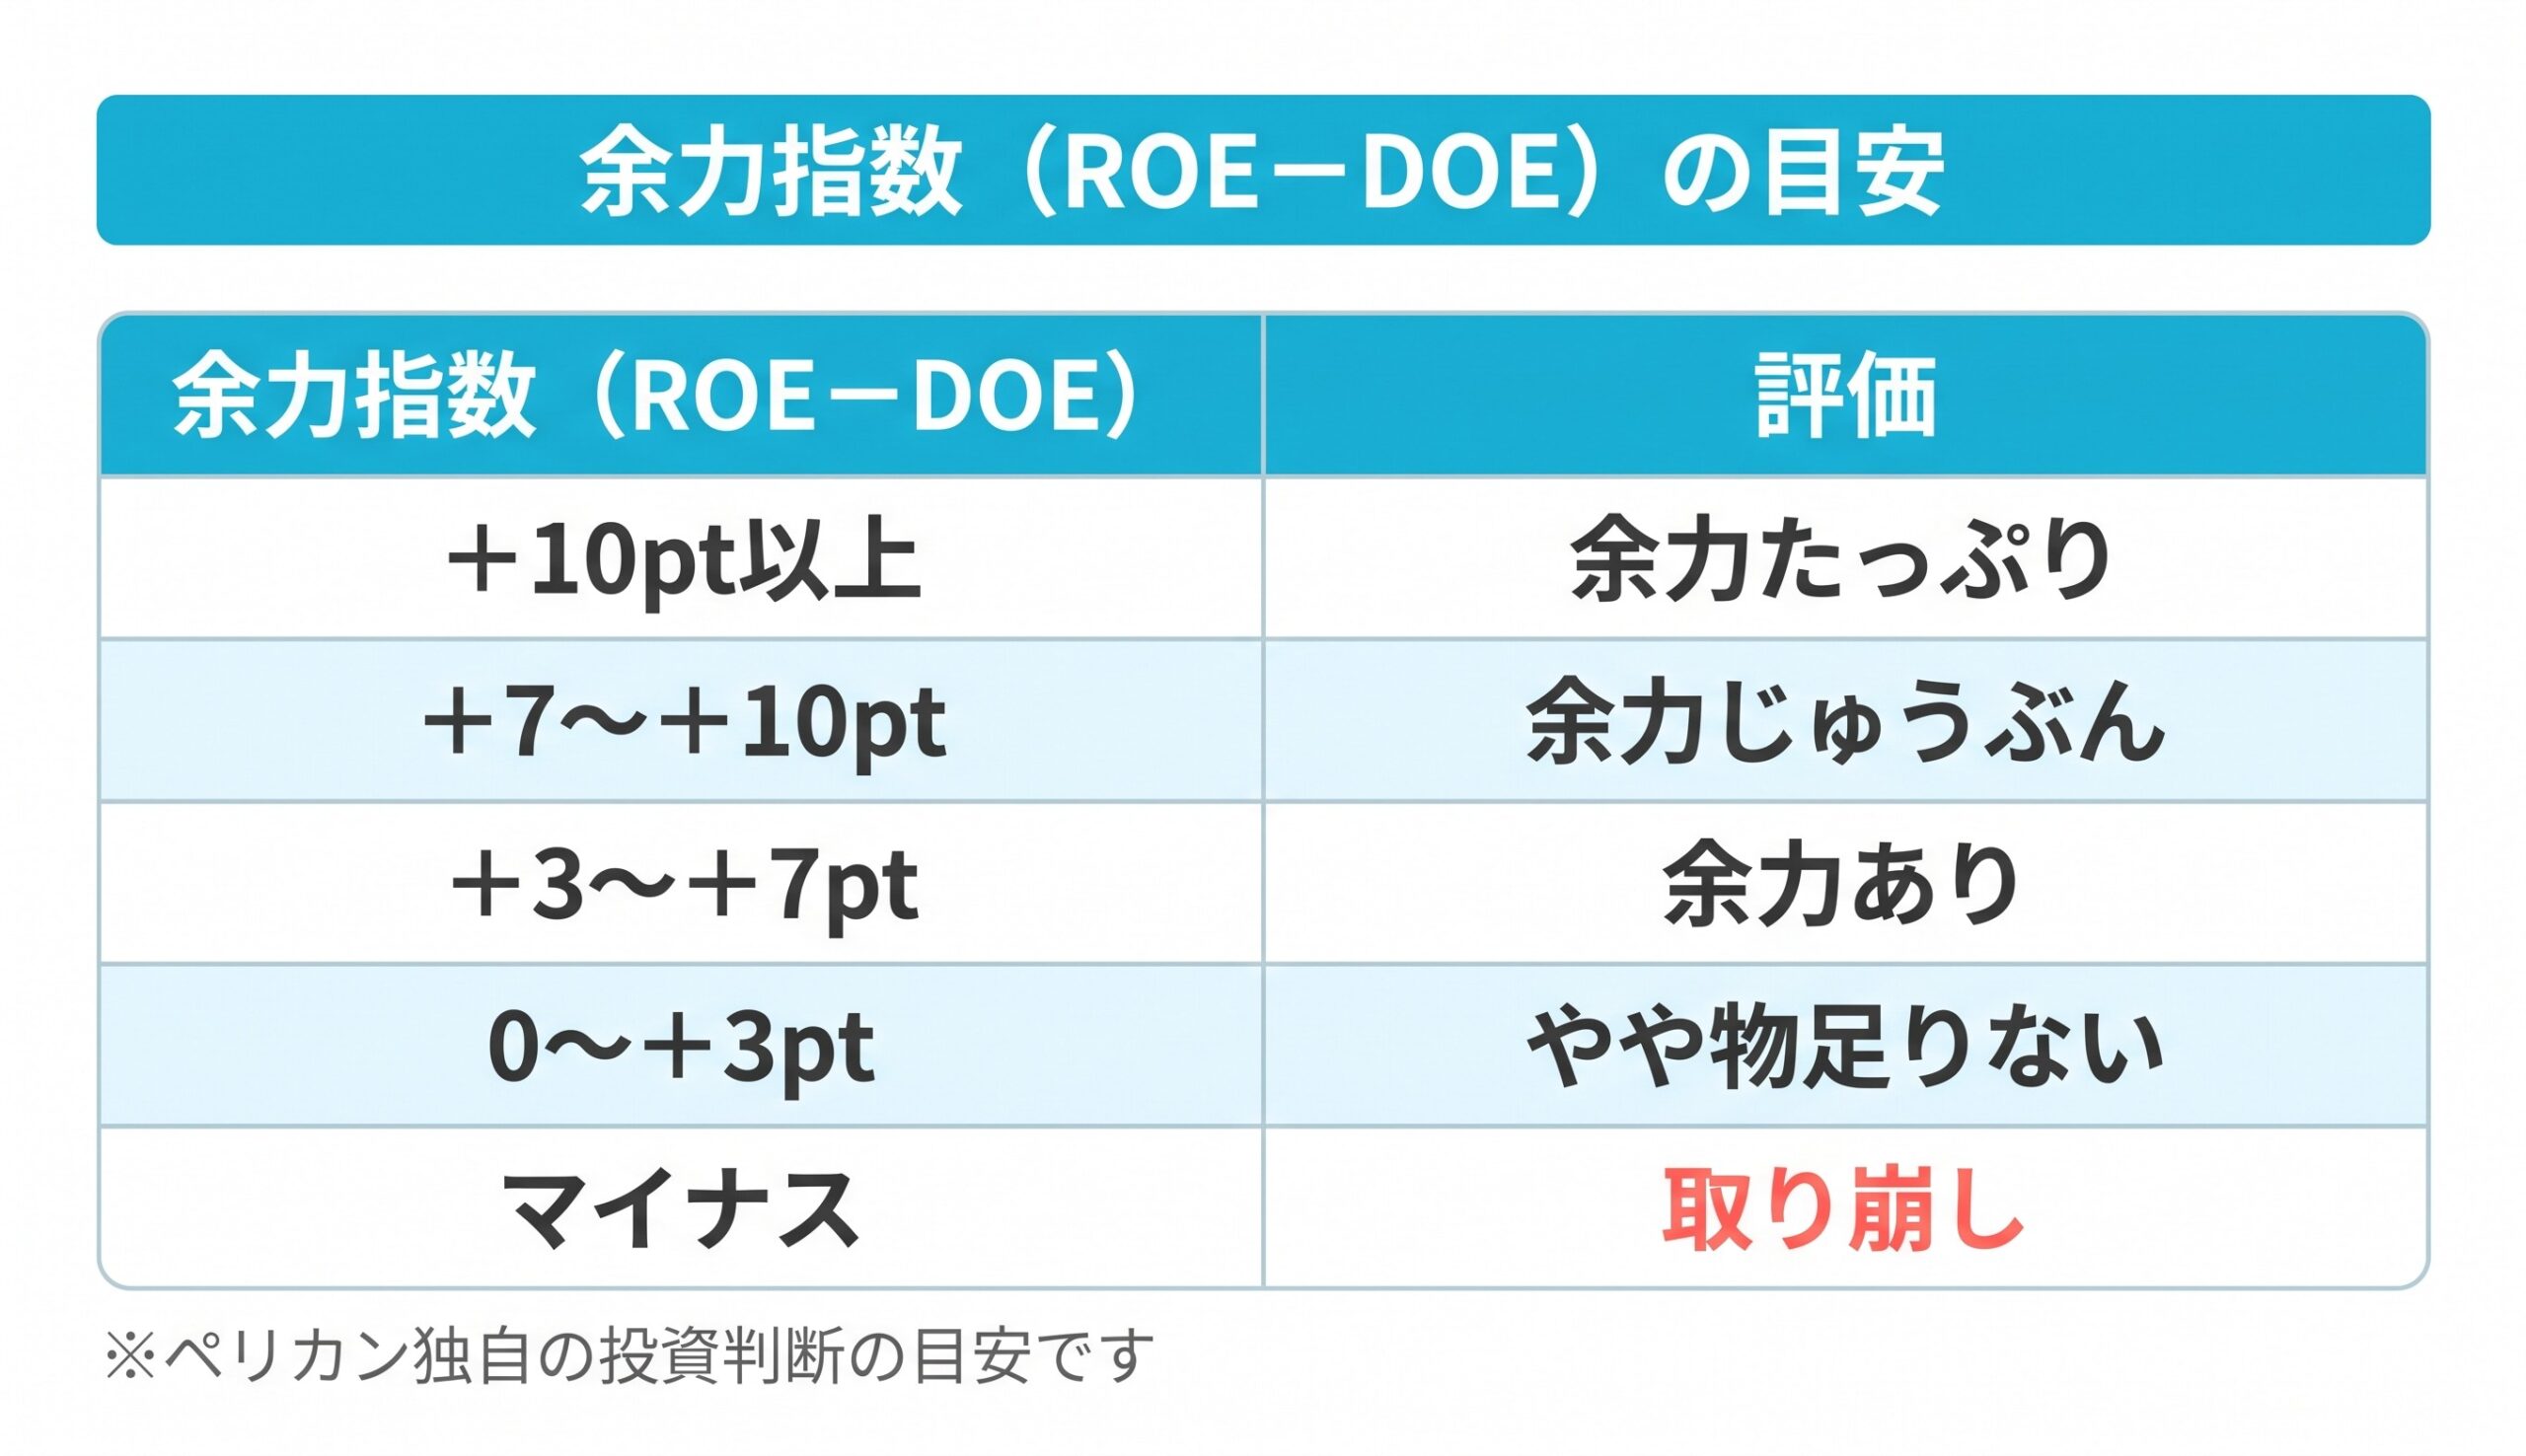
クレハは「取り崩し」の区分に入ります。ただしマイナス幅は小さく、中計目標のROE8%を達成できれば+3ptで「余力あり」に届く計算です。DOE5%を続けるには、ROEの回復が前提になります。
実質総合利回りと投資指標
資料上、株主優待の記載はないため、実質総合利回りは配当利回りと同じです。
| 指標 | 数値 | 計算の前提 |
|---|---|---|
| 配当利回り(会社予想) | 5.42% | 216円÷3,985円 |
| 配当利回り(四季報上限) | 5.52% | 220円÷3,985円 |
| 100株の年間配当 | 21,600円 | 216円×100株(税引前) |
| PER(今期) | 20.3倍 | 会社予想1株益196.23円 |
| PER(来期) | 16.7倍 | 四季報予想1株益238.0円 |
| PBR | 0.92倍 | BPS4,323円(26.3期末) |
| 4.5%を維持できる株価 | 4,800円 | 216円÷4.5% |
逆算値4,800円は基準株価より高く、配当だけで見れば4,800円までが「買っていい上限株価」です。ただしPERは、利益が戻りきっていない今期ベースでは20倍を超えています。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | × | 49.3%で50%を下回り、純有利子負債も約933億円。中計目標は50%程度 |
| 配当利回り4%超 | ◎ | 5.42%(会社予想216円) |
| PER15倍以下 | × | 20.3倍。来期の四季報予想ベースなら16.7倍 |
| ROE(8%超で⭕️、10%超で◎) | × | 予想4.5%(四季報4.4%)。実績は減損で△5.7% |
| 余力指数(ROE−DOE) | × | △0.5ptで「取り崩し」 |
| 実質総合利回り4.5%超 | ⭕️ | 100株で5.42%(優待なし)。四季報上限220円なら5.52% |
ペリカンスコア 35 / 100点 (基準株価3,985円・2026年9月29日時点)
📋 ランク:D(数字面では見送り)|タップでランク表を開く ▼
📋 ペリカンスコアのランク表
| ランク | 点数 | 目安 |
|---|---|---|
| S | 90〜100 | 数字の面ではほぼ文句なし |
| A | 75〜89 | 条件がそろった優良候補 |
| B | 60〜74 | 検討候補。一部に弱点あり ― ここまでが検討ライン ― |
| C | 45〜59 | 弱点が目立つ。様子見 |
| D ◀ | 0〜44 | 数字の面では見送り |
※ペリカン独自の目安で、格付け会社の信用格付けとは関係ありません。点数は基準株価で変わり、優待の中身や制度変更のリスクは含みません。売買の判断は必ずご自身で。
合格は配当利回りと実質総合利回りの2項目だけで、財務・ROE・PER・余力指数が引っかかりました。減損明けで利益が戻りきっていない今期の数字で測るため、利回りの高さのわりに厳しい点数になっています。
ペリカンの結論
分析しなけりゃ買ってたけど…。客観的に分析すると買えない。様子見かな。(売買の判断は必ずご自身で)
理由は、株主資本を基準にしたDOE5%の配当方針です。利益が多少ぶれても配当は大きく動きにくく、中計3年間の配当総額250億円も示されています。利回り5.42%は、4.5%ラインまで株価に約800円の余裕があります。
それでも買い増す気にはなれないのは、今期のROEがDOEを下回り、配当の一部を取り崩しで賄う形だからです。自己資本比率も50%を切り、DOEには機動的に見直す条件も付いています。2026年度のPGA黒字化と、ROEが5%を超えてくるかを確かめるまでは、100株までにとどめたいところです。
ちなみに私ペリカンは、現時点では保有していません。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
利回りの高さだけで飛びつかず、その配当が続くかを見極める。自己資本比率・営業CF・配当性向のどこを見れば危ない会社を避けられるのか、やさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- クレハ「2027年3月期 第1四半期決算短信〔IFRS〕(連結)」(2026年8月7日)
- クレハ「2035年度長期経営計画/中期経営計画(2026年度〜2028年度)」(2026年5月12日)
- 基準株価:3,985円(2026年9月29日)