高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、プリモグローバルホールディングス(367A)です。7月15日に株主優待の拡充を発表しましたが、今回は優待ではなく配当目的の株として考察します。まずはどんな会社か、から見ていきます。
プリモグローバルHDはどんな会社?
| 項目 | 内容 |
|---|---|
| 社名 | プリモグローバルホールディングス株式会社 |
| コード・市場 | 367A(東証スタンダード) |
| 代表者 | 代表取締役社長 澤野 直樹 |
| 本社所在地 | 東京都中央区銀座5-12-5 📍 本社をストリートビューで見る |
| 主なブランド | I-PRIMO(アイプリモ)、LAZARE DIAMOND(ラザールダイヤモンド) |
| 決算月・上場 | 8月決算・2025年6月上場 |
| 時価総額 | 約255億円(2,886円×882.7万株で計算) |
婚約指輪・結婚指輪を中心とするブライダルジュエリーの専門店を、国内87店舗・海外49店舗(計136店舗)展開しています。海外は台湾・中国本土・香港・シンガポール・マレーシアで、売上収益の36.5%を占めます(26年8月期3Q累計)。
この記事の結論
優待の商品券は私にとっては価値ゼロとみなし、配当だけで判断しました。配当利回りは4.16%で、私の目安である4.5%には届きません。ROEは10%を超え増収増益も続いていますが、自己資本比率は40%台で、のれんの大きさも気になります。
配当目的で見ると、今の水準はもう一歩、というところかもしれません。(売買の判断は必ずご自身で)
記事中の利回りは、すべて基準株価2,886円(2026年9月25日終値)で計算しました。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
配当利回りの高い銘柄をどう探し、どう検証するか。増配銘柄の見極め方と配当再投資の実践まで解説しています。
優待拡充は「使う人」にだけ価値がある
変更の内容
毎年8月31日時点の株主に、国内の直営店(I-PRIMO・LAZARE DIAMOND)で使える商品券が贈られます。変更前は300株以上に一律5,000円分でしたが、100株から受け取れるうえ、株数に応じて金額が増える形になりました。
| 保有株式数 | 変更前 | 変更後 |
|---|---|---|
| 100株以上300株未満 | なし | 5,000円分 |
| 300株以上500株未満 | 5,000円分 | 10,000円分 |
| 500株以上1,000株未満 | 5,000円分 | 15,000円分 |
| 1,000株以上 | 5,000円分 | 30,000円分 |
基準日は年1回(8月末)のみで、継続保有期間の条件は発表資料に書かれていません。2026年8月末の基準日はすでに過ぎているため、今から買うと最初の優待は2027年8月末と、かなり先になります。
私にとっては価値ゼロ、使う人には価値あり
正直に書くと、この商品券は私にとっては価値ゼロです。使えるのはブライダルジュエリーの直営店だけで、ヤフオク!でも数百円の値すら付いていません。そのため、この記事では優待を0円として配当だけで判断します。
もちろん、指輪やアニバーサリージュエリーを買う予定がある方にとっては、額面どおりの価値があります。参考として、優待を額面で数えた利回りも下の表に並べておきます。
株数ごとの利回り
| 株数 | 年間配当 | 配当利回り | 優待(額面) | 優待込み利回り(参考) |
|---|---|---|---|---|
| 100株 | 12,000円 | 4.16% | 5,000円 | 5.89% |
| 300株 | 36,000円 | 4.16% | 10,000円 | 5.31% |
| 500株 | 60,000円 | 4.16% | 15,000円 | 5.20% |
| 1,000株 | 120,000円 | 4.16% | 30,000円 | 5.20% |
配当は四季報の27年8月期予想の下限(年120円)で計算しています。配当だけで見れば、何株持っても利回りは同じ4.16%です。
配当と株主還元
| 期 | 中間 | 期末 | 年間 | 配当性向 |
|---|---|---|---|---|
| 25年8月期 | 0円 | 105円 | 105円 | 51.4% |
| 26年8月期(会社予想) | 60円 | 60円 | 120円 | 48.4% |
| 27年8月期(四季報予想) | 60円 | 60〜65円 | 120〜125円 | 39〜41% |
配当性向は、25年8月期が四季報の1株益、26年8月期が会社予想の1株益(248.08円)、27年8月期が四季報予想の1株益で計算しました。26年8月期から中間配当が始まり、年120円に増えています。27年8月期の会社予想はまだ出ておらず、四季報は据え置き〜5円増配を見込んでいます。
業績は増収増益が続く
| 期 | 売上収益 | 営業利益 | 純利益 | 1株益 |
|---|---|---|---|---|
| 24年8月期 | 24,900 | 2,246 | 1,150 | 131.6円 |
| 25年8月期 | 28,002 | 3,132 | 1,786 | 204.3円 |
| 26年8月期(会社予想) | 30,000 | 3,650 | 2,170 | 248.1円 |
| 26年8月期(四季報予想) | 31,000 | 3,800 | 2,300 | 260.5円 |
| 27年8月期(四季報予想) | 33,000 | 4,500 | 2,700 | 305.9円 |
| 26年8月期 3Q累計(実績) | 23,267 | 2,906 | 1,758 | 201.0円 |
(単位:百万円)
良い点
3Q累計は売上収益が13.6%増、営業利益が18.4%増でした。国内は値上げで客単価が上がりつつ客数も堅調で、ラザールは全店で過去最高の売上になっています。海外はセグメント利益が46.1%増と、成長のけん引役です。
気になる点
プラチナ価格の高騰が値上げに先行し、売上総利益率は64.6%から60.2%に下がりました。純利益の伸びも7.0%にとどまり、税負担の増加(税率24.0%→32.5%)が響いています。会社は4Q以降に利益率が改善するとしています。
会社予想(25年10月公表・修正なし)より四季報の予想が高いのは、3Q時点の営業利益の進捗率が79.6%と過去3期平均(78.4%)を上回り、値上げ効果も4Qから効いてくると見ているためです。26年8月期の本決算で、どちらに近い着地になるかを確かめたいところです。
財務と余力指数
| 項目 | 2026年5月末 |
|---|---|
| 自己資本比率 | 40.4% |
| 借入金(有利子負債) | 14,420 |
| リース負債 | 4,816 |
| 現金及び現金同等物 | 3,191 |
| のれん+無形資産 | 29,496 |
| 営業CF(3Q累計/前期通期) | 2,820/4,705 |
(金額の単位:百万円)
借入金から現金を引いたネット有利子負債は約112億円です。また、のれんと無形資産の合計(約295億円)が自己資本(約203億円)を上回っており、減損が出れば自己資本が大きく目減りする構造です。自己資本の増加(約23億円)も、大半は為替の換算差額(約20億円)によるものでした。営業CFは安定して黒字です。
余力指数って何ですか?配当性向とは違うんですか?

ROE(自己資本で稼いだ割合)からDOE(自己資本から配った割合)を引いた差です。稼いだうち会社に残った分なので、増配や優待拡充の余力の目安になります。
実績では、四季報の25年8月期ROE 10.6%からDOE 5.1%を引いて+5.5ptです。予想は基準株価とBPS 2,317.27円(26年5月末)から計算しました(PBR 1.25倍)。会社の26年8月期予想ではROE 10.7%−DOE 5.2%=+5.5pt、四季報の27年8月期予想ではROE 13.2%−DOE 5.2〜5.4%=+7.8〜8.0ptです。
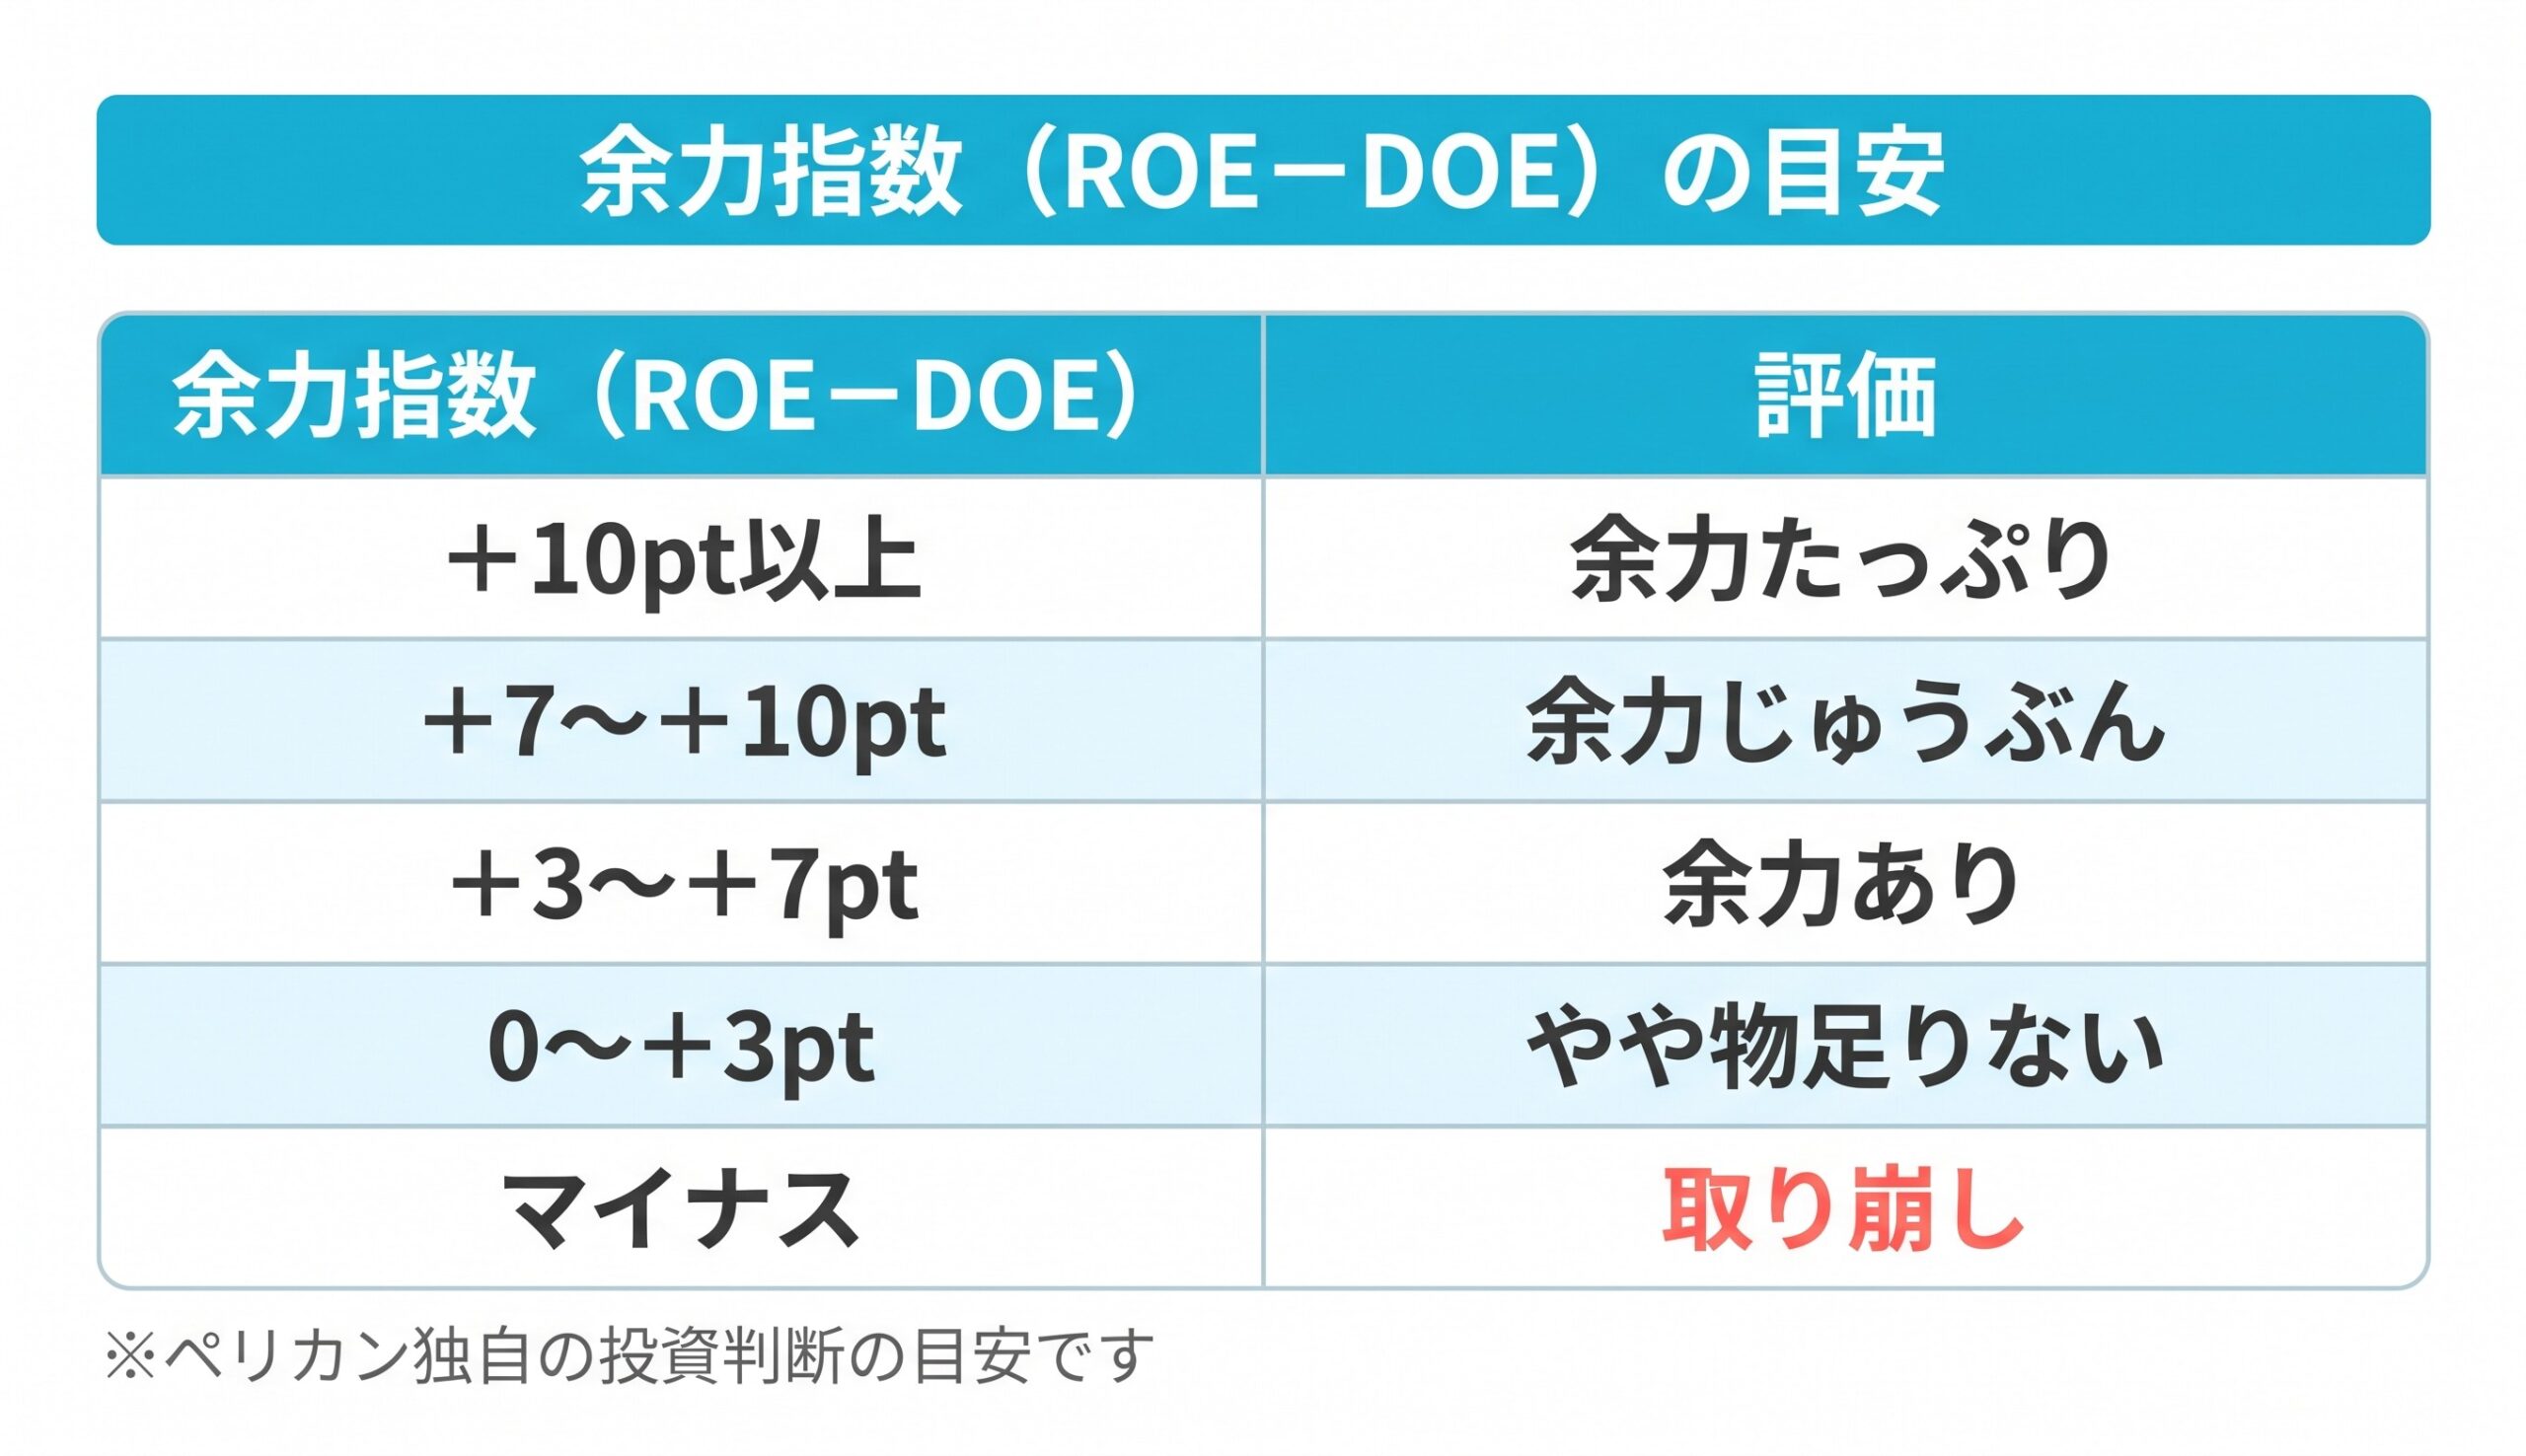
プリモグローバルHDは、実績ベースで「余力あり」、四季報の27年8月期予想ベースでは「余力じゅうぶん」に入ります。ただし予想ベースの伸びは、増益が前提です。
実質総合利回りと投資指標
配当利回りは年120円で4.16%、125円なら4.33%です。PERは四季報の27年8月期予想1株益で9.4倍、会社の26年8月期予想では11.6倍、PBRは1.25倍(BPSは26年5月末)です。
配当だけ(年120円)で逆算すると、利回り4.5%を保てる株価は2,666円で、基準株価の2,886円より低い、そこまで待ちたい水準です。商品券を使う方なら、100株の4.5%ラインは3,777円まで上がります。
ペリカン投資基準との照合表
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | △ | 40.4%。ネット有利子負債は約112億円、のれんも大きい |
| 配当利回り4%超 | ⭕️ | 4.16%(年120円で計算) |
| PER15倍以下 | ⭕️ | 9.4倍(四季報27年8月期予想)、会社26年8月期予想では11.6倍 |
| ROE(8%超で⭕️、10%超で◎) | ◎ | 実績10.6%、予想10.7〜13.2% |
| 余力指数(ROE−DOE) | ⭕️ | 実績+5.5pt「余力あり」、四季報27年8月期予想では+7.8〜8.0pt「余力じゅうぶん」 |
| 実質総合利回り4.5%超 | △ | 配当のみ4.16%(優待は0円で計算)。優待を使う人なら100株で5.89% |
配当利回り・PER・ROE・余力指数は合格です。引っかかるのは、配当だけでは4.5%に届かない点と、自己資本比率・のれんの大きさです。
ペリカンの結論
配当目的で見ると、今の水準はもう一歩、というところかもしれません。(売買の判断は必ずご自身で)
配当利回りは4%を超え、ROEも10%超で増収増益が続く見込みです。配当性向は40%台で、利益が伸びれば増配の余地もあります。配当株として、候補に入れておく価値はある銘柄だと感じます。
それでも今の株価で飛びつく気にはなれません。配当だけでは利回り4.5%に届かず、自己資本比率は40%台で、のれんと無形資産が自己資本を上回っています。株価が下がって配当利回りが4.5%に近づくか、増配で利回りが上がるのを待ちたいところです。優待を実際に使う方なら、評価はもう一段上がると思います。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。優待の利回りだけで飛びつかないための一冊です。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- プリモグローバルホールディングス「2026年8月期 第3四半期決算短信〔IFRS〕(連結)」(2026年7月15日)
- 同「株主優待制度の変更及び拡充に関するお知らせ」(2026年7月15日)
- 同社ウェブサイト「会社概要」(本社所在地)
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=