高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、荒川化学工業(4968)です。6月に「累進配当」を掲げた新しい中期経営計画を発表し、8月の第1四半期決算も大幅増益でした。まずはどんな会社かから見ていきます。
荒川化学工業はどんな会社?
| 会社名(コード) | 荒川化学工業(4968)東証プライム |
|---|---|
| 代表者 | 代表取締役社長執行役員 高木 信之 |
| 本社所在地 | 大阪市中央区平野町1-3-7 📍 本社をストリートビューで見る |
| 創業 | 1876年(2026年11月に創業150周年) |
| 決算期 | 3月 |
| 従業員 | 連結1,696名(2026年6月) |
| 時価総額 | 約495億円(2,398円×発行済株式数20,652,400株) |
松やに(ロジン)を原料にした中間素材メーカーで、製紙用薬品と印刷インキ用樹脂で首位。近年はAIサーバーや半導体向けの電子材料に力を入れています。
この記事の結論
累進配当と配当性向50%への引き上げで、還元姿勢ははっきり前向きになりました。一方で株価上昇により、配当利回りは2.29%、ROEは3%台にとどまります。
2,398円という水準だと、高配当株として新しく買うには少し手が出しづらいかもしれません。(売買の判断は必ずご自身で)
すでに持っている方にとっては、累進配当が「減配しにくさ」を支える材料になります。記事中の利回りは、すべて基準株価2,398円(2026年9月24日)で計算しました。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
配当利回りの高い銘柄をどう探し、どう検証するか。増配銘柄の見極め方と配当再投資の実践まで解説しています。
第6次中計で「累進配当」+配当性向50%へ
数字目標:営業利益を5年で約2.8倍に
| 項目 | 26年3月期 実績 |
29年3月期 (3年目) |
31年3月期 (最終年度) |
|---|---|---|---|
| 売上高 | 821 | 930 | 1,030 |
| 営業利益 | 25 | 50 | 70 |
| 純利益 | 22 | 30 | 44 |
| ROE | 3.6% | 5%以上 | 7%以上 |
| 配当性向(目標) | 40% | 50% | 50% |
(単位:億円。配当性向の26年3月期欄は第5次中計の目標値)
電子材料・ライフサイエンスで20億円以上、水素化石油樹脂や製紙用薬品などの構造改革で20億円以上の増益を積み上げる計画です。それでもゴールのROEは7%。会社は資本コストを2030年に5%程度と見ており、ようやくそれを上回る水準をめざす計画と言えます。
累進配当は「原則」かつ「中計期間中」
2026〜2030年度の配当は原則として累進配当とし、配当性向目標も40%から50%に引き上げました。会社資料では2012年度以降、実質的に減配せず来ており、5年間の株主還元も累計78億円と第5次(48億円)の約1.6倍の計画です。
ただし「原則的に」という但し書きがあり、約束の期間も中計の5年間です。永久に減配しないという宣言ではない点は押さえておきたいところです。
前回の中計は未達だった
第5次中計は途中で目標を引き下げ、最終年度の営業利益は目標35億円に対して実績25億円でした。会社は策定時からの環境変化を理由に挙げていますが、今回の70億円も前回の結果を踏まえて、少し割り引いて受け止めておくのが無難だと思います。
配当と株主還元
| 期 | 年間配当 | うち記念配当 | 配当性向 |
|---|---|---|---|
| 25年3月期 | 49円 | - | 36.8% |
| 26年3月期 | 50円 | - | 45.0% |
| 27年3月期(会社予想) | 55円 | 3円 | 48.5% |
| 28年3月期(四季報予想) | 55〜60円 | - | 43.7〜47.6% |
今期の55円には、創業150周年の記念配当3円(中間・期末各1.5円)が含まれます。普通配当は52円で、前期から2円の増配です。記念配当がはずれる来期、累進配当の基準が55円なのか普通配当の52円なのかは、資料では明示されていません。四季報は55〜60円と予想していますが、会社の見通しではない点に注意が必要です。
四季報の株主欄では、2位が自社従業員持株会(6.7%)で、三菱UFJ銀行・三井住友銀行、取引先の三菱ケミカルやartienceが並び、特定株は37.4%です。累進配当の約束は、こうした長く持つ株主に向けたメッセージでもあるように見えるのは私だけでしょうか。
業績:1Qだけで上期予想を超過
| 期 | 売上高 | 営業利益 | 純利益 | 1株益 |
|---|---|---|---|---|
| 25年3月期 | 80,236 | 1,057 | 2,644 | 133.3 |
| 26年3月期 | 82,135 | 2,500 | 2,201 | 111.0 |
| 27年3月期(会社予想) | 87,000 | 3,300 | 2,250 | 113.4 |
| 28年3月期(四季報予想) | 92,000 | 3,600 | 2,500 | 126.0 |
| 26年4〜6月(1Q) | 22,282 | 1,637 | 1,296 | 65.4 |
(単位:百万円、1株益は円。27年3月期の四季報予想は会社予想と同じ)
良い点
1Qの営業利益は前年同期比140.3%増の16.4億円。上期予想の14億円を1Qだけで上回り、通期予想に対する進捗率は49.6%です。AIサーバー向けの光硬化型樹脂、データセンター向けのハードディスク用精密研磨剤が伸び、機能性コーティングのセグメント利益は81.2%増、ファイン・エレクトロニクスは124.8%増でした。
気になる点
増益の一部は、中東情勢を受けた顧客の在庫確保による前倒し需要です。先食いした分は後の四半期で反動が出るかもしれません。会社も原料や顧客動向を見積もれないとして、通期予想を据え置きました。
粘接着・バイオマスは千葉アルコン製造の稼働低迷で、1Qも2.6億円のセグメント赤字。また1Qは非支配株主が4.1億円の損失を負担しており、連結の四半期純利益8.9億円に対し、親会社株主に帰属する利益は13.0億円と上に出ています。
財務と余力指数
| 自己資本比率 | 50.5%(26年6月末) |
|---|---|
| 有利子負債 | 39,931 |
| 現金及び預金 | 9,968 |
| 営業CF(26年3月期) | 4,176 |
| 営業CF(26年4〜6月) | 1,087(前年同期は△244) |
| 非支配株主持分 | △3,533 |
(単位:百万円)
自己資本比率は50.5%ある一方、有利子負債が現金を約300億円上回る借入超過です。営業CFは1Qでプラスに戻りました。純資産(614億円)が自己資本(649億円)より小さいのは、非支配株主持分がマイナスになっているためです。
余力指数って何ですか?配当性向とは違うんですか?

ROE(自己資本に対して稼いだ割合)からDOE(配った割合)を引いた差です。会社に残った分なので、大きいほど増配の余力があります。自己資本を土台に見るので、単年の利益のブレに振り回されにくいのが特長です。
実績(26年3月期)はROE3.6%、DOE1.6%(四季報)で、余力指数は+2.0pt。予想ベース(26年6月末BPS3,273円、今期予想1株益113.41円)ではROE3.5%、DOEは記念配当込み1.7%・普通配当のみ1.6%で、余力指数は+1.8pt/+1.9ptです。
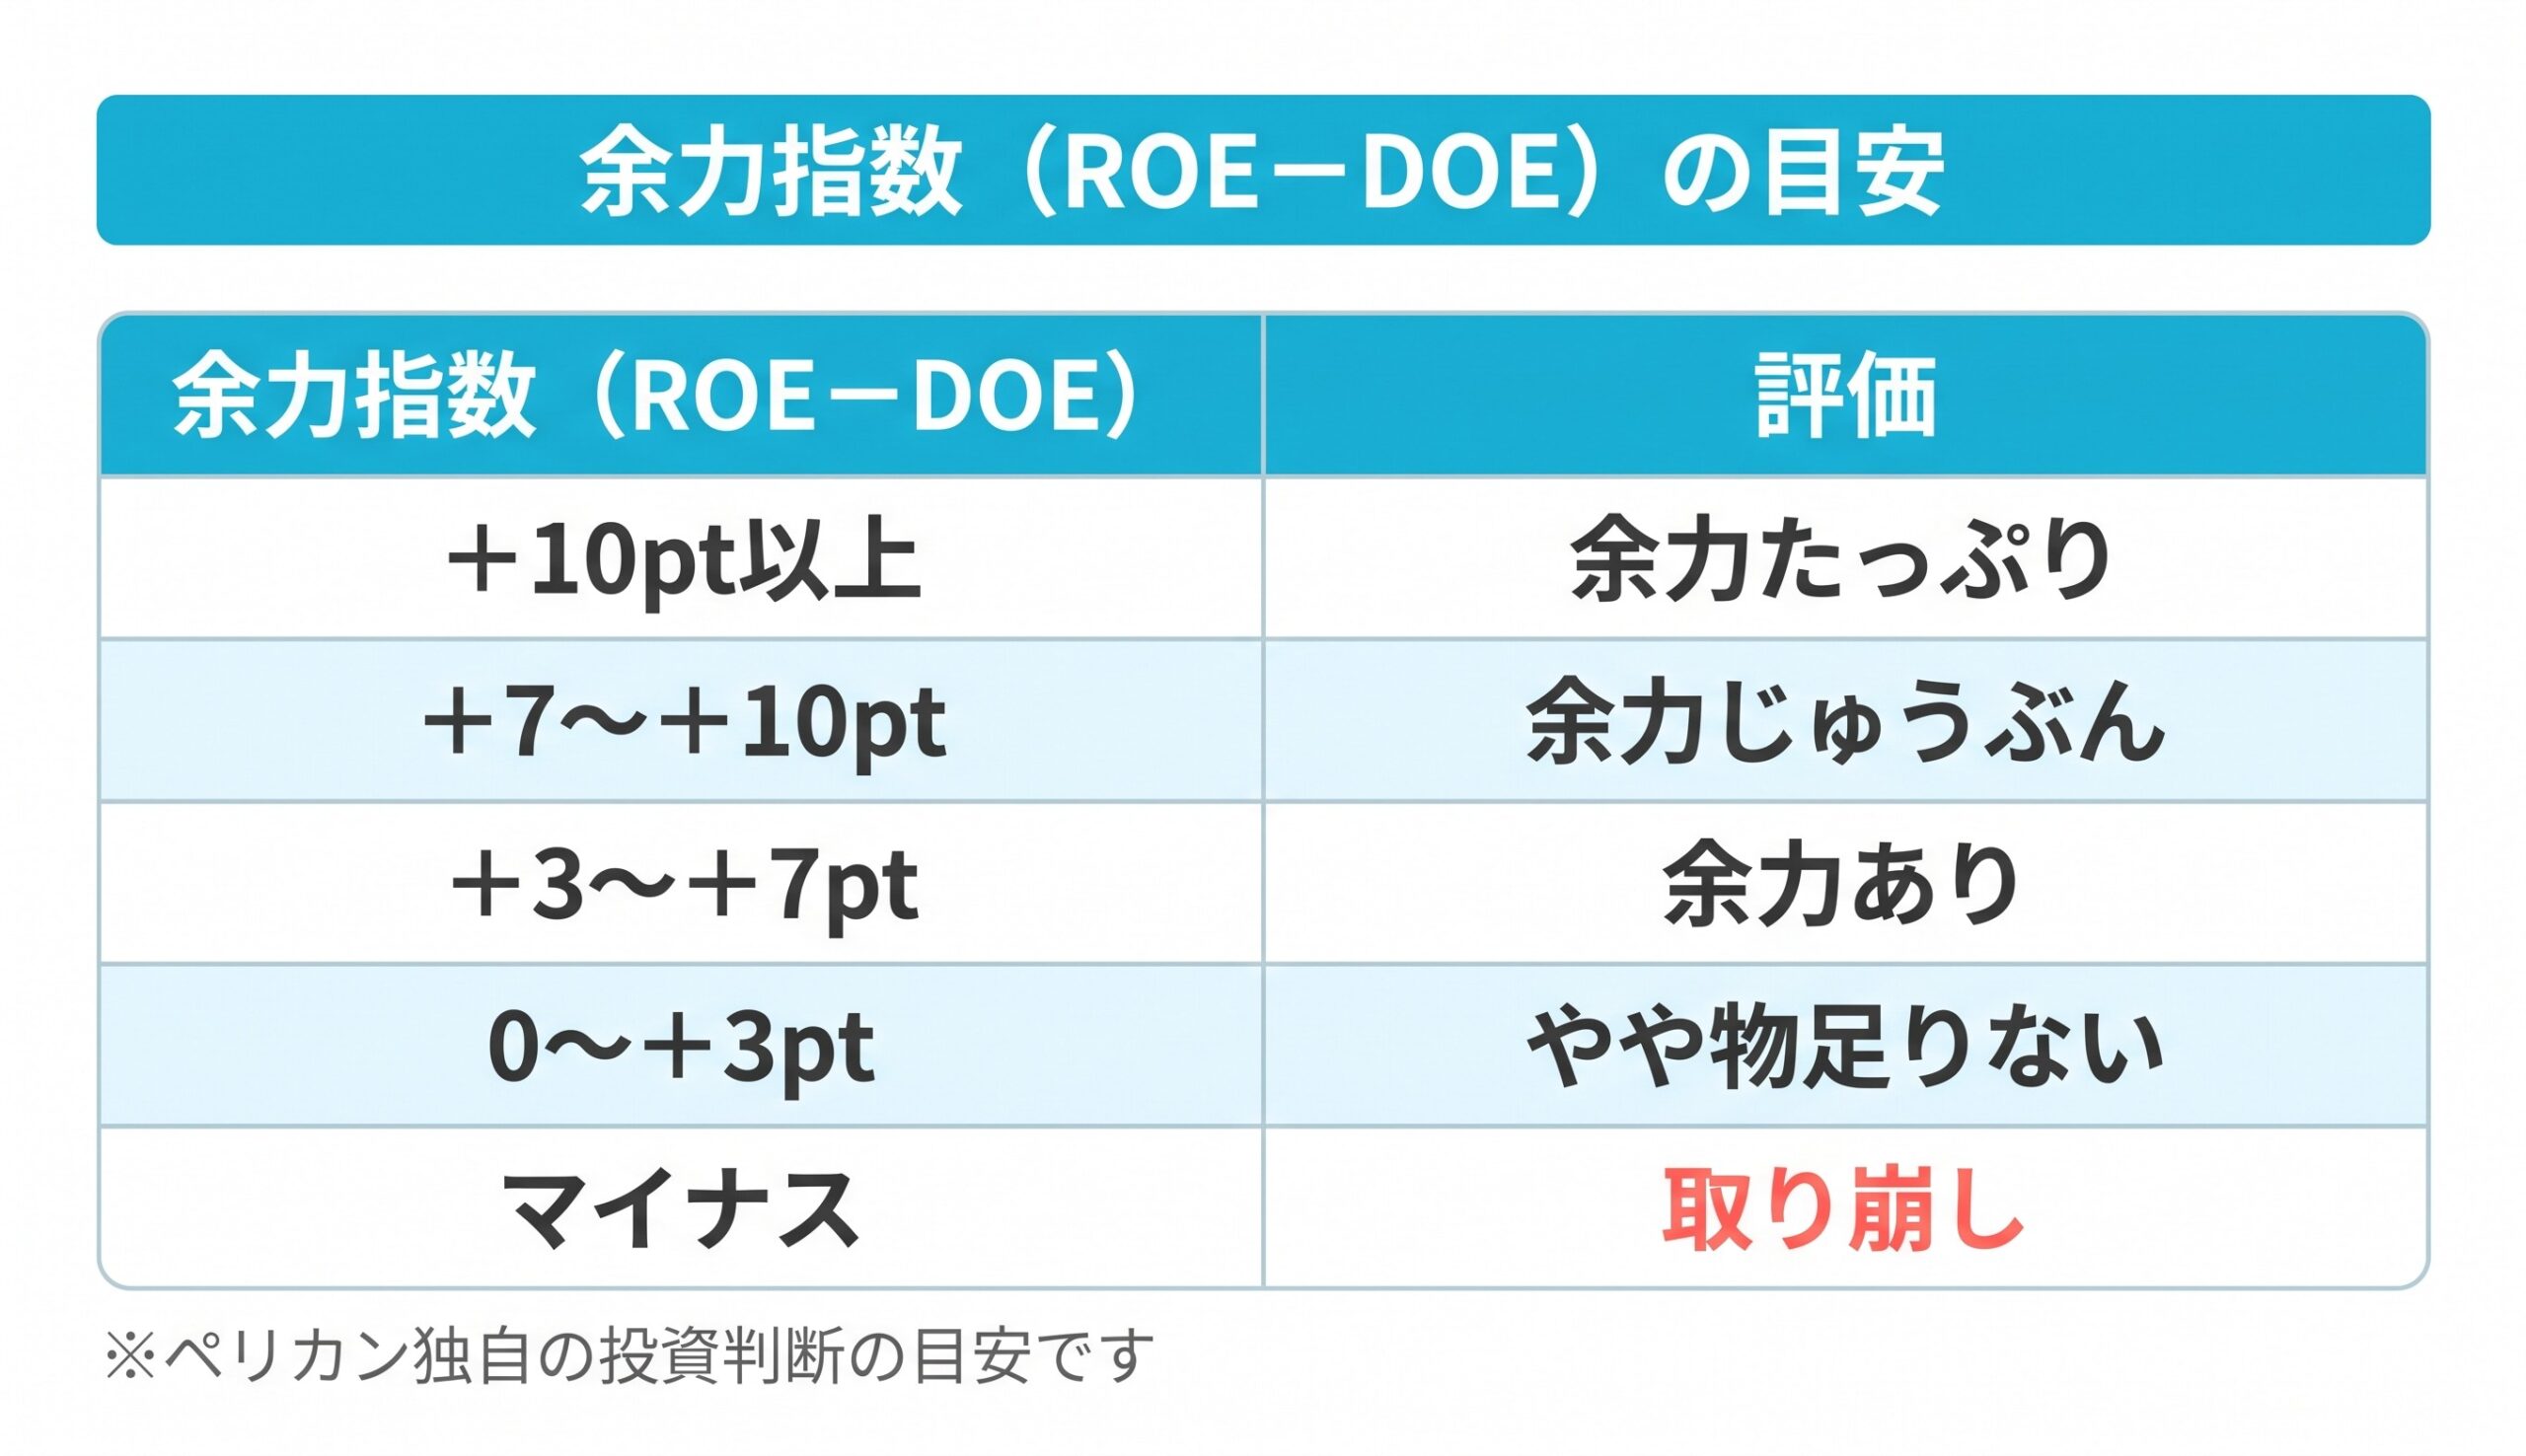
荒川化学工業は、実績・予想とも「やや物足りない」(0〜+3pt)に入ります。稼ぐ力に対して、配当はすでに目いっぱいに近い水準です。中計どおりROE7%・配当性向50%になればDOE3.5%、余力指数は+3.5pt(余力あり)。累進配当を無理なく続けられるかは、ROEをどこまで上げられるかにかかっています。
株価の反応:1年で約2.15倍に
| 月 | 終値 | 高値 | 安値 | 出来高 |
|---|---|---|---|---|
| 25年10月 | 1,114 | 1,141 | 1,040 | 107万 |
| 26年4月 | 1,247 | 1,337 | 1,191 | 91万 |
| 26年5月 | 1,485 | 1,534 | 1,228 | 129万 |
| 26年6月(中計発表) | 2,101 | 2,625 | 1,401 | 703万 |
| 26年7月 | 1,819 | 2,445 | 1,675 | 631万 |
| 26年8月(1Q決算) | 2,141 | 2,673 | 1,762 | 699万 |
| 26年9月(24日まで) | 2,398 | 2,407 | 1,981 | 281万 |
(単位:円、出来高は株)
大きく動いたのは、中計を発表した6月と1Q決算の8月です。どちらも出来高が5月の5倍を超えました。中計はAI・データセンター・半導体向けの電子材料への集中投資と、累進配当・PBR1倍への道筋をセットで示し、1Qもその電子材料が増益を引っ張りました。「AI・データセンター関連」としての買いと、還元強化への評価が重なった上昇に見えます。
ただ、今期の予想1株益113.41円は前期実績とほぼ同じです。同じ1株益と26年6月末BPS3,273円で計算すると、PERは約10倍から21.1倍、PBRは0.34倍から0.73倍へ上がっています。利益が増えたのではなく、期待で評価が切り上がった上昇です。7月には高値から4割近く下げた場面もあり、値動きの荒さは覚悟しておきたいところです。
優待の記載はないため、実質総合利回りは配当のみの2.29%です。4.5%を維持できる株価を普通配当52円で逆算すると約1,156円で、そこまで待つのは現実的ではない水準です(記念込み55円なら約1,222円ですが、一過性のため判断には使いません)。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | △ | 50.5%。有利子負債が現金を約300億円上回る |
| 配当方針 | ⭕️ | 中計期間中は原則累進配当・配当性向50% |
| 配当利回り4%超 | × | 2.29%(普通配当のみ2.17%) |
| PER15倍以下 | × | 21.1倍(今期予想) |
| ROE(8%超で⭕️、10%超で◎) | △ | 実績3.6%/予想3.5% |
| 余力指数(ROE−DOE) | △ | +1.8pt「やや物足りない」 |
| 実質総合利回り4.5%超 | × | 2.29%(100株・優待なし) |
合格したのは配当方針だけです。利回り・PER・ROEがそろって基準に届かず、財務も借入の多さが引っかかります。
ペリカンの結論
2,398円という水準だと、高配当株として新しく買うには少し手が出しづらいかもしれません。(売買の判断は必ずご自身で)
持っていて安心できる理由は、還元方針の明確さです。中計期間中の累進配当と配当性向50%、1Qの好調な滑り出し。自己資本比率も50%あり、配当がすぐ揺らぐ財務ではありません。
それでも増やす気になれないのは、利回り2.29%・ROE3.5%という今の数字です。余力指数は+1.8ptで、稼ぐ力が伸びなければ累進配当の上げ幅も小さくなりがち。株価も期待先行で、高配当株としての割安さはかなり薄れています。
保有している方は、累進配当を「持ち続ける理由」、利回りの低下を「買い増さない理由」と分けて考えるのが一案だと思います。
ちなみに私ペリカンは、300株保有中。含み益は配当金25年分あるのでそろそろ売り時かな…と思っています。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。株価が上がって利回りが下がった銘柄との付き合い方を考えるヒントにもどうぞ。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- 荒川化学工業「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月5日)
- 荒川化学工業「第6次 中期5ヵ年 経営実行計画 説明資料」(2026年6月1日)
- 荒川化学工業 所在地
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=