高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、住友精化(4008)です。8月6日の第1四半期決算と同時に、配当方針へDOE(株主資本配当率)4.5%以上の基準を加え、今期の配当予想を大きく引き上げました。まずは会社の中身から見ていきます。
住友精化はどんな会社?
| 項目 | 内容 |
|---|---|
| 社名(コード) | 住友精化(4008)東証プライム |
| 社長 | 織田 佳明 |
| 本社所在地 | 大阪市中央区北浜4-5-33 住友ビル 📍 本社をストリートビューで見る |
| 設立 | 1944年7月 |
| 時価総額 | 約975億円(1,507円×発行済株式数6,468万株、株式数は2026年6月末) |
| 事業構成 | 吸水性樹脂78%/機能マテリアル22%(海外売上比率73%) |
| 株主優待 | 500株以上・半年以上継続保有でQUOカード1,000円分(3月末・9月末の年2回) |
紙おむつに使われる高吸水性樹脂が大黒柱で、機能マテリアルでは水溶性ポリマーや半導体向けガス、PSA水素発生装置などを手がけています。筆頭株主は住友化学で持株比率29.9%、特定株が57.2%を占め、浮動株は23.4%です(2026年3月末、四季報)。
この記事の結論
新たにDOE4.5%以上の基準が加わり、配当の下支えは以前よりはっきりしました。一方で、今期は営業利益24%減の予想で、ROEは8%に届いていません。
1,507円という水準なら、100株はありかもしれません。(売買の判断は必ずご自身で)
ただ、稼ぐ力が還元の強化に追いつくかはまだ見えず、株数を一気に増やす気にはなれません。記事中の利回りは、すべて基準株価1,507円(2026年9月18日)で計算しました。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
配当利回りの高い銘柄をどう探し、どう検証するか。増配銘柄の見極め方と配当再投資の実践まで解説しています。
配当方針を変更、DOE4.5%以上を導入
配当予想は48円から70円へ
新しい方針は「原則として配当性向30%以上かつDOE4.5%以上」。今期の配当予想は年70円で、従来予想の48円から22円、前期実績の44円からは26円(約59%)の増配です。
| 期 | 中間 | 期末 | 年間 | 1株益 | 配当性向 |
|---|---|---|---|---|---|
| 2025年3月期 | 20 | 20 | 40 | 90.1 | 44.4% |
| 2026年3月期 | 20 | 24 | 44 | 117.48 | 37.5% |
| 2027年3月期(会社予想) | 35 | 35 | 70 | 124.46 | 56.2% |
(単位:円)2026年4月1日付で1株を5株に分割しており、過去分は分割後ベースに換算しています。
70円はDOE基準の下限を上回る
会社のDOEは「配当総額÷前期末株主資本」で、為替換算調整勘定などは含みません。2026年3月末の株主資本878.76億円の4.5%は約39.5億円、6月末の株式数(自己株式を除く約6,441万株)で割ると1株約61円です。配当性向30%の下限は約37円なので、今期はDOEの基準が効いており、70円はさらにその上に乗せた水準(DOE約5.1%)になります。方針どおりなら、利益が多少ぶれても60円前後が配当の目安として残ります。
自己資本比率を50〜60%に下げる方針
背景には、同日公表の新中期経営計画(2026〜2030年度)の骨子があります。会社は自己資本の比率が高いことを課題に挙げ、自己資本比率の管理範囲を50〜60%に設定しました。2030年度の目標はROE10%、ROIC8.5%で、詳細は11月に公表予定です。
6月末の自己資本比率は65.8%。5月には自己株式527万株(分割後)を消却し、1Qにも27万株を取得しています。管理範囲まで下げるには、還元の上積みか借入を使った成長投資が必要になるため、還元強化の余地はまだ残っていると読めます。
株主優待は500株以上に
株式分割にあわせて、優待の対象は500株以上になりました(分割前の100株に相当)。内容はQUOカード1,000円分で、3月末と9月末の年2回、年間2,000円分です。額面どおり使えるので額面で計算します。
継続保有は3月末と9月末の株主名簿で判定され、同じ株主番号で2回以上続けて載ることが条件です。新規に買うと、9月末と翌3月末の名簿に続けて載って初めて対象になり、最初の優待は3月末基準分(6月上旬発送)です。以後は9月末基準分(12月上旬発送)も届きます。
500株の購入には75万3,500円が必要で、優待分の利回りは年0.27%。この銘柄の主役は、優待より配当です。
業績:1Qは好調、通期は営業減益の予想
| 期 | 売上高 | 営業利益 | 経常利益 | 純利益 |
|---|---|---|---|---|
| 2025年3月期 | 147,571 | 10,712 | 11,106 | 5,961 |
| 2026年3月期 | 148,354 | 14,464 | 15,249 | 7,677 |
| 2027年3月期(会社予想) | 165,000 | 11,000 | 11,200 | 8,000 |
| 項目 | 前年1Q | 今期1Q | 通期予想 | 進捗率 |
|---|---|---|---|---|
| 売上高 | 35,569 | 40,397 | 165,000 | 24.5% |
| 営業利益 | 2,340 | 3,452 | 11,000 | 31.4% |
| 経常利益 | 1,607 | 4,315 | 11,200 | 38.5% |
| 純利益 | 1,045 | 3,263 | 8,000 | 40.8% |
(単位:百万円)
良い点
1Qは営業利益が47.5%増。吸水性樹脂は円安と原燃料高の価格転嫁で増収となり、機能マテリアルは水溶性ポリマーやPSA水素発生装置の販売拡大で営業利益が約4倍(1.87億円→7.43億円)に伸びました。営業利益の進捗率31.4%は、四季報が示す過去3期平均18.3%を大きく上回ります。
気になる点
1Qの増益には、円安と原燃料価格の変動に伴う棚卸資産評価の影響が含まれています。経常利益には為替差益3.72億円と受取補償金2.88億円、純利益には投資有価証券売却益5.49億円も乗っています。
通期の営業減益は、シンガポール拠点の吸水性樹脂設備増設による固定費増が理由です。1Qの減価償却費はすでに13.06億円から20.56億円へ増えました。会社は2Q以降のナフサ価格を1Q実績の11万8,900円/KLから7万6,000円/KLへ下がる前提で置いており、原料安が進めば在庫評価の影響が逆に効く可能性もあります。
財務と余力指数
1Qは短期借入金が29.78億円から97.40億円に増え、有利子負債242.4億円が現金及び預金151.55億円を約91億円上回っています。2026年3月期の営業CFは174億円、投資CFは▲113億円でフリーCFは約61億円。70円配当の総額は約45億円なので、いまの稼ぎでまかなえる範囲です。
配当が増えるのはうれしいけど、会社にお金は残るの?「余力指数」ってなんですか?

ROE(自己資本に対して稼いだ割合)からDOE(配った割合)を引いた数字です。差が大きいほど会社に残る分が多く、増配の余力があると見ます。
実績(2026年3月期)はROE7.8%、DOE2.8%(四季報)で、余力指数は+5.0pt。予想は2026年3月末のBPS1,602円を使い、PBR0.94倍÷PER12.1倍でROE7.77%、PBR×配当利回り4.64%でDOE4.37%、差し引き+3.4ptです。ここでのDOEはBPS(その他の包括利益を含む自己資本)が土台なので、会社定義の約5.1%とは数字が異なります。
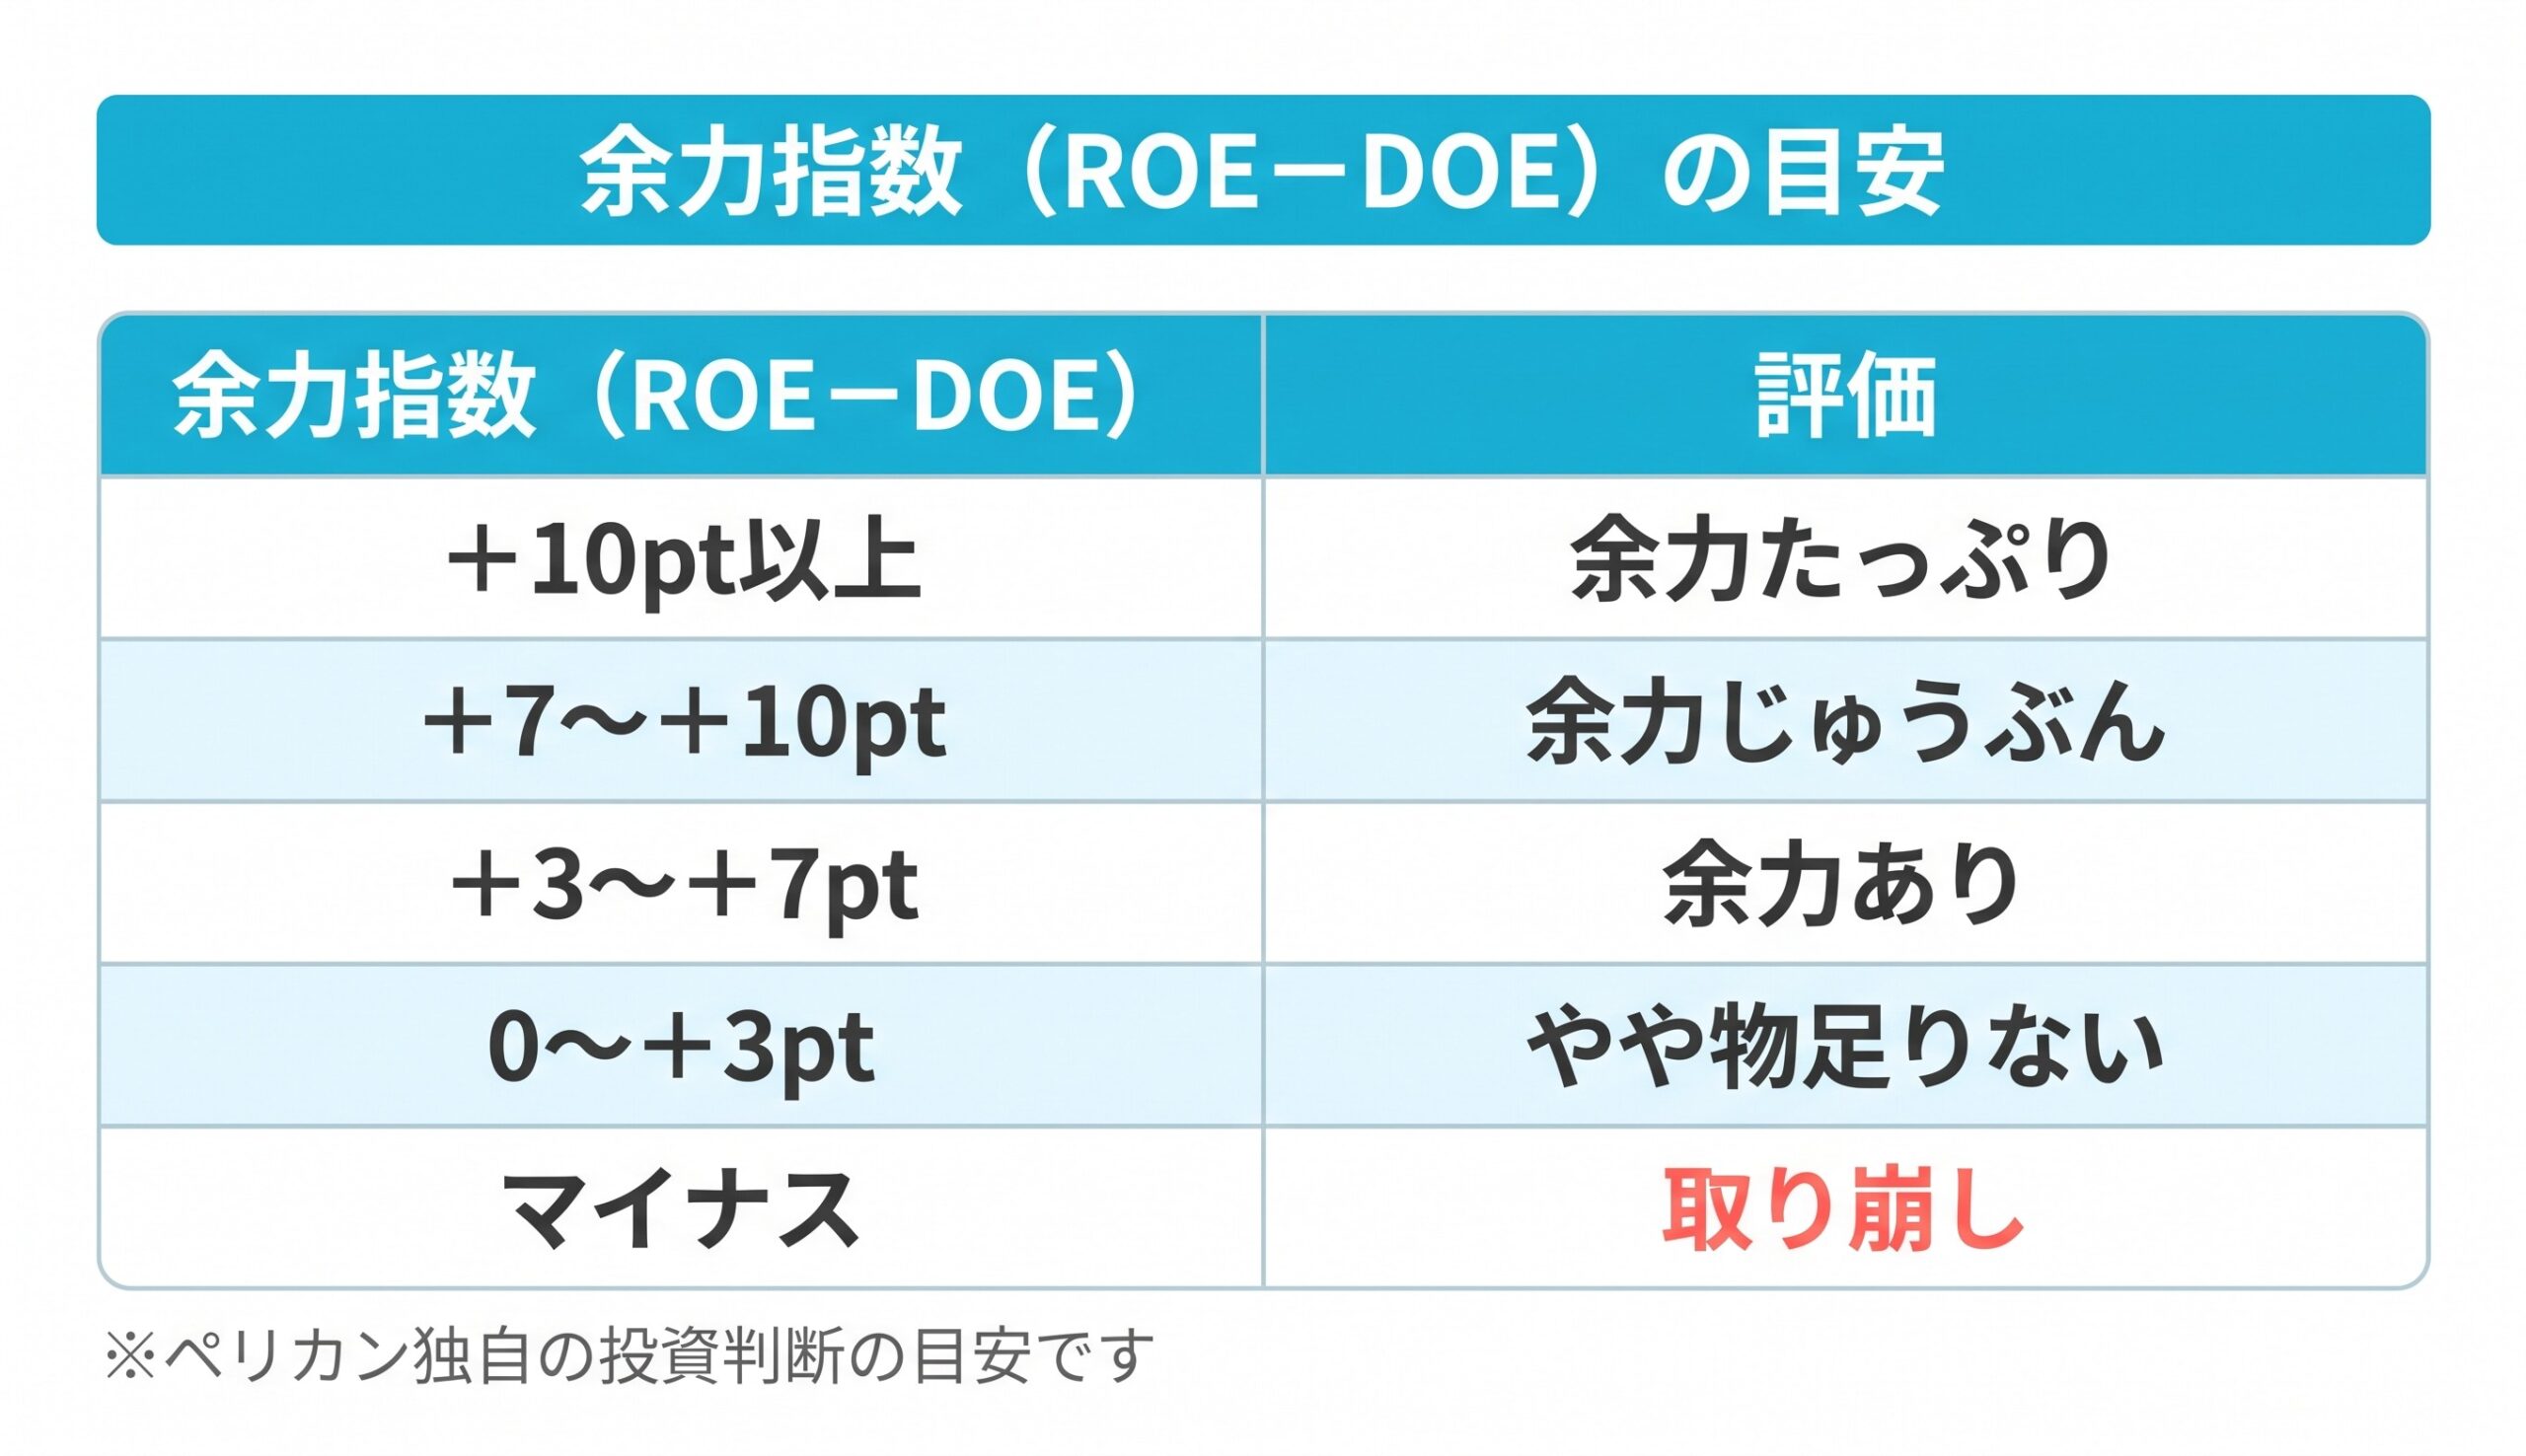
住友精化は実績・予想とも「余力あり」(+3〜+7pt)に入ります。ただ予想の+3.4ptは「やや物足りない」との境目に近く、増配で配る割合が一気に上がったぶん、会社に残る割合は薄くなりました。次の増配には、ROEの改善が欠かせません。
実質総合利回りと投資指標
| 株数 | 必要資金 | 年間配当 | 優待 | 実質総合利回り |
|---|---|---|---|---|
| 100株 | 150,700円 | 7,000円 | なし | 4.64% |
| 500株 | 753,500円 | 35,000円 | 2,000円 | 4.91% |
| 1,000株 | 1,507,000円 | 70,000円 | 2,000円 | 4.78% |
効率がいちばん良いのは500株で、それ以上は優待が増えないため利回りが下がります。年間受取額を4.5%で逆算した株価は100株で1,555円、500株で1,644円。基準株価1,507円はどちらも下回っており、ここまでなら4.5%超を保てる上限株価です。
PERは12.1倍(会社予想1株益124.46円)、PBRは0.94倍(2026年3月末BPS1,602円)です。四季報の1株益125.3円との差は、純利益が同額なので前提株式数の違いとみられます。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | ⭕️ | 65.8%(6月末)。ただし有利子負債が現金を約91億円上回る |
| 配当方針が明確 | ⭕️ | 配当性向30%以上かつDOE4.5%以上 |
| 配当利回り4%超 | ⭕️ | 4.64%(70円÷1,507円) |
| PER15倍以下 | ⭕️ | 12.1倍 |
| ROE(8%超で⭕️、10%超で◎) | △ | 実績7.8%、会社予想7.6%。2030年度目標は10% |
| 余力指数(ROE−DOE) | ⭕️ | 予想+3.4pt・実績+5.0ptで「余力あり」。予想は「やや物足りない」との境目寄り |
| 実質総合利回り4.5%超 | ⭕️ | 500株で4.91%(優待は年2回・計2,000円)、100株は4.64% |
利回り・割安さ・財務・配当方針は合格です。引っかかったのはROEで、余力指数も境目に近い水準にとどまります。
ペリカンの結論
1,507円という水準なら、100株はありかもしれません。(売買の判断は必ずご自身で)
この水準で持っていて良いと考える理由は、利回り4.64%が上限株価1,555円の内側にあり、DOE基準で配当の下支えが明確になったことです。70円配当もフリーCFでまかなえています。
それでも株数を増やす気にはなれない理由は、稼ぐ力です。ROEは8%に届かず、今期は営業減益の予想で、1Qの好調には在庫評価などの追い風も含まれます。11月公表の新中計の詳細で、ROE10%への道筋が見えるまでは100株までにとどめたいところです。
ちなみに私ペリカンも、住友精化を保有中です♪
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- 住友精化「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月6日)
- 住友精化「配当方針の変更(DOE導入)および配当予想の修正に関するお知らせ」(2026年8月6日)
- 住友精化「2027年3月期 通期業績予想に関するお知らせ」(2026年8月6日)
- 住友精化「2045年に向けた長期ビジョン」ならびに「新中期経営計画(2026〜2030年度)の骨子」の策定(2026年8月6日、8月12日訂正)
- 住友精化 株主優待ページ
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=