高配当銘柄と株主優待をこよなく愛する自称『ハイブリット投資家』のペリカン(@Pelican_Blog )でございます。
本日も、ブログをご覧いただきありがとうございます┏○))ペコ
本日考察する銘柄は、フィットイージー(212A)です。2026年9月14日に株主優待の拡充を発表し、同じ日に第3四半期決算と株式の売出しも開示されました。まずは、どんな会社なのかから見ていきます。
フィットイージー(212A)はどんな会社?
| 社名/コード | フィットイージー株式会社(212A)東証プライム・名証プレミア |
|---|---|
| 代表者 | 代表取締役社長 國江 仙嗣 |
| 本社所在地 | 岐阜県岐阜市本町3-2-1 📍 本社をストリートビューで見る |
| 設立/上場 | 2018年7月/2024年7月 |
| 決算期 | 10月 |
| 事業内容 | フィットネスクラブ運営(単一セグメント)/297店舗・会員29.2万人(2026年7月末) |
| 時価総額 | 約439億円(基準株価2,631円×発行済16,694,240株) |
24時間営業のアミューズメントフィットネスクラブ「フィットイージー」を、FC(フランチャイズ)を軸に全国展開しています。サウナやゴルフなど28種類のサービスを1店舗に詰め込んだ複合型が特徴です。
売上の内訳は直営16%・運営22%・開発63%(2025年10月期)。加盟店向けの施工や機器卸である開発売上が柱で、出店ペースが業績に直結する構造です。
この記事の結論
優待は素直な拡充です。100株のQUOカードは1,000円から6,000円になりました。ただし配当利回りが2%を切っているため、実質総合利回りは4%に届きません。2,631円という水準では、私はもう少し待ちたいところです。(売買の判断は必ずご自身で)
記事中の利回りは、すべて基準株価2,631円(2026年9月15日)で計算しました。
📚 ペリカンの著書のご案内

『世界一やさしい 高配当・優待株の教科書 1年生』
自己資本比率・営業CF・配当性向。どの数字をどう見れば危ない会社を避けられるのか、やさしく解説しています。優待の実質利回りの出し方も1冊にまとめました。
株主優待の拡充|100株でQUOカード6,000円
変更前と変更後
| 保有株式数 | 変更前(3点とも進呈) | 変更後(選択式・1つを選ぶ) |
|---|---|---|
| 100株以上 | QUOカード1,000円/会費割引500円・月/ビジター券2枚 | QUOカード6,000円/会費割引1,000円・月/ビジター券4枚 |
| 200株以上 | QUOカード5,000円/会費割引1,000円・月/ビジター券4枚 | QUOカード12,000円/会費割引2,000円・月/ビジター券8枚 |
| 500株以上 | QUOカード10,000円/会費割引3,000円・月/ビジター券8枚 | QUOカード25,000円/会費割引4,000円・月/ビジター券16枚 |
QUOカードの金額だけを追うと、100株で6倍、200株で2.4倍、500株で2.5倍という上積みです。ビジター券は1枚につき1日、スタッフタイムに利用できます。
「全部もらえる」から「1つ選ぶ」へ
見落としたくないのが、変更後は選択式になっている点です。変更前は3つが並記されていましたが、これからは1つを選びます。
店舗を使わない株主には、QUOカードが1,000円から6,000円に増えるだけなので素直にプラスです。一方、通いながらビジター券も使っていた株主は、受け取っていたものの一部を手放すことになります。会員なら会費割引のほうが有利で、その計算は次の項にまとめました。なお割引は毎年4月分の会費から最大1年間有効です。
ジムに通っている人が会費割引を選んだ場合
会費割引を選ぶと、数字はまったく別物になります。スタンダード会員の月会費は6,980円(税込7,678円)、年間では92,136円。ここから100株で年12,000円、200株で24,000円、500株で48,000円が引かれる計算です。
| 保有株式数 | 年間の割引額 | 年会費に対する割引率 | 実質総合利回り |
|---|---|---|---|
| 100株 | 12,000円 | 13.0% | 6.27% |
| 200株 | 24,000円 | 26.0% | 6.27% |
| 500株 | 48,000円 | 52.1% | 5.36% |
| 500株(長期1年以上) | 58,000円 | 52.1%+QUO1万円 | 6.12% |
(税込月会費7,678円×12か月=92,136円を前提。配当は普通配当45円で計算)100株で年会費の13.0%オフ、500株なら52.1%オフ。実質総合利回りは100株・200株で6.27%まで跳ね上がり、4.5%を維持できる株価は3,666円になります。基準株価2,631円はそれより下ですから、通っている人にとっては今の水準がすでに「買っていい上限株価」の内側ということになります。
ただしこれは、年間92,136円の会費を払い続ける人だけが受け取れる価値です。通わなくなれば0円。割引が税込・税抜のどちらに効くのか、半年継続割・1年継続割と重ねられるのかは資料になく、反映していません。高校生会費は税込4,015円なので、100株の割引だけで約25%オフです。
長期保有優待は500株以上だけ
新設された長期優待は、基準日に500株以上を保有し、かつ同年4月30日・前年10月31日を含む3回以上連続で500株以上が株主名簿に記載されていることが条件です。内容はQUOカード10,000円か、FEオリジナル体組成計(自社商品20,000円相当)の選択制です。
100株・200株には長期加算がありません。長く持つほど増えるのは500株以上の株主だけ、という設計です。基準日は毎年10月末で、発送は権利確定日から3か月以内が目処とされています。
同日発表の株式売出し|社長の議決権は54.7%から41.0%へ
優待拡充と同じ9月14日に、株式の売出しも決議されました。売出株式数は200万株で、内訳は資産管理会社の株式会社オリーブが1,333,400株、社長の國江仙嗣氏が666,600株。オーバーアロットメント上限30万株を加えると最大230万株、発行済株式数16,694,240株の13.8%にあたります。
この結果、社長の議決権所有割合(資産管理会社と配偶者の分を合算)は54.74%から40.95%へ下がります。新株発行ではないため1株利益は薄まりませんが、市場に出回る株数は大きく増えます。売出価格は9月28日から10月1日までのいずれかの日の終値に0.90〜1.00を掛けた価格が仮条件。目先の株価には重しになりやすい形です。なお売出人と中森勇樹氏・國江紀久氏には、受渡期日から180日間のロックアップがかかります。
会社側の説明
会社は売出しの目的を株式の流動性向上と資本効率の改善とし、優待拡充についても安定的な需給環境の形成と流動性の向上を挙げています。2つがつながっていること自体は、会社も資料に書いています。
ペリカンの見立て
上場が2024年7月、特定株比率は63.9%(四季報)ですから、流動性を上げたいという説明に無理はありません。ただ、優待で個人株主の受け皿を広げたうえで大株主が売る、という順番が手際よく見えるのは私だけでしょうか。
ただし、断っておきたいこと
- 公開情報から受けた私の印象にすぎず、会社が意図を語ったわけではありません
- 売出しは既存株主の売却で、1株利益が薄まるわけではありません
- 本業では出店と会員数の拡大が同時に進んでいます
配当と株主還元
| 決算期 | 普通配当 | 記念配当 | 合計 |
|---|---|---|---|
| 2025年10月期(実績) | 25 | - | 25 |
| 2026年10月期(会社予想) | 45 | 6 | 51 |
| 2026年10月期(四季報予想) | 40 | 6 | 46 |
(単位:円)2026年10月期の会社予想は年51円ですが、うち6円は東証プライム・名証プレミアへの市場変更を記念した配当で、今期限りです。継続してもらえるのは普通配当45円と考えるのが安全でしょう。
四季報予想は46円で、会社予想と5円ずれています。四季報が2025年12月12日時点の会社予想(純利益2,150百万円)を参照しているためで、会社はその後2026年6月12日に純利益2,473百万円へ引き上げ、今回の短信でも変更なしとしています。
基準株価2,631円での配当利回りは、記念配込み51円で1.94%、普通配当45円なら1.71%。配当性向は34.3%(51円÷会社予想1株益148.58円)です。
業績|3Q累計は増収増益、進捗はやや後ろ倒し
| 項目 | 25年10月期実績 | 26年10月期3Q累計 | 26年10月期会社予想 |
|---|---|---|---|
| 売上高 | 9,731 | 10,623 | 14,322 |
| 営業利益 | 2,311 | 2,507 | 3,506 |
| 経常利益 | 2,318 | 2,535 | 3,558 |
| 純利益 | 1,528 | 1,725 | 2,473 |
| 1株益(円) | 96.1 | 103.79 | 148.58 |
(単位:百万円)第3四半期累計の売上は前年同期比54.4%増、営業利益は41.3%増。2026年1月の250店舗達成後も出店を続け、7月末で297店・会員29.2万人です。
良い点
売上が5割前後の伸びを続けながら、営業利益率も3Q累計で23.6%を確保。店舗が増えるほどFCからのロイヤルティが積み上がる業態です。
気になる点
通期予想に対する進捗は、売上74.2%に対して純利益は69.8%。第4四半期だけを取り出すと営業利益率27.0%が必要になる計算で、できない数字ではないものの、余裕のある進捗とは言えません。
もう1つは売上構成です。6割を占める開発売上は、加盟店が新規に出店してはじめて立つ収益。出店が鈍ればここから先に減ります。ストック型に見えてフロー色が濃い点は押さえておきたいところです。
財務と余力指数
第3四半期末の自己資本比率は58.4%。私の基準の60%には届きませんが、有利子負債は社債175百万円と借入金101百万円の合計276百万円で、現金及び預金2,638百万円を大きく下回ります。差し引き約23.6億円のネットキャッシュで、借金に苦しむ会社ではありません。今期は四半期CF計算書が未作成で数値は不明ですが、2025年10月期の営業CFは1,354百万円(四季報)でした。
余力指数って、結局なにが分かる数字なんですか?

自己資本に対して稼いだ割合(ROE)から、配った割合(DOE)を引いた差です。稼いだうち会社に残った分なので、大きいほど増配や優待新設の余力があると見ます。
実績(2025年10月期)はROE34.5%、DOE9.2%で、余力指数は25.3ポイント。予想ベース(基準株価2,631円、会社予想1株益148.58円、第3四半期末のBPS405.0円で計算)ではROE36.7%、DOE12.6%となり、余力指数は24.1ポイントです。記念配当を除いた普通配当45円だけで見れば25.6ポイントになります。
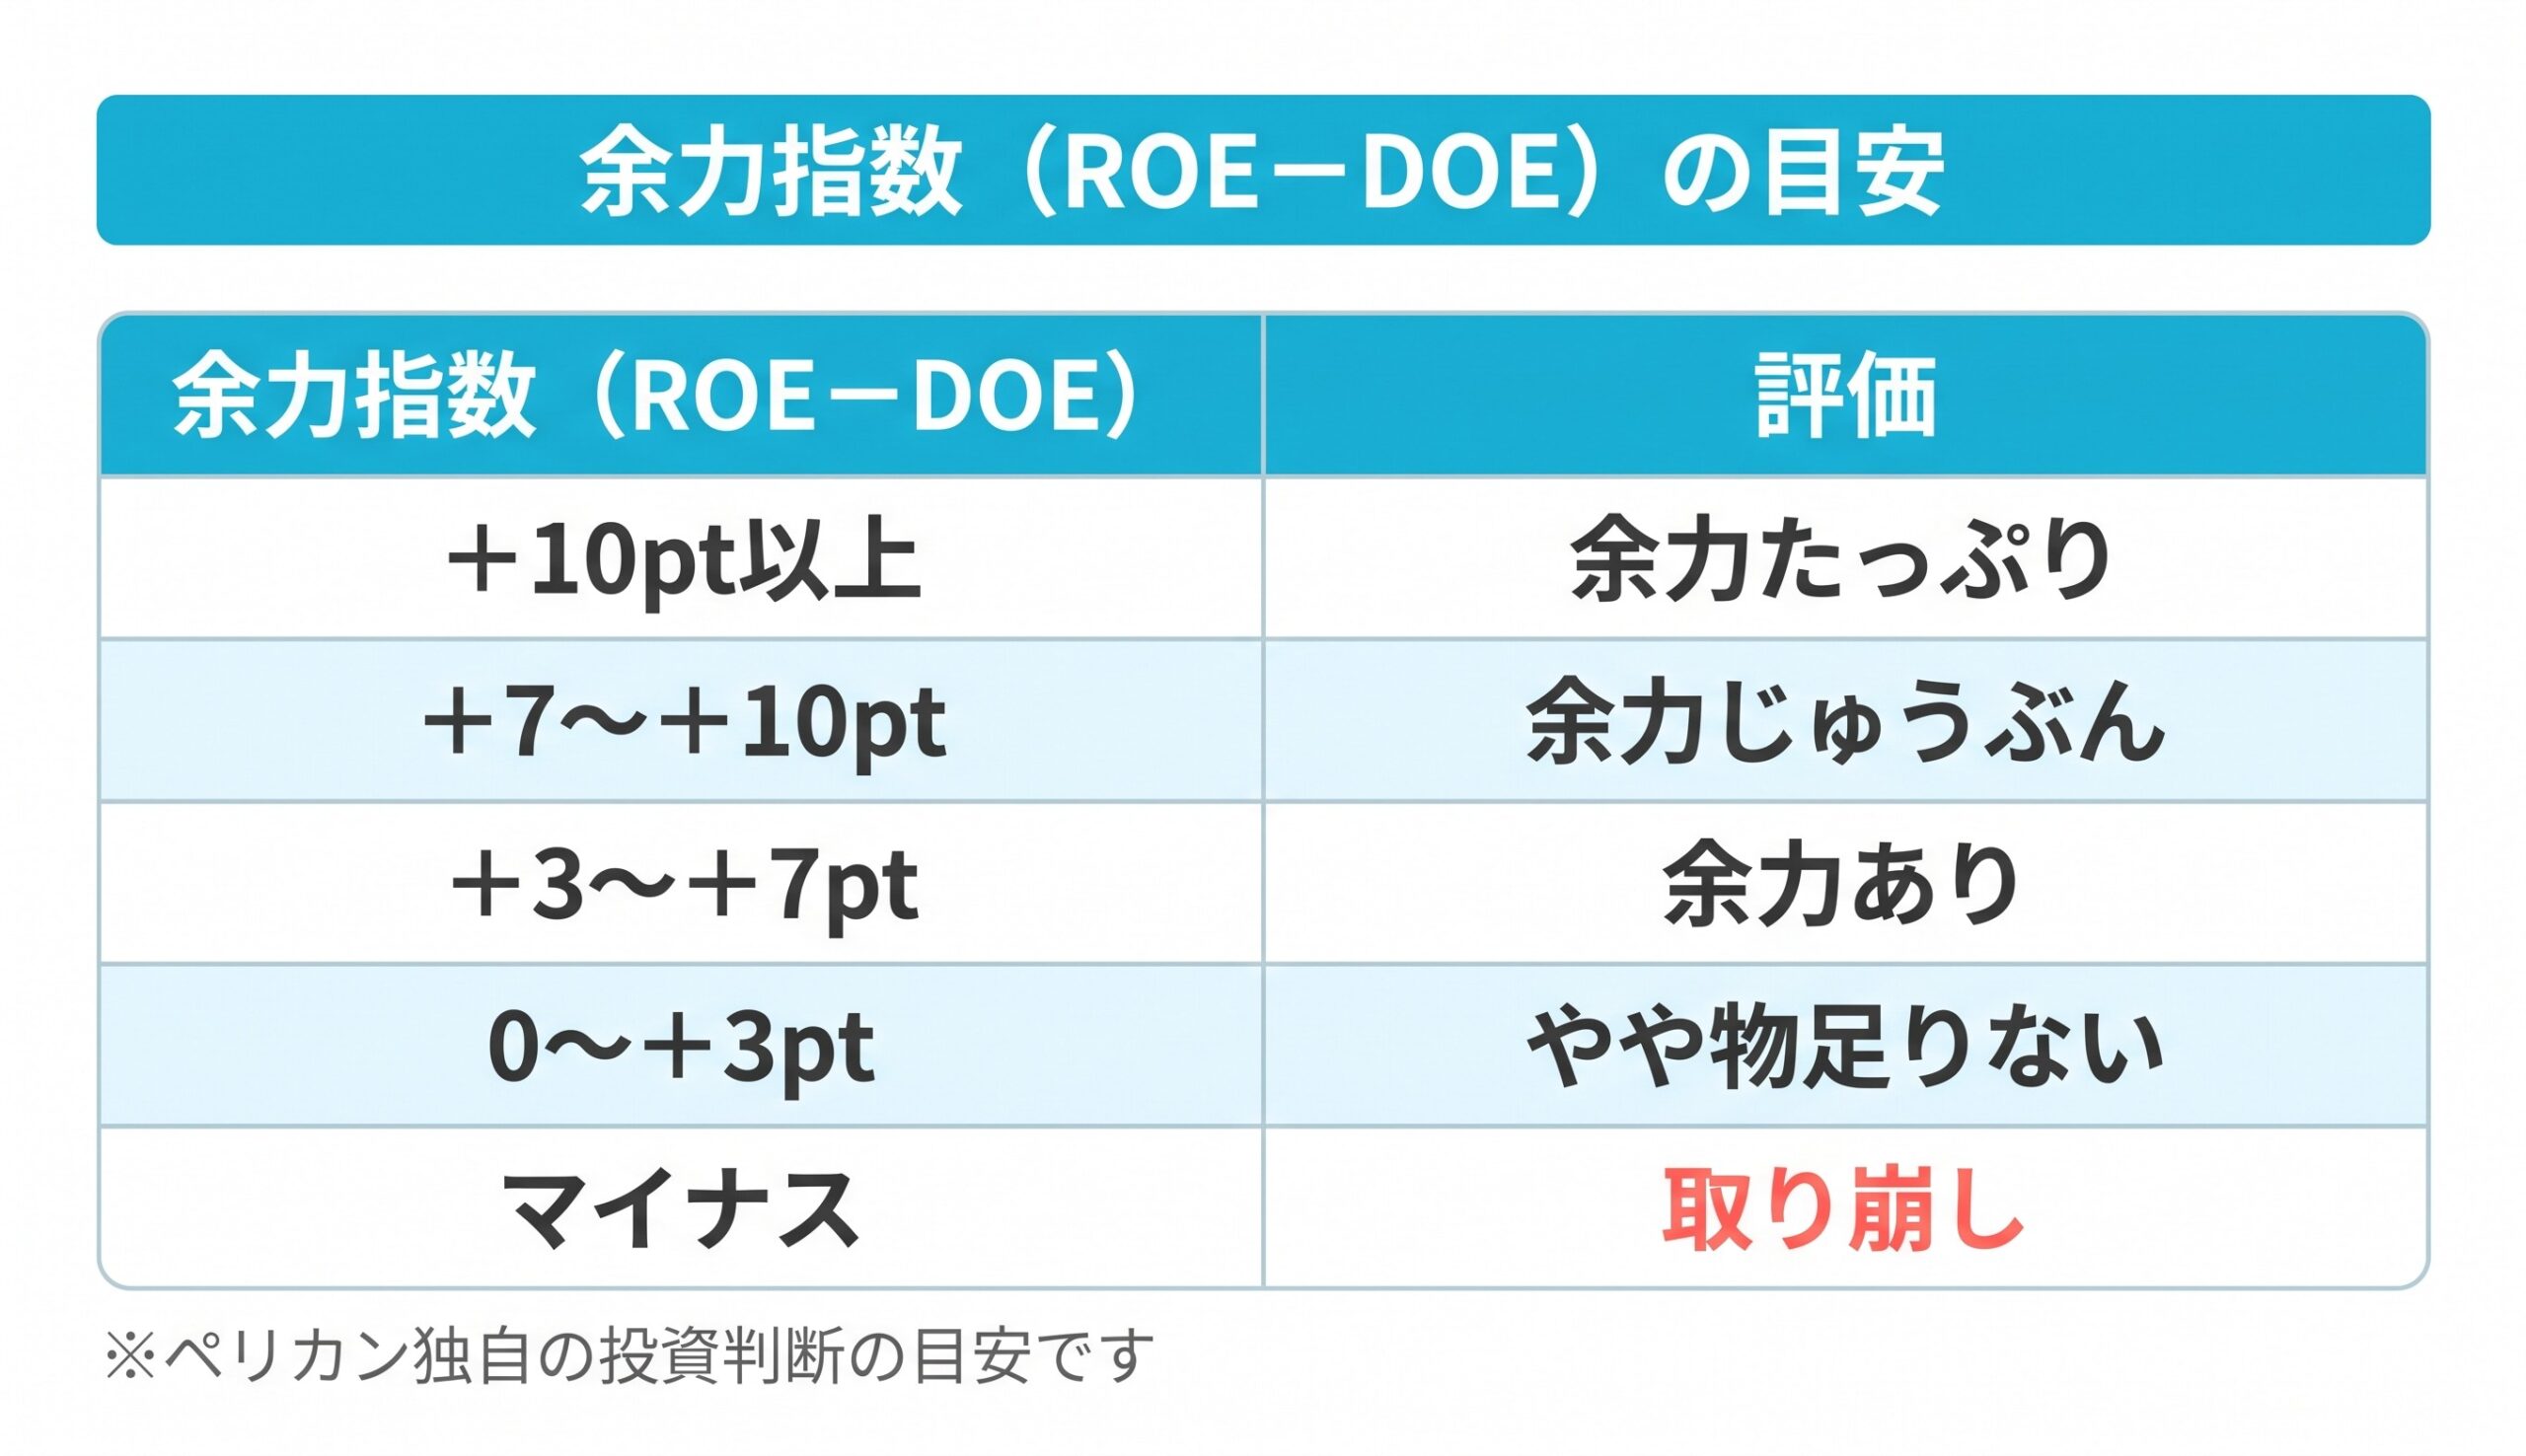
実績・予想のいずれも、いちばん上の「余力たっぷり」に入ります。
ただし読み方には注意が必要です。余力指数が高いのは、稼いだ割に配っていないから。増配の体力はある一方、今はそれを出店に回している段階と見るのが自然です。
実質総合利回りと投資指標
| 保有株式数 | 投資額 | 年間配当(普通45円) | 優待(QUOカード) | 実質総合利回り | 記念配込み(今期限り)※ |
|---|---|---|---|---|---|
| 100株 | 263,100円 | 4,500円 | 6,000円 | 3.99% | 4.22% |
| 200株 | 526,200円 | 9,000円 | 12,000円 | 3.99% | 4.22% |
| 500株 | 1,315,500円 | 22,500円 | 25,000円 | 3.61% | 3.84% |
| 500株(長期1年以上) | 1,315,500円 | 22,500円 | 35,000円 | 4.37% | 4.60% |
※記念配当6円を含めた2026年10月期かぎりの数値です。以降も続くのは左隣の「実質総合利回り」のほうになります。
QUOカードは額面をそのまま使えるため、金額どおりで計算しました。100株と200株はどちらも3.99%。500株は優待が25,000円にとどまるので3.61%まで下がり、長期保有の10,000円が加わってようやく4.37%です。効率なら100株か200株です。
QUOカードを選ぶ前提で、実質総合利回り4.5%を継続ベースで満たす株価は、100株・200株とも2,333円(年間受取額10,500円÷4.5%÷100株)。基準株価2,631円との差は300円ほどですから、手が届かない水準ではありません。優待の中身は欲しいので、もう少し下げてこないかな…と眺めているところです。
投資指標は、会社予想1株益148.58円でPER17.7倍、第3四半期末BPS405.0円でPBR6.5倍。成長を織り込んだ評価です。
ペリカン投資基準との照合
| 基準 | 評価 | コメント |
|---|---|---|
| 好財務(自己資本比率60%以上) | △ | 58.4%。有利子負債276百万円に対し現金2,638百万円でネットキャッシュ |
| 配当利回り4%超 | △ | 1.94%(記念配込み)。普通配当のみなら1.71% |
| PER15倍以下 | △ | 17.7倍(会社予想1株益148.58円)。四季報予想128.8円なら20.4倍 |
| ROE(8%超で⭕️、10%超で◎) | ◎ | 予想36.7%、実績34.5%。文句なしの水準 |
| 余力指数(ROE−DOE) | ⭕️ | 予想24.1pt。5段階のいちばん上「余力たっぷり」 |
| 実質総合利回り4.5%超 | △ | 100株で3.99%(継続ベース、QUOカード選択) |
合格は稼ぐ力と余力指数。財務は許容範囲でしたが、配当利回り・PER・実質総合利回りの3つが基準に届きませんでした。
ペリカンの結論
優待の内容そのものは魅力的です。100株でQUOカード6,000円、優待利回りだけで2.28%。1単元で取れる優待として十分ですし、余力指数24.1ポイントが示すとおり増配余地も残っています。
引っかかるのは株価水準です。配当利回り1.94%、PER17.7倍、実質総合利回り3.99%。優待だけが突出していて、配当と株価が追いついていません。加えて、発行済株式数の13.8%にあたる最大230万株の売出しが控えています。この株が実際に市場へ出回るのは受渡期日、つまり売出価格等決定日(2026年9月28日〜10月1日のいずれか)の5営業日後で、10月5日〜8日ごろの見込みです。2,631円という水準では、私はもう少し待ちたいところです。(売買の判断は必ずご自身で)
なお、ジムに通う方なら結論は変わります。会費割引を選べば実質総合利回りは6.27%で、今の株価でも私の基準の内側。以下はあくまで、配当とQUOカードだけで見た判断です。
受渡しは10月末の基準日より前なので、売出しで買った投資家も今回の優待には間に合う形です。私は需給が落ち着くのを待ちながら、逆算した水準まで下りてこないかを眺めておきたいと思っています。
ちなみに私ペリカンは、まだ保有していません。
📚 最後までお読みいただきありがとうございました
『世界一やさしい 高配当・優待株の教科書 1年生』
額面ではなく実質総合利回りで判断する方法、長く持てる銘柄の財務チェックのしかたを1冊にまとめました。10万円から配当と優待を楽しむ入口としてどうぞ。
(※あくまで個人の見解です。投資判断はご自身の責任でお願いします!)
出典
- フィットイージー株式会社「株主優待制度の拡充に関するお知らせ」2026年9月14日
- 同「2026年10月期 第3四半期決算短信〔日本基準〕(非連結)」2026年9月14日
- 同「株式の売出し及び親会社以外の支配株主の異動に関するお知らせ」2026年9月14日
↓日々株ネタをつぶやいております。よかったらフォローお願いします!!!!
ポチッてくれると
嬉しいです
m(__)m

=PR=